Los ETF de Bitcoin siguen registrando salidas: ¿qué señales está enviando el mercado?
Últimamente, hay un fenómeno en el mercado de Bitcoin que merece atención: los ETF spot de Bitcoin de Estados Unidos están atravesando una clara racha de salidas netas de capital. No se trata solo de fluctuaciones de precios; también refleja que algunos inversores están reevaluando los riesgos.
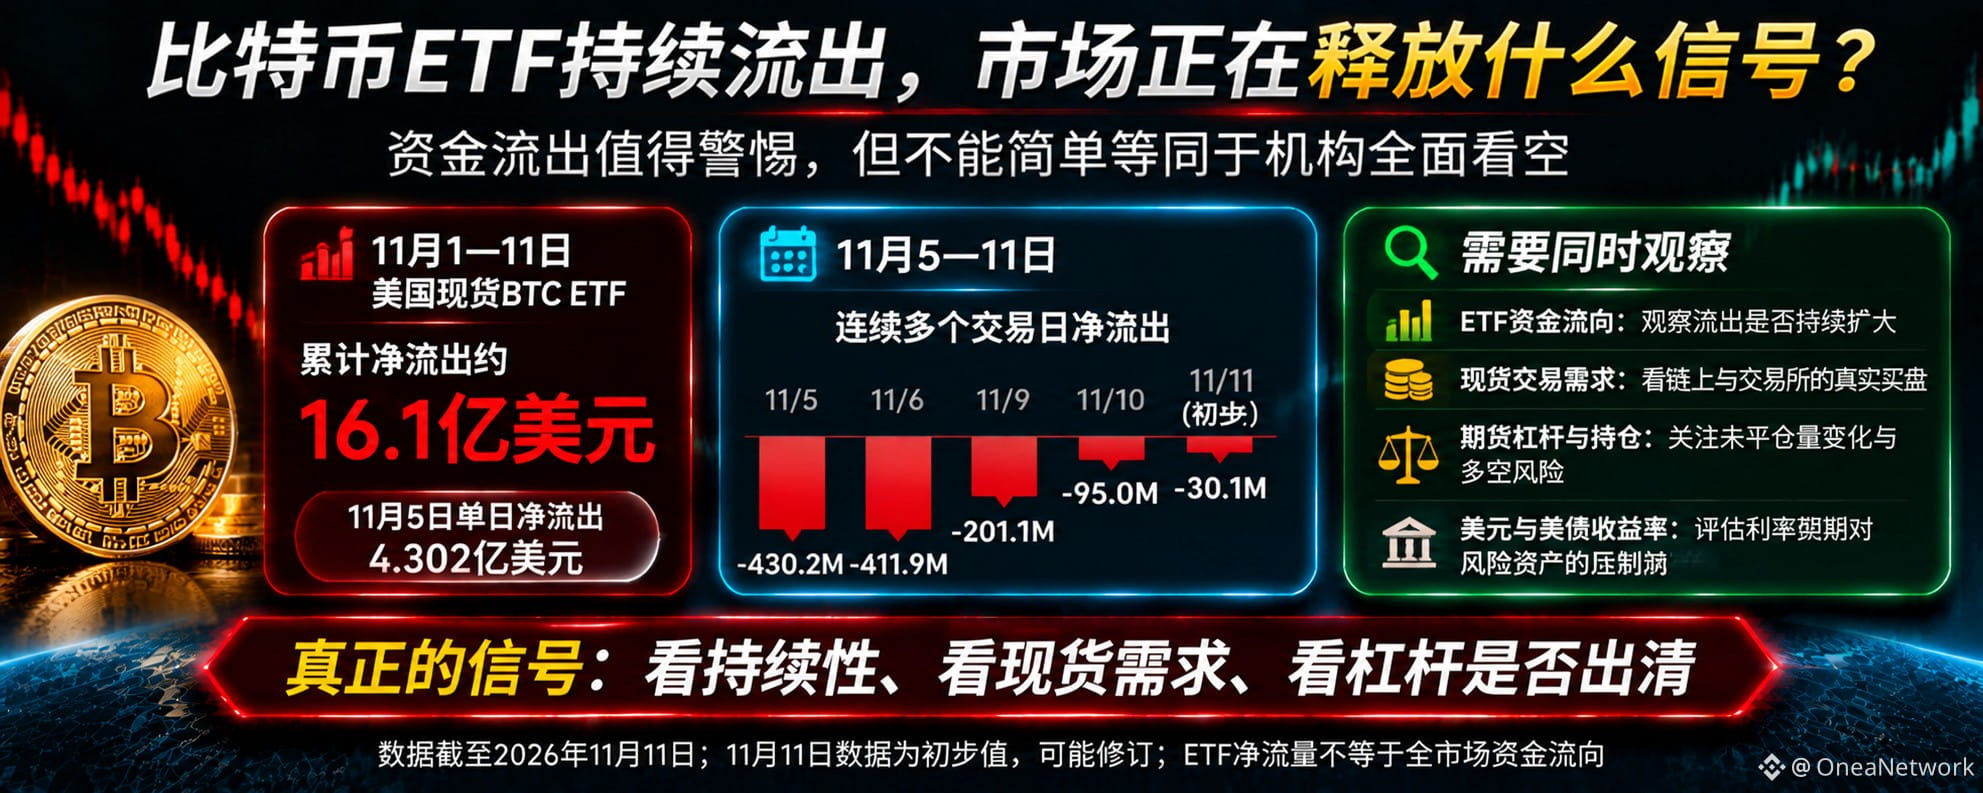
Según los datos públicos hasta el 11 de noviembre de 2026, los ETF spot de Bitcoin de Estados Unidos acumulan salidas netas de unos 1.610 millones de dólares en lo que va de mes. El 5 de noviembre, las salidas netas diarias fueron de unos 430,2 millones de dólares, y el 6 de noviembre, de unos 411,9 millones. Aunque las salidas se moderaron en las sesiones siguientes, el saldo general siguió siendo negativo.
¿Qué significa esto?
En primer lugar, la demanda institucional a corto plazo podría estar debilitándose. Los ETF son un canal importante para que los inversores de las finanzas tradicionales participen en Bitcoin. Los reembolsos sostenidos indican que algunos están reduciendo su exposición al riesgo.
En segundo lugar, conviene prestar atención a la capacidad del mercado para absorber la oferta. Si continúan las salidas de los ETF y, al mismo tiempo, la demanda de compra en el mercado spot es insuficiente, el precio de Bitcoin podría afrontar una mayor presión bajista.
En tercer lugar, hay diferencias marcadas entre los distintos fondos. Por ejemplo, según los datos de noviembre, el IBIT de BlackRock registró importantes salidas netas, mientras que el FBTC de Fidelity y el MSBT de Morgan Stanley siguieron anotando entradas netas. Esto demuestra que los inversores institucionales no están adoptando todos la misma estrategia.
Sin embargo, tampoco debemos interpretar las salidas de los ETF como una señal de que todas las instituciones están vendiendo Bitcoin. El flujo neto de los ETF es solo un indicador importante; también hay que tener en cuenta el volumen de negociación spot en los exchanges, el comportamiento de los tenedores a largo plazo, el apalancamiento en futuros y la oferta de stablecoins.
De ahora en adelante, los tres indicadores más importantes serán: si los ETF vuelven a registrar entradas netas sostenidas, si el mercado spot logra generar una demanda de compra efectiva y si el apalancamiento en el mercado de derivados empieza a reducirse gradualmente.
Lo verdaderamente importante no es cuánto capital salió en un día concreto, sino si la tendencia de salidas persiste y si existe suficiente demanda real para absorberlas.
¿Crees que esta racha de salidas de los ETF es un ajuste de riesgo a corto plazo o que las instituciones están cambiando su estrategia de asignación de Bitcoin a largo plazo?
Últimamente, hay un fenómeno en el mercado de Bitcoin que merece atención: los ETF spot de Bitcoin de Estados Unidos están atravesando una clara racha de salidas netas de capital. No se trata solo de fluctuaciones de precios; también refleja que algunos inversores están reevaluando los riesgos.
Según los datos públicos hasta el 11 de noviembre de 2026, los ETF spot de Bitcoin de Estados Unidos acumulan salidas netas de unos 1.610 millones de dólares en lo que va de mes. El 5 de noviembre, las salidas netas diarias fueron de unos 430,2 millones de dólares, y el 6 de noviembre, de unos 411,9 millones. Aunque las salidas se moderaron en las sesiones siguientes, el saldo general siguió siendo negativo.
¿Qué significa esto?
En primer lugar, la demanda institucional a corto plazo podría estar debilitándose. Los ETF son un canal importante para que los inversores de las finanzas tradicionales participen en Bitcoin. Los reembolsos sostenidos indican que algunos están reduciendo su exposición al riesgo.
En segundo lugar, conviene prestar atención a la capacidad del mercado para absorber la oferta. Si continúan las salidas de los ETF y, al mismo tiempo, la demanda de compra en el mercado spot es insuficiente, el precio de Bitcoin podría afrontar una mayor presión bajista.
En tercer lugar, hay diferencias marcadas entre los distintos fondos. Por ejemplo, según los datos de noviembre, el IBIT de BlackRock registró importantes salidas netas, mientras que el FBTC de Fidelity y el MSBT de Morgan Stanley siguieron anotando entradas netas. Esto demuestra que los inversores institucionales no están adoptando todos la misma estrategia.
Sin embargo, tampoco debemos interpretar las salidas de los ETF como una señal de que todas las instituciones están vendiendo Bitcoin. El flujo neto de los ETF es solo un indicador importante; también hay que tener en cuenta el volumen de negociación spot en los exchanges, el comportamiento de los tenedores a largo plazo, el apalancamiento en futuros y la oferta de stablecoins.
De ahora en adelante, los tres indicadores más importantes serán: si los ETF vuelven a registrar entradas netas sostenidas, si el mercado spot logra generar una demanda de compra efectiva y si el apalancamiento en el mercado de derivados empieza a reducirse gradualmente.
Lo verdaderamente importante no es cuánto capital salió en un día concreto, sino si la tendencia de salidas persiste y si existe suficiente demanda real para absorberlas.
¿Crees que esta racha de salidas de los ETF es un ajuste de riesgo a corto plazo o que las instituciones están cambiando su estrategia de asignación de Bitcoin a largo plazo?