El oro sigue atrayendo capital. ¿Por qué Bitcoin no sube al mismo ritmo?
Recientemente, los mercados financieros han mostrado un fenómeno interesante: algunos inversores consideran tanto el oro como Bitcoin activos alternativos fuera del sistema financiero tradicional, pero los flujos de capital hacia ambos han seguido tendencias claramente divergentes.
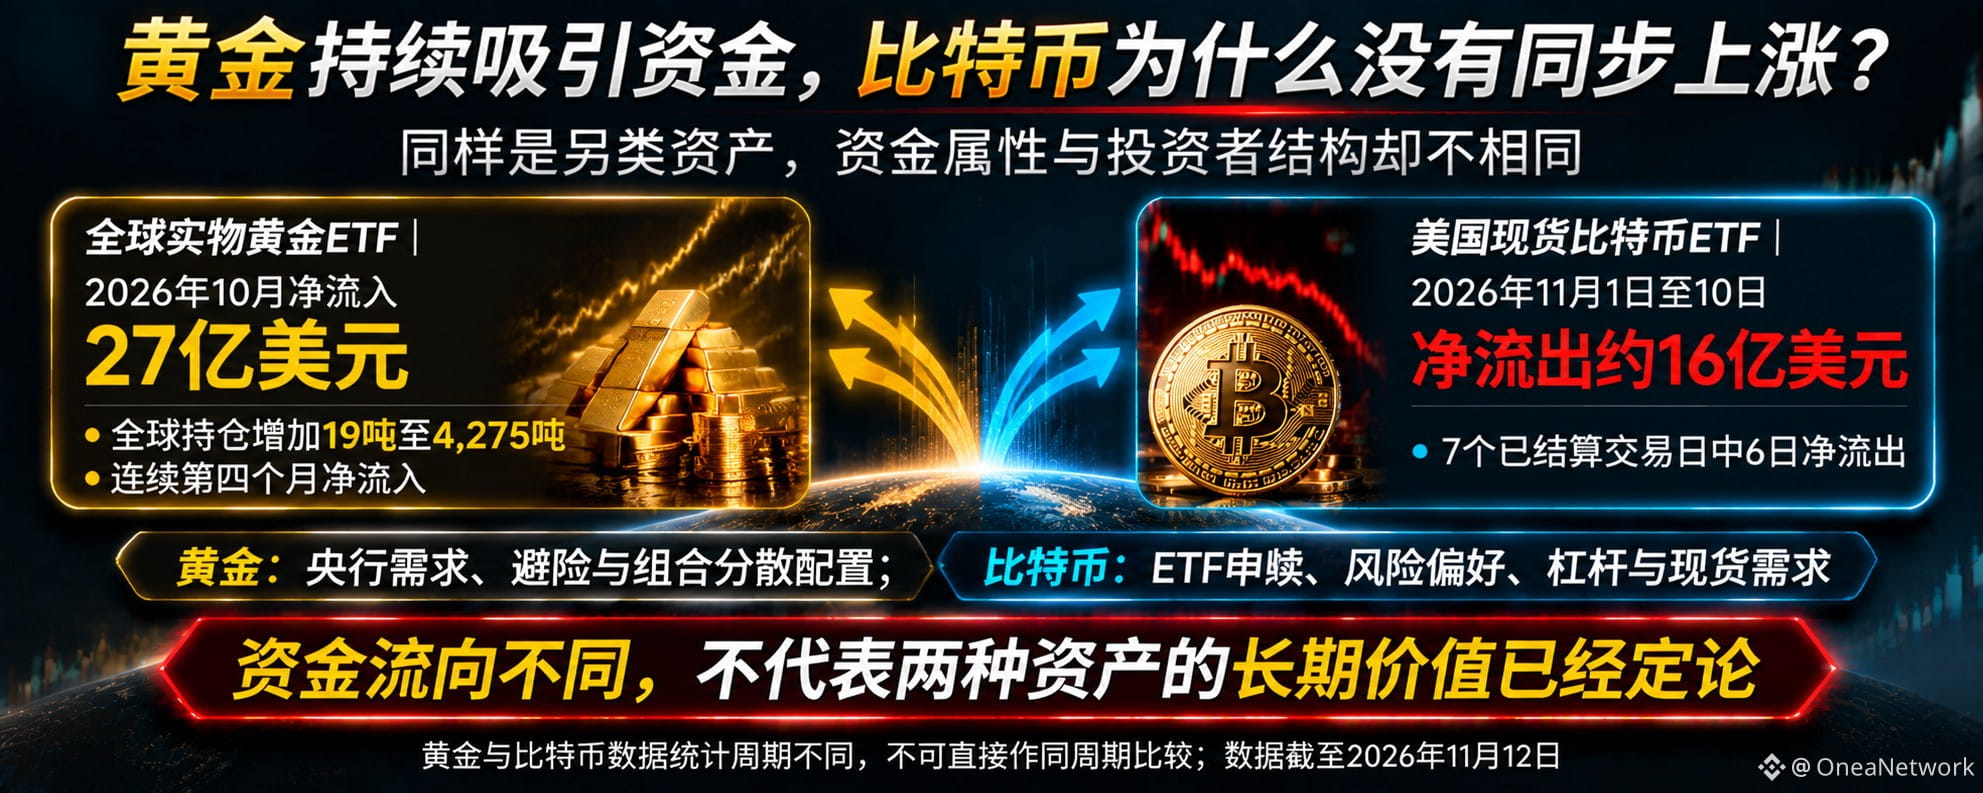
Según los datos publicados el 5 de noviembre por el Consejo Mundial del Oro, los ETF de oro físico registraron entradas netas de aproximadamente 2.700 millones de dólares en octubre de 2026, encadenando así su cuarto mes consecutivo de entradas netas. Las tenencias de los ETF de oro a nivel mundial aumentaron en 19 toneladas, hasta alcanzar las 4.275 toneladas, un nuevo récord a cierre de mes. En los diez primeros meses del año, las entradas netas acumuladas en los ETF de oro ascendieron a unos 41.000 millones de dólares.
En cambio, los ETF estadounidenses de Bitcoin al contado registraron salidas netas acumuladas de aproximadamente 1.600 millones de dólares entre el 1 y el 10 de noviembre, con salidas netas en 6 de los 7 días de negociación liquidados.
¿Por qué se da esta diferencia?
En primer lugar, el oro tiene un carácter más consolidado como activo refugio y de reserva. Los bancos centrales, las instituciones de gestión de activos a largo plazo y los inversores que buscan diversificar el riesgo pueden incluir el oro en sus carteras a largo plazo.
En segundo lugar, el perfil de los inversores en Bitcoin es más diverso. Además de los tenedores a largo plazo, hay muchos operadores atentos a las fluctuaciones de precios, las suscripciones y reembolsos de ETF y la liquidez del mercado. Por eso, los cambios en los flujos de capital a corto plazo pueden ser más pronunciados.
En tercer lugar, la dinámica de mercado de ambos activos es distinta. El oro se ve influido por la demanda de los bancos centrales, los tipos de interés reales y la geopolítica, mientras que Bitcoin también depende de los flujos hacia los ETF, el apalancamiento, la demanda al contado y la liquidez interna del mercado de las criptomonedas.
Cabe señalar que las entradas sostenidas en los ETF de oro no significan que el precio del oro suba todos los días. En octubre, el precio del oro también experimentó una corrección notable. Esto demuestra precisamente que la asignación de capital y la evolución de los precios a corto plazo no siempre coinciden.
Por lo tanto, no podemos concluir sin más que el oro esté sustituyendo a Bitcoin, ni que las salidas de capital a corto plazo de Bitcoin signifiquen que haya perdido su valor a largo plazo.
Lo que realmente merece la pena analizar es por qué los distintos inversores eligen activos diferentes y si esas decisiones están dando forma a una tendencia a largo plazo.
¿Cuál de los dos crees que tiene más probabilidades de atraer asignaciones institucionales a largo plazo durante los próximos tres años: el oro o Bitcoin?
Recientemente, los mercados financieros han mostrado un fenómeno interesante: algunos inversores consideran tanto el oro como Bitcoin activos alternativos fuera del sistema financiero tradicional, pero los flujos de capital hacia ambos han seguido tendencias claramente divergentes.
Según los datos publicados el 5 de noviembre por el Consejo Mundial del Oro, los ETF de oro físico registraron entradas netas de aproximadamente 2.700 millones de dólares en octubre de 2026, encadenando así su cuarto mes consecutivo de entradas netas. Las tenencias de los ETF de oro a nivel mundial aumentaron en 19 toneladas, hasta alcanzar las 4.275 toneladas, un nuevo récord a cierre de mes. En los diez primeros meses del año, las entradas netas acumuladas en los ETF de oro ascendieron a unos 41.000 millones de dólares.
En cambio, los ETF estadounidenses de Bitcoin al contado registraron salidas netas acumuladas de aproximadamente 1.600 millones de dólares entre el 1 y el 10 de noviembre, con salidas netas en 6 de los 7 días de negociación liquidados.
¿Por qué se da esta diferencia?
En primer lugar, el oro tiene un carácter más consolidado como activo refugio y de reserva. Los bancos centrales, las instituciones de gestión de activos a largo plazo y los inversores que buscan diversificar el riesgo pueden incluir el oro en sus carteras a largo plazo.
En segundo lugar, el perfil de los inversores en Bitcoin es más diverso. Además de los tenedores a largo plazo, hay muchos operadores atentos a las fluctuaciones de precios, las suscripciones y reembolsos de ETF y la liquidez del mercado. Por eso, los cambios en los flujos de capital a corto plazo pueden ser más pronunciados.
En tercer lugar, la dinámica de mercado de ambos activos es distinta. El oro se ve influido por la demanda de los bancos centrales, los tipos de interés reales y la geopolítica, mientras que Bitcoin también depende de los flujos hacia los ETF, el apalancamiento, la demanda al contado y la liquidez interna del mercado de las criptomonedas.
Cabe señalar que las entradas sostenidas en los ETF de oro no significan que el precio del oro suba todos los días. En octubre, el precio del oro también experimentó una corrección notable. Esto demuestra precisamente que la asignación de capital y la evolución de los precios a corto plazo no siempre coinciden.
Por lo tanto, no podemos concluir sin más que el oro esté sustituyendo a Bitcoin, ni que las salidas de capital a corto plazo de Bitcoin signifiquen que haya perdido su valor a largo plazo.
Lo que realmente merece la pena analizar es por qué los distintos inversores eligen activos diferentes y si esas decisiones están dando forma a una tendencia a largo plazo.
¿Cuál de los dos crees que tiene más probabilidades de atraer asignaciones institucionales a largo plazo durante los próximos tres años: el oro o Bitcoin?