
Informe diario del mercado de contratos|11/12: exceso de posiciones largas, el soporte se debilita
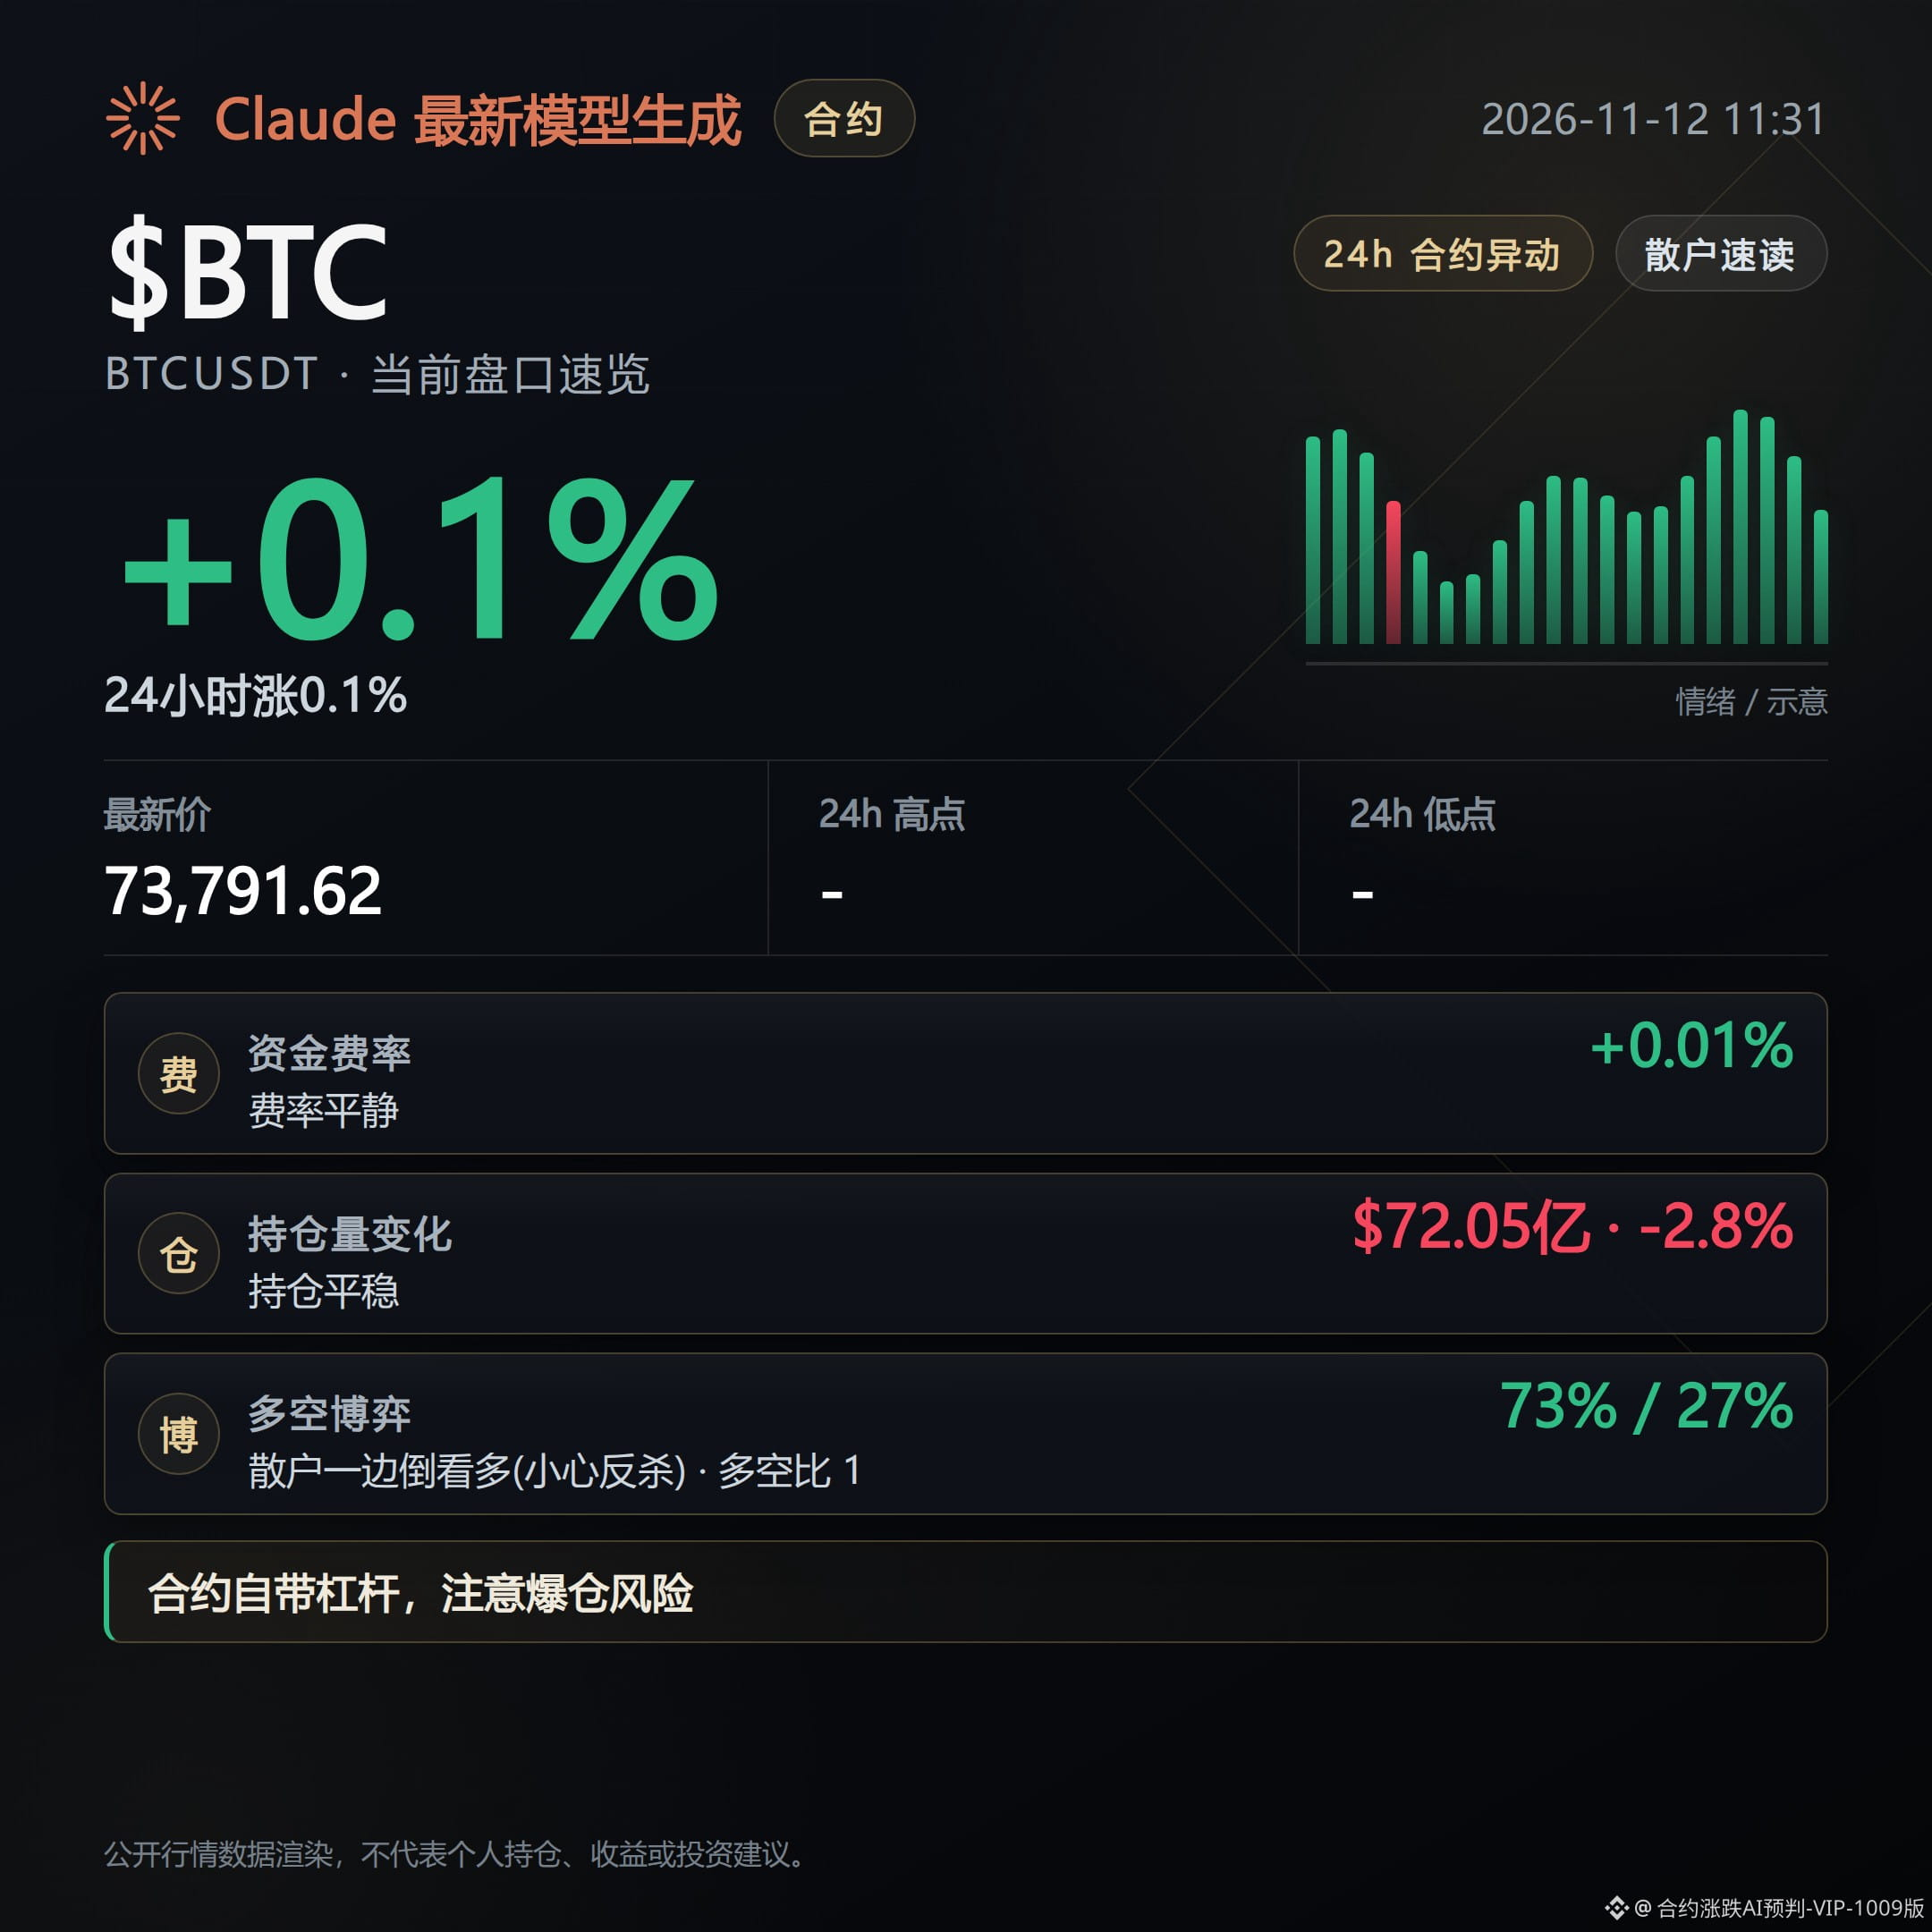
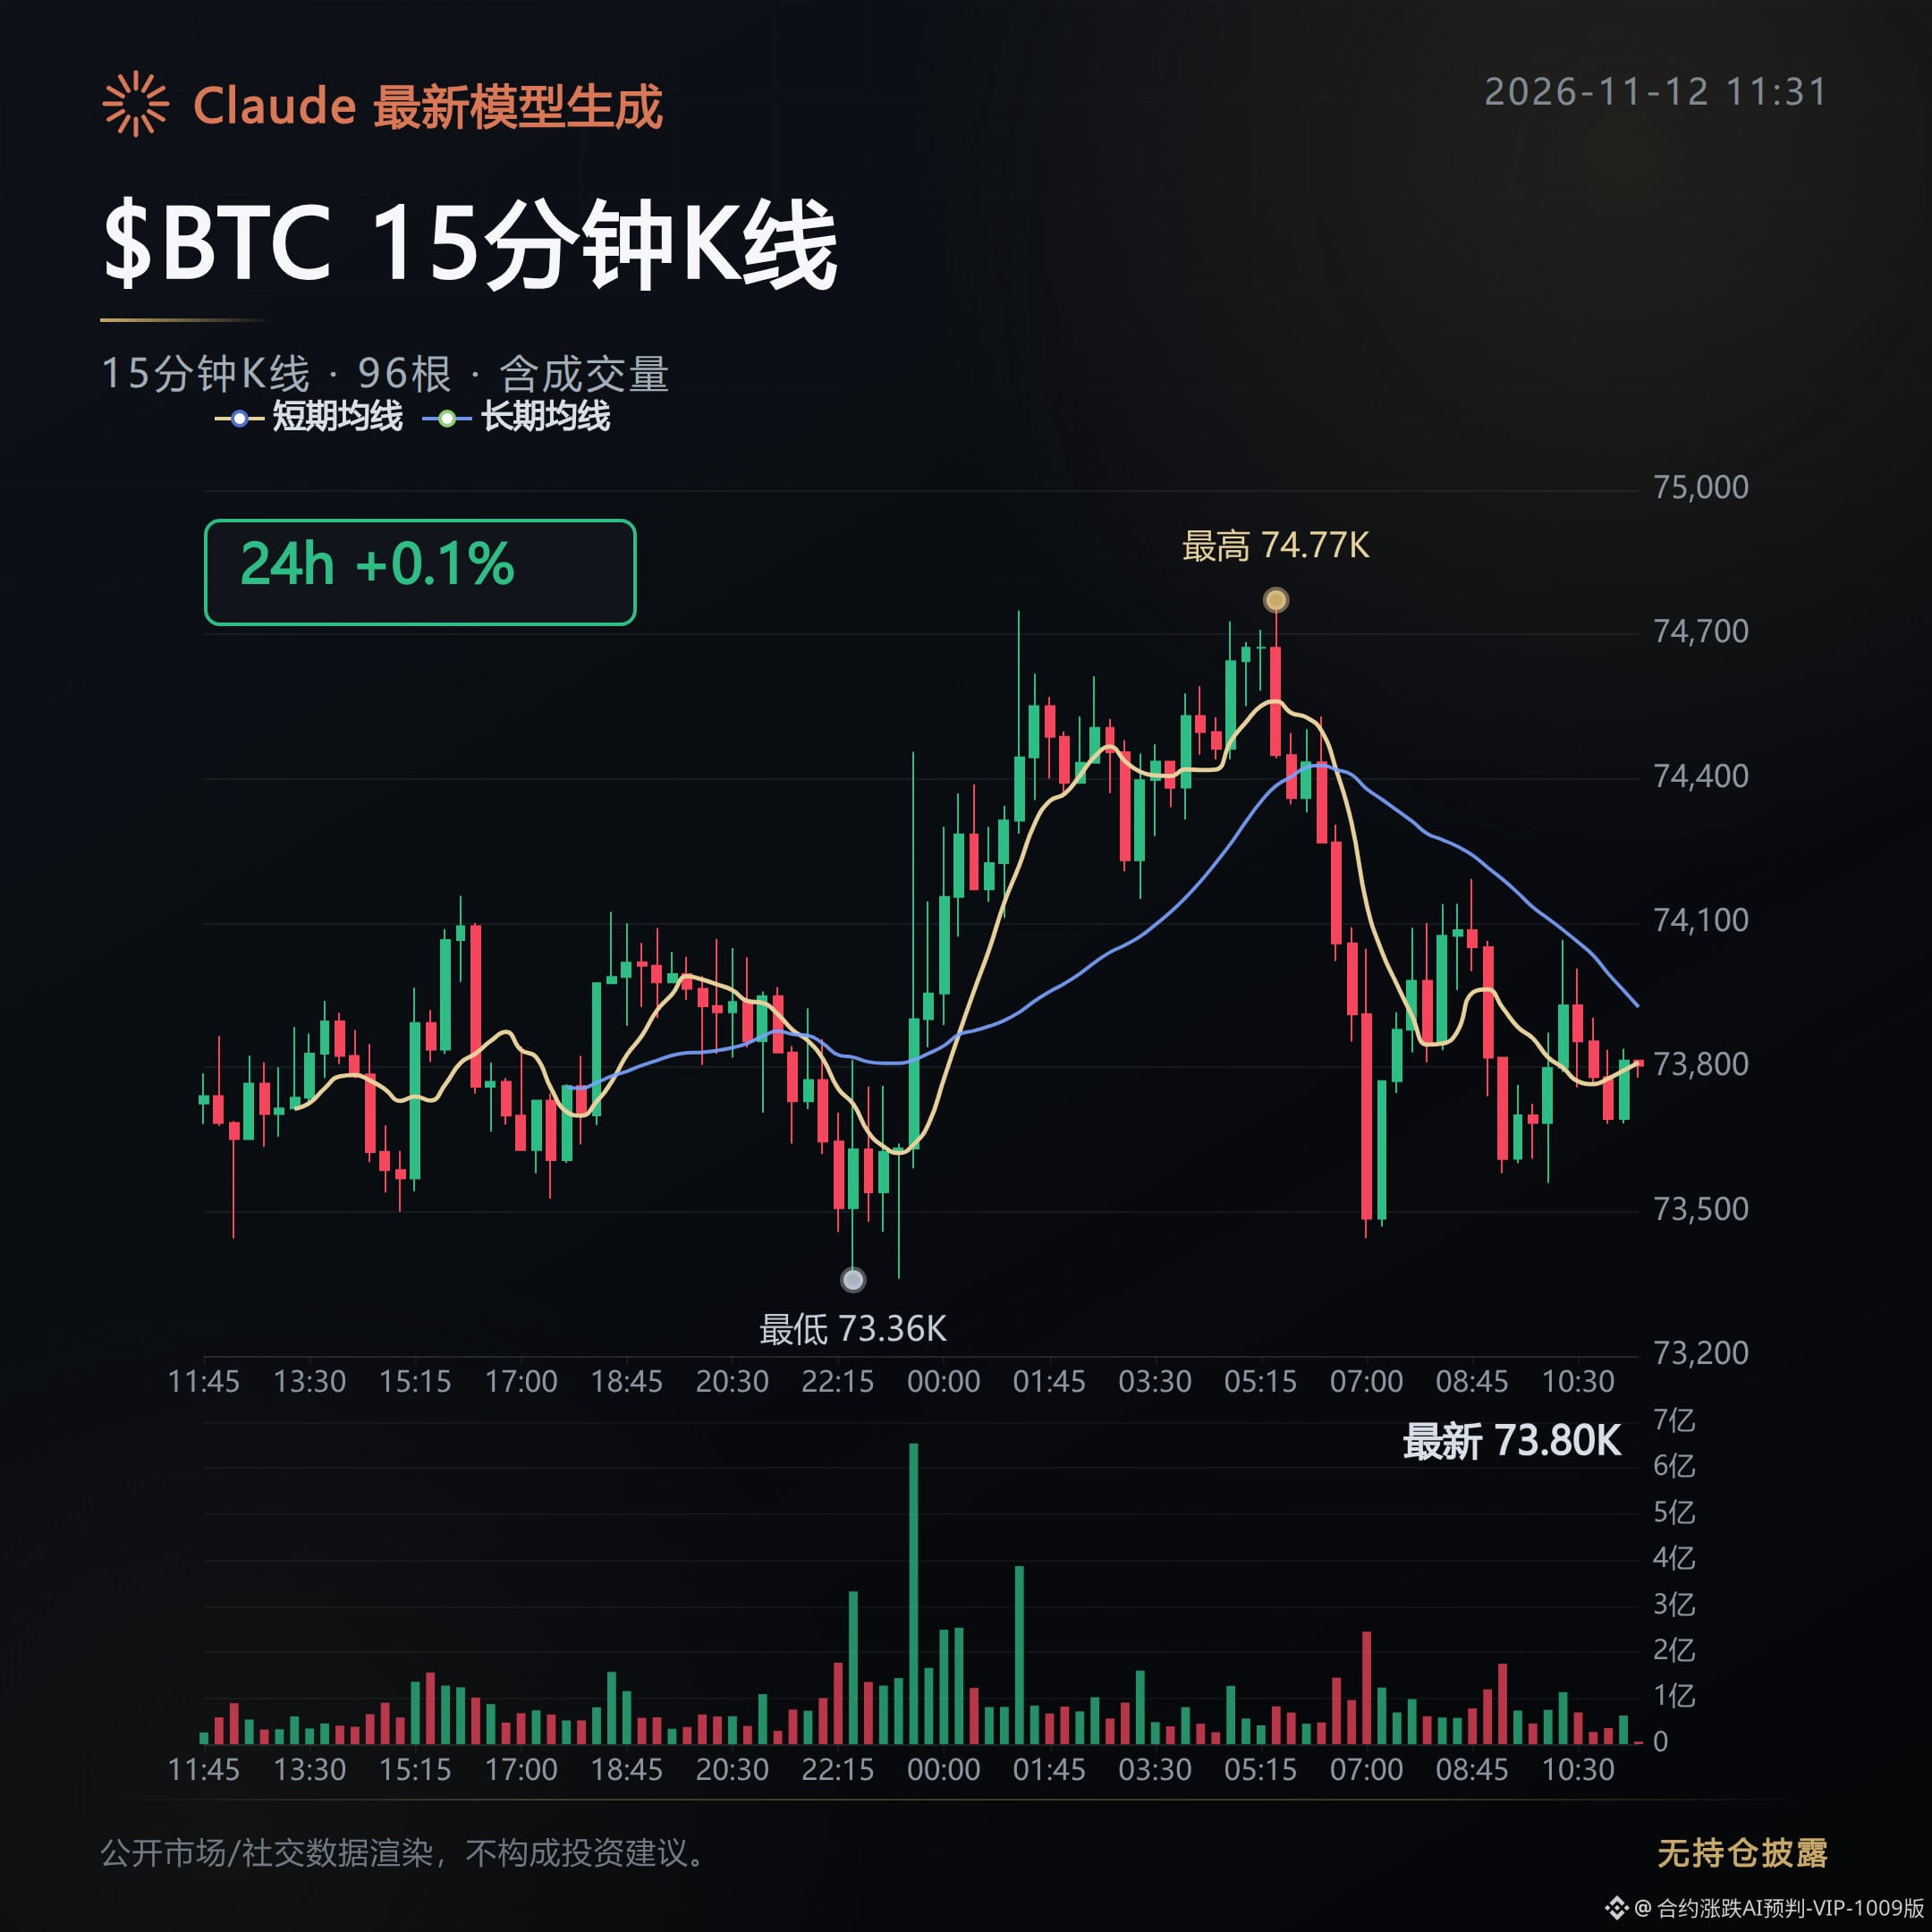
Al mediodía, a las 11:30, el precio de marca de $BTC era de 73791.62 dólares, con una subida de apenas el 0.06%, mientras que el interés abierto cayó un 2.8%, hasta los 7.205 millones de dólares.
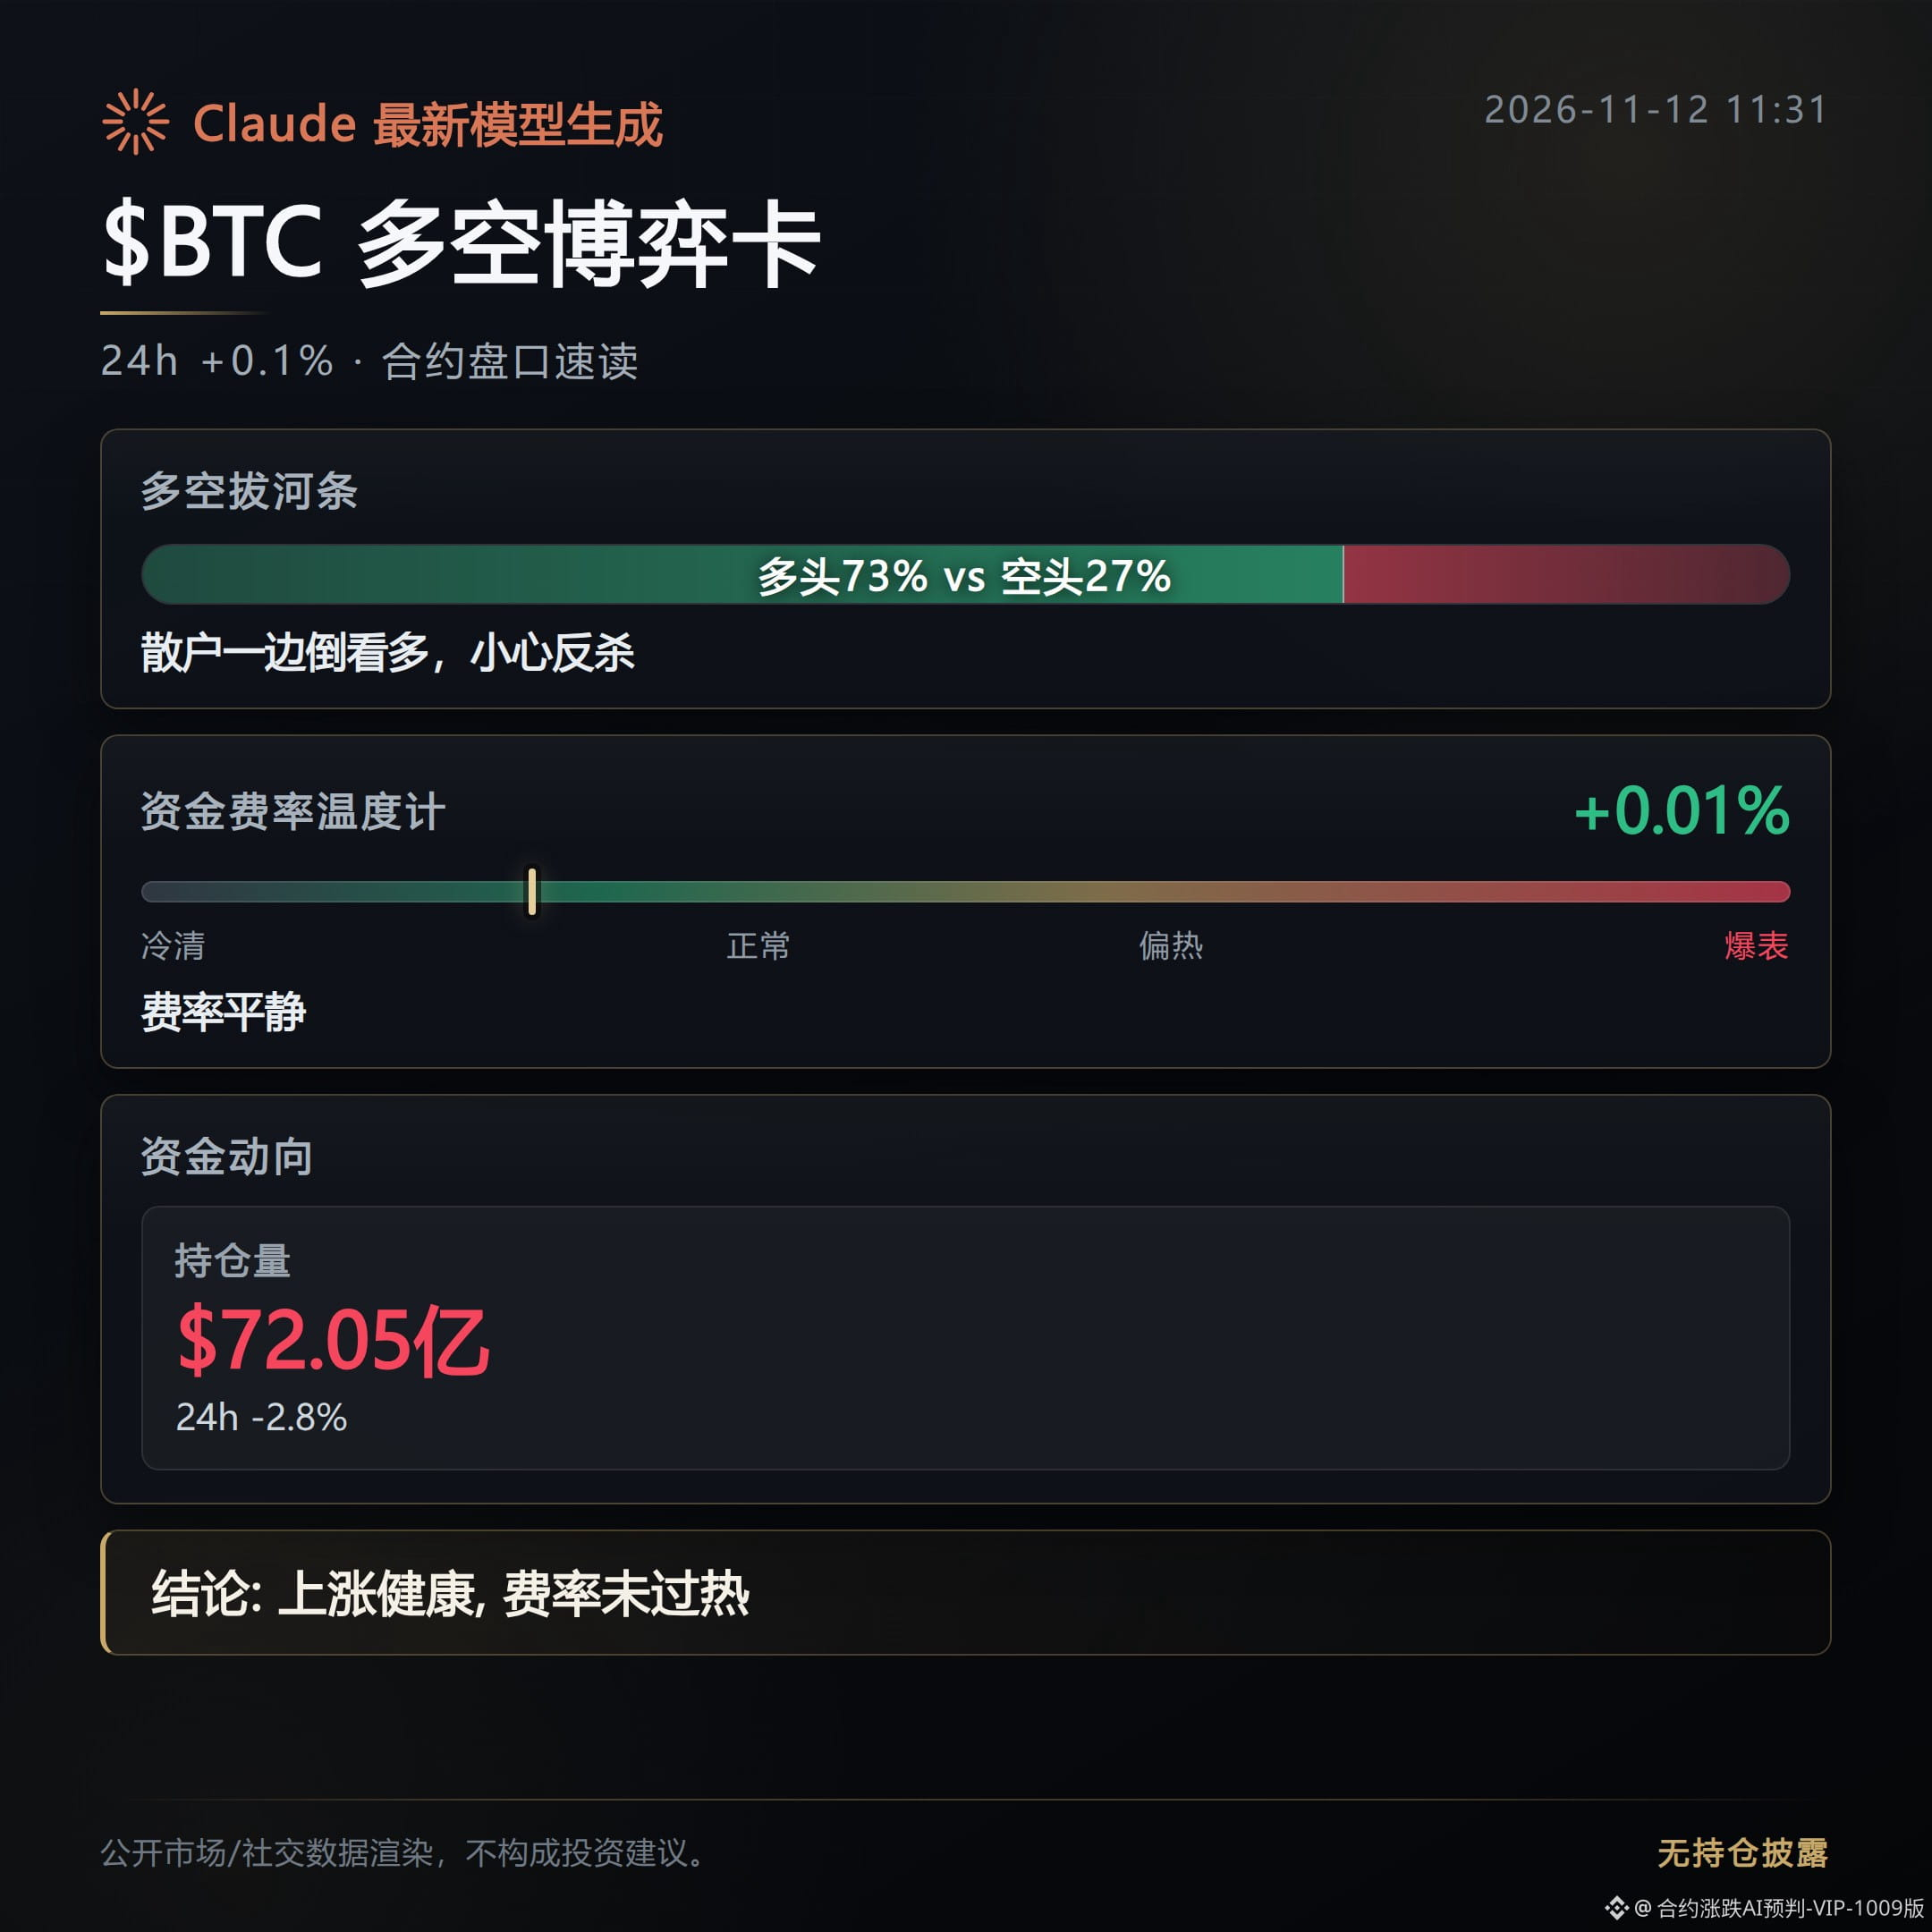
La proporción de posiciones largas sigue en el 73%, y la ratio de compras y ventas agresivas es de solo 0.82. Esto indica que se está retirando el apalancamiento y que las operaciones de venta siguen dominando; que el precio se mantenga estable no significa que el soporte se haya fortalecido.
El índice de miedo y codicia se mantuvo en 28, la oferta de stablecoins disminuyó en 14.200 millones de dólares durante los últimos 30 días y la demanda de fondos al contado también fue débil.
Al mismo tiempo, los tenedores a corto plazo transfirieron a los exchanges posiciones con pérdidas por unos 3.600 millones de dólares; la posible presión vendedora aún no ha desaparecido.
MSCI confirmó que eliminará a empresas como Strategy tras el cierre del 30 de noviembre. Los ajustes de los índices podrían seguir debilitando el soporte de los vehículos institucionales de exposición a criptomonedas.
Al mediodía, el panorama se parece más a una «defensa de las monedas grandes»: las tasas de financiación de $BTC y ETH siguen siendo positivas, mientras que la de SOL está cerca de cero y la de BNB ya ha llegado a cero.
Pero esto solo refleja concentración en posiciones apalancadas existentes, no un retorno de nuevos fondos. Para que eso ocurra, la oferta de stablecoins debe dejar de caer, debe recuperarse la demanda de fondos al contado y la ratio de compras y ventas agresivas debe superar 1; solo entonces habría indicios en contra de esta lectura.
En los contratos pequeños se acumula riesgo en ambos sentidos: la tasa de financiación de HANMI cayó hasta el -0.653%, con demasiadas posiciones cortas; la de AGPU llegó al +0.427%, lo que supone un coste demasiado alto para las posiciones largas.
Ahora hay que vigilar si el interés abierto logra dejar de caer. Si la proporción de posiciones largas se mantiene elevada mientras el interés abierto vuelve a expandirse, podrían volver a darse las condiciones para que se amplifiquen las liquidaciones a la baja.
Este contenido se generó con la ayuda de Claude Fable 5 y se ofrece únicamente como referencia informativa. Verifíquelo por su cuenta.
Al mediodía, a las 11:30, el precio de marca de $BTC era de 73791.62 dólares, con una subida de apenas el 0.06%, mientras que el interés abierto cayó un 2.8%, hasta los 7.205 millones de dólares.
La proporción de posiciones largas sigue en el 73%, y la ratio de compras y ventas agresivas es de solo 0.82. Esto indica que se está retirando el apalancamiento y que las operaciones de venta siguen dominando; que el precio se mantenga estable no significa que el soporte se haya fortalecido.
El índice de miedo y codicia se mantuvo en 28, la oferta de stablecoins disminuyó en 14.200 millones de dólares durante los últimos 30 días y la demanda de fondos al contado también fue débil.
Al mismo tiempo, los tenedores a corto plazo transfirieron a los exchanges posiciones con pérdidas por unos 3.600 millones de dólares; la posible presión vendedora aún no ha desaparecido.
MSCI confirmó que eliminará a empresas como Strategy tras el cierre del 30 de noviembre. Los ajustes de los índices podrían seguir debilitando el soporte de los vehículos institucionales de exposición a criptomonedas.
Al mediodía, el panorama se parece más a una «defensa de las monedas grandes»: las tasas de financiación de $BTC y ETH siguen siendo positivas, mientras que la de SOL está cerca de cero y la de BNB ya ha llegado a cero.
Pero esto solo refleja concentración en posiciones apalancadas existentes, no un retorno de nuevos fondos. Para que eso ocurra, la oferta de stablecoins debe dejar de caer, debe recuperarse la demanda de fondos al contado y la ratio de compras y ventas agresivas debe superar 1; solo entonces habría indicios en contra de esta lectura.
En los contratos pequeños se acumula riesgo en ambos sentidos: la tasa de financiación de HANMI cayó hasta el -0.653%, con demasiadas posiciones cortas; la de AGPU llegó al +0.427%, lo que supone un coste demasiado alto para las posiciones largas.
Ahora hay que vigilar si el interés abierto logra dejar de caer. Si la proporción de posiciones largas se mantiene elevada mientras el interés abierto vuelve a expandirse, podrían volver a darse las condiciones para que se amplifiquen las liquidaciones a la baja.
Este contenido se generó con la ayuda de Claude Fable 5 y se ofrece únicamente como referencia informativa. Verifíquelo por su cuenta.