

Hoy quiero dar un paso atrás y examinar el mercado de Bitcoin desde una perspectiva macroeconómica.
Puede que sea un enfoque relativamente convencional, pero dadas las graves limitaciones de liquidez que enfrenta actualmente Bitcoin, creo que es importante volver a analizar el contexto macroeconómico general.
Permítanme empezar con mi conclusión.
"El mercado de Bitcoin todavía no ha pasado por una fase de acumulación suficiente, y las condiciones de liquidez siguen deteriorándose. En este punto, solo podemos esperar que el mercado evite una perturbación importante. Incluso si lo logra, podría ser necesario un período mucho más prolongado de consolidación lateral de lo que muchos esperan."
Como he comentado repetidamente en análisis anteriores, las condiciones de liquidez interna de Bitcoin son extremadamente preocupantes.
La liquidez del lado comprador sigue debilitándose y el mercado está experimentando una fuerte contracción de liquidez.
En este contexto, quiero examinar la relación entre el dólar estadounidense y los ciclos de mercado de Bitcoin.
Este tema puede resultar familiar a cualquiera que haya dedicado algo de tiempo a estudiar los mercados financieros.
En general, el dólar estadounidense está estrechamente vinculado a las condiciones de liquidez global.
Al repasar los ciclos históricos de Bitcoin, nunca hemos visto que Bitcoin mantenga un mercado alcista en toda regla mientras el dólar seguía una fuerte tendencia alcista.
El ciclo bajista que comenzó en 2025 no ha sido especialmente diferente en este sentido.
Pero eso nos lleva a la pregunta más importante.
«¿De verdad estamos a punto de que el dólar estadounidense entre en una tendencia bajista sostenida?»
Para mí, esta es una de las preguntas más importantes al evaluar el mercado actual.
Analicemos objetivamente los ciclos históricos.
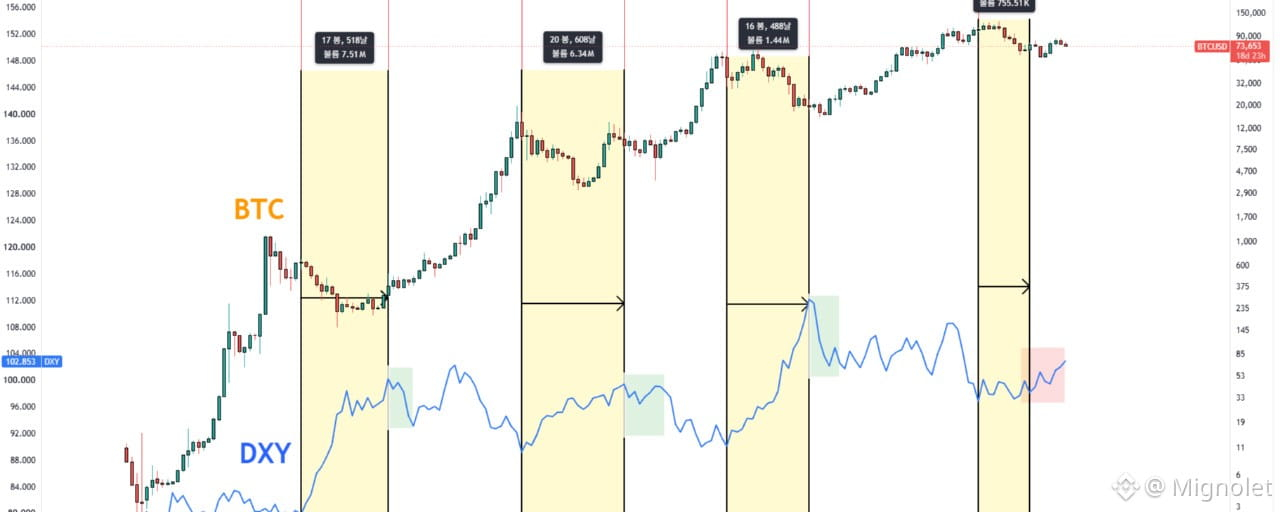
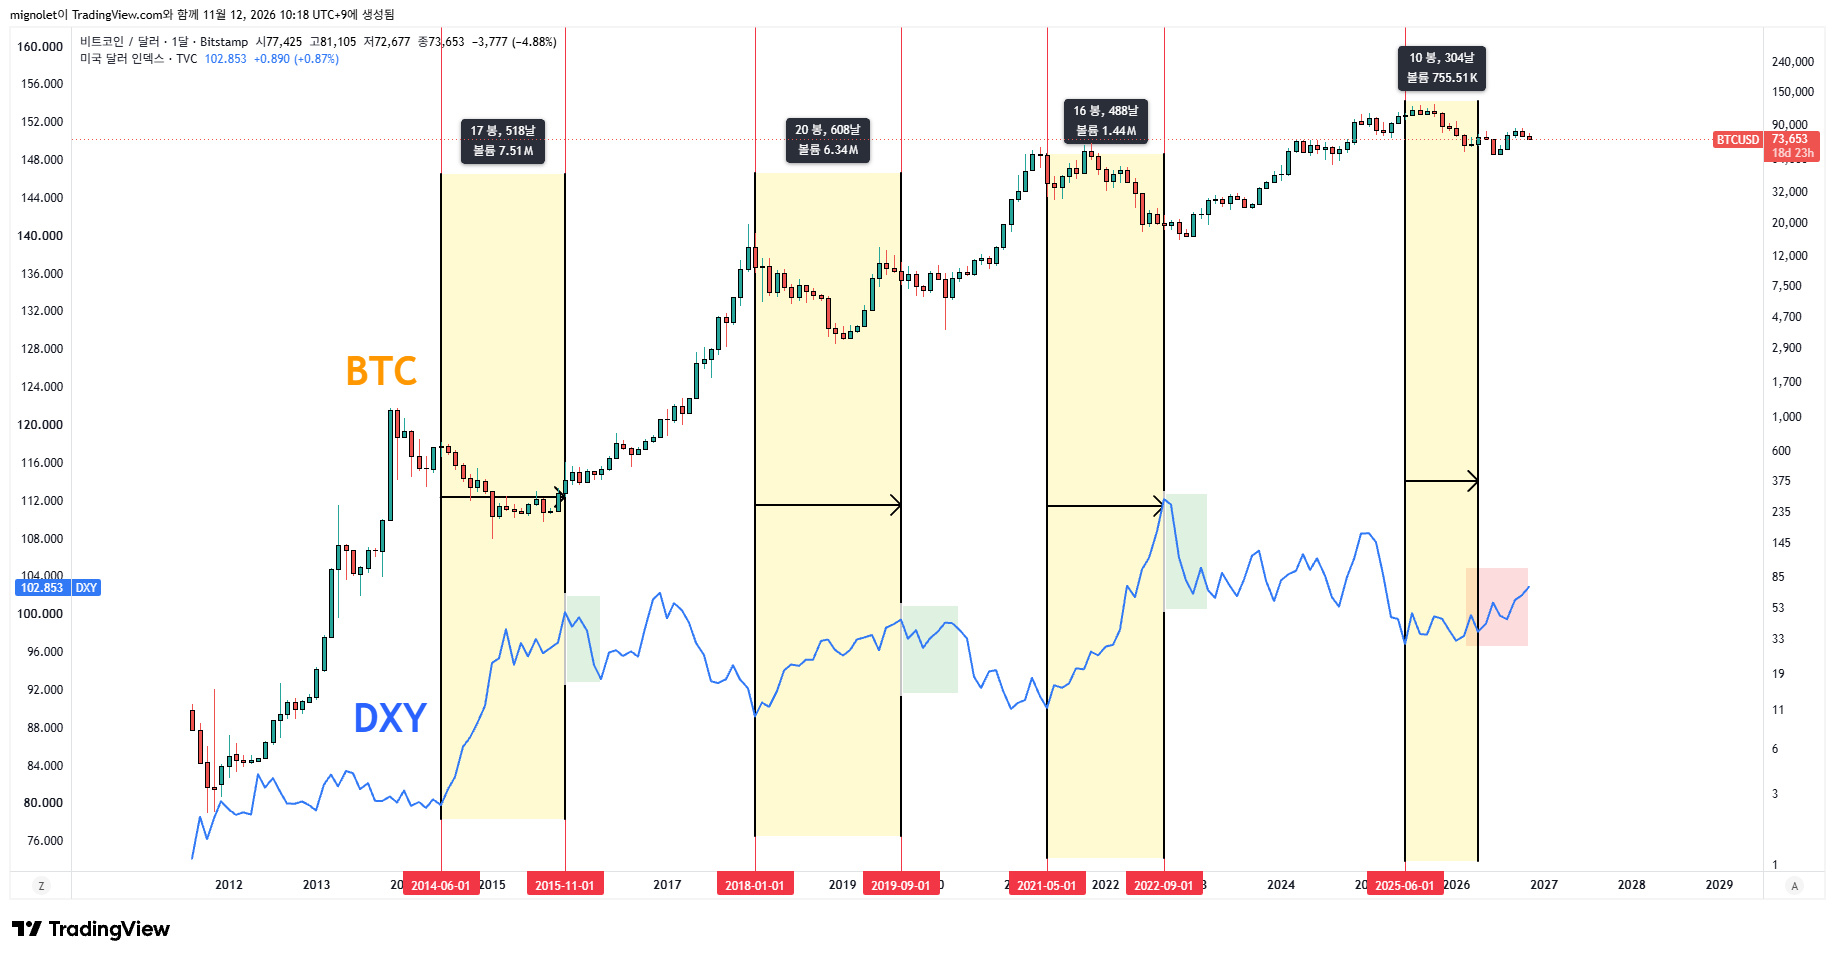
En ciclos anteriores, Bitcoin atravesó un mercado bajista prolongado antes de entrar en una importante fase alcista, cuando el dólar estadounidense comenzó un descenso sostenido.
(Imagen 1, recuadros verdes)
Pero la situación actual es fundamentalmente distinta.
En lugar de entrar en una tendencia bajista, el dólar está mostrando señales de estar estableciendo una fuerte tendencia alcista.
(Imagen 1, recuadro rojo)
Esta es la diferencia más importante entre los ciclos alcistas anteriores y el entorno de mercado al que nos enfrentamos hoy.
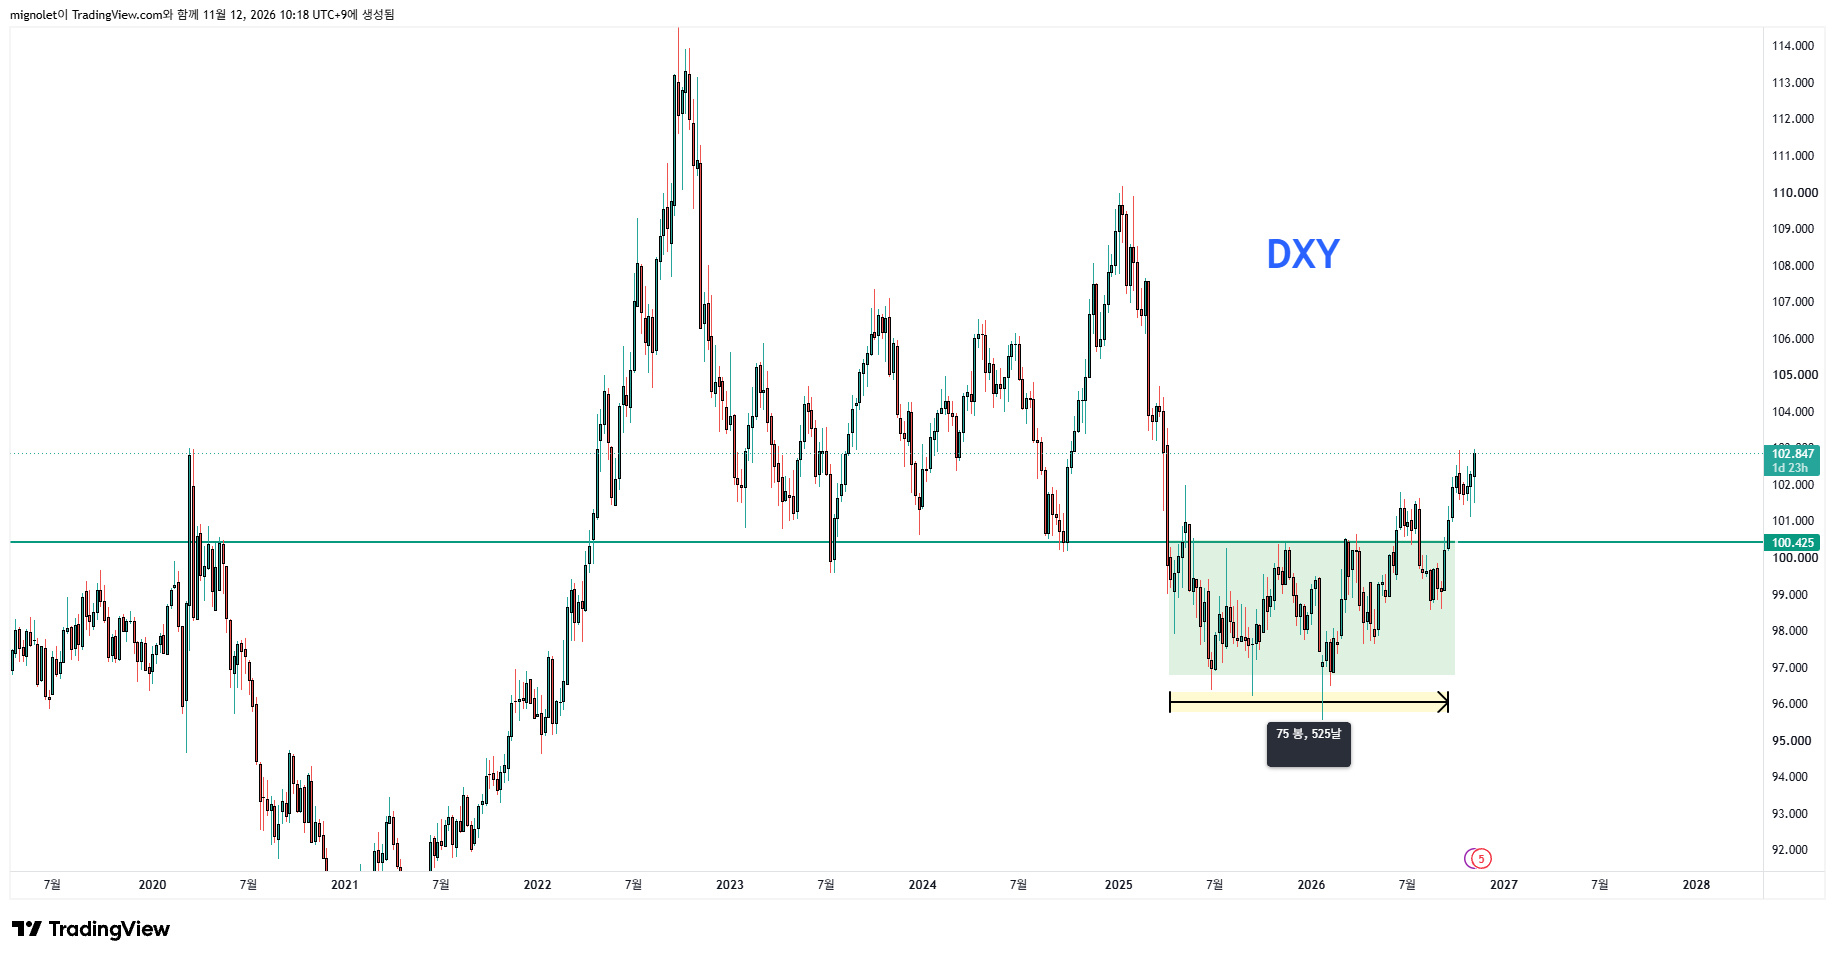
Ahora, echemos un vistazo a la Imagen 2.
El dólar estadounidense ha superado al alza un rango de negociación que se había estado formando durante más de 500 días.
Hay algo que suelo destacar en mis análisis de mercado:
«Una vez que se establece una tendencia, rara vez se revierte con facilidad».
Esto se debe a la persistencia de las tendencias.
Y esta no es una tendencia que se haya desarrollado en unas pocas semanas o meses.
Estamos ante una ruptura de un rango de consolidación que duró más de 500 días.
Eso hace que este acontecimiento sea particularmente importante.
Aunque el dólar finalmente se revierta y vuelva a caer, el proceso podría tardar considerablemente más de lo que muchos inversores anticipan.
También debemos considerar el panorama macroeconómico más amplio.
Las subidas de las tasas de interés comenzaron en el tercer trimestre de este año, mientras que el entorno político y económico en torno a las elecciones de mitad de mandato en EE. UU. apenas ha sido favorable para el mercado de las criptomonedas.
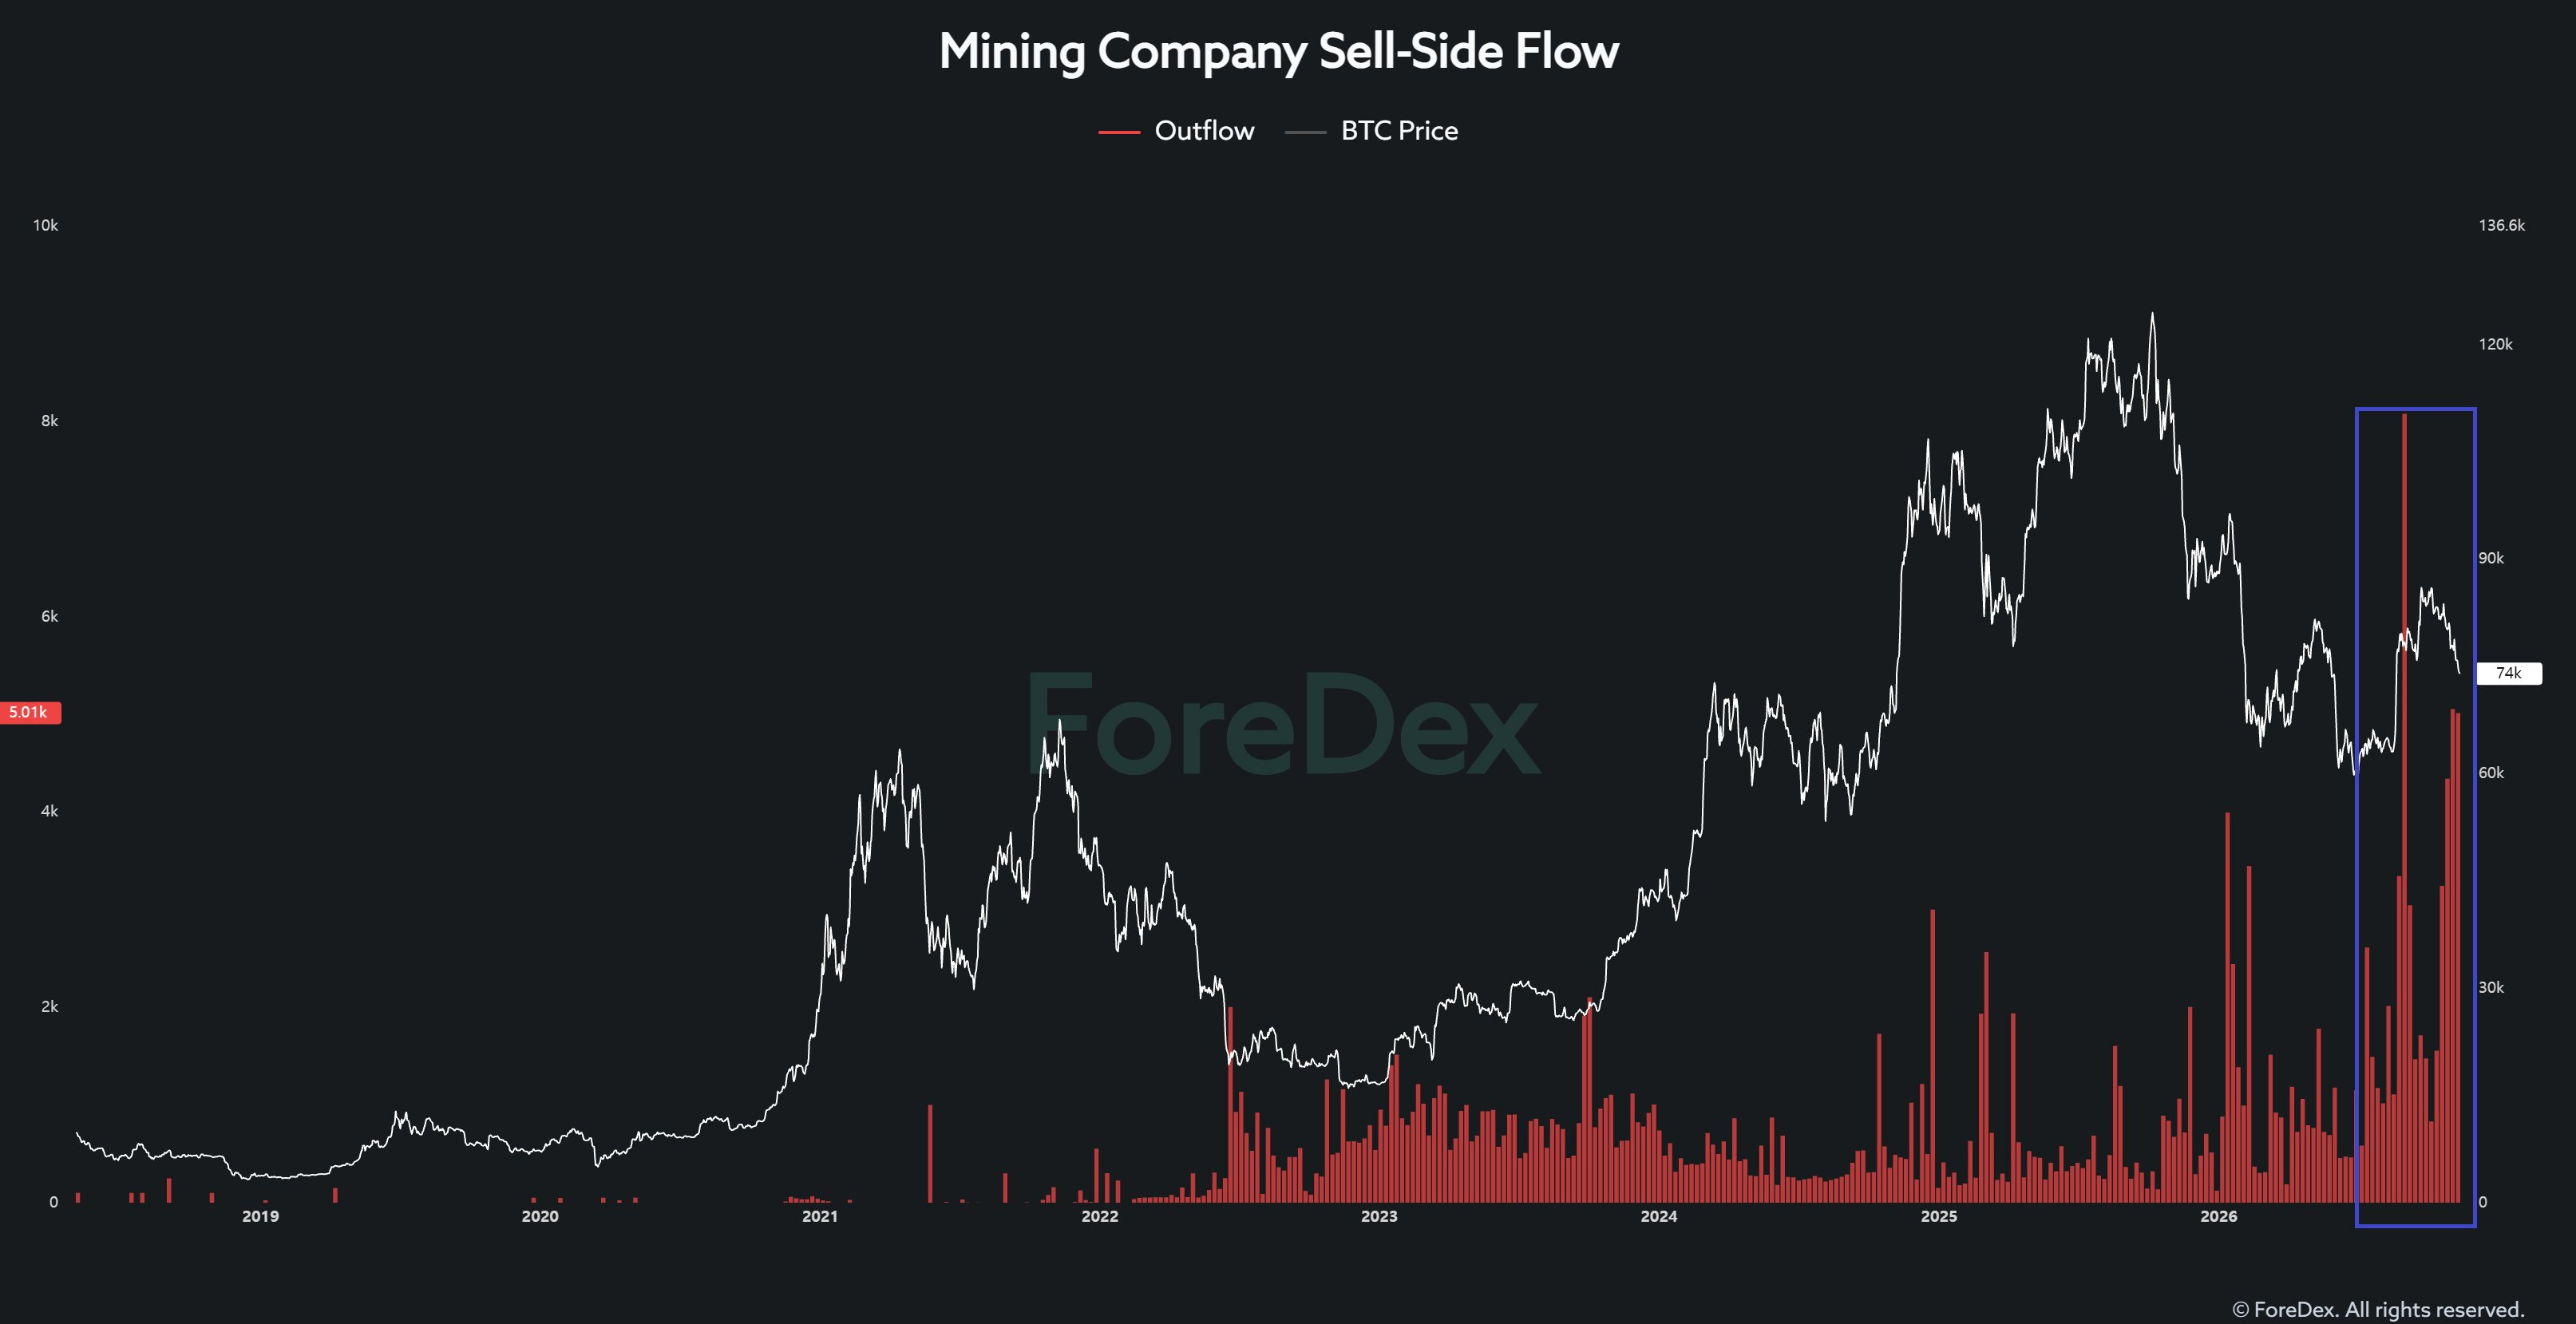
Mientras tanto, la presión vendedora de las empresas mineras de Bitcoin es otra preocupación importante.
La actividad de venta de Bitcoin por parte de las empresas mineras alcanzó niveles históricamente elevados durante el tercer y cuarto trimestre de este año.
Al mismo tiempo, muchas empresas mineras han estado orientando sus modelos de negocio hacia los centros de datos de IA.
En estas circunstancias, ¿podemos esperar razonablemente que entre una cantidad considerable de nueva liquidez en Bitcoin?
En este momento, me resulta difícil confiar en que así sea.
En última instancia, Bitcoin necesita un nuevo catalizador y una narrativa convincente capaz de atraer capital nuevo.
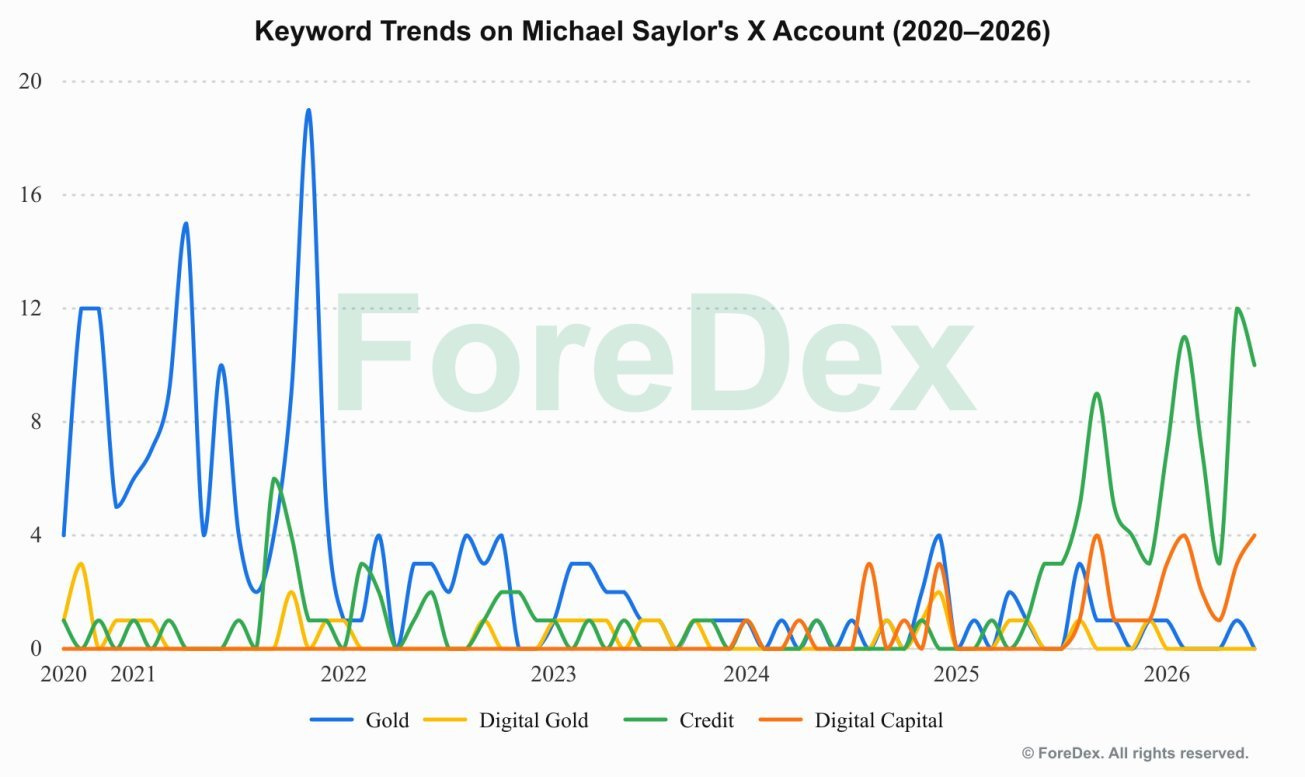
Personalmente, creo que una de las narrativas más sólidas que podría tener Bitcoin es su papel como «oro digital».
Pero también se ha producido un cambio interesante en este aspecto.
Una de las empresas que promovió con más insistencia a Bitcoin como oro digital fue Strategy.
En 2022, Strategy destacaba con frecuencia la identidad de Bitcoin como «oro digital».
Sin embargo, a partir de 2025, la empresa fue orientando cada vez más su mensaje hacia conceptos como «crédito» y «capital digital», en lugar de destacar a Bitcoin principalmente como oro digital.
Piensen en lo que eso significa.
Incluso Strategy, una de las empresas más influyentes y capaz de impulsar la narrativa del oro digital, ahora está haciendo hincapié en una narrativa distinta.
Y ahora, con la confirmación de hoy de su exclusión del índice MSCI, la incertidumbre en torno al mercado ha aumentado aún más.
Así que permítanme plantear la pregunta de nuevo.
«¿Se está recuperando realmente la liquidez en el mercado de Bitcoin?»
Bitcoin está mucho más integrado en el sistema financiero tradicional que nunca.
A través de los ETF al contado y la creciente participación institucional, las instituciones financieras tradicionales tienen cada vez más Bitcoin en sus carteras.
Como resultado, el comportamiento de su mercado está más vinculado a las condiciones macroeconómicas y a los movimientos de los mercados financieros tradicionales.
En otras palabras, Bitcoin está ahora más expuesto al entorno macroeconómico general, no menos.
Sin embargo, hoy la liquidez interna de Bitcoin sigue siendo débil, mientras que las condiciones macroeconómicas externas distan mucho de ser favorables.
En estas circunstancias, me cuesta ver cómo Bitcoin podría desafiar sin más el entorno macroeconómico general y entrar por cuenta propia en un potente ciclo alcista.
Para que Bitcoin inicie un mercado alcista genuino y sostenido, debe entrar nueva liquidez en el mercado.
Ese es el requisito fundamental.
Y esto me lleva de vuelta a mi evaluación actual.
Ahora mismo, la prioridad debería ser esperar que el mercado pueda superar este período sin sufrir un gran impacto.
Pero incluso si logramos evitar una disrupción importante, reducir el apalancamiento excesivo y resolver los desequilibrios actuales de liquidez podría requerir un período de consolidación y acumulación mucho más prolongado de lo que muchos inversores esperan.
Si los inversores esperan que Bitcoin vuelva rápidamente a una trayectoria ascendente pronunciada desde aquí, creo que podrían llevarse una decepción considerable.
Esta es también la razón por la que pienso abordar mis próximas compras de Bitcoin con un horizonte temporal mucho más amplio.
En lugar de apresurarme a volver al mercado, quiero evaluar con cuidado cómo evolucionan las condiciones de liquidez y si el mercado ha atravesado un proceso de acumulación suficiente.
Entiendo que mi perspectiva actual pueda parecer pesimista o incluso desalentadora.
Pero el propósito del análisis de mercado no es ofrecer sistemáticamente una perspectiva optimista.
Consiste en evaluar objetivamente el entorno en el que operamos y elaborar una estrategia de inversión que refleje esas condiciones.
Simplemente no creo que este sea el momento adecuado para operar de forma agresiva en el mercado de Bitcoin.
No hay necesidad de apresurarse.
Por ahora, creo que la paciencia es más importante que perseguir un posible rebote.
Prefiero esperar a que se recupere la liquidez, darle al mercado tiempo suficiente para acumular y posicionarme cuando surja una oportunidad más favorable.