2026.11.12 · Informe interno de macroeconomía global
Eje macroeconómico global de hoy: orientación central
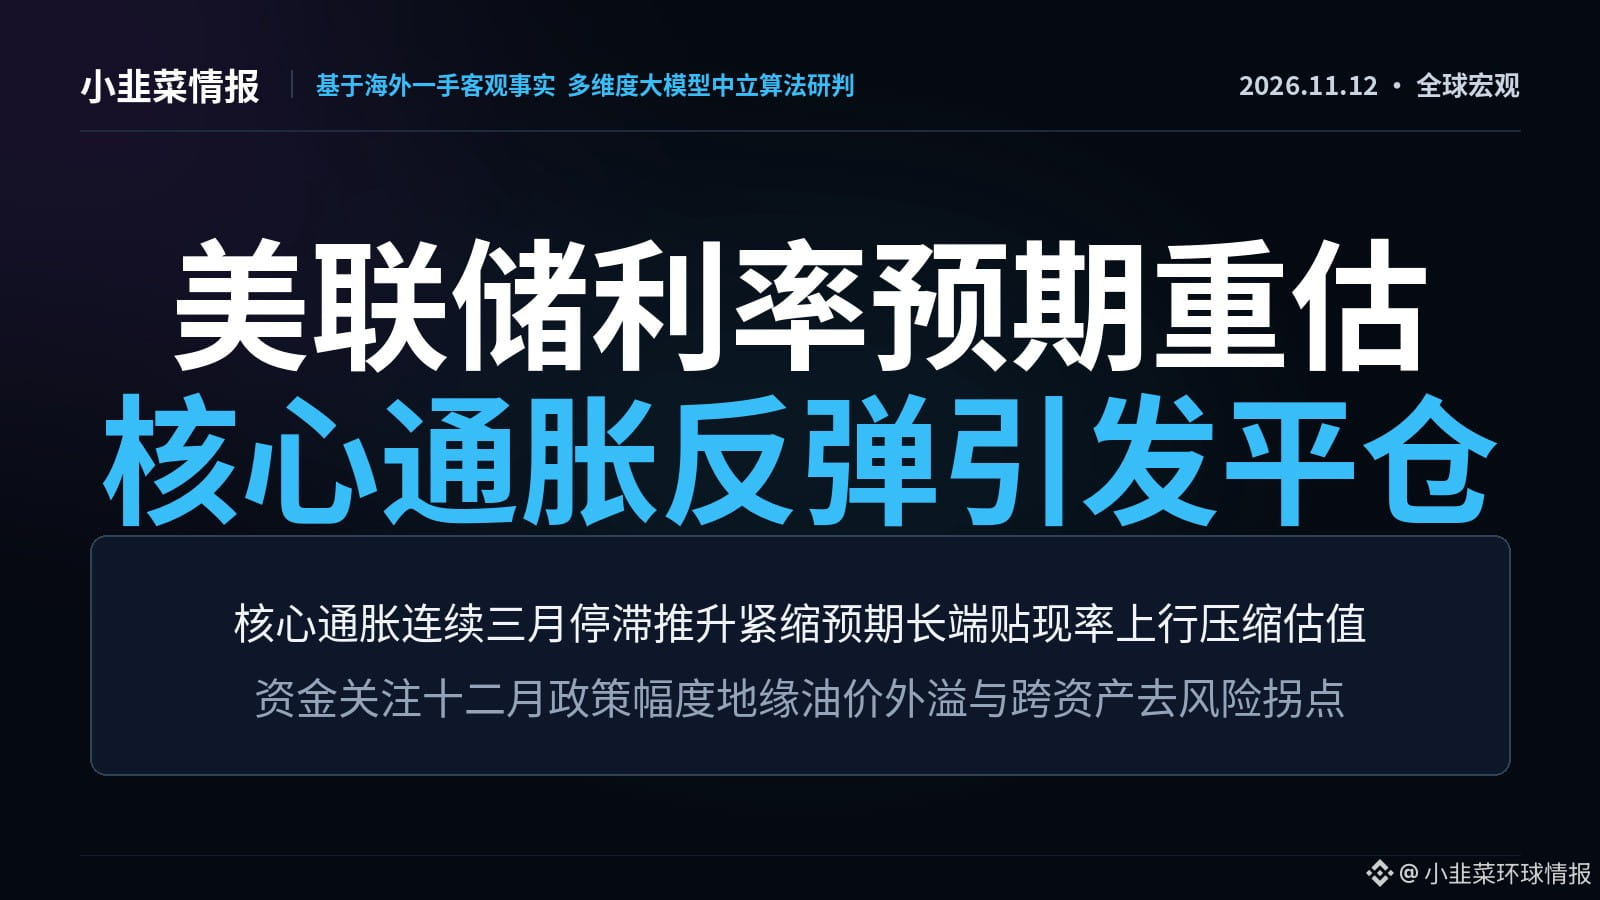
La inflación subyacente de Estados Unidos en octubre se estancó por tercer mes consecutivo en niveles elevados, revirtiendo por completo las expectativas de flexibilización. Se han prolongado considerablemente las expectativas sobre la magnitud y la duración del endurecimiento monetario posterior de la Reserva Federal. A esto se suma el aumento del riesgo de una segunda ola inflacionaria energética debido a las tensiones geopolíticas en Oriente Medio. Las tasas de descuento de múltiples clases de activos a escala global se están reconfigurando con fuerza, lo que ha llevado a los fondos de cobertura a emprender una reducción del riesgo y una liquidación de posiciones poco vistas en diez años.
Principal frente de batalla de hoy: análisis en profundidad
El estancamiento de la inflación subyacente reconfigura la trayectoria de los tipos de interés y desencadena la mayor liquidación de posiciones para reducir riesgos en los mercados globales en diez años: la variación mensual del IPC subyacente de Estados Unidos en octubre se estancó en el 0.3% por tercer mes consecutivo. Las instituciones han retrasado hasta finales de 2027 el momento previsto para los recortes de tipos; el mercado de derivados ya descuenta por completo una subida en diciembre y ha generado un debate más agresivo sobre una subida de 50 puntos básicos. Durante la primera semana de noviembre, los fondos de cobertura iniciaron la ola de liquidación de posiciones largas más intensa en más de diez años. 【Análisis en profundidad】La transmisión de los altos precios del petróleo a los servicios subyacentes ha desmoronado por completo las expectativas de una moderación de la inflación. La menor contundencia de las indicaciones prospectivas de la Reserva Federal ha ampliado la dispersión de las valoraciones del tipo terminal. El nivel central de las tasas de descuento a largo plazo está subiendo de forma sistémica: esto no solo erosiona gravemente la rentabilidad de los activos sobrevalorados con grandes necesidades de capital, como la infraestructura de IA, sino que también absorbe liquidez de distintos mercados mediante un dólar fuerte, obligando al capital apalancado a contraerse de forma defensiva.
Radar panorámico de movimientos cuantitativos
• Oferta geopolítica de energía: el crudo Brent subió hasta los 93.90 dólares. Las negociaciones de paz en Oriente Medio están estancadas y el transporte por el estrecho se ve obstaculizado; las exportaciones de productos refinados apenas se han recuperado hasta el 35%. El repunte de los costos energéticos intensifica la presión inflacionaria global derivada de una segunda ola.
• Reconfiguración de las reservas soberanas: los bancos centrales de todo el mundo compraron más de 321 toneladas de oro en el tercer trimestre, la quinta mayor acumulación trimestral de la historia. Ante unos tipos de interés elevados durante mucho tiempo y la normalización de las fricciones geopolíticas, los fondos soberanos siguen sustituyendo las reservas fiduciarias tradicionales para protegerse del riesgo de crédito.
Mapa de tensiones y observación del mercado
Cadena de transmisión: el estancamiento geopolítico eleva la prima del crudo -\u003e aumenta las expectativas de inflación y refuerza la trayectoria de subidas de tipos -\u003e impulsa el alza de las tasas de descuento y la reducción del riesgo entre distintas clases de activos. En las próximas 24 a 48 horas, conviene seguir de cerca el umbral de intervención de 159.00 para el dólar frente al yen, el nivel de consolidación de 88.00 dólares del crudo WTI y el retrasado cambio en los inventarios de crudo de la EIA.
Aviso legal: Este boletín se limita a recopilar y organizar información pública global de las últimas 24 horas y datos objetivos del mercado, así como a realizar inferencias lógicas. No constituye asesoramiento de inversión, oferta de compra o venta ni fundamento para tomar decisiones operativas. Los mercados conllevan riesgos; tome decisiones con cautela.
Eje macroeconómico global de hoy: orientación central
La inflación subyacente de Estados Unidos en octubre se estancó por tercer mes consecutivo en niveles elevados, revirtiendo por completo las expectativas de flexibilización. Se han prolongado considerablemente las expectativas sobre la magnitud y la duración del endurecimiento monetario posterior de la Reserva Federal. A esto se suma el aumento del riesgo de una segunda ola inflacionaria energética debido a las tensiones geopolíticas en Oriente Medio. Las tasas de descuento de múltiples clases de activos a escala global se están reconfigurando con fuerza, lo que ha llevado a los fondos de cobertura a emprender una reducción del riesgo y una liquidación de posiciones poco vistas en diez años.
Principal frente de batalla de hoy: análisis en profundidad
El estancamiento de la inflación subyacente reconfigura la trayectoria de los tipos de interés y desencadena la mayor liquidación de posiciones para reducir riesgos en los mercados globales en diez años: la variación mensual del IPC subyacente de Estados Unidos en octubre se estancó en el 0.3% por tercer mes consecutivo. Las instituciones han retrasado hasta finales de 2027 el momento previsto para los recortes de tipos; el mercado de derivados ya descuenta por completo una subida en diciembre y ha generado un debate más agresivo sobre una subida de 50 puntos básicos. Durante la primera semana de noviembre, los fondos de cobertura iniciaron la ola de liquidación de posiciones largas más intensa en más de diez años. 【Análisis en profundidad】La transmisión de los altos precios del petróleo a los servicios subyacentes ha desmoronado por completo las expectativas de una moderación de la inflación. La menor contundencia de las indicaciones prospectivas de la Reserva Federal ha ampliado la dispersión de las valoraciones del tipo terminal. El nivel central de las tasas de descuento a largo plazo está subiendo de forma sistémica: esto no solo erosiona gravemente la rentabilidad de los activos sobrevalorados con grandes necesidades de capital, como la infraestructura de IA, sino que también absorbe liquidez de distintos mercados mediante un dólar fuerte, obligando al capital apalancado a contraerse de forma defensiva.
Radar panorámico de movimientos cuantitativos
• Oferta geopolítica de energía: el crudo Brent subió hasta los 93.90 dólares. Las negociaciones de paz en Oriente Medio están estancadas y el transporte por el estrecho se ve obstaculizado; las exportaciones de productos refinados apenas se han recuperado hasta el 35%. El repunte de los costos energéticos intensifica la presión inflacionaria global derivada de una segunda ola.
• Reconfiguración de las reservas soberanas: los bancos centrales de todo el mundo compraron más de 321 toneladas de oro en el tercer trimestre, la quinta mayor acumulación trimestral de la historia. Ante unos tipos de interés elevados durante mucho tiempo y la normalización de las fricciones geopolíticas, los fondos soberanos siguen sustituyendo las reservas fiduciarias tradicionales para protegerse del riesgo de crédito.
Mapa de tensiones y observación del mercado
Cadena de transmisión: el estancamiento geopolítico eleva la prima del crudo -\u003e aumenta las expectativas de inflación y refuerza la trayectoria de subidas de tipos -\u003e impulsa el alza de las tasas de descuento y la reducción del riesgo entre distintas clases de activos. En las próximas 24 a 48 horas, conviene seguir de cerca el umbral de intervención de 159.00 para el dólar frente al yen, el nivel de consolidación de 88.00 dólares del crudo WTI y el retrasado cambio en los inventarios de crudo de la EIA.
Aviso legal: Este boletín se limita a recopilar y organizar información pública global de las últimas 24 horas y datos objetivos del mercado, así como a realizar inferencias lógicas. No constituye asesoramiento de inversión, oferta de compra o venta ni fundamento para tomar decisiones operativas. Los mercados conllevan riesgos; tome decisiones con cautela.