
Gente, cuando hablamos de DeFi, a muchos lo primero que se les viene a la cabeza sigue siendo: APY, minería de liquidez y la carrera por inflar el TVL. En los primeros años del DeFi Summer, la dinámica era sencilla y directa: los protocolos repartían tokens como incentivo, la gente depositaba sus monedas para minar y el TVL se disparaba, dando la impresión de que todo estaba en plena efervescencia. Pero detrás se escondía una enorme burbuja: el dinero se quedaba dormido en los pools y nadie lo pedía prestado. Bastaba con reducir las recompensas para que los fondos salieran en masa ese mismo día. El entusiasmo era fingido y la demanda, inexistente.
Pero ahora DeFi ha cambiado de rumbo silenciosamente. Ya no depende de los incentivos en tokens para sobrevivir: espera la llegada de activos con flujos de caja reales, como las stablecoins y los RWA, para construir un sistema financiero on-chain capaz de funcionar por sí mismo: unos depositan dinero y cobran intereses, otros piden préstamos para apalancarse, otros ofrecen activos como garantía a cambio de liquidez y otros negocian tipos de interés y rendimientos futuros. En pocas palabras: DeFi está pasando de ser un «juego de minería» a convertirse en una auténtica infraestructura de crédito y generación de rendimientos.
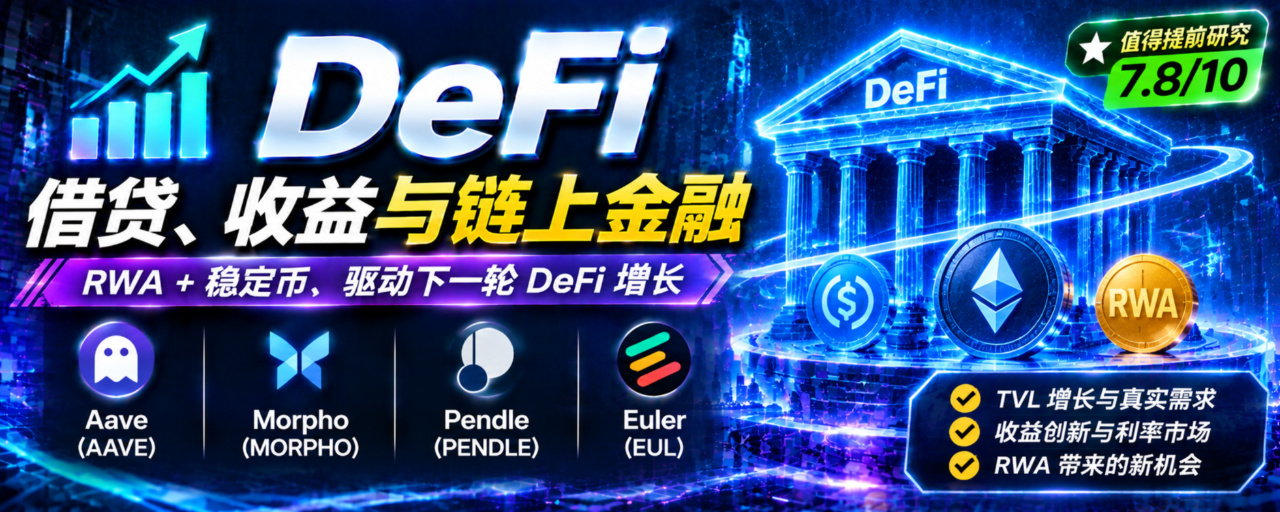
Hoy no vamos a llenar esto de fórmulas aburridas. Vamos a analizar cuatro proyectos representativos —Aave, Morpho, Pendle y Euler— para entender bien qué lugar ocupa cada uno, cuáles son sus ventajas y qué grandes riesgos se esconden tras sus llamativas cifras.
Primero, aclaremos la lógica de fondo: ¿por qué vale la pena volver a profundizar en DeFi ahora? El primer pilar son las stablecoins. Las stablecoins son la «moneda base» de todo el sistema financiero on-chain. A medida que crecen USDC y USDT, quienes las tienen empiezan naturalmente a buscar servicios financieros: no quieren dejar sus fondos inactivos y prefieren depositarlos para ganar intereses; al operar, quieren usarlas como garantía para pedir préstamos y apalancarse; las instituciones que reciben stablecoins necesitan herramientas on-chain para gestionar fondos y obtener financiación a corto plazo. Las stablecoins no son solo un instrumento intermedio para comprar y vender criptomonedas: son la fuente constante de capital para el mercado de préstamos DeFi.
El segundo motor de crecimiento son los RWA, de los que todo el mundo habla. En las finanzas tradicionales, los bonos del Tesoro, los fondos del mercado monetario y los bonos corporativos son activos que generan flujos de caja estables por naturaleza, y su volumen es muchas veces superior al de los activos nativos del mundo cripto. Tokenizar estos activos y llevarlos a la blockchain tiene una gran importancia para DeFi: amplía directamente el conjunto de garantías, que ya no se limita a activos cripto muy volátiles como ETH y BTC. Los bonos del Tesoro tokenizados tienen bajo riesgo y rendimientos estables, por lo que son muy adecuados como garantías subyacentes y pueden atraer capital institucional. Pero aquí hay algo que conviene destacar para evitar errores: tokenización ≠ propiedad directa del activo subyacente. Hay que verificar por separado quién es el custodio, qué establecen los acuerdos legales, si se pueden rescatar los activos, si pueden congelarse y cómo se aísla el patrimonio en caso de quiebra. Mucha gente ve las siglas RWA y se lanza de cabeza, sin prestar atención a los riesgos legales y de custodia; al final, se mete en un buen lío.
El tercer cambio fundamental: el criterio de evaluación pasa del TVL a la utilización del capital. Antes, para analizar DeFi, la gente abría DeFiLlama y comparaba directamente el TVL; el que tuviera la cifra más alta era el líder. Ese criterio ya quedó obsoleto. El TVL solo muestra el dinero que se ha depositado; Active Loans refleja el dinero que realmente se ha prestado y que genera actividad financiera. Si hay miles de millones de dólares durmiendo en un fondo sin que nadie los pida prestados, la utilización es muy baja y los rendimientos de los depósitos dependen por completo de los subsidios del protocolo: esa prosperidad es ficticia. Para que el ciclo DeFi sea saludable, se necesitan tres elementos: proveedores dispuestos a depositar fondos, prestatarios con una demanda real y mecanismos sólidos de gestión de riesgos y liquidación. El resultado final debe ser un ingreso sostenible para el protocolo.
I. Estos cuatro proyectos no compiten en el mismo segmento
Mucha gente los compara entre sí como si todos fueran plataformas de préstamos, pero en realidad sus funciones son muy distintas y, juntas, conforman un ciclo financiero on-chain completo: entrada de capital (stablecoins, RWA y criptoactivos) → infraestructura de préstamos (Aave, Morpho y Euler) → segmentación y valoración de rendimientos (Pendle) → gestión de riesgos, liquidaciones y oráculos → generación de intereses, comisiones e ingresos para el protocolo.
Aave: un gran banco integral que crea fondos de liquidez enormes y apuesta por la escala.
Morpho: infraestructura de crédito de base que presta servicios a plataformas externas y ofrece mercados modulares a medida.
Pendle: un exchange especializado en operar con «rendimientos futuros» y en anticipar las tasas de interés.
Euler: una fábrica de préstamos personalizados que apuesta por la flexibilidad para crear mercados y por una sólida separación de riesgos.
Vamos a analizarlos uno por uno, con calma.
Aave (AAVE): el veterano gigante de los préstamos DeFi; V4 será su prueba decisiva
Para la mayoría de la gente, Aave es el primer punto de contacto con los préstamos DeFi. Su principal ventaja no es tener un código sofisticado, sino haber acumulado durante años liquidez, reconocimiento de marca y experiencia en gestión de riesgos. Tras expandirse a varias cadenas, su barrera de confianza entre usuarios y capital es difícil de superar.
La actualización más importante es Aave V4, con su arquitectura Hub & Spoke, un diseño que encaja muy bien con la tendencia de los RWA. En pocas palabras: el Hub es un fondo de liquidez compartido y cada Spoke es un mercado independiente. Cada Spoke puede establecer por separado los ratios de garantía, las reglas de liquidación y los oráculos; los riesgos quedan aislados entre sí, pero todos pueden compartir los fondos del Hub. Antes, jamás se habrían puesto bonos del Tesoro y altcoins muy volátiles en un mismo fondo: bastaba con que uno quebrara para perjudicar a todo el fondo. Con V4, los bonos del Tesoro tokenizados pueden tener su propio Spoke, los activos bursátiles otro y los criptoactivos uno distinto. Los riesgos quedan separados, la liquidez se comparte y el sistema se adapta perfectamente a las necesidades del capital institucional de los RWA. Aave ya ha desplegado V4 en las redes Avalanche, Base y Circle Arc, e incluso ha lanzado mercados de acciones tokenizadas. Su ambición está clara: no limitarse a los préstamos dentro del mundo cripto, sino extenderse a los activos tokenizados tradicionales.
Las cifras son sólidas: los depósitos rondan los 30.000 millones, los préstamos pendientes ascienden a 12.000 millones y los ingresos acumulados del protocolo este año superan los 80 millones. Lo más destacable del token AAVE es el mecanismo de recompra aprobado por la DAO, que destina un presupuesto anual de 50 millones de dólares a recomprar tokens con los ingresos del protocolo. Pero también hay que verlo con sensatez: el presupuesto para recompras ≠ recompras efectivas; hay que observar si los ingresos del protocolo se mantienen y si las recompras se llevan a cabo de forma sostenida. Sus riesgos también son muy reales: al ser el mayor protocolo de préstamos, sería el más afectado si se produjera un cisne negro, una cadena de liquidaciones o un problema con los oráculos.
En una frase: Aave es una acción de gran capitalización del crédito on-chain. Conviene seguirla con una perspectiva similar a la que se usa para analizar las cuentas de una empresa financiera tradicional: observar el volumen de préstamos, los ingresos y la tasa de deuda incobrable, en lugar de especular únicamente con la narrativa.
Morpho (MORPHO): una red de crédito de base que crece discretamente y sigue una estrategia poco convencional
Morpho sigue una estrategia completamente opuesta a la de Aave. Aave crea su propia interfaz y su marca, y atrae a los usuarios; Morpho se centra en la infraestructura de base: ofrece Morpho Blue, que permite crear mercados de préstamos personalizados y abiertos, junto con Vault y Curator (gestores de estrategias). Plataformas, instituciones y equipos de estrategias pueden crear sus propios mercados de préstamos en Morpho y personalizar las garantías, las tasas de interés y los parámetros de liquidación. Los usuarios corrientes no tienen que estudiar los riesgos por su cuenta: depositan sus fondos en una Vault y un gestor profesional los asigna según unas reglas establecidas.
Su propuesta más prometedora es ofrecer la infraestructura de préstamos para plataformas fintech como Coinbase y Charles Schwab. Un usuario común pulsa «Earn» en un CEX o una aplicación de inversión sin siquiera percatarse de que Morpho está ahí; sin embargo, el mercado de préstamos subyacente funciona sobre Morpho. Si este modelo se consolida, dejará de ser un simple protocolo DeFi y se convertirá en la infraestructura de crédito de todo el ecosistema Web3 y las finanzas tradicionales.
Aquí hay una trampa conceptual en la que es muy fácil caer: mucha gente ve que las comisiones de Morpho en los últimos 30 días se acercan a los 28 millones y piensa que el protocolo está ganando una fortuna. Pero las Fees que contabiliza DeFiLlama son los intereses que pagan los prestatarios a los depositantes, no los ingresos que retiene el protocolo. Según la metodología actual de los agregadores, los ingresos retenidos por el protocolo son cero. En esencia, MORPHO sigue siendo un token de gobernanza: los usuarios no necesitan tener MORPHO para utilizar los servicios de préstamos. Ese es su principal interrogante por resolver: a medida que se suman más plataformas al ecosistema y se dispara el volumen de préstamos, ¿se trasladará ese crecimiento al token? Si el negocio despega, pero el token no dispone de un mecanismo estable para capturar valor, la lógica económica del token seguirá en el aire, por sólida que sea la infraestructura.
Pendle (PENDLE): un proyecto único en su categoría, el mercado de tasas de interés de DeFi
Pendle no es un protocolo de préstamos, sino una herramienta para financiarizar los rendimientos. Esa es precisamente la razón por la que más me gusta: su propuesta se diferencia por completo. Su mecanismo central es PT + YT. A muchos les desconcierta la primera vez que lo ven, así que lo explicaré en términos sencillos: un activo que genera rendimiento —por ejemplo, un bono del Tesoro tokenizado, stETH o un certificado de depósito en stablecoins— se divide en dos partes: PT = certificado de principal; al vencimiento, recuperas el principal. YT = derecho a los rendimientos futuros durante un periodo determinado.
Una vez divididos, el principal y el rendimiento se pueden negociar por separado. Si compras PT, es como si aseguraras un rendimiento fijo con descuento y obtuvieras intereses previsibles. Si compras YT, estás apostando a que durante ese periodo aumentará la tasa de rendimiento del activo subyacente; cuanto más suba, más valdrá YT. A la inversa, si la Reserva Federal baja las tasas y caen los rendimientos de los bonos del Tesoro, YT puede desplomarse.
En las finanzas tradicionales, la curva de tasas de interés y las operaciones con tasas a futuro conforman un mercado enorme. Pendle está creando ese mercado on-chain. Cuando en el futuro se incorporen a la blockchain grandes cantidades de bonos del Tesoro RWA, la gente necesitará operar con los rendimientos de los bonos de distintos vencimientos y cubrirse frente a las fluctuaciones de las tasas de interés. Eso abrirá un abanico de oportunidades para Pendle. Sus ingresos proceden de la participación en los rendimientos de YT y de las comisiones por operar con PT; su modelo de negocio es claro.
Pero sus riesgos también son muy particulares: depende de la volatilidad de los rendimientos. Si el APY de los activos subyacentes cae considerablemente, la actividad y el volumen de operaciones se reducen de inmediato. No sirve de nada tener un TVL atractivo si no hay operaciones que generen comisiones. Además, tanto PT como YT tienen vencimiento, por lo que la liquidez puede agotarse fácilmente. Es un activo de alta sensibilidad y volatilidad.
Euler (EUL): una apuesta experimental por los préstamos modulares; flexible, pero aún en una fase temprana
La propuesta de Euler se parece un poco a la de Morpho: se centra en bóvedas de préstamos modulares y configurables, las EVK, que permiten a cualquiera crear mercados de préstamos independientes, ajustar libremente los parámetros y mantener los riesgos bien aislados. También tiene EulerEarn, una bóveda de rendimiento para un solo activo que distribuye los fondos de los usuarios mediante distintas estrategias. Su ventaja es su gran flexibilidad: es adecuada para crear mercados de préstamos en torno a activos de nicho y ecosistemas emergentes. Por ejemplo, actualmente una gran parte de su TVL se concentra en Monad.
Pero ahora mismo sus puntos débiles son muy evidentes: su escala es pequeña, los ingresos del protocolo son insignificantes y las Fee Flow Auctions siguen desactivadas, con una comisión del protocolo fijada en cero. Es decir, el protocolo tiene actividad, pero no genera ingresos retenidos; por ahora, EUL sirve principalmente para la gobernanza y las recompensas. Es un activo en crecimiento: su arquitectura es muy atractiva, pero todavía habrá que esperar para comprobar su comercialización, captura de valor y expansión a otros ecosistemas. Tiene menos margen de error y un riesgo claramente superior al de los tres proyectos anteriores.
II. Los cinco grandes catalizadores de la próxima etapa de DeFi: los principales temas que debemos seguir
Préstamos con garantía de RWA en funcionamiento. Esta es la gran historia a largo plazo. Hoy, el volumen total de RWA parece considerable, pero la proporción que realmente se usa como garantía para obtener préstamos es muy baja. Cuando los bonos del Tesoro y otros bonos tokenizados se incorporen masivamente a los fondos de préstamos y generen una demanda real de préstamos con garantía, DeFi recibirá un verdadero impulso institucional. Aave, Morpho y Euler serán los beneficiarios directos.
La expansión continua de las stablecoins. Cuanto mayor sea el mercado de stablecoins, más fondos inactivos habrá y mayor será la demanda de préstamos y productos de inversión. Hay que seguir de cerca las tasas de interés de los préstamos en stablecoins y la utilización del capital. Una utilización demasiado baja indica un exceso de fondos y que los rendimientos de los depósitos no resultan atractivos; si se mantiene demasiado alta durante mucho tiempo, aumenta el riesgo de retiradas masivas.
Maduración del mercado de renta fija on-chain. Ese es el terreno de Pendle. A medida que más instituciones necesiten cubrirse frente a las tasas de interés y asignar capital a rendimientos con distintos vencimientos, y se consolide una curva de tasas on-chain, el valor de Pendle se revalorizará.
Integración de la infraestructura DeFi en plataformas fintech. No se trata de que cada persona conecte su billetera a una Dapp, sino de que los CEX y las aplicaciones de inversión deleguen directamente sus servicios de préstamo a protocolos de infraestructura como Morpho. Esta es una vía para atraer nuevos usuarios y reducir considerablemente las barreras de entrada a DeFi.
Puesta en marcha de un ciclo económico cerrado para los tokens. Esta es la prueba definitiva para todos los tokens DeFi. Muchos protocolos tienen negocios enormes, pero sus tokens solo sirven para gobernar y carecen de mecanismos para repartir comisiones, recomprar tokens o quemarlos. El crecimiento del negocio y el precio del token están completamente desconectados. Aave ya ha puesto en marcha las recompras; seguimos atentos a cómo Morpho, Euler y Pendle implementan sus mecanismos.
III. Una lista de métricas para que investigues DeFi por tu cuenta y evites las trampas de los datos
Deja de mirar únicamente el TVL. A partir de ahora, analiza los protocolos en este orden: ✅ Active Loans (monto realmente prestado): refleja la demanda real de préstamos y es la prioridad número uno. ✅ Utilización del capital = capital prestado / depósitos totales: mide la eficiencia del capital. ✅ Fees (intereses/comisiones pagados por los usuarios): actividad del mercado. ✅ Revenue (ingresos netos que retiene el protocolo): si el protocolo puede generar ganancias; el aspecto más importante. ✅ Emisión neta, desbloqueos, recompras / distribución de comisiones del token: oferta y demanda del token.
Es imprescindible distinguir entre Fees y Revenue; aquí es donde se equivoca el 90 % de la gente: la mayor parte de los intereses que pagan los prestatarios se distribuye entre los depositantes; eso son Fees. Lo que realmente queda en manos del protocolo después de descontar lo que se reparte entre los LP y los gestores de estrategias es Revenue. Morpho genera comisiones enormes, pero el protocolo no retiene esos ingresos; Euler cobra comisiones, pero no cobra una comisión del protocolo. Que haya mucha actividad en un protocolo ≠ que genere ganancias; que genere ganancias ≠ que sus tokens reciban una parte del dinero.
IV. Riesgos inevitables de DeFi que siempre debemos tener presentes
Riesgo de los contratos inteligentes: los protocolos de préstamos gestionan enormes cantidades de fondos. Por muchas auditorías que haya, siempre existe la posibilidad de que aparezca una vulnerabilidad inesperada.
Riesgo de liquidación y de deuda incobrable: ante una caída extrema del mercado, los colaterales pueden desplomarse y el deslizamiento en las liquidaciones ser enorme, lo que genera deuda incobrable.
Riesgo de oráculo: un error en la fuente de precios puede desencadenar liquidaciones incorrectas y causar pérdidas directas de activos.
Riesgo de custodia y legal relacionado con los RWA: los derechos subyacentes de los activos tokenizados no están protegidos por los contratos on-chain; el riesgo está en el mundo real.
Riesgo de tasas de interés: afecta especialmente a Pendle; un ciclo de bajada de tasas puede frenar directamente el mercado de operaciones de rendimiento.
Riesgo de retiradas masivas de liquidez: por alto que sea el TVL, las retiradas concentradas pueden agotar la liquidez.
Conclusión
La puntuación global del sector DeFi es de 7,8. La razón principal: el modelo de negocio ya está probado, pero la captura de valor por parte de los tokens sigue siendo débil en la mayoría de los proyectos. No es una narrativa especulativa que dure solo un ciclo alcista; es la infraestructura fundamental de las finanzas cripto. Aave es un pilar de gran capitalización: hay que seguir de cerca el lanzamiento de V4 y la implementación de los RWA. Morpho es una apuesta prometedora en infraestructura crediticia: hay que observar su integración en plataformas externas y los mecanismos de su token. Pendle es un activo de tasas de interés único: apuesta por el mercado de renta fija on-chain. Euler es un proyecto experimental y modular, adecuado para seguir con una posición pequeña.
En la próxima etapa alcista de DeFi, ya no importará quién ofrezca las mayores recompensas de farming o quién luzca el TVL más alto. El verdadero motor será la demanda real de crédito: las stablecoins y los RWA llegarán continuamente a la blockchain, habrá personas que pidan préstamos y paguen intereses, los protocolos generarán ingresos sostenidos y los tokens podrán participar de los beneficios del crecimiento. Ese será también el criterio más importante para seguir estos proyectos de aquí en adelante.
Aviso: lo anterior es únicamente mi interpretación personal del sector y no constituye asesoramiento de inversión.
Si también te interesa el trading, deja un comentario o únete al chat para conversar, aprender y crecer juntos.
