
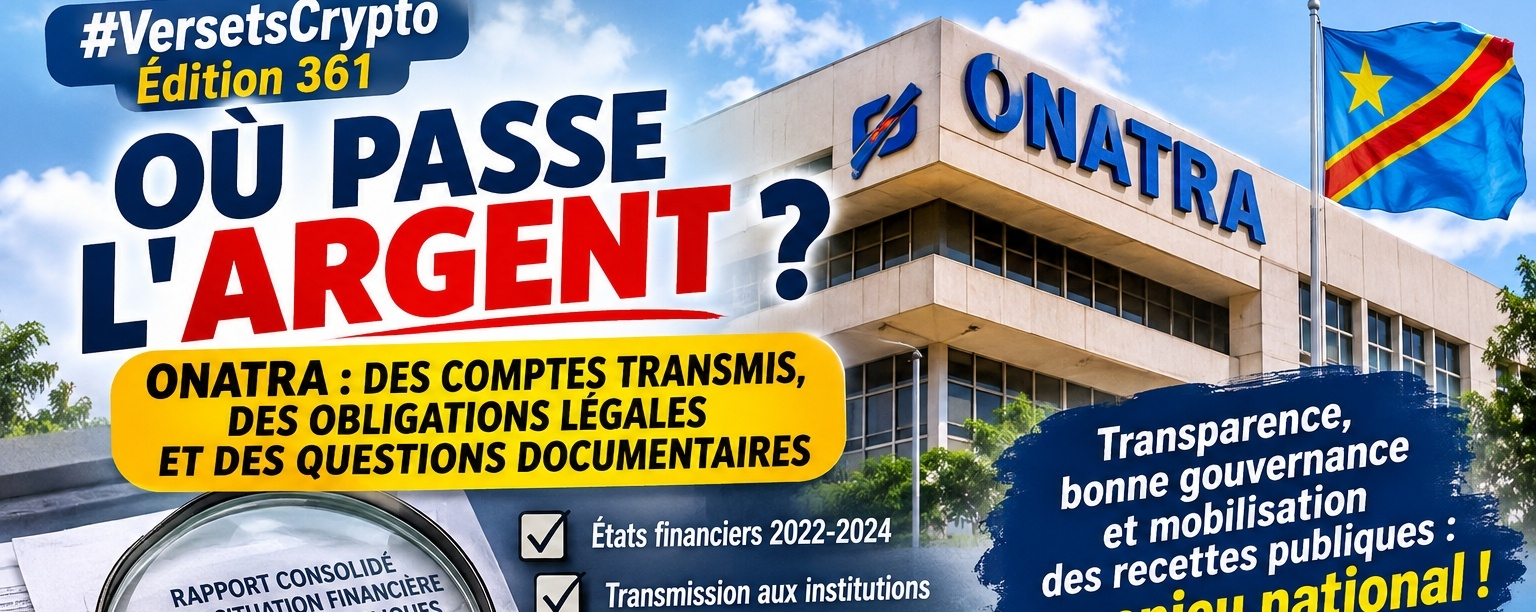
Nuestra investigación ciudadana sobre la gestión de los recursos públicos en la República Democrática del Congo continúa.
En esta etapa, examinamos la transparencia financiera de la Oficina Nacional de Transportes (ONATRA), también denominada SCTP ONATRA SA en los documentos oficiales.
Nuestro enfoque se basa en una fuente institucional claramente identificada: DOCUMENTO PRINCIPAL DE REFERENCIA
República Democrática del Congo Ministerio de la Cartera – Ministerio del Presupuesto
Informe sobre la situación financiera consolidada de las empresas y los establecimientos públicos, ejercicio 2023.
Documento n.º 12 – Kinshasa, septiembre de 2025.
Documento publicado en el marco del Proyecto de Ley de Finanzas de 2026 y disponible en el portal oficial del Ministerio de Presupuesto.
REFERENCIAS PRECISAS EN EL INFORME
- Página 35, cuadro n.º 06: estado de transmisión de los estados financieros al Tribunal de Cuentas;
- Página 35, cuadro n.º 07: estado de transmisión de los estados financieros al Consejo Permanente de Contabilidad del Congo (CPCC);
- Página 36, cuadro n.º 08: estado de transmisión de los estados financieros al Consejo Superior de la Cartera del Estado (CSP);
- Página 37, cuadro n.º 09: opiniones expresadas por los comisarios de cuentas sobre los estados financieros de las empresas públicas.
1. ¿QUÉ DICEN LOS CUADROS SOBRE ONATRA?
Para el ejercicio 2022:
- Tribunal de Cuentas: NO;
- CPCC: NO;
- CSP: SÍ;
- Opinión de los comisarios de cuentas: NEGATIVA.
Para el ejercicio 2023:
- Tribunal de Cuentas: NO;
- CPCC: SÍ;
- CSP: SÍ;
- Opinión de los comisarios de cuentas: CON SALVEDADES.
Estas menciones corresponden al informe consolidado n.º 12. Constituyen el punto de partida de nuestra verificación documental. No sustituyen los documentos originales de transmisión ni los informes completos de auditoría.
2. ¿POR QUÉ RECIBEN ESTAS INSTITUCIONES LOS ESTADOS FINANCIEROS?
Su intervención se basa en funciones institucionales distintas, previstas por las normas congoleñas.
El Consejo Permanente de Contabilidad del Congo (CPCC)
En virtud de la Ordenanza n.º 76-150, de 16 de julio de 1976, en particular su artículo 6, las empresas deben transmitir sus estados financieros al CPCC dentro de los seis meses siguientes al cierre del ejercicio, con vistas a la elaboración de la Central Nacional de Balances.
Su misión abarca, entre otras cosas, la centralización y el análisis de la información contable normalizada.
El Consejo Superior de la Cartera del Estado (CSP)
Creado por el Decreto n.º 13/036, de 3 de septiembre de 2013, el CSP asiste al ministro de la Cartera del Estado en la gestión de las participaciones estatales y el seguimiento de las empresas de su cartera.
Los estados financieros aprobados se le transmiten para su análisis, archivo y publicación. También participa en la evaluación del desempeño económico y financiero de las empresas públicas.
El Tribunal de Cuentas
La Ley Orgánica n.º 18/024, de 13 de noviembre de 2018, en particular su artículo 30, prevé la transmisión de los estados financieros anuales de las empresas públicas al Tribunal de Cuentas dentro de los tres meses siguientes a su aprobación por el órgano competente. Los informes de los comisarios de cuentas también deben transmitirse al Tribunal en las condiciones previstas por la ley.
De este modo, ejerce un control externo e independiente sobre las cuentas y la gestión de las entidades que son de su competencia.
ONATRA
Como empresa concernida, ONATRA es responsable de elaborar sus estados financieros, someterlos a los procedimientos de control y aprobación aplicables, así como transmitirlos a las instituciones competentes dentro de los plazos previstos por las normas.
Cabe recordar que la recepción de un documento por una institución no significa automáticamente que esta lo haya certificado o que haya validado su contenido.
3. SIGUEN SIENDO NECESARIAS ACLARACIONES Y PRUEBAS DOCUMENTALES
A la luz de la información publicada, nuestra investigación solicita las siguientes precisiones:
Al Consejo Superior de la Cartera del Estado:
¿Cuáles son las referencias de las cartas, los comprobantes de envío o los acuses de recibo que acreditan la transmisión de los estados financieros de ONATRA correspondientes a 2022 y 2023? ¿Están disponibles los ejemplares correspondientes?
Al Consejo Permanente de Contabilidad del Congo:
¿Qué documentos de registro permiten confirmar la presentación de los estados financieros de ONATRA correspondientes a 2023 y la falta de presentación indicada para 2022?
Al Tribunal de Cuentas:
El cuadro n.º 06 indica que no se transmitieron los estados financieros de los ejercicios 2022 y 2023. ¿Cuáles son las referencias de los registros de recepción y cuál es la situación efectiva de las cuentas correspondientes con respecto a la obligación prevista en el artículo 30 de la Ley Orgánica n.º 18/024?
A la Dirección General de ONATRA:
¿Pueden ponerse a disposición del público los estados financieros aprobados de los ejercicios 2022 y 2023, acompañados de los informes originales de los comisarios de cuentas y de los documentos que acrediten su transmisión?
4. UNA CUESTIÓN QUE VA MÁS ALLÁ DEL CASO DE ONATRA
Esta verificación se lleva a cabo en un contexto nacional en el que la gobernanza de las empresas públicas y la movilización de los recursos públicos ocupan un lugar importante en las reformas económicas del Gobierno.
Durante las reuniones de primavera del Grupo del Banco Mundial y del Fondo Monetario Internacional en Washington, en abril de 2026, la primera ministra Judith Suminwa Tuluka mencionó, entre otras cosas, las reformas respaldadas por el apoyo presupuestario, como la selección competitiva de los representantes de las empresas públicas y el fortalecimiento de su gobernanza.
Por otra parte, el comunicado de la primera reunión del Grupo de Trabajo RDC–Estados Unidos, publicado por la Oficina de la Primera Ministra el 18 de agosto de 2026, informa de una asistencia técnica propuesta por la Oficina del Tesoro estadounidense para reforzar las capacidades nacionales de movilización y gestión de los ingresos públicos.
Estas orientaciones plantean una cuestión de interés general:
¿Cuál es la contribución financiera efectiva de las empresas públicas a los recursos del Estado y en qué medida se reflejan sus resultados, sus obligaciones fiscales, los posibles dividendos y sus necesidades de financiación en los documentos presupuestarios y contables?
Para responder a esta pregunta, habrá que distinguir entre los ingresos comerciales de las empresas, los impuestos y tasas abonados al Tesoro, los dividendos eventualmente adeudados al Estado, las subvenciones recibidas y las demás relaciones financieras entre el Estado y sus empresas.
Nuestra investigación se propone examinar estos flujos sobre la base de documentos verificables, sin prejuzgar las conclusiones.
5. NUESTRA POSICIÓN METODOLÓGICA
No afirmamos disponer de todos los documentos administrativos originales. Distinguimos entre la información publicada en el informe consolidado, las obligaciones previstas por la ley y los documentos complementarios que aún deben obtenerse.
Estamos dispuestos a incorporar cualquier respuesta oficial, documento justificativo o rectificación documentada de las instituciones concernidas.
No se trata de señalar responsables ni de sacar conclusiones precipitadas. Se trata de comprender los mecanismos, verificar las cifras y esclarecer las responsabilidades institucionales.
La transparencia no consiste únicamente en presentar cuentas. También supone que puedan verificarse su transmisión, su recepción, su control y su contenido.
«La prudencia del hombre consiste en comprender su camino». Proverbios 14, 8
GersRDC
"Udiata yaku diata Kodi."
#BinanceSquare #ONATRA #RDC #RendiciónDeCuentas