Cuando la Reserva Federal ejecuta o anuncia subidas de los tipos de interés, los rendimientos reales de los bonos del Tesoro de EE. UU. se disparan, la liquidez para préstamos se contrae y disminuye el apetito institucional por el riesgo. Como los activos digitales son muy sensibles a los factores macroeconómicos —y los tokens de alta beta, como ETH y SOL, así como las altcoins en general, sufren caídas más pronunciadas que BTC—, cubrirse con derivados te permite proteger tus posiciones largas al contado sin generar ventas sujetas a impuestos.
A continuación, te explicamos cómo estructurar estrategias de cobertura con futuros, contratos perpetuos y opciones.
1. Coberturas con futuros y swaps perpetuos (coberturas lineales)
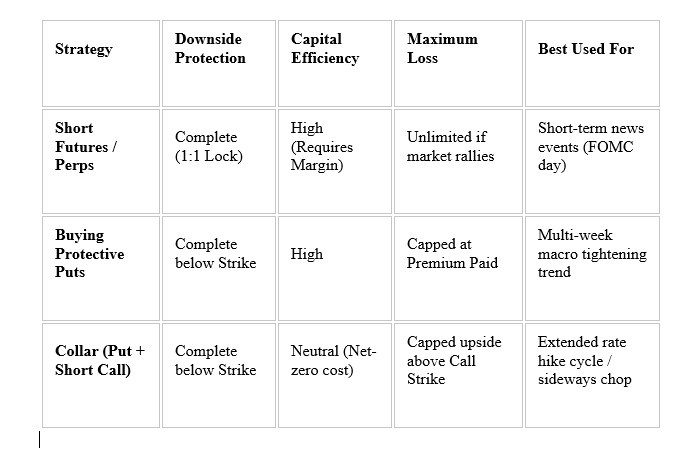
Los contratos de futuros y perpetuos ofrecen una cobertura delta 1:1 (lineal). Son más adecuados para ventanas de riesgo macroeconómico de corto a mediano plazo (por ejemplo, antes de los anuncios de tasas del FOMC o de la publicación de datos de inflación elevados).
A. Cobertura corta delta neutral
Mecanismo: Abre posiciones cortas en futuros o contratos perpetuos por un valor en dólares equivalente al de tus activos al contado.
Ejemplo de ejecución: Si tienes BTC al contado por valor de 100.000 $, abre una posición corta con apalancamiento de 1x por valor de 100.000 $ en contratos perpetuos de BTC.
Resultado: Si una declaración restrictiva de la Fed provoca una caída del 15 % en BTC, la pérdida de 15.000 $ en tus activos al contado se compensa con una ganancia de 15.000 $ en la posición corta.
B. Cobertura del riesgo de altcoins mediante posiciones cortas en BTC
Como las altcoins carecen de liquidez profunda en opciones y tienden a caer más que Bitcoin durante los episodios de pánico por subidas de tasas (por ejemplo, ETH/SOL caen entre 1,3 y 1,5 veces más que BTC), los operadores suelen abrir posiciones cortas en futuros de BTC como cobertura indirecta.
Ponderación por beta: Si tu cartera de altcoins, valorada en 50.000 $, tiene una beta promedio de 1,4 con respecto a BTC, ajusta tu cobertura corta en BTC a 70.000 $ (50.000 $ × 1,4) para tener en cuenta su mayor sensibilidad a las caídas.
Riesgos y costos clave de las coberturas con futuros:
Costo de la tasa de financiación: En episodios de pánico de mercados bajistas, las tasas de financiación de los contratos perpetuos se vuelven negativas (las posiciones cortas pagan a las largas). Mantener posiciones cortas en perpetuos a largo plazo puede resultar caro.
Riesgo de liquidación: Si el mercado sube inesperadamente, tu posición corta corre el riesgo de liquidación por margen si no tiene suficiente garantía.
2. Cobertura con opciones (coberturas convexas / de seguro)
Las opciones ofrecen protección asimétrica frente a las caídas: limitan tu pérdida financiera máxima y, al mismo tiempo, mantienen abierto tu potencial alcista si el mercado de criptomonedas desafía las subidas de tasas de la Fed y repunta.
A. Compra de opciones de venta (put) de protección (seguro puro frente a las caídas)
Mecanismo: Compra opciones de venta (put) fuera del dinero (OTM) que cubran fechas clave del FOMC o de publicación del IPC.
Ejemplo de ejecución: Con BTC cotizando a 75.000 $, compra opciones de venta (put) con vencimiento a 30 días y precio de ejercicio de 70.000 $.
Estructura de pagos:
Si la Fed sube las tasas y BTC se desploma hasta los 60.000 $, tus opciones de venta (put) aumentan considerablemente de valor, lo que te permite ejercer el derecho a vender a 70.000 $.
Si la Fed adopta una postura moderada y BTC sube hasta los 90.000 $, tu pérdida máxima queda estrictamente limitada a la prima de la opción pagada por adelantado.
B. Estrategia collar de costo cero (protección con costo neutral)
Si las primas de las opciones son caras debido a una alta volatilidad implícita (VI) antes de las reuniones de la Fed, un collar fija un rango de precios estrecho con un costo neto cercano a cero.
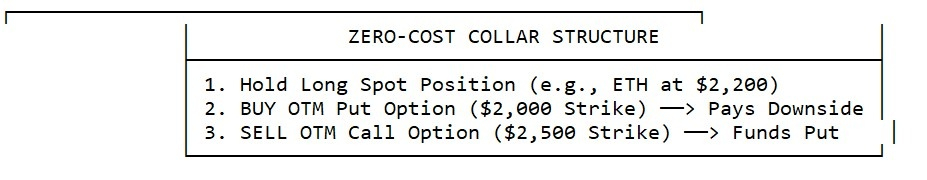
Cómo funciona: La prima recibida por vender la opción de compra (call) al alza cubre el costo de comprar la opción de venta (put) a la baja.
Compensación: Proteges tu cartera para que no caiga por debajo de 2.000 $, pero limitas tu potencial máximo de ganancias a 2.500 $.
3. Matriz comparativa práctica