#英伟达q3财报将至:能否化解市场疑虑? 🚨 ¡Cuenta atrás para los resultados de Nvidia! ¡Los 108.000 millones de dólares en ingresos no bastan; lo que realmente preocupa a Wall Street son los márgenes de beneficio!
El 17 de noviembre, Nvidia está a punto de publicar los resultados del tercer trimestre del año fiscal 2027, ¡y el mercado mundial de la IA vuelve a afrontar una prueba decisiva!
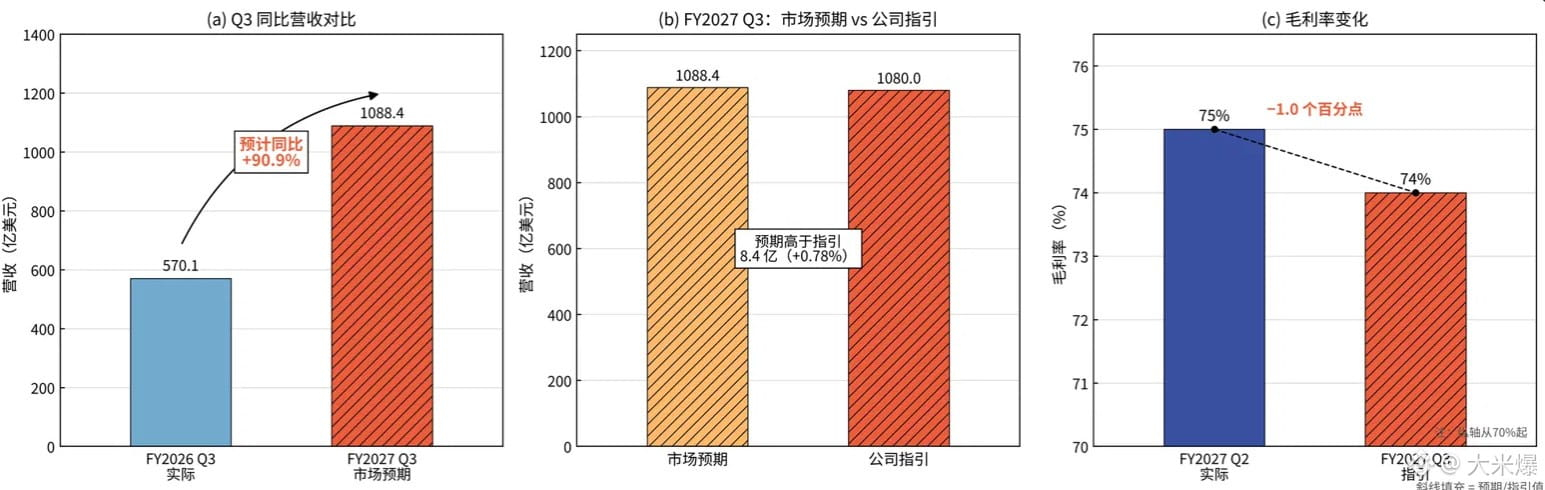
Según las previsiones que la compañía había comunicado, se espera que los ingresos de este trimestre alcancen los 108.000 millones de dólares, mientras que los ingresos reales del trimestre anterior ya habían llegado a la impresionante cifra de 96.200 millones de dólares, ¡un aumento interanual del 106%!
Sin embargo, un crecimiento tan asombroso no basta para disipar del todo la preocupación de Wall Street por el exceso de inversión en IA.
Esta vez, el indicador que más debe vigilar el mercado quizá no sean los ingresos, ¡sino el margen bruto!
El margen bruto de Nvidia alcanzó el 75% el trimestre pasado, pero la previsión de la compañía para este trimestre ya ha bajado al 74%.
Aunque solo se trata de una caída de un punto porcentual, con unos ingresos trimestrales de cientos de miles de millones de dólares, cualquier pequeña variación en el margen puede traducirse en una enorme diferencia en los beneficios.
Aún más preocupante es que, a medida que las empresas de IA de todo el mundo siguen ampliando sus centros de datos, aumenta la presión sobre los costes de las GPU, el empaquetado avanzado, los chips de memoria y la infraestructura relacionada.
Aunque Nvidia ocupa una posición destacada en el mercado de chips para IA, los inversores ya no se conforman con que sus ingresos sigan marcando máximos históricos: ahora exigen que la empresa demuestre que puede convertir ese elevado crecimiento en altos beneficios a largo plazo.
Mi opinión: la clave del éxito de los resultados de Nvidia está en los márgenes de beneficio futuros y la visibilidad de los pedidos, no simplemente en presentar unas cifras de ingresos impresionantes.
Si el margen bruto del Q3 es sólido y las previsiones para el Q4 vuelven a superar las expectativas, podría recuperarse la confianza del mercado en las elevadas valoraciones de la industria de la IA.
Por el contrario, aunque los ingresos marquen un nuevo récord, si el margen de beneficio queda claramente por debajo de lo esperado o las previsiones de crecimiento futuro se debilitan, las acciones tecnológicas podrían afrontar otra ronda de ajustes.
En cuanto al mercado cripto, también se prestará atención a la narrativa de la computación para IA. Criptomonedas temáticas como RENDER y TAO podrían fluctuar al compás del sentimiento hacia las acciones tecnológicas, pero eso no significa que vayan a beneficiarse directamente.
El 17 de noviembre, Nvidia está a punto de publicar los resultados del tercer trimestre del año fiscal 2027, ¡y el mercado mundial de la IA vuelve a afrontar una prueba decisiva!
Según las previsiones que la compañía había comunicado, se espera que los ingresos de este trimestre alcancen los 108.000 millones de dólares, mientras que los ingresos reales del trimestre anterior ya habían llegado a la impresionante cifra de 96.200 millones de dólares, ¡un aumento interanual del 106%!
Sin embargo, un crecimiento tan asombroso no basta para disipar del todo la preocupación de Wall Street por el exceso de inversión en IA.
Esta vez, el indicador que más debe vigilar el mercado quizá no sean los ingresos, ¡sino el margen bruto!
El margen bruto de Nvidia alcanzó el 75% el trimestre pasado, pero la previsión de la compañía para este trimestre ya ha bajado al 74%.
Aunque solo se trata de una caída de un punto porcentual, con unos ingresos trimestrales de cientos de miles de millones de dólares, cualquier pequeña variación en el margen puede traducirse en una enorme diferencia en los beneficios.
Aún más preocupante es que, a medida que las empresas de IA de todo el mundo siguen ampliando sus centros de datos, aumenta la presión sobre los costes de las GPU, el empaquetado avanzado, los chips de memoria y la infraestructura relacionada.
Aunque Nvidia ocupa una posición destacada en el mercado de chips para IA, los inversores ya no se conforman con que sus ingresos sigan marcando máximos históricos: ahora exigen que la empresa demuestre que puede convertir ese elevado crecimiento en altos beneficios a largo plazo.
Mi opinión: la clave del éxito de los resultados de Nvidia está en los márgenes de beneficio futuros y la visibilidad de los pedidos, no simplemente en presentar unas cifras de ingresos impresionantes.
Si el margen bruto del Q3 es sólido y las previsiones para el Q4 vuelven a superar las expectativas, podría recuperarse la confianza del mercado en las elevadas valoraciones de la industria de la IA.
Por el contrario, aunque los ingresos marquen un nuevo récord, si el margen de beneficio queda claramente por debajo de lo esperado o las previsiones de crecimiento futuro se debilitan, las acciones tecnológicas podrían afrontar otra ronda de ajustes.
En cuanto al mercado cripto, también se prestará atención a la narrativa de la computación para IA. Criptomonedas temáticas como RENDER y TAO podrían fluctuar al compás del sentimiento hacia las acciones tecnológicas, pero eso no significa que vayan a beneficiarse directamente.