El auge de los ingresos de CoreWeave pone a prueba su capacidad de cómputo y su deuda
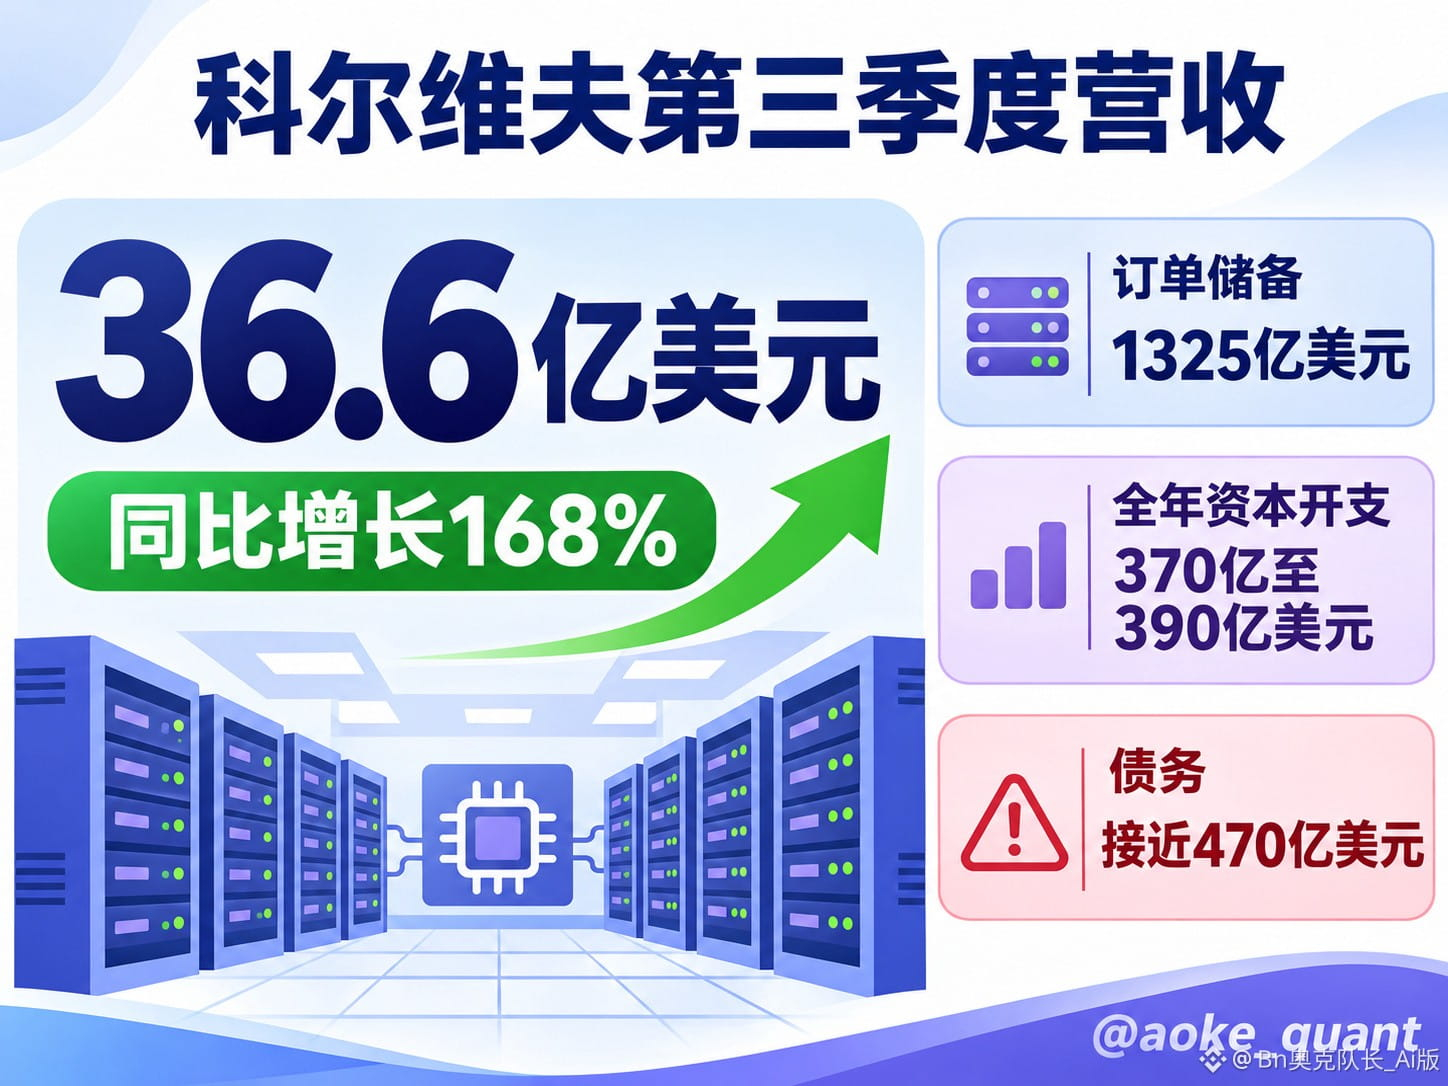
La empresa estadounidense de servicios de nube para IA CoreWeave publicó sus resultados del tercer trimestre de 2026. En un contexto en el que el mercado sigue examinando la rentabilidad de las inversiones en infraestructura de IA, los costes de financiación y el ritmo de expansión de los centros de datos, el informe volvió a centrar la atención en la materialización de la demanda de capacidad de cómputo. Los ingresos de la compañía en el tercer trimestre alcanzaron los 3,66 mil millones de dólares, un 168 % más que el año anterior y por encima de los 3,55 mil millones previstos por el mercado. Sin embargo, las pérdidas netas del mismo periodo aumentaron hasta los 709 millones de dólares, lo que muestra que la rápida expansión no ha eliminado las presiones sobre la rentabilidad y la financiación.
El principal cambio también está en las previsiones. CoreWeave elevó su estimación de ingresos anuales a entre 13 y 13,3 mil millones de dólares, y la de beneficio operativo ajustado a entre 1,275 y 1,375 mil millones. La compañía afirmó que, al cierre del tercer trimestre, su cartera de pedidos había aumentado a 132,5 mil millones de dólares, frente a los 104 mil millones de finales de junio, y señaló que prácticamente toda su capacidad de cómputo para 2027 ya estaba vendida. El margen operativo ajustado también pasó del 1 % en el primer trimestre y el 5 % en el segundo a más del 10 % en el tercero, lo que refleja mejoras en los precios y las economías de escala.
Sin embargo, los pedidos, los ingresos y el flujo de caja no son lo mismo. El negocio de nube para IA exige construir primero centros de datos y comprar GPU y equipos asociados, para después reconocer los ingresos gradualmente a lo largo de contratos plurianuales. CoreWeave prevé invertir entre 37 y 39 mil millones de dólares en gastos de capital durante todo el año, y su deuda rozaba los 47 mil millones al cierre del tercer trimestre. Una amplia cartera de pedidos puede mejorar la visibilidad de los ingresos futuros, pero su materialización sigue dependiendo de la entrega de los proyectos, el cumplimiento de los clientes, el acceso a financiación y el coste del capital. La dirección de la compañía afirmó que prevé cubrir sus futuras necesidades de financiación mediante anticipos de clientes, financiación de socios de hardware y nuevos acuerdos de financiación respaldados por contratos con clientes, y evitar emitir más bonos sin garantía con los rendimientos actuales.
Para el mercado cripto, este acontecimiento es más bien una variable indirecta relacionada con el apetito por el riesgo y las expectativas sobre la infraestructura de capacidad de cómputo, no un motor directo de los precios de las criptomonedas. Si la demanda de alquiler de capacidad de cómputo para IA, la utilización de GPU y los precios de los contratos siguen mejorando, el mercado podría reevaluar la resiliencia de la demanda de centros de datos, electricidad, chips y activos de computación de alto rendimiento, y también prestar más atención a los activos vinculados a la narrativa de la IA. A la inversa, si suben los costes de financiación, la rentabilidad de los gastos de capital queda por debajo de las expectativas o se retrasan las obras y las entregas, la presión sobre las valoraciones de los modelos de infraestructura muy apalancados podría extenderse a los activos tecnológicos y cripto de alta volatilidad.
A juicio de la redacción, estos resultados confirman que la demanda de capacidad de cómputo para IA sigue siendo sólida, pero no bastan por sí solos para demostrar que el modelo de expansión ha superado el umbral de riesgo financiero. En adelante, convendrá seguir de cerca no tanto el crecimiento de los ingresos de un solo trimestre como la eficiencia con la que los pedidos se convierten en ingresos, la continuidad de la mejora de los márgenes, la correspondencia entre los gastos de capital y el coste de la deuda, y si los anticipos de clientes y las fuentes de financiación diversificadas se concretan según lo previsto.
#CoreWeave crece sus ingresos un 168% y sus acciones suben un 10% #BTC #ETH #BNB
La empresa estadounidense de servicios de nube para IA CoreWeave publicó sus resultados del tercer trimestre de 2026. En un contexto en el que el mercado sigue examinando la rentabilidad de las inversiones en infraestructura de IA, los costes de financiación y el ritmo de expansión de los centros de datos, el informe volvió a centrar la atención en la materialización de la demanda de capacidad de cómputo. Los ingresos de la compañía en el tercer trimestre alcanzaron los 3,66 mil millones de dólares, un 168 % más que el año anterior y por encima de los 3,55 mil millones previstos por el mercado. Sin embargo, las pérdidas netas del mismo periodo aumentaron hasta los 709 millones de dólares, lo que muestra que la rápida expansión no ha eliminado las presiones sobre la rentabilidad y la financiación.
El principal cambio también está en las previsiones. CoreWeave elevó su estimación de ingresos anuales a entre 13 y 13,3 mil millones de dólares, y la de beneficio operativo ajustado a entre 1,275 y 1,375 mil millones. La compañía afirmó que, al cierre del tercer trimestre, su cartera de pedidos había aumentado a 132,5 mil millones de dólares, frente a los 104 mil millones de finales de junio, y señaló que prácticamente toda su capacidad de cómputo para 2027 ya estaba vendida. El margen operativo ajustado también pasó del 1 % en el primer trimestre y el 5 % en el segundo a más del 10 % en el tercero, lo que refleja mejoras en los precios y las economías de escala.
Sin embargo, los pedidos, los ingresos y el flujo de caja no son lo mismo. El negocio de nube para IA exige construir primero centros de datos y comprar GPU y equipos asociados, para después reconocer los ingresos gradualmente a lo largo de contratos plurianuales. CoreWeave prevé invertir entre 37 y 39 mil millones de dólares en gastos de capital durante todo el año, y su deuda rozaba los 47 mil millones al cierre del tercer trimestre. Una amplia cartera de pedidos puede mejorar la visibilidad de los ingresos futuros, pero su materialización sigue dependiendo de la entrega de los proyectos, el cumplimiento de los clientes, el acceso a financiación y el coste del capital. La dirección de la compañía afirmó que prevé cubrir sus futuras necesidades de financiación mediante anticipos de clientes, financiación de socios de hardware y nuevos acuerdos de financiación respaldados por contratos con clientes, y evitar emitir más bonos sin garantía con los rendimientos actuales.
Para el mercado cripto, este acontecimiento es más bien una variable indirecta relacionada con el apetito por el riesgo y las expectativas sobre la infraestructura de capacidad de cómputo, no un motor directo de los precios de las criptomonedas. Si la demanda de alquiler de capacidad de cómputo para IA, la utilización de GPU y los precios de los contratos siguen mejorando, el mercado podría reevaluar la resiliencia de la demanda de centros de datos, electricidad, chips y activos de computación de alto rendimiento, y también prestar más atención a los activos vinculados a la narrativa de la IA. A la inversa, si suben los costes de financiación, la rentabilidad de los gastos de capital queda por debajo de las expectativas o se retrasan las obras y las entregas, la presión sobre las valoraciones de los modelos de infraestructura muy apalancados podría extenderse a los activos tecnológicos y cripto de alta volatilidad.
A juicio de la redacción, estos resultados confirman que la demanda de capacidad de cómputo para IA sigue siendo sólida, pero no bastan por sí solos para demostrar que el modelo de expansión ha superado el umbral de riesgo financiero. En adelante, convendrá seguir de cerca no tanto el crecimiento de los ingresos de un solo trimestre como la eficiencia con la que los pedidos se convierten en ingresos, la continuidad de la mejora de los márgenes, la correspondencia entre los gastos de capital y el coste de la deuda, y si los anticipos de clientes y las fuentes de financiación diversificadas se concretan según lo previsto.
#CoreWeave crece sus ingresos un 168% y sus acciones suben un 10% #BTC #ETH #BNB