
Anthropic inicia su salida a bolsa en el Nasdaq, con un rango de emisión de 70-78 dólares. La captación pública podría alcanzar unos 64.400 millones de dólares y, sumada a una colocación privada estratégica de 26.000 millones, la financiación total podría superar los 100.000 millones de dólares. A primera vista, sería la «mayor IPO de IA de la historia»; en el fondo, significa que gigantes de la computación como Nvidia, Google y Microsoft convierten sus cuentas por cobrar en accionistas. Este artículo analiza la valoración, el ciclo de la cadena industrial y las trampas de gobernanza, y ofrece un marco de actuación y límites de riesgo para los inversores particulares.
I. Primero, aclaremos las cifras: 64.400 millones, 90.400 millones, 100.000 millones y 1,4 billones no son lo mismo
El mercado está mezclando ahora cinco grupos de cifras, pero cada uno se calcula con criterios completamente distintos:
• Entre 57.75 y 64.35 mil millones de dólares: fondos captados mediante la oferta pública, calculados sobre la base de 825 millones de acciones a 70-78 dólares, sin incluir la colocación privada ni la opción de sobreasignación.
• Unos 904 mil millones de dólares: la cifra anterior más 26 mil millones de colocación privada estratégica (acciones de clase N).
• Unos 1000 mil millones de dólares: límite teórico tras sumar la opción de sobreasignación de los colocadores (hasta 123.75 millones de acciones).
• Unos 1.02万亿美元: capitalización bursátil básica correspondiente a unos 13.087 millones de acciones tras la emisión, a 78 dólares por acción.
• Entre 1.26 y 1.41 billones de dólares: valoración sobre una base totalmente diluida, que incluye todas las opciones sobre acciones de los empleados y las acciones restringidas.
Hay otro detalle que la mayoría pasa por alto: de los 825 millones de acciones, unos 801 millones son nuevas acciones emitidas por la empresa y 23.65 millones son acciones vendidas por antiguos accionistas; ese dinero no entra en las cuentas de la compañía. Por eso, «captar 64.35 mil millones» no significa que «la empresa reciba 64.35 mil millones».
💡 Para analizar esta empresa, primero aprende a distinguir «qué dinero va a la empresa, qué dinero va a los antiguos accionistas y qué dinero corresponde a una colocación privada que crea vínculos estratégicos».
II. La colocación privada de 26 mil millones es la verdadera «trama oculta»: la factura de capacidad de cómputo se convierte en una lista de accionistas
Lo más inusual esta vez no es cuánto ha comprado Wall Street, sino que quienes venden capacidad de cómputo también han entrado a comprar acciones:
• Google: 10 mil millones; Nvidia: 10 mil millones
• AMD: 2.5 mil millones; Broadcom, Micron y Microsoft: 1 mil millones cada una
• TSMC: 500 millones
En total, 26 mil millones de dólares. La suscripción corresponde a acciones de clase N sin derecho a voto, al mismo precio que la oferta pública inicial.
La lógica es clara: durante los próximos diez años y más, Anthropic necesitará casi 9000亿 dólares en capacidad de cómputo e infraestructura: la nube de Google, las GPU de Nvidia, los chips de AMD, la fabricación por contrato de TSMC y el arrendamiento de Broadcom. En lugar de esperar a que pague las facturas a plazos, la vinculan desde ahora mediante participaciones accionariales.
Así se crea un circuito cerrado:
Los fabricantes de chips venden las palas → los fabricantes de modelos obtienen financiación → luego vuelven a comprar palas → aumenta el valor contable de los fabricantes de chips.
No es ilegal y tiene una lógica comercial real, pero implica algo: suscripción estratégica ≠ demanda independiente del mercado. Por mucho que se acumulen los pedidos, la formación de precios no responde por completo a las fuerzas del mercado.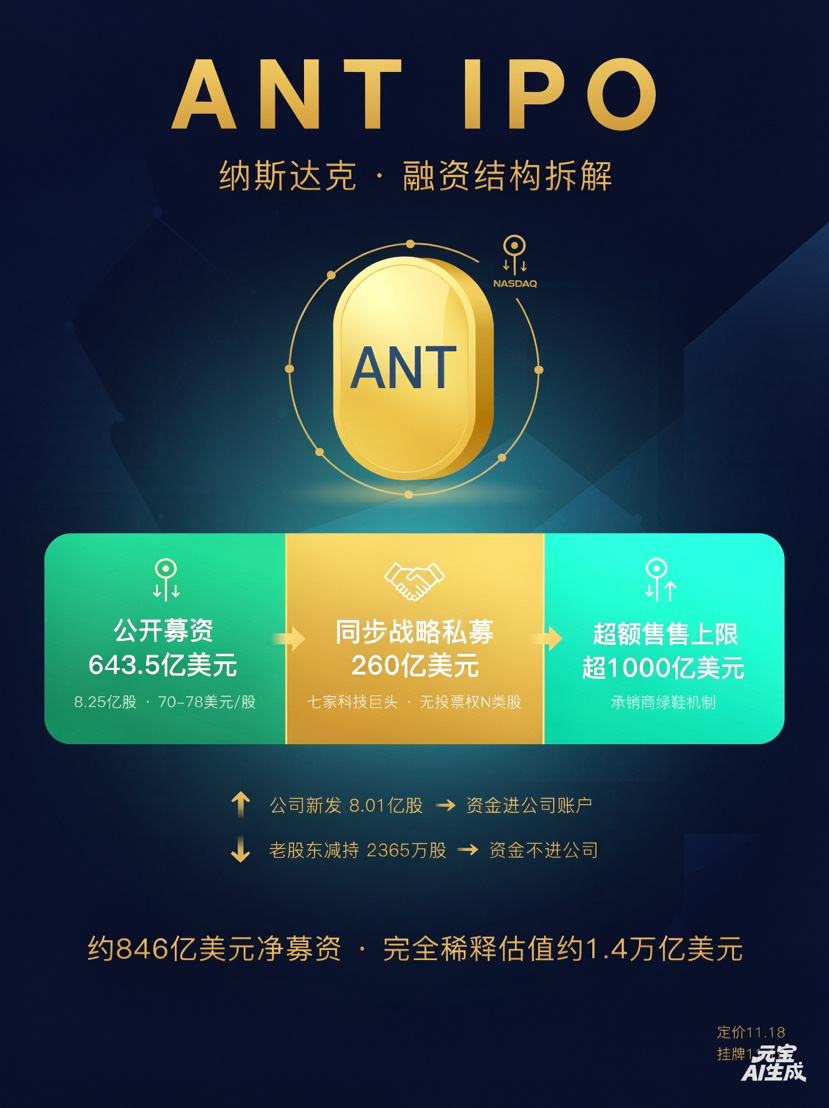
III. Los ingresos son impresionantes, pero las facturas lo son aún más
Una de las comparaciones del folleto de oferta que las cuentas de redes sociales suelen pasar por alto:
Ingresos
• Ingresos de 33.2 mil millones de dólares en los tres primeros trimestres de 2026, un aumento interanual de aproximadamente el 1200%.
• 17 mil millones de dólares en el Q3, un aumento del 47% respecto al trimestre anterior (el aumento del Q2 fue del 144%, así que el crecimiento se está ralentizando).
• Ritmo anualizado de ingresos de 81 mil millones de dólares a finales de octubre.
Costes
• Compromisos firmados de compra y arrendamiento de capacidad de cómputo e infraestructura: unos 895.4-900.9 mil millones de dólares.
• De ellos, unos 451.6 mil millones vencen antes de 2030 y unos 70.7 mil millones vencen en los próximos 12 meses.
• Efectivo, inversiones a corto plazo y líneas de crédito disponibles: unos 146.6 mil millones.
Atención a dos trampas de interpretación:
1. Los 81 mil millones son un ritmo anualizado de ingresos, no ingresos anuales ya obtenidos; se calculan a partir del uso de los últimos 28 días.
2. 9000亿 no son deuda, sino compromisos contractuales a largo plazo, pero una proporción considerable es «no cancelable», lo que les confiere una rigidez extrema.
El beneficio operativo ajustado del Q3 fue de unos 25亿, con un margen del 15%, lo que demuestra que el modelo de negocio está funcionando; pero la pérdida neta GAAP de los tres primeros trimestres fue de 1040亿, principalmente por los cambios en el valor razonable de los bonos convertibles y los derivados: no consume efectivo, pero seguirá lastrando las cuentas.
La contradicción central: por cada vez que se duplica la facturación, los compromisos de capacidad de cómputo podrían triplicarse. Para que las leyes de escala sigan vigentes, tienen que cumplirse estas condiciones: que las capacidades de los modelos sigan avanzando a pasos agigantados, que no se desplome la disposición de los clientes a pagar y que la competencia no hunda los precios.
IV. En realidad, no tienes ningún control sobre Anthropic por comprar ANT
Como sociedad de beneficio público de Delaware (PBC), la estructura de gobierno de Anthropic es completamente distinta de la de una empresa tecnológica común:
• La LLC de los fundadores posee 1 acción de clase F → tiene de forma permanente el 50.1% de los derechos de voto
• El fideicomiso de intereses a largo plazo (LTBT), mediante acciones de clase T → controla la mayoría de los puestos del consejo de administración
• Los accionistas ordinarios de clase A: tienen derecho a los beneficios, pero sus derechos de voto se limitan a menos del 49.9%
En otras palabras: puedes comprar y vender ANT en el mercado secundario y beneficiarte del crecimiento de la empresa, pero los accionistas ordinarios no tienen voz ni voto sobre si la compañía acepta un gran contrato, dónde fija los límites de seguridad de sus modelos o cuánto invierte en construir centros de datos.
Qué significa esto para la valoración: la «prima de control» de ANT es negativa. El mercado solo puede valorarla mediante el descuento de flujos de caja, no asignarle una prima por una posible reestructuración del control.
V. Qué está descontando el mercado alrededor de la fecha de fijación del precio
El 10 de noviembre se publicó el documento y, el 11 de noviembre, el Financial Times informó de que los colocadores se planteaban superar el límite de 78 dólares, con un objetivo de valoración de 1.5万亿 o incluso más.
Pero no equipares «buena demanda en la gira de presentación» con «la cotización subirá seguro tras la salida a bolsa»:
• Las órdenes de los inversores institucionales durante la gira tienen períodos de bloqueo y responden a sinergias estratégicas; no equivalen a una prueba real de la presión vendedora al abrirse la cotización en el mercado secundario.
• Los rumores de una valoración de 1.8万亿 en el mercado gris obedecen más bien a la promoción de SPV revendidos por intermediarios. Anthropic ya ha dejado claro que no reconoce algunas cotizaciones del mercado secundario.
• Contexto macroeconómico actual: suben los rendimientos de los bonos del Tesoro de EE. UU., aumenta la volatilidad de las tecnológicas y el sector de la IA pasa de «mirar los ingresos» a «mirar el plazo de recuperación».
Tres escenarios posibles:
• Optimista: precio de 78-85 dólares, subida del 15% al 25% el primer día, que impulsaría nuevas valoraciones de Nvidia, Broadcom y Google.
• Neutral: precio en torno a 80 dólares, oscilación de ±10% el primer día y espera de los resultados del Q4 para confirmar el crecimiento.
• Bajo presión: si el precio supera las expectativas, pero la cotización cae por debajo del precio de salida al abrir, significaría que los «pedidos estratégicos» no sostienen la valoración y que se cuestiona la lógica de toda la cadena de infraestructura de IA.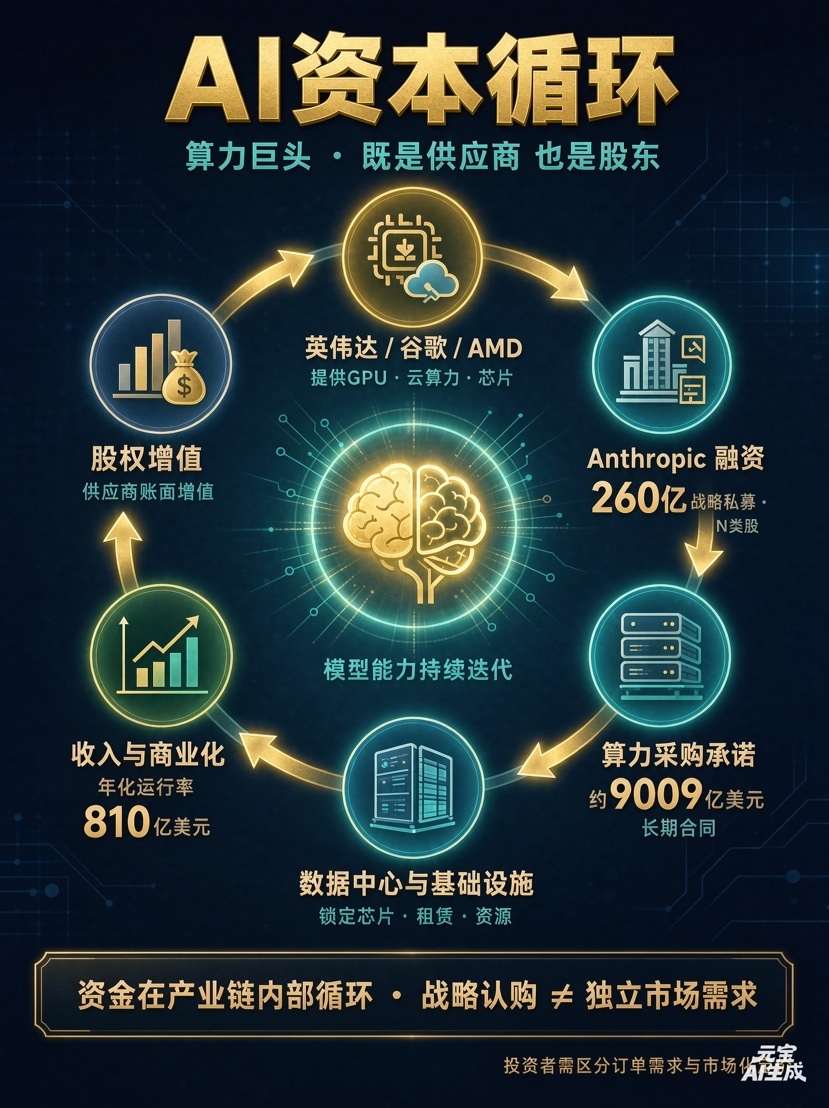
VI. Estrategia de inversión y límites de riesgo (sin recomendaciones de compra o venta, solo un marco de análisis)
1. Sobre ANT: no te precipites en la apertura; espera una «segunda valoración»
• No persigas el entusiasmo del primer día: durante los tres primeros días de la salida a bolsa, el precio está dominado por los creadores de mercado y el sentimiento de los inversores minoristas; no refleja la valoración basada en los fundamentales.
• Ventana de observación: las 2-4 semanas posteriores a la cotización. Observa tres datos: rotación media diaria, descuento de las operaciones institucionales en bloque y si los ingresos anualizados del Q4 se mantienen por encima de 800亿.
• Límite de posición: para un único líder de IA que aún no es rentable, se recomienda no superar el 3%-5% de la cartera de renta variable y usar solo dinero que puedas permitirte perder.
2. Sobre la cadena industrial de IA: una exposición más «limpia» que comprar ANT directamente
Si confías en la infraestructura de IA, pero no quieres asumir los riesgos de gobierno corporativo y valoración de Anthropic, puedes considerar distintos segmentos:
• Hardware de alta tecnología en la parte alta de la cadena: Nvidia, Broadcom, TSMC y AMD. La visibilidad de los pedidos es mayor, pero las valoraciones ya incorporan expectativas optimistas; conviene comprar por tramos durante las correcciones.
• Memoria y módulos ópticos: la cadena de Micron, Seagate/Western Digital y las empresas chinas de comunicaciones ópticas cotizadas en bolsa. Tienen gran potencial y una volatilidad aún mayor; son adecuadas para posiciones pequeñas impulsadas por acontecimientos.
• Nube y aplicaciones: Google, Microsoft y AWS. Ofrecen exposición a Anthropic y, al mismo tiempo, sus propios flujos de caja como cobertura.
3. Indicadores de stop loss y verificación
Vigila estas cuatro señales y reduce la posición si cualquiera empeora:
• Si sigue aumentando la proporción de ingresos de productos de agentes como Claude Code (determina si se pueden mantener los precios unitarios).
• Si el margen operativo ajustado del Q4 cae por debajo del 10%.
• Si se acelera el ritmo de ejecución de los compromisos de capacidad de cómputo (lo que implicaría un consumo de efectivo superior al previsto).
• Si sigue bajando la valoración de la próxima ronda de financiación de OpenAI (se debilita el referente del sector).
4. El mayor riesgo no es «que baje», sino «que no suba durante mucho tiempo»
• La valoración ya descuenta entre 3 y 5 años de alto crecimiento.
• Los accionistas ordinarios no tienen el control corporativo.
• Si se debilita la demanda de capacidad de cómputo, los compromisos fijos pueden convertirse en una pesada carga.
• Si los tipos de interés no bajan, seguirá aumentando la presión sobre la tasa de descuento de las acciones de crecimiento con flujos de caja lejanos.
VII. Conclusión: no se trata de comprar una empresa de IA, sino de apostar por «cuánto valdrá la IA en el futuro»
Durante los últimos dos años, el mercado ha negociado sobre «cuánto futuro puede crear la IA». La salida a bolsa de ANT invierte la pregunta: cuánto capital hay que adelantar ahora para alcanzar ese futuro.
Si ANT se mantiene cerca de 1.5万亿, significará que el capital sigue dispuesto a apostar por las leyes de escala y que sube el nivel de valoración de toda la cadena de IA. Si el mercado empieza a cuestionar el plazo de recuperación de la factura de capacidad de cómputo de 9000亿, lo que se revalorizará no será solo Anthropic, sino toda la red de relaciones de capacidad de cómputo de Nvidia, Google y Microsoft.
⚠️ Los inversores minoristas deberían recordar sobre todo esto: que los accionistas estratégicos inviertan 260亿 no significa que debas seguirlos con toda tu cartera. Entre la demanda visible y los rendimientos que pueden materializarse se interpone toda una curva de depreciación de la infraestructura.
El precio se fijará el 18 de noviembre y la cotización comenzará el 19 de noviembre. Lo importante no es cuánto suba en la apertura, sino si el mercado seguirá pagando por el «ritmo de ingresos» tras el primer trimestre de resultados desde la salida a bolsa.\u003ct-246/\u003e\u003ct-247/\u003e\u003ct-248/\u003e\u003ct-249/\u003e\u003ct-250/\u003e\u003cc-251/\u003e

\u003cc-257/\u003e

\u003cc-263/\u003e

