$B2 Aviso importante: se desconoce cuándo recuperarás la inversión; las facturas seguirán llegando
Al perseguir las subidas de B2, lo que más me preocupa es que, al comprar, solo pienses en cuánto más puede subir, sin plantearte cuánto tiempo puedes esperar.
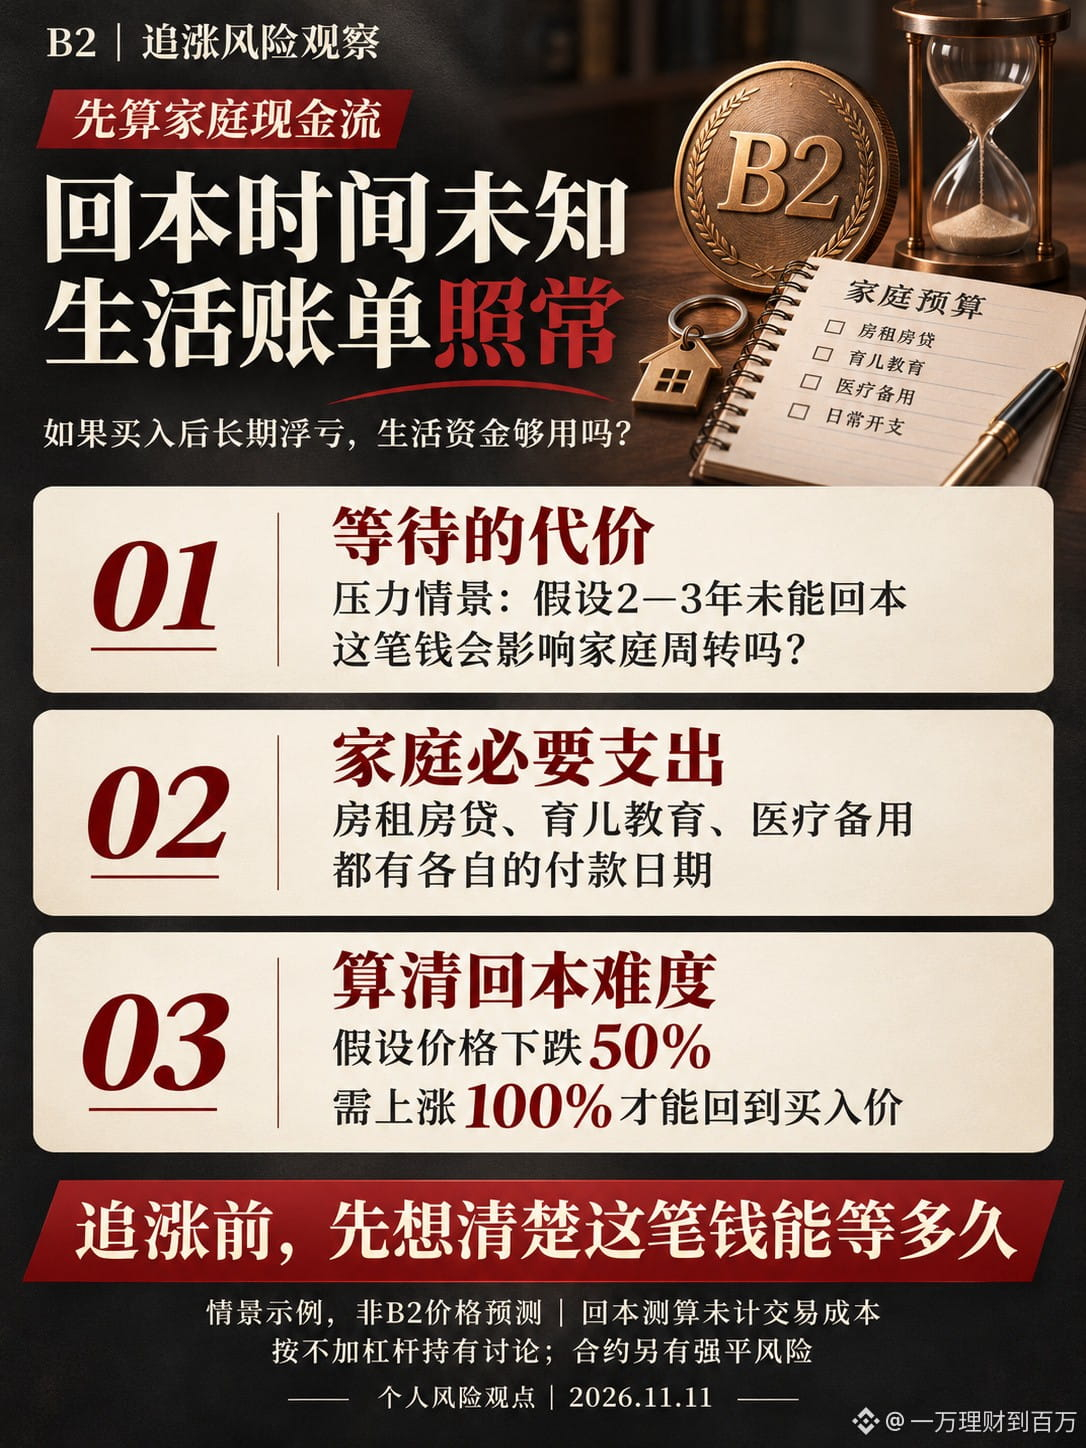
Primero, haz una prueba de resistencia: supongamos que, dos o tres años después de comprar, el precio todavía no ha recuperado tu coste. ¿Afectaría ese dinero a la economía familiar?
Hay que pagar el alquiler o la hipoteca, preparar los gastos educativos de los hijos y reservar dinero para gastos médicos de la familia. La vida no deja de generar gastos porque estés esperando recuperar la inversión.
Si tus ingresos vuelven a fluctuar, puede que tengas que vender con pérdidas por necesitar dinero urgentemente, incluso si pensabas mantener la inversión a largo plazo.
También hay que calcular bien qué implica recuperar la inversión.
Por ejemplo, sin apalancamiento: si una inversión de 100.000 yuanes cae a 50.000, tendrá que subir un 100 % desde esos 50.000 para volver a los 100.000 iniciales, sin contar los costes de transacción. Mantenerla durante más tiempo tampoco garantiza que acabes recuperando la inversión.
Por eso, soy prudente a la hora de perseguir las subidas. Además de preguntarte si el proyecto cumplirá las expectativas, pregúntate: ¿puedo cubrir por separado los gastos esenciales de mi familia? ¿Puedo realmente dejar este dinero inmovilizado durante mucho tiempo? Si sufro pérdidas, ¿se alterará mi vida cotidiana?
Antes de comprar, calcula primero el coste de esperar.
Opinión personal sobre riesgos; no constituye una recomendación de inversión. El plazo de dos o tres años y la caída mencionada son escenarios de resistencia, no una predicción sobre la evolución de B2. Las operaciones con contratos también conllevan riesgo de liquidación forzosa.
Al perseguir las subidas de B2, lo que más me preocupa es que, al comprar, solo pienses en cuánto más puede subir, sin plantearte cuánto tiempo puedes esperar.
Primero, haz una prueba de resistencia: supongamos que, dos o tres años después de comprar, el precio todavía no ha recuperado tu coste. ¿Afectaría ese dinero a la economía familiar?
Hay que pagar el alquiler o la hipoteca, preparar los gastos educativos de los hijos y reservar dinero para gastos médicos de la familia. La vida no deja de generar gastos porque estés esperando recuperar la inversión.
Si tus ingresos vuelven a fluctuar, puede que tengas que vender con pérdidas por necesitar dinero urgentemente, incluso si pensabas mantener la inversión a largo plazo.
También hay que calcular bien qué implica recuperar la inversión.
Por ejemplo, sin apalancamiento: si una inversión de 100.000 yuanes cae a 50.000, tendrá que subir un 100 % desde esos 50.000 para volver a los 100.000 iniciales, sin contar los costes de transacción. Mantenerla durante más tiempo tampoco garantiza que acabes recuperando la inversión.
Por eso, soy prudente a la hora de perseguir las subidas. Además de preguntarte si el proyecto cumplirá las expectativas, pregúntate: ¿puedo cubrir por separado los gastos esenciales de mi familia? ¿Puedo realmente dejar este dinero inmovilizado durante mucho tiempo? Si sufro pérdidas, ¿se alterará mi vida cotidiana?
Antes de comprar, calcula primero el coste de esperar.
Opinión personal sobre riesgos; no constituye una recomendación de inversión. El plazo de dos o tres años y la caída mencionada son escenarios de resistencia, no una predicción sobre la evolución de B2. Las operaciones con contratos también conllevan riesgo de liquidación forzosa.