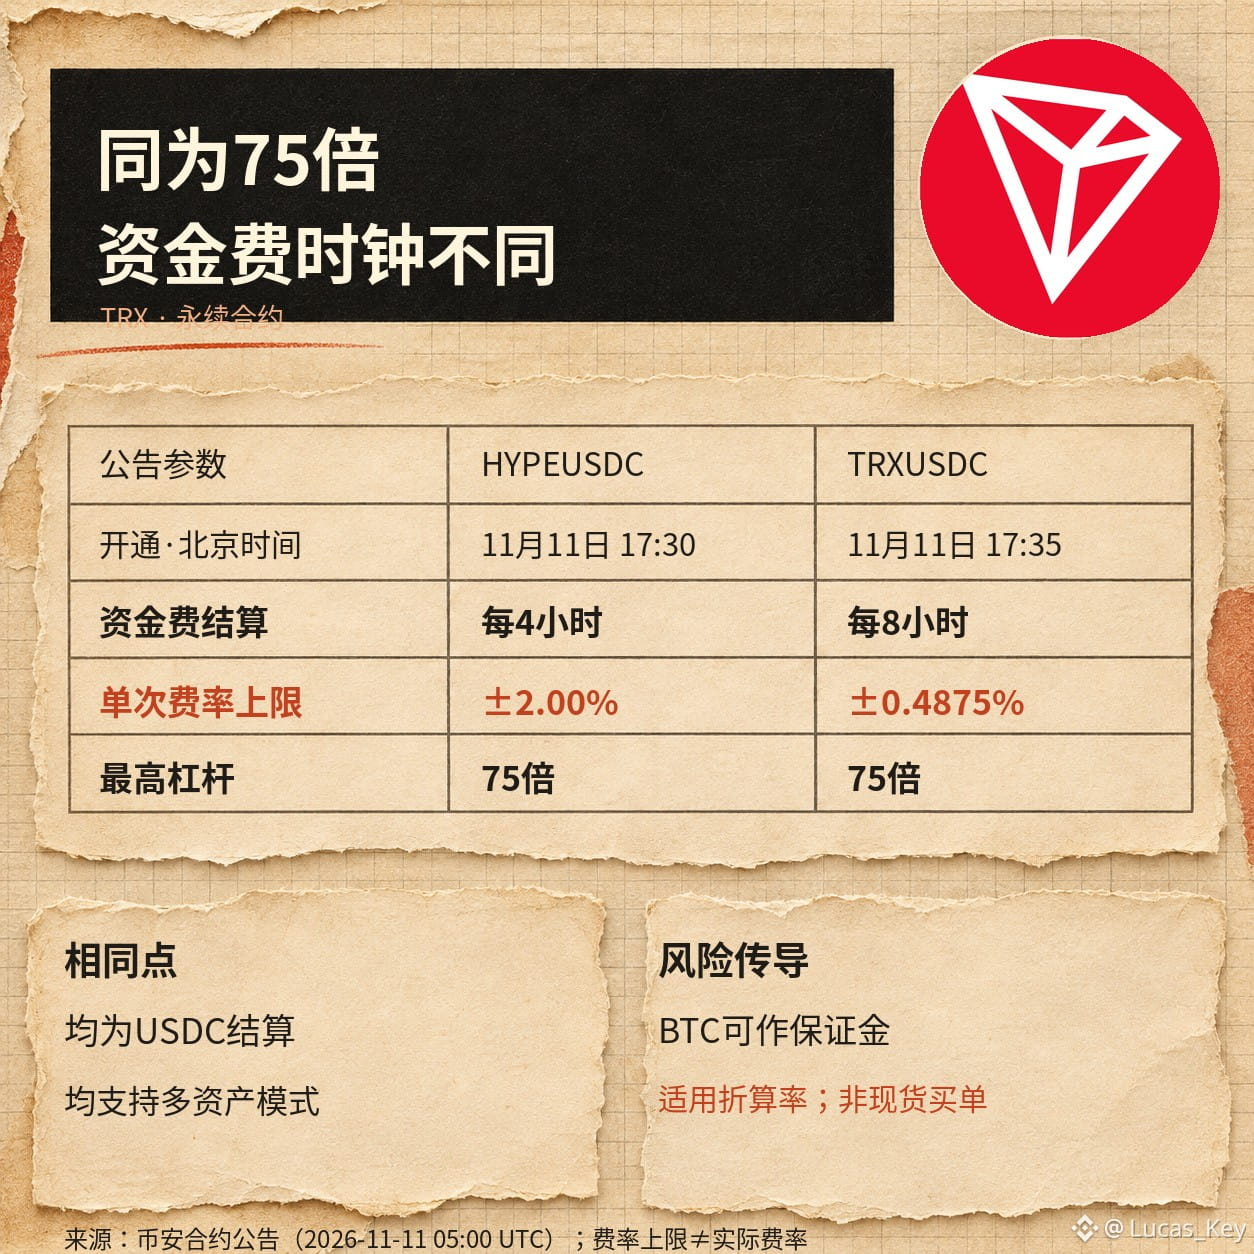
Los contratos perpetuos de liquidación en USDC añadidos hoy para $TRX y $HYPE anuncian ambos un «apalancamiento máximo de 75x». Fijarse solo en el apalancamiento puede hacer pasar por alto un dato más relevante para el coste de mantener una posición: el contrato HYPE liquida la tasa de financiación cada 4 horas, con un límite de ±2,00 %; el contrato TRX lo hace cada 8 horas, con un límite de ±0,4875 %. Estos límites son topes por liquidación, no las tasas reales, y tampoco deben compararse directamente como costes diarios.
La base para afirmar que «una nueva vía de negociación mejorará el descubrimiento de precios» es clara: los distintos activos de liquidación y ritmos de financiación podrían atraer posiciones que antes se cubrían en otros mercados. El anuncio de Binance indica que la apertura está prevista, hora de Pekín, para el 11 de noviembre a las 17:30 y a las 17:35, respectivamente; ambos contratos admiten el modo multiactivo. Además, si se cumplen las reglas de conversión, $BTC también puede utilizarse como margen para estos contratos, por lo que las opciones de financiación no se limitan a vender activos al contado para convertirlos en USDC.
La preocupación del otro lado también es razonable: añadir otra vía para operar con contratos no implica necesariamente que aumenten en la misma medida las compras netas en el mercado al contado; el interés abierto puede crecer al mismo tiempo tanto por posiciones largas como cortas, y el límite de 75x tampoco representa el apalancamiento real de la mayoría. Solo si las tasas de financiación se mantienen alejadas de su nivel habitual, crece el interés abierto y aumenta también la actividad en el mercado al contado, habría motivos para debatir si la nueva demanda se está trasladando al activo subyacente. Si solo se desplaza la actividad entre distintos contratos, conviene moderar las expectativas sobre el precio.
Me interesa más observar si, tras la apertura, las tasas de financiación reales, el interés abierto y la actividad en el mercado al contado evolucionan en la misma dirección que calcular rendimientos o costes de riesgo a partir de los límites anunciados. El apalancamiento puede amplificar las pérdidas y provocar liquidaciones forzosas; este artículo no constituye asesoramiento de inversión.
La base para afirmar que «una nueva vía de negociación mejorará el descubrimiento de precios» es clara: los distintos activos de liquidación y ritmos de financiación podrían atraer posiciones que antes se cubrían en otros mercados. El anuncio de Binance indica que la apertura está prevista, hora de Pekín, para el 11 de noviembre a las 17:30 y a las 17:35, respectivamente; ambos contratos admiten el modo multiactivo. Además, si se cumplen las reglas de conversión, $BTC también puede utilizarse como margen para estos contratos, por lo que las opciones de financiación no se limitan a vender activos al contado para convertirlos en USDC.
La preocupación del otro lado también es razonable: añadir otra vía para operar con contratos no implica necesariamente que aumenten en la misma medida las compras netas en el mercado al contado; el interés abierto puede crecer al mismo tiempo tanto por posiciones largas como cortas, y el límite de 75x tampoco representa el apalancamiento real de la mayoría. Solo si las tasas de financiación se mantienen alejadas de su nivel habitual, crece el interés abierto y aumenta también la actividad en el mercado al contado, habría motivos para debatir si la nueva demanda se está trasladando al activo subyacente. Si solo se desplaza la actividad entre distintos contratos, conviene moderar las expectativas sobre el precio.
Me interesa más observar si, tras la apertura, las tasas de financiación reales, el interés abierto y la actividad en el mercado al contado evolucionan en la misma dirección que calcular rendimientos o costes de riesgo a partir de los límites anunciados. El apalancamiento puede amplificar las pérdidas y provocar liquidaciones forzosas; este artículo no constituye asesoramiento de inversión.