¡ETH se desploma un 43 %! Bitmine, gigante de Ethereum, registra pérdidas netas de 6.300 millones de dólares en el ejercicio fiscal y pérdidas de valoración de hasta 6.200 millones
Bitmine, la empresa de tesorería de Ethereum dirigida por Tom Lee, ya ha publicado sus resultados del ejercicio fiscal 2026, cerrado a finales de agosto. El informe muestra que la empresa registró pérdidas netas de hasta 6.313 millones de dólares en todo el ejercicio, de los cuales 6.229 millones correspondieron a pérdidas de valoración no realizadas de sus criptomonedas. En el ejercicio fiscal anterior, en cambio, la empresa había obtenido un beneficio neto de 328 millones de dólares.
La empresa reconoció que el principal motivo del cambio de beneficios a pérdidas en sus resultados contables fue la aplicación del método de contabilidad del valor razonable a sus tenencias de ether. Por ello, la fuerte caída del precio del ether se refleja directamente en la cuenta de resultados.
Según el informe anual 10-K que Bitmine presentó ante la Comisión de Bolsa y Valores de Estados Unidos (SEC):
Gastos operativos y pérdidas: De las pérdidas netas de 6.313 millones de dólares, 6.229 millones se atribuyeron a pérdidas de valoración no realizadas de activos digitales, lo que elevó los gastos operativos totales a 6.606 millones de dólares.
Ajustes de otras partidas: La empresa contabilizó una ganancia de valoración de warrants de 257,9 millones de dólares y pérdidas por derivados de 143,7 millones. Tras descontar estos factores de volatilidad, el EBITDA ajustado fue de -154,5 millones de dólares.
Gastos de gestión: Los gastos de gestión ascendieron a 376,9 millones de dólares, incluidos 200 millones en gastos puntuales de asesoría y servicios jurídicos. A finales de agosto, las pérdidas acumuladas de la empresa ya rondaban los 6.000 millones de dólares.
Aunque las pérdidas no son en efectivo, los costes de financiación sí son reales
Durante el ejercicio fiscal del periodo cubierto por el informe, Bitmine llevó a cabo activamente operaciones de financiación y gestión del capital:
Emisión de acciones ATM: Durante el periodo, vendió 395,1 millones de acciones nuevas y recaudó 13.202 millones de dólares brutos (12.941 millones netos). El número de acciones en circulación en el mercado se disparó de 232 millones en el ejercicio fiscal anterior a 613 millones.
Recompra de acciones: En abril, el consejo de administración elevó de 1.000 millones a 4.000 millones de dólares el límite autorizado para la recompra de acciones. Durante el ejercicio fiscal, recompró 20,82 millones de acciones a un precio medio de 17 dólares por acción. A finales de agosto, aún quedaban 3.600 millones de dólares disponibles de la autorización.
Presión por el efectivo y las acciones preferentes: El efectivo y sus equivalentes en el balance ascendían a 545 millones de dólares. Además, la empresa emitió 3,5 millones de acciones preferentes rescatables con un tipo de interés del 9,5 % (con una preferencia de liquidación de 350 millones de dólares). La presión derivada del pago de dividendos en efectivo figura entre los principales riesgos señalados en el informe 10-K.
Coste medio de adquisición de 3.380 dólares por ETH, frente a un precio de mercado de apenas 2.467 dólares
A finales de agosto, las tenencias y los costes de Bitmine eran los siguientes:
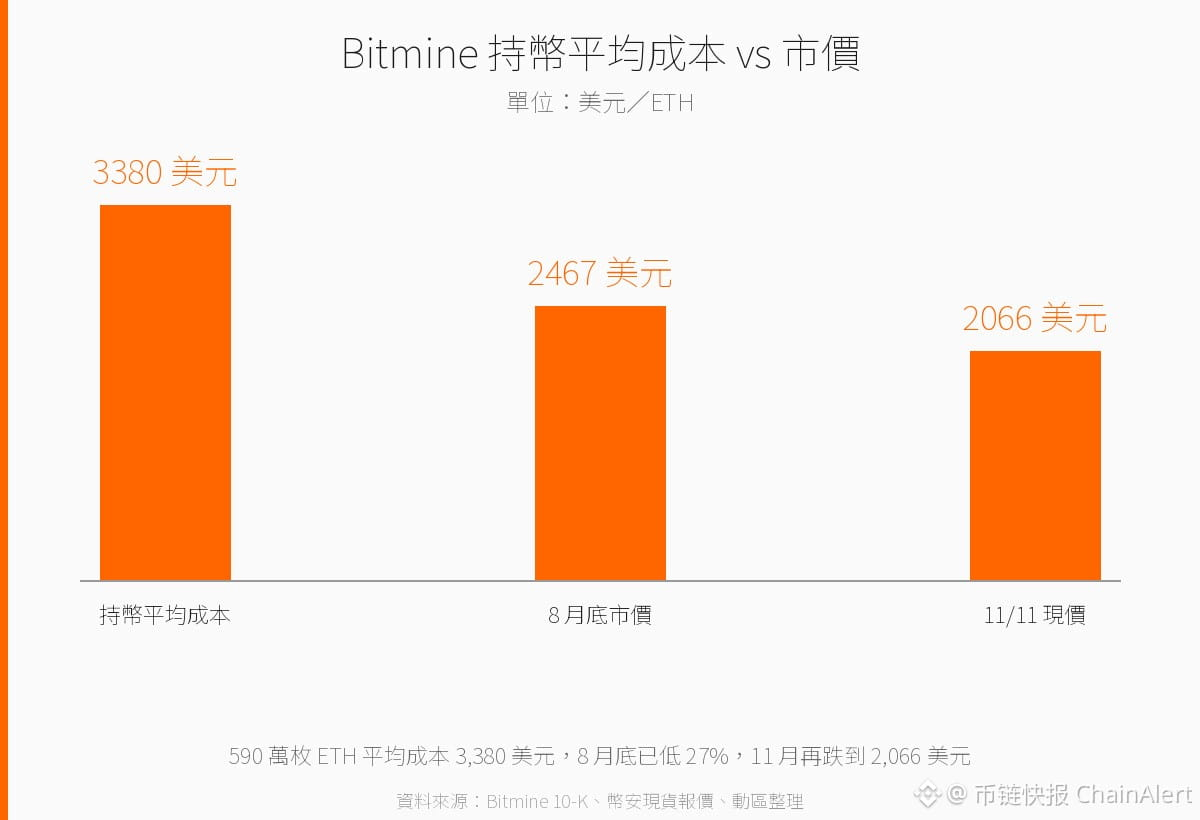
Tenencias de ETH: Poseía 5.901.837 ETH, con un valor razonable de unos 14.559 millones de dólares, aproximadamente el 4,9 % del suministro de ETH en circulación en ese momento. Según la base de coste de 19.948 millones de dólares revelada en el informe anual 10-K, el coste medio de adquisición de estos ETH era de unos 3.380 dólares. Sin embargo, a finales de agosto su precio de mercado era de apenas 2.467 dólares, lo que por sí solo supuso una pérdida contable por deterioro de más de 5.300 millones de dólares.
Tenencias de BTC: Poseía 211 BTC, con un valor razonable de unos 16,6 millones de dólares.
Durante el ejercicio fiscal, el precio del ether cayó desde unos 4.314 dólares a principios de septiembre de 2025 hasta los 2.467 dólares al cierre del ejercicio, un descenso acumulado del 43 %. Si se toma como referencia el precio al contado de Binance del 11 de noviembre, de 2.066 dólares, el valor de mercado de las tenencias ya era aproximadamente un 16 % inferior al del cierre del ejercicio. Esto significa que la empresa probablemente tendrá que afrontar otra ronda de pérdidas de valoración en el primer trimestre fiscal siguiente, que finaliza el 30 de noviembre.
Los ingresos por staking sostienen el negocio principal, pero su volumen no basta para cubrir el déficit de tesorería
Los ingresos de Bitmine durante todo el año ascendieron a 124,8 millones de dólares, de los cuales 121,4 millones procedieron del staking y la validación, lo que representa nada menos que el 97 %. Estos ingresos se debieron principalmente a la contribución de la integración en la plataforma MAVAN tras completar la adquisición de Pier Two el 24 de marzo de este año. Por su parte, los ingresos de la minería propia fueron de 1,4 millones de dólares, un 56,7 % menos que el año anterior.
Frente a sus enormes tenencias, valoradas en 14.559 millones de dólares, los 121,4 millones de dólares de ingresos por staking implican una rentabilidad efectiva inferior al 1 %, claramente por debajo de los rendimientos de staking habituales en la cadena. Desde el 4 de septiembre, American Validator presta a la empresa servicios de asesoría de staking, con una comisión del 1,5 % de las recompensas aptas por staking nativo.
Impacto en el mercado y aspectos clave que habrá que observar
El último año fue una etapa en la que Bitmine avanzó hacia su objetivo de poseer el 5 % del suministro de ETH. Desde que anunció ese objetivo en junio de 2025, la empresa ha aumentado sus tenencias hasta el 4,97 % mediante emisiones continuas de acciones. A 9 de noviembre, el total de sus tenencias ya había alcanzado los 6.070.092 ETH, y la empresa ha declarado expresamente que dejará de comprar una vez que alcance su objetivo.
Con el plan de compra de criptomonedas en pausa por el momento, la atención del mercado sobre Bitmine empezará a centrarse en otros aspectos:
Descuento y eficacia de las recompras: Con el precio del ETH por debajo de su cotización al cierre del ejercicio, los inversores observan si la empresa puede utilizar la autorización de recompra de 4.000 millones de dólares para reducir el descuento entre el valor liquidativo (NAV) por acción y el precio de mercado, y si el flujo de caja generado por el staking puede cubrir los dividendos de las acciones preferentes al 9,5 %.
Pérdidas de valoración en los informes trimestrales: Si en los nuevos resultados trimestrales, correspondientes al periodo que finaliza el 30 de noviembre, la caída del mercado de las criptomonedas obligará a reconocer de nuevo miles de millones de dólares en pérdidas de valoración no realizadas.
Cambio en el impulso de la narrativa: Tras dejar de aumentar sus tenencias, la empresa ya no incrementará su exposición al ether. La correlación entre el precio de sus acciones y el de la criptomoneda será más directa, pero también perderá la atención mediática que generaba la «compra continua de criptomonedas».
Bitmine, la empresa de tesorería de Ethereum dirigida por Tom Lee, ya ha publicado sus resultados del ejercicio fiscal 2026, cerrado a finales de agosto. El informe muestra que la empresa registró pérdidas netas de hasta 6.313 millones de dólares en todo el ejercicio, de los cuales 6.229 millones correspondieron a pérdidas de valoración no realizadas de sus criptomonedas. En el ejercicio fiscal anterior, en cambio, la empresa había obtenido un beneficio neto de 328 millones de dólares.
La empresa reconoció que el principal motivo del cambio de beneficios a pérdidas en sus resultados contables fue la aplicación del método de contabilidad del valor razonable a sus tenencias de ether. Por ello, la fuerte caída del precio del ether se refleja directamente en la cuenta de resultados.
Según el informe anual 10-K que Bitmine presentó ante la Comisión de Bolsa y Valores de Estados Unidos (SEC):
Gastos operativos y pérdidas: De las pérdidas netas de 6.313 millones de dólares, 6.229 millones se atribuyeron a pérdidas de valoración no realizadas de activos digitales, lo que elevó los gastos operativos totales a 6.606 millones de dólares.
Ajustes de otras partidas: La empresa contabilizó una ganancia de valoración de warrants de 257,9 millones de dólares y pérdidas por derivados de 143,7 millones. Tras descontar estos factores de volatilidad, el EBITDA ajustado fue de -154,5 millones de dólares.
Gastos de gestión: Los gastos de gestión ascendieron a 376,9 millones de dólares, incluidos 200 millones en gastos puntuales de asesoría y servicios jurídicos. A finales de agosto, las pérdidas acumuladas de la empresa ya rondaban los 6.000 millones de dólares.
Aunque las pérdidas no son en efectivo, los costes de financiación sí son reales
Durante el ejercicio fiscal del periodo cubierto por el informe, Bitmine llevó a cabo activamente operaciones de financiación y gestión del capital:
Emisión de acciones ATM: Durante el periodo, vendió 395,1 millones de acciones nuevas y recaudó 13.202 millones de dólares brutos (12.941 millones netos). El número de acciones en circulación en el mercado se disparó de 232 millones en el ejercicio fiscal anterior a 613 millones.
Recompra de acciones: En abril, el consejo de administración elevó de 1.000 millones a 4.000 millones de dólares el límite autorizado para la recompra de acciones. Durante el ejercicio fiscal, recompró 20,82 millones de acciones a un precio medio de 17 dólares por acción. A finales de agosto, aún quedaban 3.600 millones de dólares disponibles de la autorización.
Presión por el efectivo y las acciones preferentes: El efectivo y sus equivalentes en el balance ascendían a 545 millones de dólares. Además, la empresa emitió 3,5 millones de acciones preferentes rescatables con un tipo de interés del 9,5 % (con una preferencia de liquidación de 350 millones de dólares). La presión derivada del pago de dividendos en efectivo figura entre los principales riesgos señalados en el informe 10-K.
Coste medio de adquisición de 3.380 dólares por ETH, frente a un precio de mercado de apenas 2.467 dólares
A finales de agosto, las tenencias y los costes de Bitmine eran los siguientes:
Tenencias de ETH: Poseía 5.901.837 ETH, con un valor razonable de unos 14.559 millones de dólares, aproximadamente el 4,9 % del suministro de ETH en circulación en ese momento. Según la base de coste de 19.948 millones de dólares revelada en el informe anual 10-K, el coste medio de adquisición de estos ETH era de unos 3.380 dólares. Sin embargo, a finales de agosto su precio de mercado era de apenas 2.467 dólares, lo que por sí solo supuso una pérdida contable por deterioro de más de 5.300 millones de dólares.
Tenencias de BTC: Poseía 211 BTC, con un valor razonable de unos 16,6 millones de dólares.
Durante el ejercicio fiscal, el precio del ether cayó desde unos 4.314 dólares a principios de septiembre de 2025 hasta los 2.467 dólares al cierre del ejercicio, un descenso acumulado del 43 %. Si se toma como referencia el precio al contado de Binance del 11 de noviembre, de 2.066 dólares, el valor de mercado de las tenencias ya era aproximadamente un 16 % inferior al del cierre del ejercicio. Esto significa que la empresa probablemente tendrá que afrontar otra ronda de pérdidas de valoración en el primer trimestre fiscal siguiente, que finaliza el 30 de noviembre.
Los ingresos por staking sostienen el negocio principal, pero su volumen no basta para cubrir el déficit de tesorería
Los ingresos de Bitmine durante todo el año ascendieron a 124,8 millones de dólares, de los cuales 121,4 millones procedieron del staking y la validación, lo que representa nada menos que el 97 %. Estos ingresos se debieron principalmente a la contribución de la integración en la plataforma MAVAN tras completar la adquisición de Pier Two el 24 de marzo de este año. Por su parte, los ingresos de la minería propia fueron de 1,4 millones de dólares, un 56,7 % menos que el año anterior.
Frente a sus enormes tenencias, valoradas en 14.559 millones de dólares, los 121,4 millones de dólares de ingresos por staking implican una rentabilidad efectiva inferior al 1 %, claramente por debajo de los rendimientos de staking habituales en la cadena. Desde el 4 de septiembre, American Validator presta a la empresa servicios de asesoría de staking, con una comisión del 1,5 % de las recompensas aptas por staking nativo.
Impacto en el mercado y aspectos clave que habrá que observar
El último año fue una etapa en la que Bitmine avanzó hacia su objetivo de poseer el 5 % del suministro de ETH. Desde que anunció ese objetivo en junio de 2025, la empresa ha aumentado sus tenencias hasta el 4,97 % mediante emisiones continuas de acciones. A 9 de noviembre, el total de sus tenencias ya había alcanzado los 6.070.092 ETH, y la empresa ha declarado expresamente que dejará de comprar una vez que alcance su objetivo.
Con el plan de compra de criptomonedas en pausa por el momento, la atención del mercado sobre Bitmine empezará a centrarse en otros aspectos:
Descuento y eficacia de las recompras: Con el precio del ETH por debajo de su cotización al cierre del ejercicio, los inversores observan si la empresa puede utilizar la autorización de recompra de 4.000 millones de dólares para reducir el descuento entre el valor liquidativo (NAV) por acción y el precio de mercado, y si el flujo de caja generado por el staking puede cubrir los dividendos de las acciones preferentes al 9,5 %.
Pérdidas de valoración en los informes trimestrales: Si en los nuevos resultados trimestrales, correspondientes al periodo que finaliza el 30 de noviembre, la caída del mercado de las criptomonedas obligará a reconocer de nuevo miles de millones de dólares en pérdidas de valoración no realizadas.
Cambio en el impulso de la narrativa: Tras dejar de aumentar sus tenencias, la empresa ya no incrementará su exposición al ether. La correlación entre el precio de sus acciones y el de la criptomoneda será más directa, pero también perderá la atención mediática que generaba la «compra continua de criptomonedas».