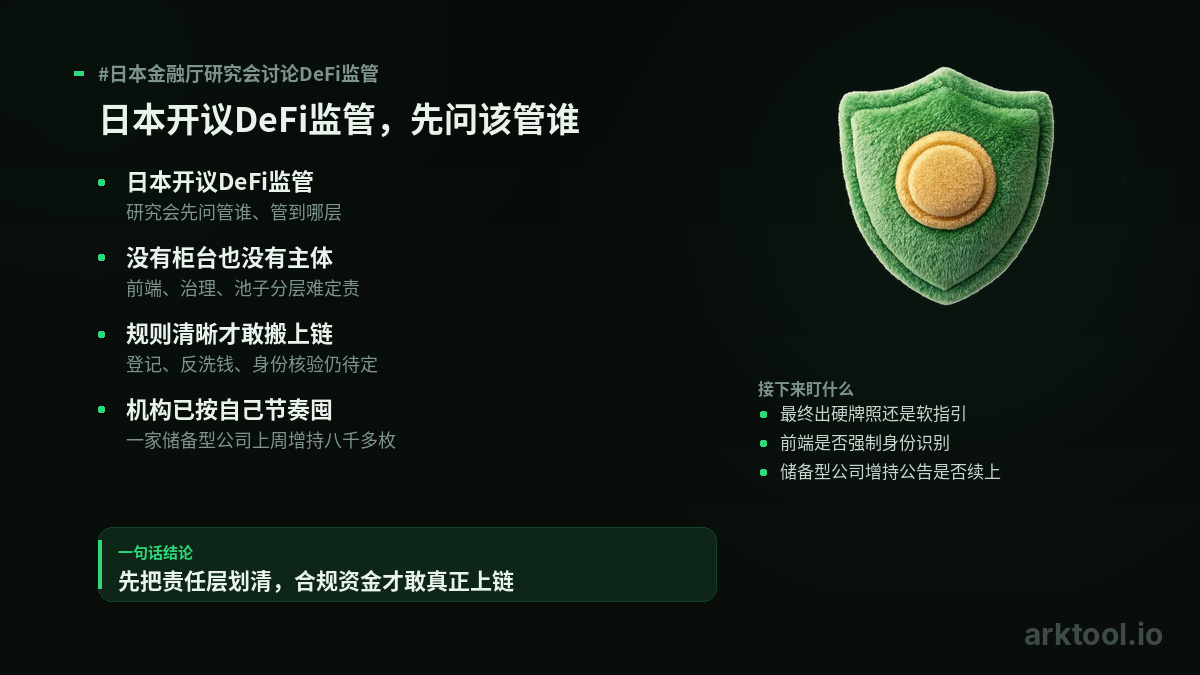
El grupo de estudio de la Agencia de Servicios Financieros de Japón ha empezado a debatir cómo regular DeFi. La cuestión principal no es si regularlo o no, sino a quién.
DeFi no tiene mostradores ni atención al cliente, ni una entidad operadora claramente definida. ¿Quién es responsable de cada nivel: quienes crean la interfaz, quienes votan con los tokens de gobernanza o quienes mantienen los pools de liquidez? Esa es la primera pregunta.
La segunda es más práctica: ¿deben los préstamos y los intercambios en cadena inscribirse según el régimen tradicional aplicable a los operadores de criptoactivos? ¿Y cómo se aplicarían las normas contra el blanqueo de capitales y la verificación de identidad? Si se exige que las interfaces impongan restricciones, a los usuarios japoneses les resultará más complicado participar en protocolos en cadena. En cambio, si se opta por la neutralidad respecto al código y por licencias más flexibles, se enviará una señal clara a los fondos regulados que aún están a la espera.
Para $SOL , esto es una cuestión fundamental. El atractivo de esta cadena es su rapidez y bajo coste, y los préstamos y los intercambios en cadena son algunos de sus principales casos de uso. Cuando las reglas estén claras, las instituciones estarán más dispuestas a trasladar a la cadena sus operaciones de liquidación y préstamo. Si aumenta el número de usuarios, habrá más actividad y comisiones en la cadena. Por otro lado, una empresa cotizada que la utiliza como reserva de tokens volvió a comprar más de ocho mil unidades la semana pasada, elevando sus tenencias totales a más de 2,6 millones. Esto demuestra que, antes de que se establezcan las reglas, ya hay instituciones acumulando tokens a su propio ritmo.
A continuación, conviene seguir tres cosas: si finalmente se impondrán licencias estrictas o se emitirán directrices más flexibles; si será obligatorio verificar la identidad en las interfaces; y si las empresas que mantienen este tipo de reservas seguirán anunciando nuevas compras.
#日本金融厅研究会讨论DeFi监管
DeFi no tiene mostradores ni atención al cliente, ni una entidad operadora claramente definida. ¿Quién es responsable de cada nivel: quienes crean la interfaz, quienes votan con los tokens de gobernanza o quienes mantienen los pools de liquidez? Esa es la primera pregunta.
La segunda es más práctica: ¿deben los préstamos y los intercambios en cadena inscribirse según el régimen tradicional aplicable a los operadores de criptoactivos? ¿Y cómo se aplicarían las normas contra el blanqueo de capitales y la verificación de identidad? Si se exige que las interfaces impongan restricciones, a los usuarios japoneses les resultará más complicado participar en protocolos en cadena. En cambio, si se opta por la neutralidad respecto al código y por licencias más flexibles, se enviará una señal clara a los fondos regulados que aún están a la espera.
Para $SOL , esto es una cuestión fundamental. El atractivo de esta cadena es su rapidez y bajo coste, y los préstamos y los intercambios en cadena son algunos de sus principales casos de uso. Cuando las reglas estén claras, las instituciones estarán más dispuestas a trasladar a la cadena sus operaciones de liquidación y préstamo. Si aumenta el número de usuarios, habrá más actividad y comisiones en la cadena. Por otro lado, una empresa cotizada que la utiliza como reserva de tokens volvió a comprar más de ocho mil unidades la semana pasada, elevando sus tenencias totales a más de 2,6 millones. Esto demuestra que, antes de que se establezcan las reglas, ya hay instituciones acumulando tokens a su propio ritmo.
A continuación, conviene seguir tres cosas: si finalmente se impondrán licencias estrictas o se emitirán directrices más flexibles; si será obligatorio verificar la identidad en las interfaces; y si las empresas que mantienen este tipo de reservas seguirán anunciando nuevas compras.
#日本金融厅研究会讨论DeFi监管