$PEPE: Por qué la consistencia al medir métricas importa más que las fórmulas exóticas
¿Cómo reacciona $PEPE cuando el volumen medido simplemente está «por encima de la línea base», mientras el precio se mantiene por debajo del soporte local? Para pensarlo, imagina un rastreador hipotético de gráficos que solo compara la actividad de hoy con un múltiplo fijo del promedio. Si el rastreador usa reglas idénticas en cada sesión, una barra marcada como alta solo significa que hay datos en ese intervalo. No se añaden suposiciones sobre por qué están presentes los participantes, ningún vínculo causal ni ningún pronóstico.
Ahora vuelve a considerarlo con reglas diferentes. Si la línea base se reduce a barras horarias, el mismo recuento bruto puede pasar a marcarse como normal. El cambio es mecánico, pero crea dos conjuntos diferentes de posibles operaciones. Una opción sería definir un nivel de invalidación más alejado para permitir más ruido, eligiendo un peor precio de entrada. La otra descarta por completo la señal de que «el volumen está elevado» porque se cambió la línea base. Ninguno de los dos es el mecanismo «correcto» para pensar en la observación, pero ambos limitan qué recuento de invalidación tiene sentido en la práctica.
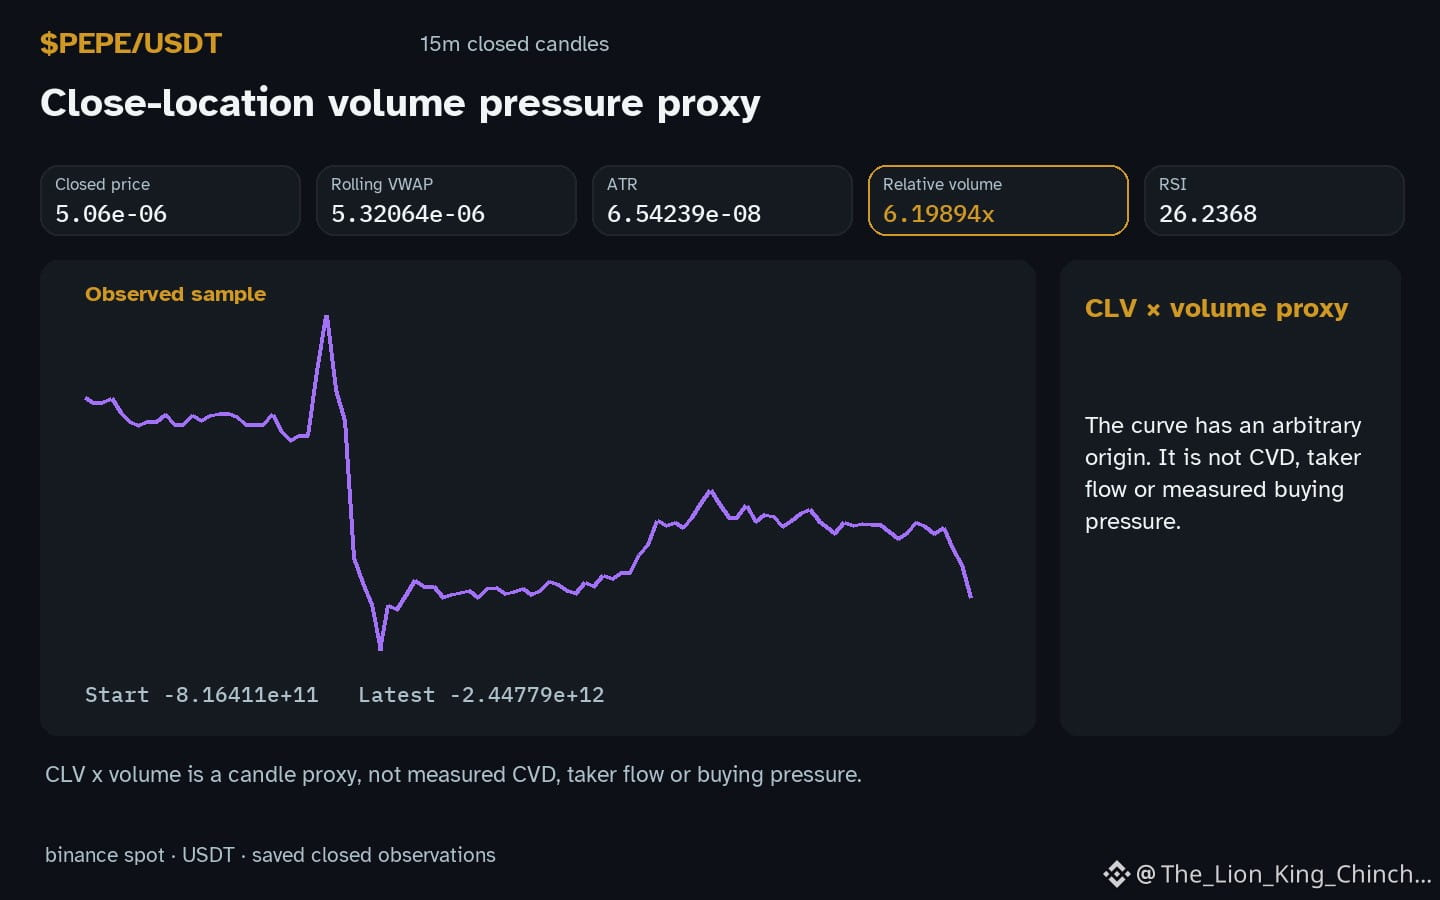
Los límites de este modelo son estrictos. Solo se basa en el 6.19894 proporcionado, la duración de 20 y el hecho de que el precio está por debajo de 5.14e-06. No sabe nada sobre el flujo de órdenes, las estructuras ocultas ni las intenciones. La autoevaluación es sencilla: documenta por escrito tu regla de referencia. Si un intervalo diferente convierte el mismo valor en una clasificación distinta, entonces tu observación estándar no es más que ruido arbitrario en este contexto hasta que resuelvas esa discrepancia. Estandarizar cómo mides es un requisito previo, no una garantía, para interpretar el 26.2368 que se mueve junto con el rango.
Investigación de mercado probabilística; no es una recomendación ni garantiza rendimientos.
¿Una invalidación clara o una entrada que parece más sólida?
#PEPE #GestiónDeRiesgos
¿Cómo reacciona $PEPE cuando el volumen medido simplemente está «por encima de la línea base», mientras el precio se mantiene por debajo del soporte local? Para pensarlo, imagina un rastreador hipotético de gráficos que solo compara la actividad de hoy con un múltiplo fijo del promedio. Si el rastreador usa reglas idénticas en cada sesión, una barra marcada como alta solo significa que hay datos en ese intervalo. No se añaden suposiciones sobre por qué están presentes los participantes, ningún vínculo causal ni ningún pronóstico.
Ahora vuelve a considerarlo con reglas diferentes. Si la línea base se reduce a barras horarias, el mismo recuento bruto puede pasar a marcarse como normal. El cambio es mecánico, pero crea dos conjuntos diferentes de posibles operaciones. Una opción sería definir un nivel de invalidación más alejado para permitir más ruido, eligiendo un peor precio de entrada. La otra descarta por completo la señal de que «el volumen está elevado» porque se cambió la línea base. Ninguno de los dos es el mecanismo «correcto» para pensar en la observación, pero ambos limitan qué recuento de invalidación tiene sentido en la práctica.
Los límites de este modelo son estrictos. Solo se basa en el 6.19894 proporcionado, la duración de 20 y el hecho de que el precio está por debajo de 5.14e-06. No sabe nada sobre el flujo de órdenes, las estructuras ocultas ni las intenciones. La autoevaluación es sencilla: documenta por escrito tu regla de referencia. Si un intervalo diferente convierte el mismo valor en una clasificación distinta, entonces tu observación estándar no es más que ruido arbitrario en este contexto hasta que resuelvas esa discrepancia. Estandarizar cómo mides es un requisito previo, no una garantía, para interpretar el 26.2368 que se mueve junto con el rango.
Investigación de mercado probabilística; no es una recomendación ni garantiza rendimientos.
¿Una invalidación clara o una entrada que parece más sólida?
#PEPE #GestiónDeRiesgos