La mayoría de los traders observa el diferencial entre pares principales como BTC y activos de alta beta como ETH sin darse cuenta de cómo la volatilidad relativa determina la exposición al riesgo.
Cuando Bitcoin entra en un rango de consolidación que dura varias semanas, el capital suele rotar hacia las principales criptomonedas de capa 1 y las de mediana capitalización en busca de rendimiento. Un error común es dimensionar una operación de swing con $ETH o una altcoin usando exactamente la misma posición en dólares que usarías con $BTC.
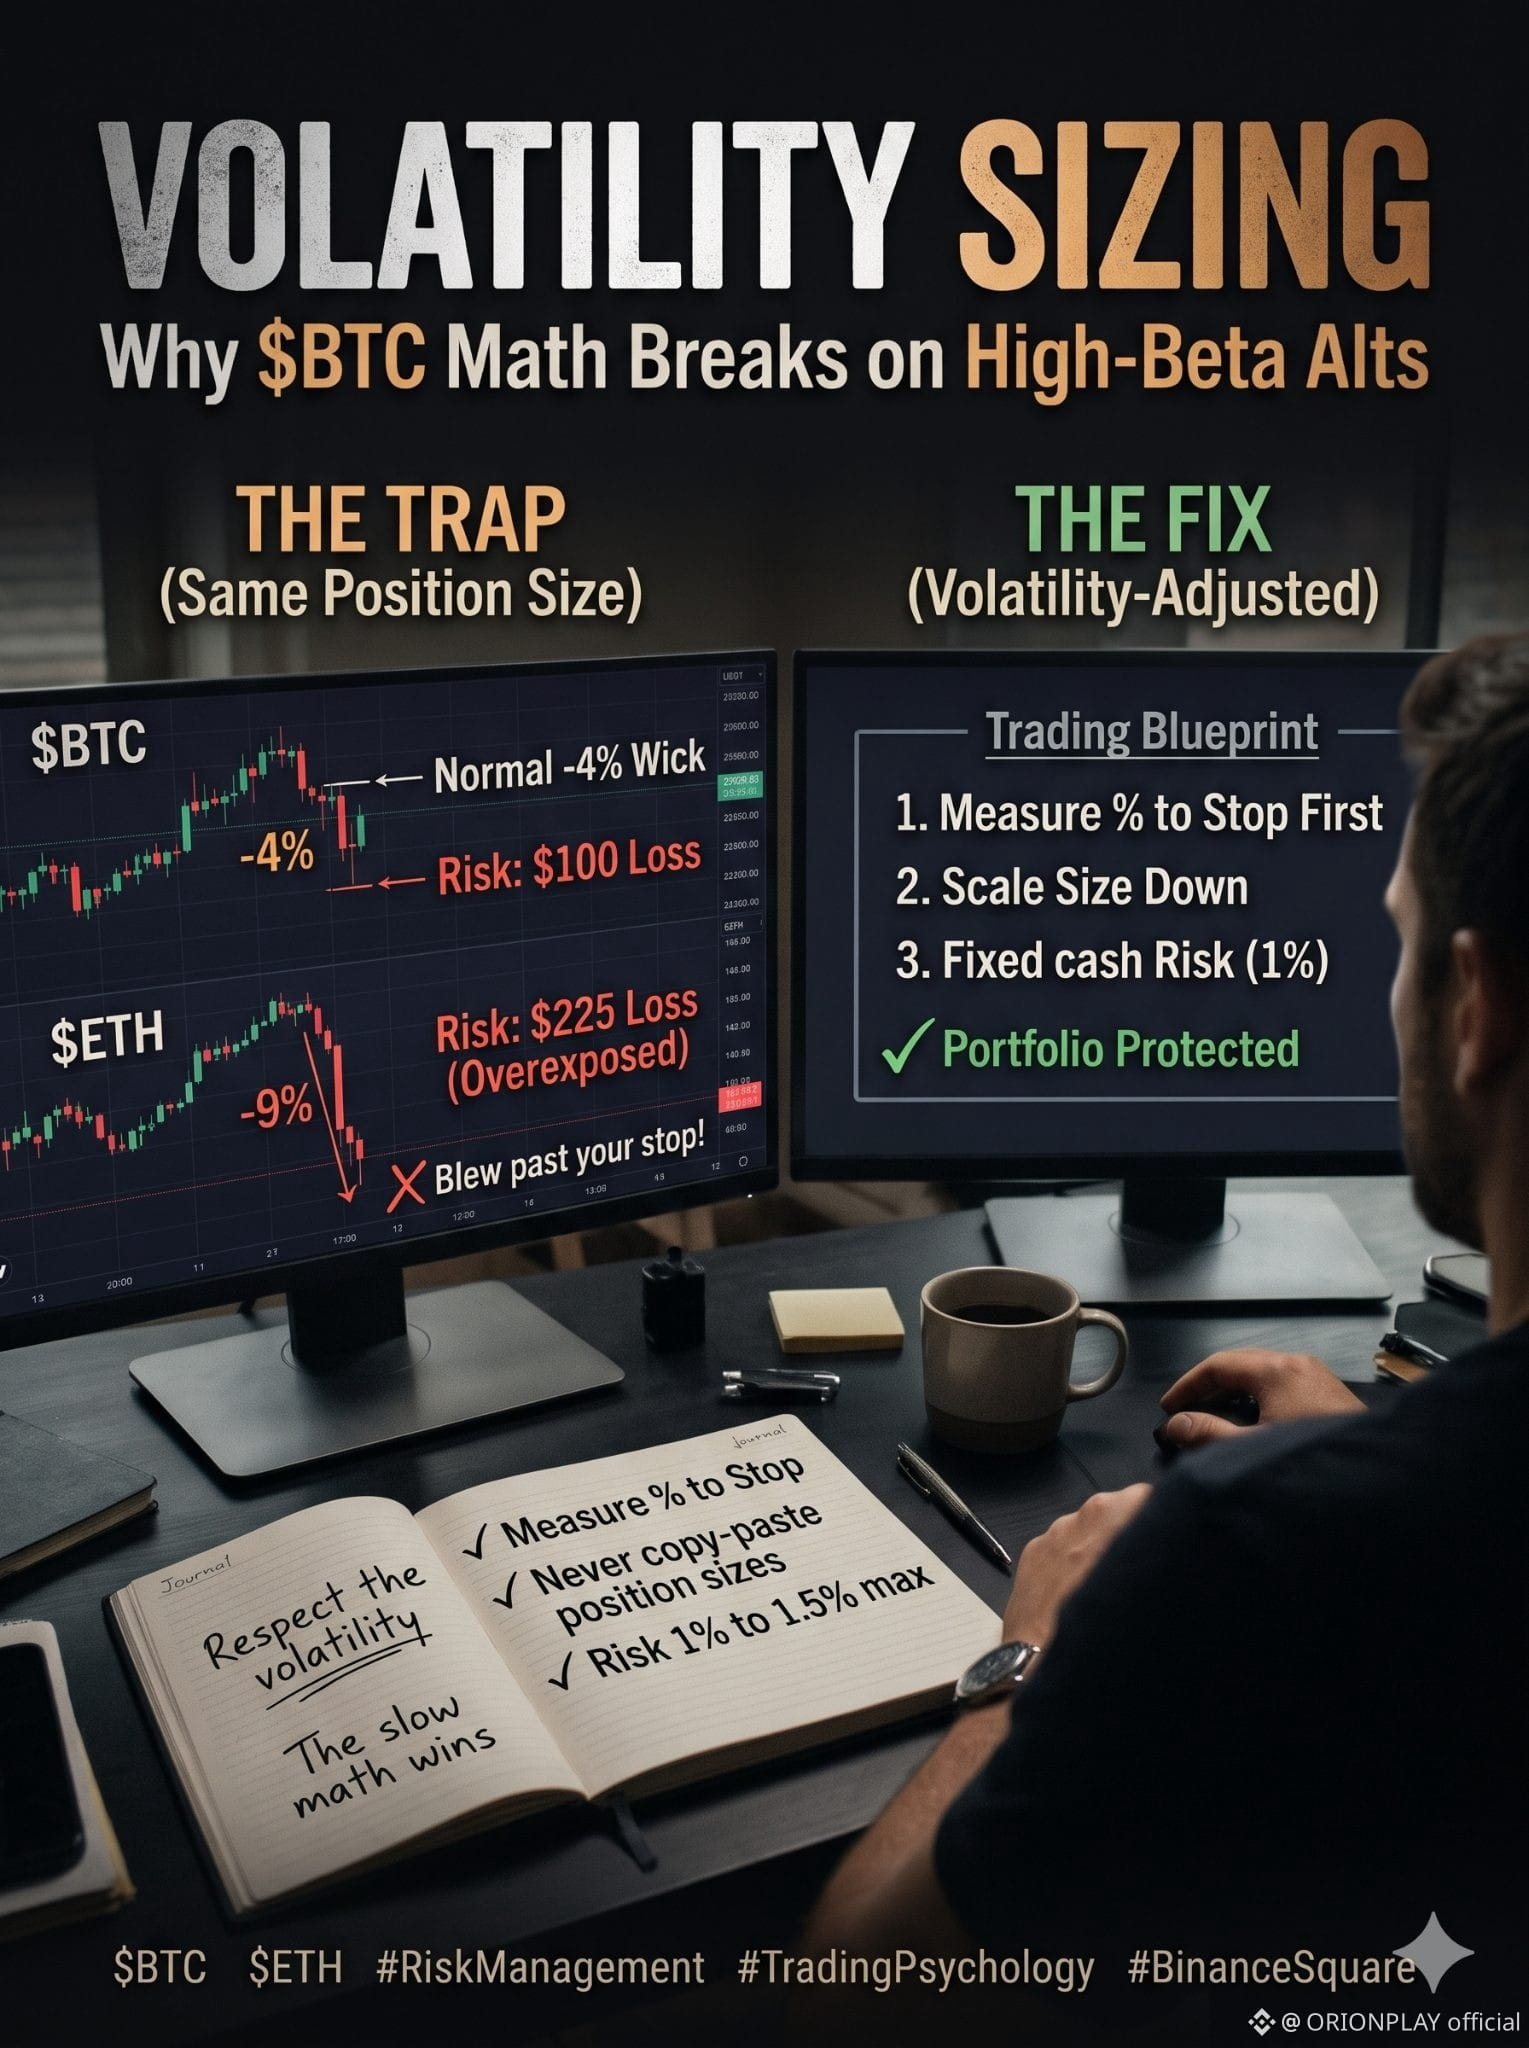
Como los perfiles de volatilidad de las altcoins son significativamente más amplios, una asignación idéntica en dólares en realidad duplica el riesgo de tu cartera. Una mecha de liquidez normal del 4 % en Bitcoin puede traducirse fácilmente en una caída del 8 % al 10 % en altcoins de mayor capitalización, activando stops que tenían sentido desde el punto de vista técnico en el gráfico macro, pero que estaban demasiado ajustados para la profundidad local del libro de órdenes.
En lugar de buscar operaciones de ruptura durante sesiones de rango, ajusta el tamaño de tus operaciones a la volatilidad del activo:
Primero, calcula la distancia hasta tu stop en términos porcentuales.
Reduce el tamaño de la posición para que el riesgo máximo en efectivo se mantenga fijo entre el 1 % y el 1,5 %.
Ten en cuenta la profundidad relativa de la liquidez en lugar de depender únicamente de los patrones de velas.
Gestionar el tamaño de tu posición en función de la volatilidad del activo te permitirá mantenerte solvente mucho más tiempo que intentar predecir dónde cerrará la próxima vela.
¿Cómo ajustas el tamaño de tu posición cuando pasas de $BTC a las principales altcoins?
#CryptoTrading #GestiónDelRiesgo #BinanceSquare #PsicologíaDelTrading
Cuando Bitcoin entra en un rango de consolidación que dura varias semanas, el capital suele rotar hacia las principales criptomonedas de capa 1 y las de mediana capitalización en busca de rendimiento. Un error común es dimensionar una operación de swing con $ETH o una altcoin usando exactamente la misma posición en dólares que usarías con $BTC.
Como los perfiles de volatilidad de las altcoins son significativamente más amplios, una asignación idéntica en dólares en realidad duplica el riesgo de tu cartera. Una mecha de liquidez normal del 4 % en Bitcoin puede traducirse fácilmente en una caída del 8 % al 10 % en altcoins de mayor capitalización, activando stops que tenían sentido desde el punto de vista técnico en el gráfico macro, pero que estaban demasiado ajustados para la profundidad local del libro de órdenes.
En lugar de buscar operaciones de ruptura durante sesiones de rango, ajusta el tamaño de tus operaciones a la volatilidad del activo:
Primero, calcula la distancia hasta tu stop en términos porcentuales.
Reduce el tamaño de la posición para que el riesgo máximo en efectivo se mantenga fijo entre el 1 % y el 1,5 %.
Ten en cuenta la profundidad relativa de la liquidez en lugar de depender únicamente de los patrones de velas.
Gestionar el tamaño de tu posición en función de la volatilidad del activo te permitirá mantenerte solvente mucho más tiempo que intentar predecir dónde cerrará la próxima vela.
¿Cómo ajustas el tamaño de tu posición cuando pasas de $BTC a las principales altcoins?
#CryptoTrading #GestiónDelRiesgo #BinanceSquare #PsicologíaDelTrading