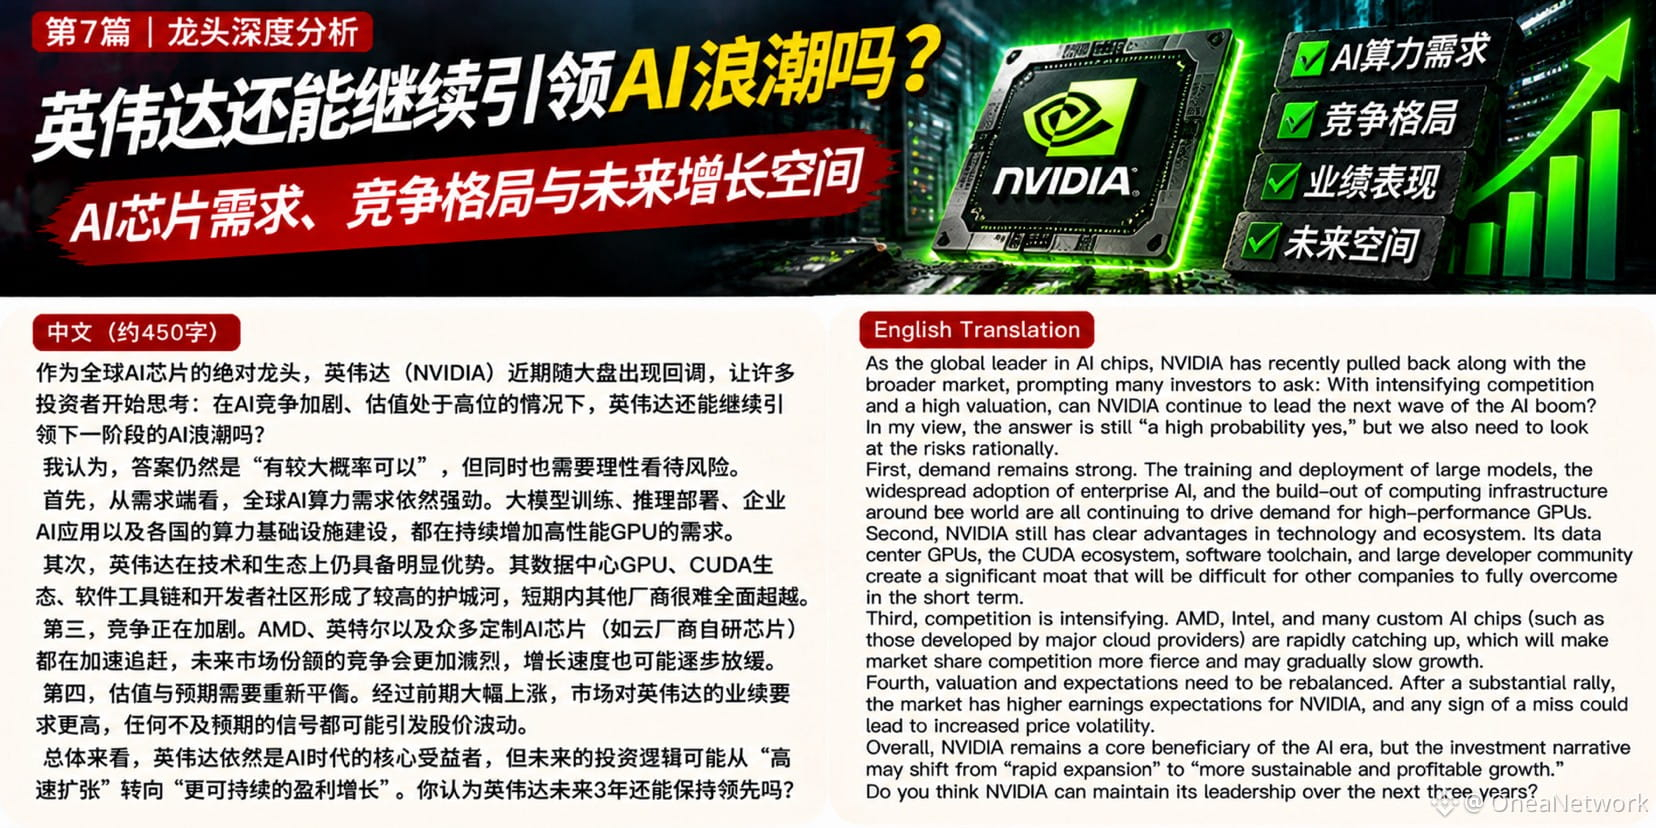
¿Podrá NVIDIA seguir liderando la ola de la IA? ¿Cuánto margen de crecimiento tiene en los próximos tres años?
Como empresa líder mundial en el sector de los chips para IA, NVIDIA se ha convertido en una de las grandes beneficiarias de esta revolución de la inteligencia artificial. Sin embargo, a medida que aumenta la competencia y crece la presión sobre su valoración, los inversores empiezan a preguntarse: ¿podrá NVIDIA mantener su posición de liderazgo?
Creo que NVIDIA seguirá contando con importantes ventajas competitivas, pero hay que prestar atención a cuatro aspectos.
En primer lugar, la demanda de capacidad de cálculo para IA aún tiene un gran potencial de crecimiento a largo plazo. El entrenamiento de modelos grandes, la inferencia de IA, la conducción autónoma, la robótica y la transformación inteligente de las empresas requieren grandes cantidades de recursos informáticos de alto rendimiento. Cuanto más se extiendan las aplicaciones de IA, mayor será la demanda de infraestructura de cálculo.
En segundo lugar, la verdadera ventaja de NVIDIA no se limita a sus chips. El ecosistema de software CUDA, la comunidad de desarrolladores, las plataformas de servidores y las tecnologías de interconexión de alta velocidad conforman conjuntamente una barrera competitiva. Aunque sus competidores lancen chips con un buen rendimiento, necesitarán tiempo para construir un ecosistema completo.
En tercer lugar, la competencia se está intensificando claramente. AMD, Intel y las grandes empresas de computación en la nube, que desarrollan sus propios chips, compiten por el mercado de la computación para IA. Es posible que NVIDIA siga liderando en el futuro, pero no necesariamente podrá mantener para siempre su cuota de mercado y sus márgenes de beneficio actuales.
En cuarto lugar, la valoración determina la rentabilidad de la inversión. Aunque una empresa cuente con una tecnología excelente y buenas perspectivas de crecimiento, si el precio de sus acciones ya refleja plenamente las expectativas futuras, los inversores aún podrían enfrentarse a un prolongado ajuste de valoración.
Por eso, sigo teniendo una visión positiva sobre la posición de NVIDIA en el sector a largo plazo, pero los inversores no deben asumir que el crecimiento de la demanda de IA implica necesariamente que el precio de sus acciones vaya a subir.
En los próximos tres años, lo que realmente habrá que observar es si la demanda de capacidad de cálculo para IA puede seguir creciendo, si el gasto de capital de las empresas puede traducirse en beneficios y si NVIDIA puede mantener su liderazgo tecnológico.
¿Crees que NVIDIA podrá mantener su posición de liderazgo absoluto en el sector de los chips para IA durante los próximos tres años?
Como empresa líder mundial en el sector de los chips para IA, NVIDIA se ha convertido en una de las grandes beneficiarias de esta revolución de la inteligencia artificial. Sin embargo, a medida que aumenta la competencia y crece la presión sobre su valoración, los inversores empiezan a preguntarse: ¿podrá NVIDIA mantener su posición de liderazgo?
Creo que NVIDIA seguirá contando con importantes ventajas competitivas, pero hay que prestar atención a cuatro aspectos.
En primer lugar, la demanda de capacidad de cálculo para IA aún tiene un gran potencial de crecimiento a largo plazo. El entrenamiento de modelos grandes, la inferencia de IA, la conducción autónoma, la robótica y la transformación inteligente de las empresas requieren grandes cantidades de recursos informáticos de alto rendimiento. Cuanto más se extiendan las aplicaciones de IA, mayor será la demanda de infraestructura de cálculo.
En segundo lugar, la verdadera ventaja de NVIDIA no se limita a sus chips. El ecosistema de software CUDA, la comunidad de desarrolladores, las plataformas de servidores y las tecnologías de interconexión de alta velocidad conforman conjuntamente una barrera competitiva. Aunque sus competidores lancen chips con un buen rendimiento, necesitarán tiempo para construir un ecosistema completo.
En tercer lugar, la competencia se está intensificando claramente. AMD, Intel y las grandes empresas de computación en la nube, que desarrollan sus propios chips, compiten por el mercado de la computación para IA. Es posible que NVIDIA siga liderando en el futuro, pero no necesariamente podrá mantener para siempre su cuota de mercado y sus márgenes de beneficio actuales.
En cuarto lugar, la valoración determina la rentabilidad de la inversión. Aunque una empresa cuente con una tecnología excelente y buenas perspectivas de crecimiento, si el precio de sus acciones ya refleja plenamente las expectativas futuras, los inversores aún podrían enfrentarse a un prolongado ajuste de valoración.
Por eso, sigo teniendo una visión positiva sobre la posición de NVIDIA en el sector a largo plazo, pero los inversores no deben asumir que el crecimiento de la demanda de IA implica necesariamente que el precio de sus acciones vaya a subir.
En los próximos tres años, lo que realmente habrá que observar es si la demanda de capacidad de cálculo para IA puede seguir creciendo, si el gasto de capital de las empresas puede traducirse en beneficios y si NVIDIA puede mantener su liderazgo tecnológico.
¿Crees que NVIDIA podrá mantener su posición de liderazgo absoluto en el sector de los chips para IA durante los próximos tres años?