
¿Por qué se contradijo tan rápido?
¡Porque Anthropic de verdad no tiene escrúpulos!
Los primeros inversores específicos no tienen ningún periodo de bloqueo y pueden vender acciones por decenas de miles de millones desde el primer día.
Y los fundadores podrán hacer efectivo su dinero desde el primer día: cientos de millones.
Peor que lo de SpaceX.
Al menos SpaceX hizo que las acciones subieran durante unos días.
Esta vez, se desplomará desde el primer día.
Y los pequeños inversores solo reciben el 20 % de la oferta pública inicial, además de tener las manos atadas,
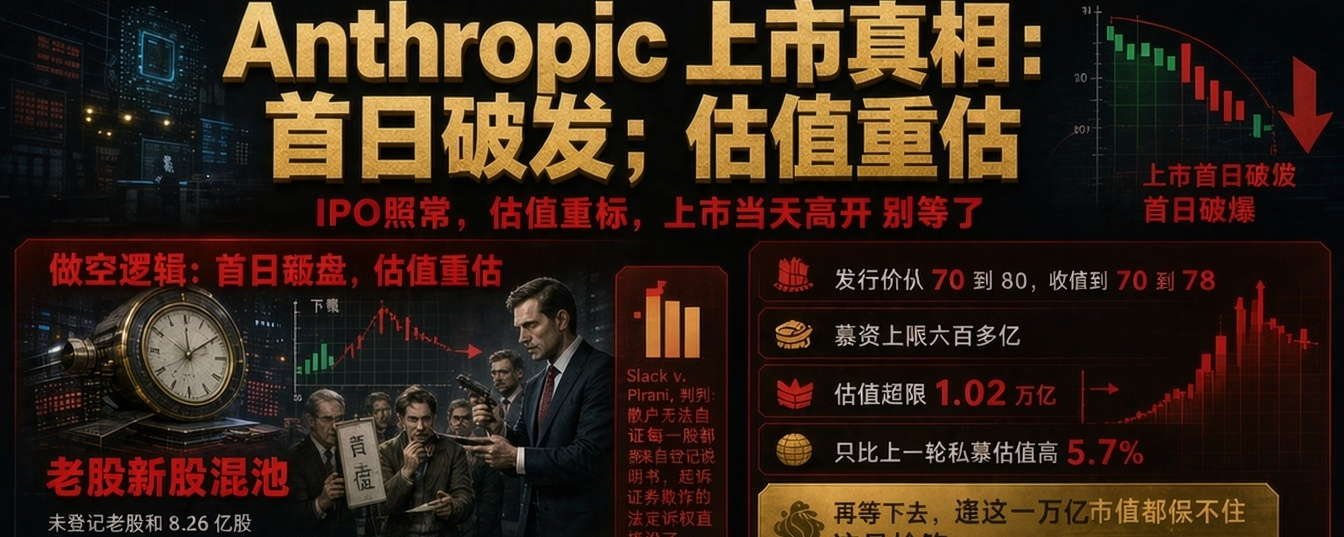
Las acciones antiguas no registradas y los 825 millones de acciones nuevas registradas se negocian en el mismo paquete.
Ahí está el precedente del Tribunal Supremo en Slack v. Pirani: los pequeños inversores no pueden demostrar que cada acción que poseen procede de un folleto de registro, así que pierden directamente el derecho legal a demandar por fraude bursátil.
Y eso no es todo: el precio de salida, que iba a estar entre 70 y 80, se ha reducido a entre 70 y 78.
La captación de fondos se ha reducido a poco más de 60.000 millones.
El límite máximo de valoración: 1,02 billones.
Esa cifra es solo un 5,7 % superior a la valoración de la última ronda privada.
Es como decirles a la cara a los inversores de la ronda anterior: el rendimiento contable de su inversión es prácticamente cero. Y encima tienen que esperar durante el periodo de bloqueo.
Entonces, ¿por qué salir a bolsa?
Porque si esperan más, ni siquiera podrán conservar una valoración de un billón.
Esto no es una celebración por la salida a bolsa.
Es una carrera por salir antes.
Lo más repugnante viene después.
Cuando se reveló la lista de inversores principales: Google, Microsoft, Nvidia, AMD, Broadcom, Micron y TSMC.
26.000 millones de dólares en inversiones de los inversores principales.
Sin excepción, todos son proveedores de capacidad de cómputo de la propia Anthropic.
Los proveedores ponen dinero para comprar una participación en su cliente, y el cliente se da la vuelta y usa ese dinero para comprarles chips y servicios en la nube.
Los ingresos por compras vuelven a apuntalar la valoración de los proveedores.
El dinero da una vuelta dentro del círculo y no sale ni un centavo.
En cambio, la valoración sube un peldaño en cada etapa.
La supuesta valoración de un billón es, en parte, un pagaré que este círculo cerrado se extiende a sí mismo.
Fíjate bien en esta jugada.
Al final, todo se reduce a esa partida política.
Los demócratas han hecho un cálculo brillante: ¿están esperando a que Anthropic salga a bolsa para hundir las acciones, hacer estallar a Nvidia y echarle toda la culpa a Trump?
Y luego la Reserva Federal vuelve a subir los tipos y remata la jugada.
Después, juicio político contra el secretario de Guerra y el de Comercio, y al final contra Trump.
Completando una gran estrangulación, tanto económica como política.
No solo dentro de Estados Unidos: también está el cerco de los modelos de código abierto.
Los rumores sobre el lanzamiento consecutivo de diez modelos la semana que viene están por todas partes. Con las fechas tan apretadas, ¿pretenden impedir que Anthropic salga a bolsa?
¡Sobre todo porque Liangzi llevaba tiempo esperando este día para ponerse en corto!
Claro que también voy a exponer las pruebas de los alcistas, para que no digan que soy parcial.
Por ahora, Morningstar estima su valoración en 1,7 billones, y en un escenario optimista, en 3 billones.
Y sus argumentos son sólidos: tiene más de 130.000 millones en efectivo y valores, y desde 2023 ha acumulado menos de 10.000 millones en pérdidas.
Los 900.000 millones prometidos para capacidad de cómputo se repartirán a lo largo de más de diez años; no son una presión rígida a corto plazo.
La curva de Goldman Sachs es aún más espectacular: ingresos de 52.000 millones en 2026, 136.000 millones en 2027 y más de 685.000 millones en 2030.
Las pérdidas operativas tocarán techo en 2027, con 40.400 millones, y después se reducirán.
En 2029 las operaciones pasarán a ser rentables y en 2030 el flujo de caja libre será positivo.
El crecimiento del capex de los gigantes bajará del 96 % este año al 44 % el próximo. Cuando llegue el cambio de marcha, el examen será aún más exigente.
Todo esto es cierto.
Pero la mejora de los fundamentos no puede seguir el ritmo al que se agota la paciencia del mercado de capitales.
El estallido de la burbuja de la IA en el tercer trimestre es la prueba.
Así que no esperen una gran subida el día de la salida a bolsa.
Que caiga por debajo del precio de salida será el primer redoble de esta gran función.
Después de caer por debajo del precio de salida, rumbo a la zona de los 60 dólares, para encontrar la valoración real tras la prohibición.