
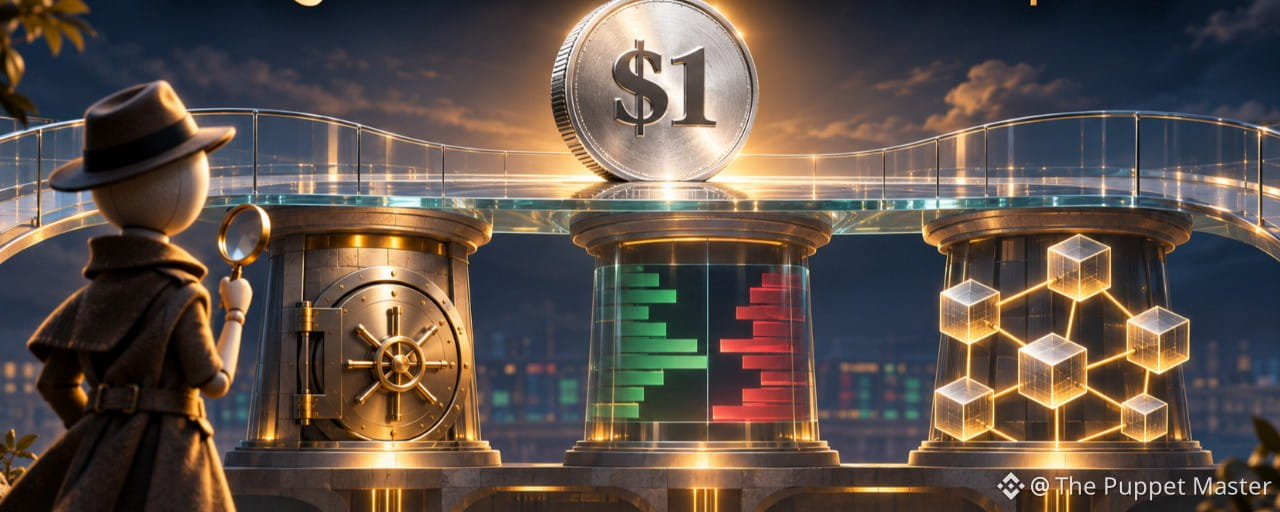
Un dólar en pantalla. Tres estructuras por debajo.
La palabra «stable» describe un objetivo de estabilidad. No sustituye la pregunta más importante: ¿cómo se sostiene ese objetivo?
Entre el token y el dinero que pretende representar hay reservas, reglas e infraestructura. Confundir estas capas es como mirar un puente solo por la pintura.
La reserva: ¿qué hay detrás?
En la página de transparencia consultada el 11 de noviembre de 2026, Circle mostraba datos de referencia del 9 de noviembre. Para USDC, informa de reservas que incluyen depósitos bancarios, títulos del Tesoro estadounidense a corto plazo y operaciones de recompra a un día.
La empresa también informa sobre divulgaciones semanales y una verificación independiente mensual de las reservas.
Esta es una información relevante sobre ese emisor. No es una descripción de todas las stablecoins. Tampoco convierte en un producto sin riesgo cualquier producto que use USDC.
Fuente: Circle, Transparencia https://www.circle.com/transparency
Mi interpretación: la transparencia no debería ser un sello decorativo. Importan la composición, la fecha de la información y exactamente qué verifica el informe.
La cotización: US$ 1 es una referencia, no un hechizo
Hay una diferencia entre las condiciones de emisión y rescate con el emisor y el precio negociado en una plataforma.
La propia Circle advierte que no garantiza una cotización de US$ 1 en todos los mercados de terceros. Sus condiciones de rescate también tienen requisitos y limitaciones.
Esto no afirma que el USDC esté perdiendo ahora su paridad. Es una distinción estructural: la promesa de convertibilidad y el precio de negociación no son lo mismo.
Fuente: Circle, factores de riesgo, página con actualización indicada del 27/10/2023, consultada el 11/11/2026 https://www.circle.com/legal/usdc-risk-factors
La infraestructura: la reserva no lo explica todo
Incluso cuando la conversación empieza por el emisor, no termina ahí. La plataforma utilizada puede tener sus propios riesgos. La documentación de Circle también distingue sus servicios de los servicios ofrecidos por terceros.
Por eso, mi pregunta no es solo «¿cuál es el token?». También es «¿de qué instituciones y sistemas depende este uso?».
Una marca conocida no hace que todas las capas sean equivalentes.
La innovación merece competencia, no apoyo ciego
El BIS, en su Informe Económico Anual de 2026, analiza tanto el potencial de la tokenización como los límites de las stablecoins. Entre los desafíos están las desviaciones de la paridad en el mercado secundario y las dificultades de interoperabilidad. El informe también reconoce que las nuevas formas de dinero pueden presionar a los servicios existentes para que compitan.
Fuente: BIS, Anclar la confianza en el dinero https://www.bis.org/publications/aer-2026/anchoring-trust-money
Mi postura es favorable al mercado: la innovación debe poder competir por un espacio. Pero la competencia funciona mejor cuando el usuario puede comparar riesgos, costos y condiciones, en lugar de elegir basándose solo en la narrativa.
Antes de concluir que «todo es dólar», vale la pena comprobar:
• ¿Quién es el emisor?
• ¿Qué compone la reserva y de cuándo son los datos?
• ¿Qué condiciones limitan el rescate?
• ¿De qué mercado es el precio observado?
• ¿Qué terceros participan en esta estructura?
La imagen es una metáfora conceptual, no una representación de un acontecimiento del mercado. Este texto es educativo y no recomienda comprar ni vender.
El número en la pantalla es solo la superficie. Los hilos están en la estructura.
¿Cuál de estas capas recibe menos atención en las conversaciones sobre las stablecoins?