LA ETHEREUM FOUNDATION VENDE 2.000 ETH EN 48 HORAS A CAMBIO DE STABLECOINS: ¿GASTO OPERATIVO RUTINARIO O SEÑAL DE VENTA ANTES DE NUEVOS MÍNIMOS?
El mercado está en alerta máxima después de que nuevos datos on-chain revelaran liquidaciones continuas de fondos de tesorería desde monederos centrales del ecosistema.
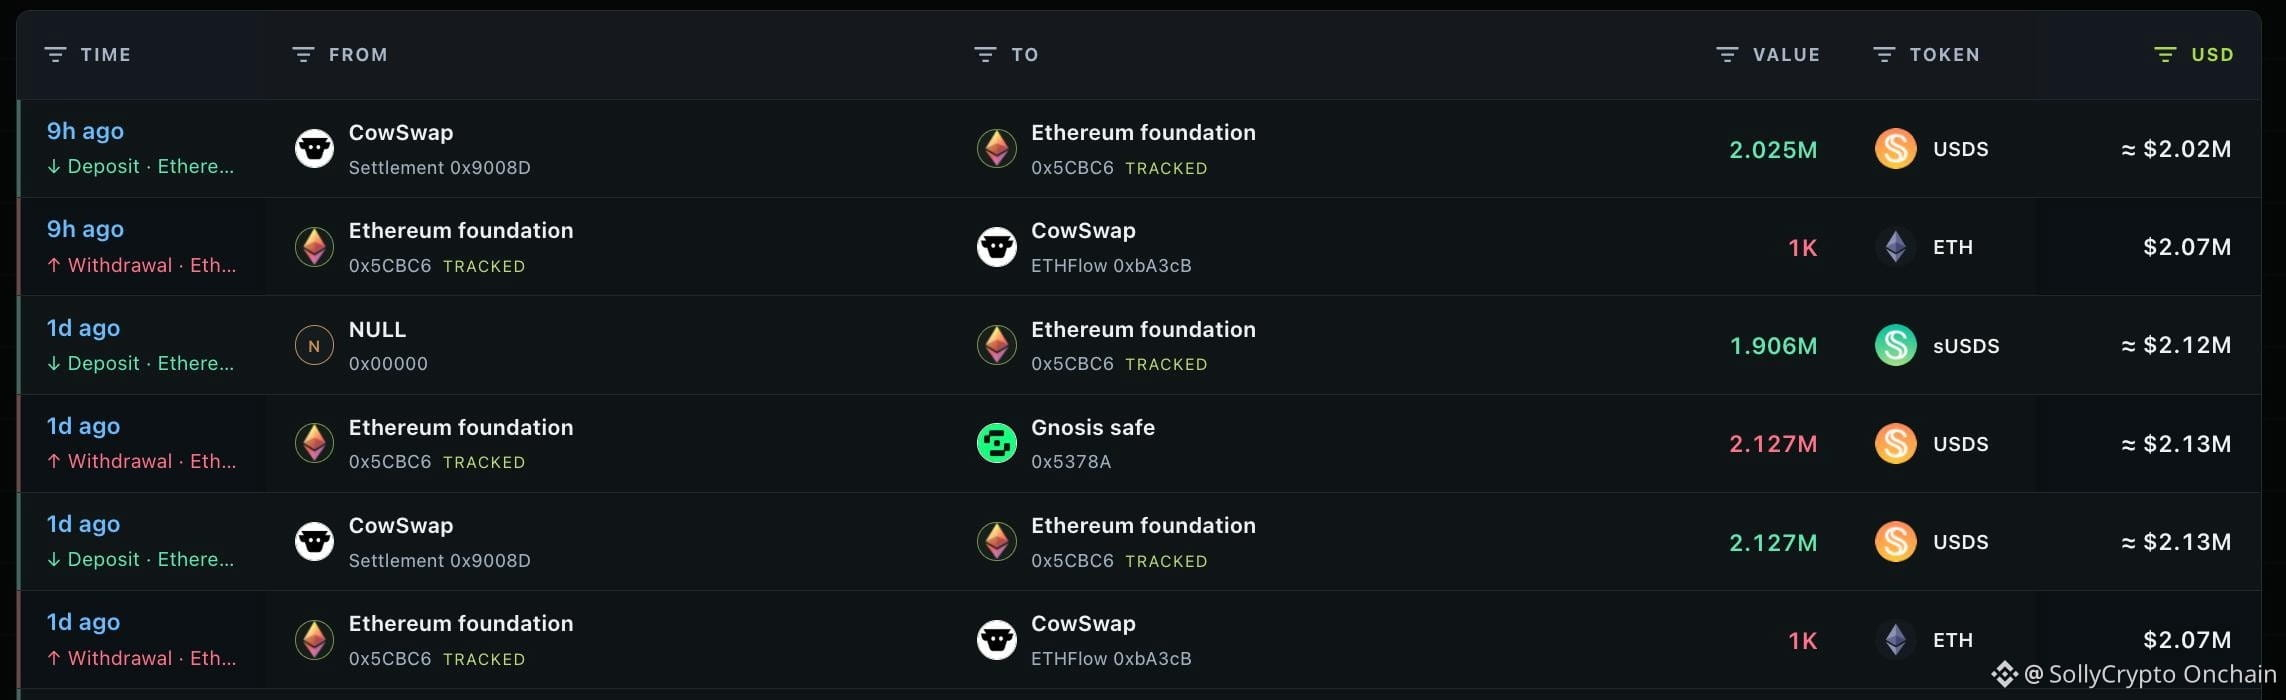
El seguimiento on-chain confirma que una dirección vinculada a la Ethereum Foundation (0x5CBC...2059) acaba de vender otros 1.000 $ETH, valorados en aproximadamente 2,07 millones de dólares, a cambio de 2,025 millones de USDS mediante CoW Swap. Esto eleva el total liquidado por esa dirección a 2.000 $ETH (unos 4,14 millones de dólares) en las últimas 48 horas. Cuando las direcciones de entidades fundamentales venden habitualmente sus tenencias al contado a cambio de stablecoins mientras los precios al contado bajan, el sentimiento de los inversores minoristas cambia rápidamente a una postura defensiva.
A corto plazo, esto apunta a un escenario bajista, ya que las ventas continuas de la tesorería generan una fuerte presión vendedora sobre los libros de órdenes de los mercados de derivados y al contado.
Este es el cronograma detallado que los operadores minoristas suelen pasar por alto: la Ethereum Foundation convierte de forma constante sus tenencias de ETH al contado en stablecoins como USDS o DAI para cubrir gastos operativos, financiar subvenciones para desarrolladores y pagar investigaciones sobre el protocolo central. Ejecutar estas transacciones mediante agregadores por lotes protegidos contra MEV, como CoW Swap, evita el front-running y un deslizamiento excesivo. Aunque estas ventas programadas forman parte del presupuesto operativo habitual, los participantes del mercado suelen interpretarlas como una falta de confianza por parte de los desarrolladores principales, lo que provoca ventas a corto plazo en los mercados perpetuos.
El verdadero riesgo estructural para los operadores minoristas es ponerse en corto a ciegas contra sus posiciones al contado durante estas ventas de la fundación, sin comprobar el contexto de ejecución. Las ventas de la fundación reflejan un ritmo de gasto fiscal rutinario, no una estrategia especulativa de sincronización del mercado. Esto significa que quienes abran posiciones cortas de forma agresiva corren el riesgo de sufrir un short squeeze si los libros de órdenes al contado absorben la oferta y desencadenan un repunte repentino.
¿Crees que estas conversiones de la Ethereum Foundation a stablecoins son simplemente parte del presupuesto operativo habitual o que sirven para protegerse ante nuevas caídas del precio al contado?
El mercado está en alerta máxima después de que nuevos datos on-chain revelaran liquidaciones continuas de fondos de tesorería desde monederos centrales del ecosistema.
El seguimiento on-chain confirma que una dirección vinculada a la Ethereum Foundation (0x5CBC...2059) acaba de vender otros 1.000 $ETH, valorados en aproximadamente 2,07 millones de dólares, a cambio de 2,025 millones de USDS mediante CoW Swap. Esto eleva el total liquidado por esa dirección a 2.000 $ETH (unos 4,14 millones de dólares) en las últimas 48 horas. Cuando las direcciones de entidades fundamentales venden habitualmente sus tenencias al contado a cambio de stablecoins mientras los precios al contado bajan, el sentimiento de los inversores minoristas cambia rápidamente a una postura defensiva.
A corto plazo, esto apunta a un escenario bajista, ya que las ventas continuas de la tesorería generan una fuerte presión vendedora sobre los libros de órdenes de los mercados de derivados y al contado.
Este es el cronograma detallado que los operadores minoristas suelen pasar por alto: la Ethereum Foundation convierte de forma constante sus tenencias de ETH al contado en stablecoins como USDS o DAI para cubrir gastos operativos, financiar subvenciones para desarrolladores y pagar investigaciones sobre el protocolo central. Ejecutar estas transacciones mediante agregadores por lotes protegidos contra MEV, como CoW Swap, evita el front-running y un deslizamiento excesivo. Aunque estas ventas programadas forman parte del presupuesto operativo habitual, los participantes del mercado suelen interpretarlas como una falta de confianza por parte de los desarrolladores principales, lo que provoca ventas a corto plazo en los mercados perpetuos.
El verdadero riesgo estructural para los operadores minoristas es ponerse en corto a ciegas contra sus posiciones al contado durante estas ventas de la fundación, sin comprobar el contexto de ejecución. Las ventas de la fundación reflejan un ritmo de gasto fiscal rutinario, no una estrategia especulativa de sincronización del mercado. Esto significa que quienes abran posiciones cortas de forma agresiva corren el riesgo de sufrir un short squeeze si los libros de órdenes al contado absorben la oferta y desencadenan un repunte repentino.
¿Crees que estas conversiones de la Ethereum Foundation a stablecoins son simplemente parte del presupuesto operativo habitual o que sirven para protegerse ante nuevas caídas del precio al contado?