

Munger: En 1972, cambió a Buffett con una caja de dulces
En 1972, Munger discutió con Buffett.
La discusión giraba en torno a una empresa de dulces: See's Candies. Una marca histórica de California, con una excelente reputación. Cada año, antes de Navidad, se formaban largas filas en sus tiendas.
El problema era el precio. El vendedor pedía 25 millones de dólares. Pero los activos netos en los libros de See's apenas llegaban a ocho o nueve millones.
¿Pagar el triple por una tienda de dulces? Según la estrategia que seguía Buffett en aquel entonces, era una locura.
Era discípulo directo de Graham. La doctrina de su maestro se resumía en una palabra: barato. Comprar «colillas de cigarro», encontrar gangas y actuar solo cuando las acciones cotizaban por debajo de su valor de liquidación. Ni siquiera debería haber considerado una «joya cara» como See's.
Munger no lo veía así. No paraba de repetir lo mismo: mira sus beneficios, su marca, sus clientes habituales. Este negocio no necesita inversiones adicionales; genera beneficios por sí solo cada año. Lo que pagas de más es el derecho a subir los precios durante los próximos treinta años.
Buffett se dejó convencer.
Con el tiempo quedó claro que aquella batalla cambió la historia de Berkshire.
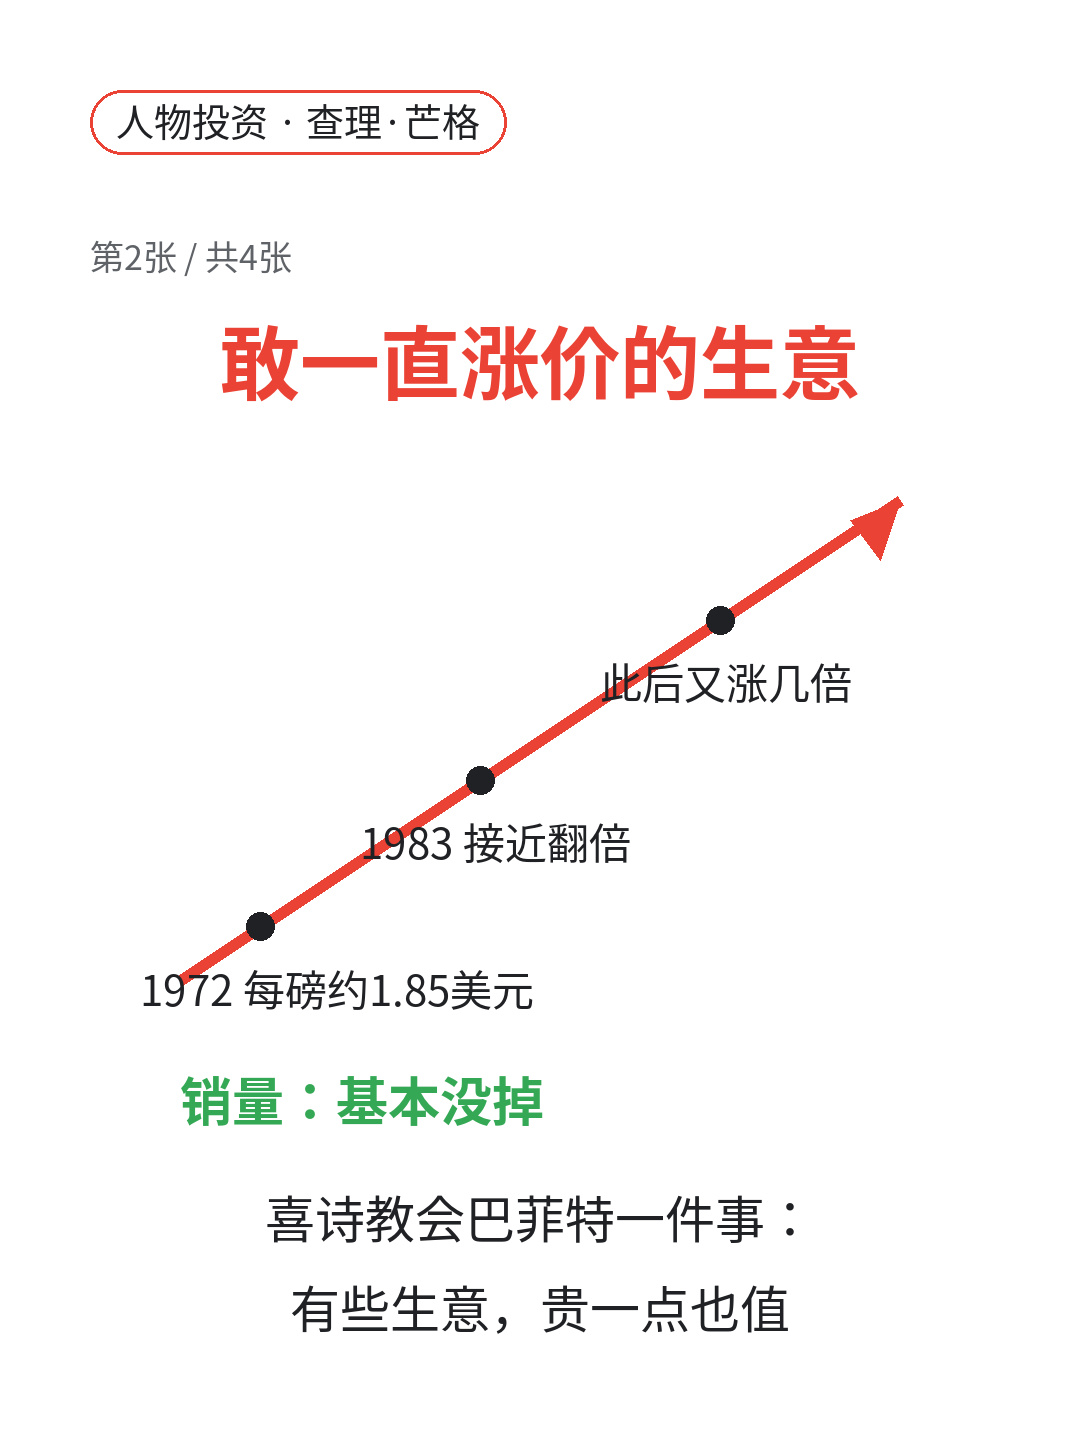
En cuanto adquirieron See's Candies, quedó claro lo que significa tener un «buen negocio». Si sube el precio del azúcar, ellos también suben sus precios; aunque la economía vaya mal, la gente sigue haciendo cola. Desde 1972 hasta hoy, See's le ha generado a Berkshire unos beneficios decenas de veces superiores a aquellos 25 millones. Y mantener el negocio casi no requiere nuevas inversiones.
Munger lo resumió así más adelante: See's nos abrió los ojos.
¿Qué quiere decir eso?
Antes de aquello, Buffett recorría el mundo recogiendo colillas de cigarro. ¿Cuál era el problema? Eran baratas, pero quemaban. Las comprabas baratas, pero para ganar dinero tenías que revenderlas, y además quedaba una última calada. Mucho esfuerzo, ganancias limitadas y, a veces, acababas con la mano llena de ceniza.
See's era otra cosa: un buen negocio a un precio justo. Lo compras y crece por sí solo. Tú duermes y el negocio gana dinero; tú te vas de vacaciones y él sube los precios.
A partir de 1972, el mantra de Buffett pasó de «barato» a «buen negocio». Coca-Cola y Apple siguen esa misma lógica. Sin See's, no habría existido la Berkshire de después.
Vale la pena reflexionar sobre el papel de Munger en aquella discusión.
No era un hombre de muchas ideas; era quien llevaba las cosas hasta sus últimas consecuencias. «Mejor pagar un poco más por algo bueno que comprar algo malo porque es barato». Hoy suena a sentido común. En 1972, era una herejía.
El método de Graham de comprar colillas no tenía nada de malo, pero tenía un techo. Cuando el capital crecía, las colillas ya no bastaban. Munger empujó a Buffett a superar ese límite.
¿Qué puede aprender la gente común?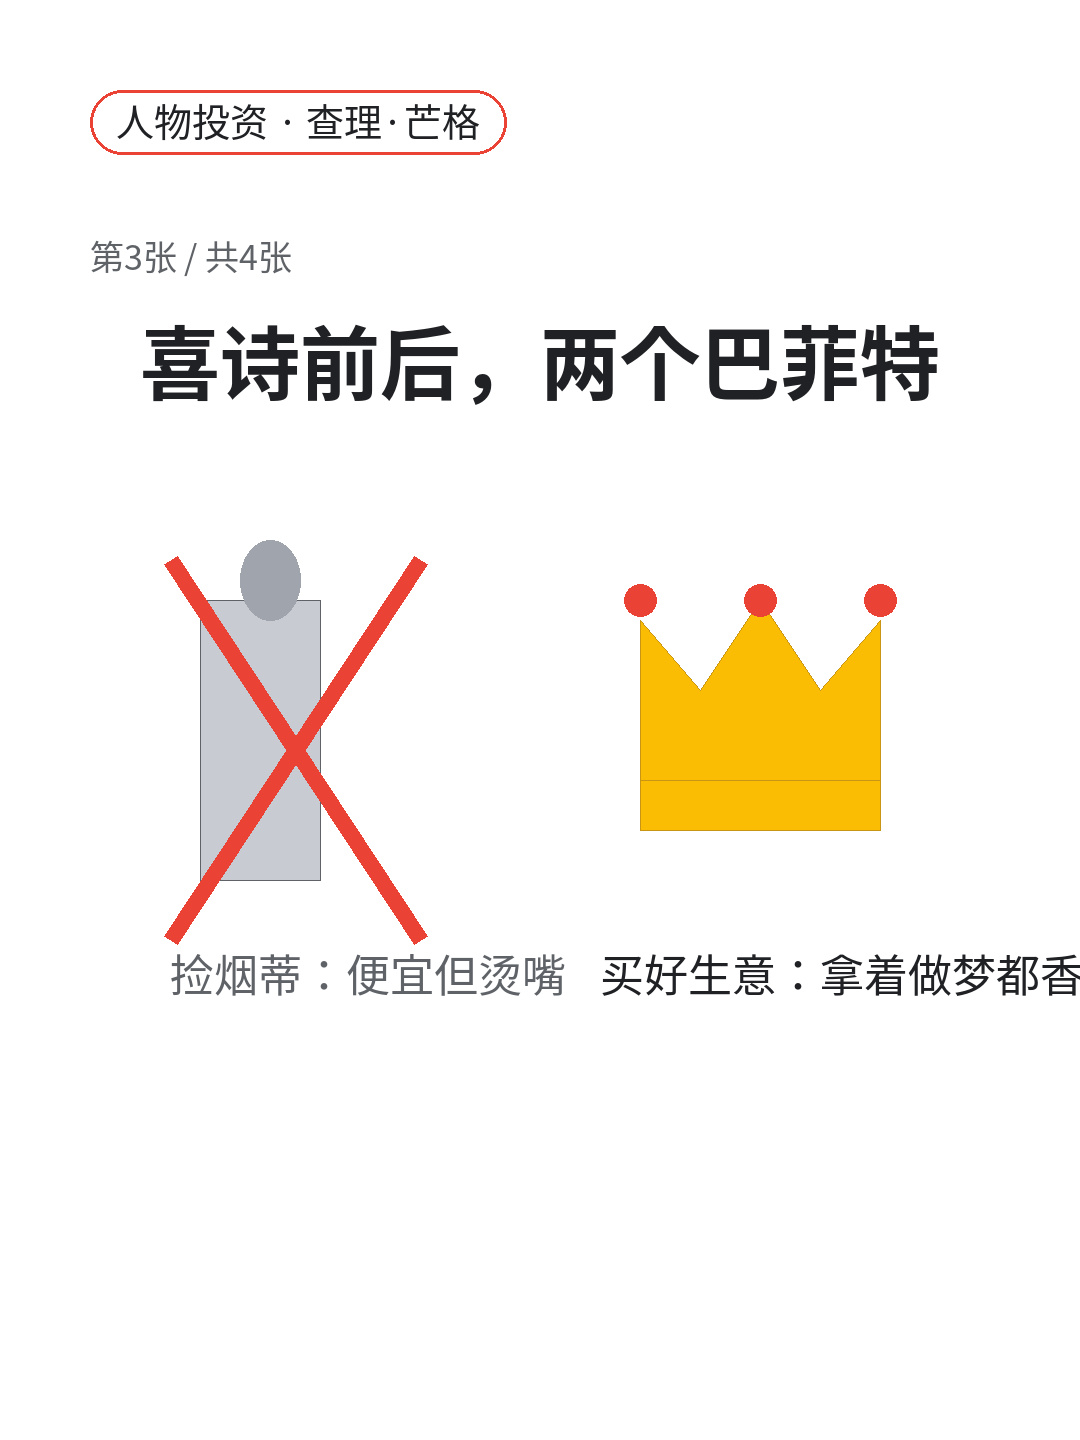
Cuando compres algo, fíjate primero en la calidad y luego en el precio. Una acción es una parte de una empresa. Si la empresa es mala, por barato que parezca el gráfico, es una trampa. Si la empresa es buena, aunque pagues un poco más, el tiempo acabará compensando la diferencia.
Por el contrario, lo más peligroso son estas cuatro palabras: «porque es barato». Que algo sea barato no es una razón, sino el resultado: solo es una ganga cuando el mercado castiga injustamente, de vez en cuando, a una buena empresa. Si una empresa mala cae aún más, simplemente se vuelve «más mala».
Aquella caja de caramelos de 1972 sigue siendo dulce hasta hoy.