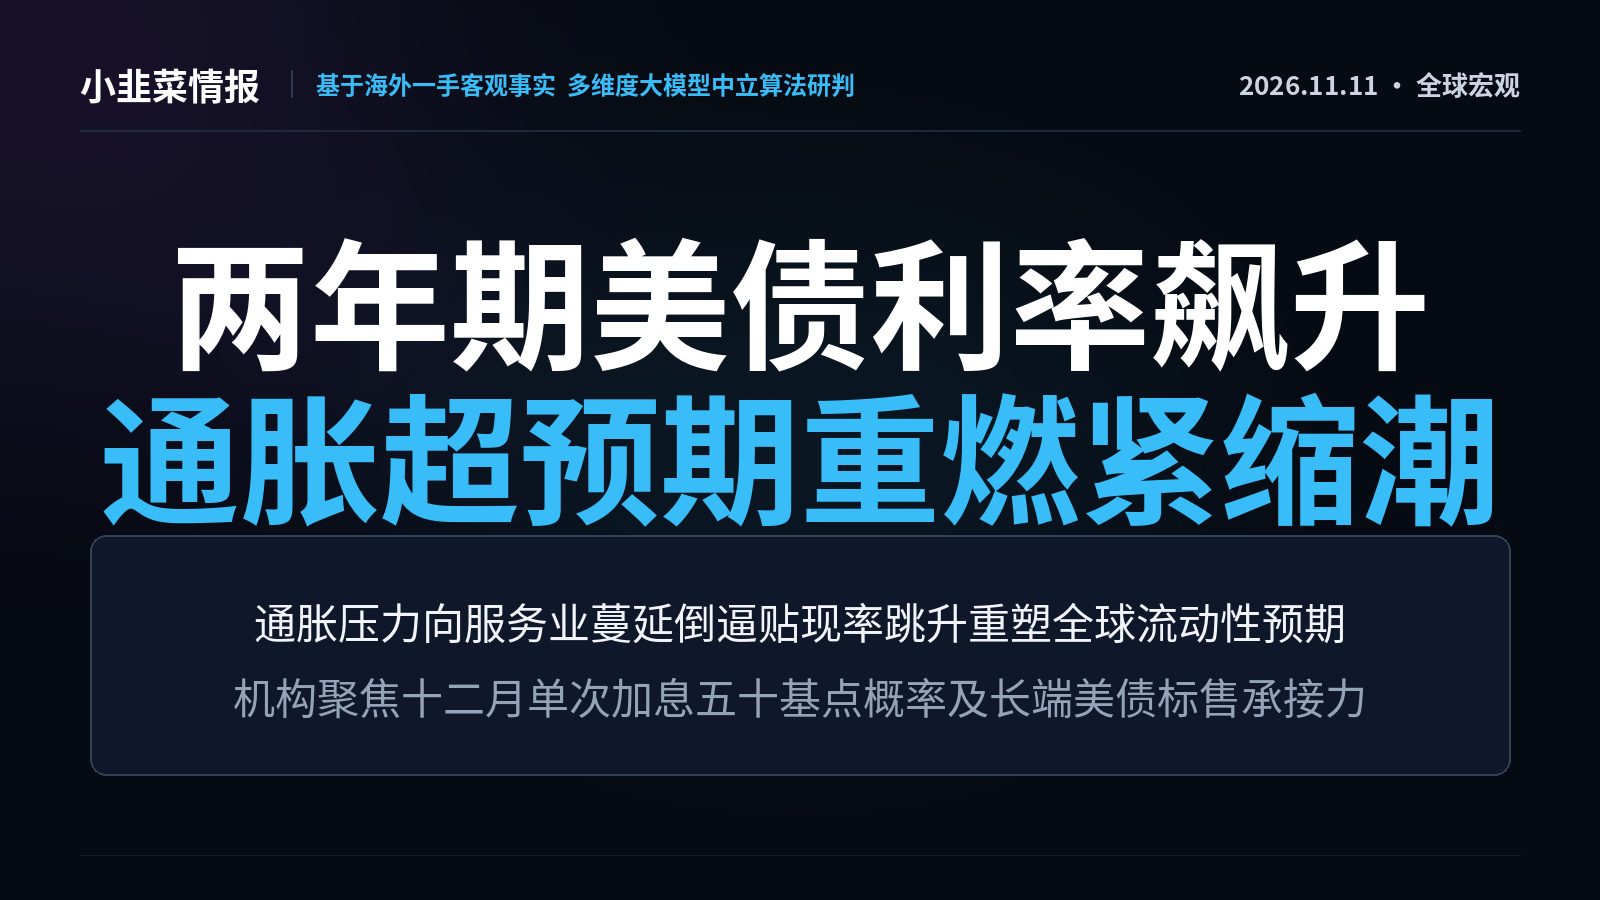
2026.11.11 · Informe interno sobre el panorama macroeconómico global
Eje macroeconómico global de hoy: orientación clave
La inflación subyacente mensual de Estados Unidos subió más de lo previsto, desbaratando las expectativas de un giro en la política monetaria. Las presiones sobre los precios se extendieron por completo al sector servicios, lo que desencadenó un fuerte aumento de las expectativas de endurecimiento monetario y una brusca sacudida diaria en los rendimientos de los bonos del Tesoro estadounidense. El repunte de la probabilidad de subidas agresivas de tipos este año está impulsando una reevaluación rígida de los niveles de valoración descontada en los distintos activos a escala mundial.
Principal frente de hoy: análisis en profundidad
El repunte de la inflación reaviva la disputa sobre una subida de 50 puntos básicos: el IPC subyacente de Estados Unidos aumentó un 0,3 % mensual en octubre, con una tasa anualizada del 3,7 % en tres meses. Esto impulsó el rendimiento de los bonos del Tesoro a dos años a dispararse 19 puntos básicos en una sola jornada, hasta el 4,75 %, mientras que la probabilidad de una subida de 50 puntos básicos en diciembre saltó al 15,3 %. [Análisis en profundidad] La inflación actual ha pasado de un impulso exógeno de la energía a una propagación endógena y persistente. El gasto de capital en IA eleva los costes de los factores y, sumado a la solidez del mercado laboral, impulsa un segundo repunte tras tocar fondo. El giro colectivo de las autoridades monetarias hacia una postura más restrictiva busca contener las valoraciones del mercado y el exceso de demanda elevando las tasas de descuento, lo que obliga a los inversores a volver a fijar el precio del punto final del endurecimiento. Esto ha provocado cambios bruscos en los diferenciales entre los tramos corto y largo de la curva, así como un renovado fortalecimiento del dólar. La liquidez en los mercados globales se enfrenta a una nueva fase de contracción estructural.
Radar panorámico de movimientos cuantitativos
• Prueba de absorción de los tipos a largo plazo: el Tesoro subastó 42.000 millones de dólares en bonos a 10 años. El rendimiento de adjudicación alcanzó el 5,02 % y se registró un diferencial de cola de 1 punto básico, señal de un debilitamiento marginal de la demanda a largo plazo y de una nueva evaluación de la tasa de descuento en torno al nivel clave del 5 %.
• Rápida compresión de la prima del petróleo: el crudo Brent cayó por debajo de los 90 dólares por barril, hasta los 89,66 dólares. A esto se sumó un aumento semanal de 9 millones de barriles en los inventarios de crudo según la API. La rápida desaparición de la prima de riesgo geopolítico presiona los precios de la energía.
Mapa de posicionamiento y seguimiento del mercado
El repunte de la inflación subyacente genera turbulencias -> eleva la trayectoria final de los tipos y la tasa de descuento de los bonos del Tesoro estadounidense -> golpea la liquidez de la renta variable global y los metales preciosos. En las próximas 24-48 horas, las instituciones centrarán sus apuestas en dos umbrales cuantitativos: la estabilización del rendimiento de los bonos del Tesoro a dos años en el 4,75 % y la intensidad con que el rendimiento de los bonos a 10 años ponga a prueba el nivel del 5,00 %.
Aviso legal: Este boletín se limita a recopilar y analizar información pública global de las últimas 24 horas y datos objetivos del mercado, así como a elaborar inferencias lógicas. No constituye asesoramiento de inversión, oferta de compra o venta ni fundamento para realizar operaciones. El mercado conlleva riesgos; tome decisiones con prudencia.
Eje macroeconómico global de hoy: orientación clave
La inflación subyacente mensual de Estados Unidos subió más de lo previsto, desbaratando las expectativas de un giro en la política monetaria. Las presiones sobre los precios se extendieron por completo al sector servicios, lo que desencadenó un fuerte aumento de las expectativas de endurecimiento monetario y una brusca sacudida diaria en los rendimientos de los bonos del Tesoro estadounidense. El repunte de la probabilidad de subidas agresivas de tipos este año está impulsando una reevaluación rígida de los niveles de valoración descontada en los distintos activos a escala mundial.
Principal frente de hoy: análisis en profundidad
El repunte de la inflación reaviva la disputa sobre una subida de 50 puntos básicos: el IPC subyacente de Estados Unidos aumentó un 0,3 % mensual en octubre, con una tasa anualizada del 3,7 % en tres meses. Esto impulsó el rendimiento de los bonos del Tesoro a dos años a dispararse 19 puntos básicos en una sola jornada, hasta el 4,75 %, mientras que la probabilidad de una subida de 50 puntos básicos en diciembre saltó al 15,3 %. [Análisis en profundidad] La inflación actual ha pasado de un impulso exógeno de la energía a una propagación endógena y persistente. El gasto de capital en IA eleva los costes de los factores y, sumado a la solidez del mercado laboral, impulsa un segundo repunte tras tocar fondo. El giro colectivo de las autoridades monetarias hacia una postura más restrictiva busca contener las valoraciones del mercado y el exceso de demanda elevando las tasas de descuento, lo que obliga a los inversores a volver a fijar el precio del punto final del endurecimiento. Esto ha provocado cambios bruscos en los diferenciales entre los tramos corto y largo de la curva, así como un renovado fortalecimiento del dólar. La liquidez en los mercados globales se enfrenta a una nueva fase de contracción estructural.
Radar panorámico de movimientos cuantitativos
• Prueba de absorción de los tipos a largo plazo: el Tesoro subastó 42.000 millones de dólares en bonos a 10 años. El rendimiento de adjudicación alcanzó el 5,02 % y se registró un diferencial de cola de 1 punto básico, señal de un debilitamiento marginal de la demanda a largo plazo y de una nueva evaluación de la tasa de descuento en torno al nivel clave del 5 %.
• Rápida compresión de la prima del petróleo: el crudo Brent cayó por debajo de los 90 dólares por barril, hasta los 89,66 dólares. A esto se sumó un aumento semanal de 9 millones de barriles en los inventarios de crudo según la API. La rápida desaparición de la prima de riesgo geopolítico presiona los precios de la energía.
Mapa de posicionamiento y seguimiento del mercado
El repunte de la inflación subyacente genera turbulencias -> eleva la trayectoria final de los tipos y la tasa de descuento de los bonos del Tesoro estadounidense -> golpea la liquidez de la renta variable global y los metales preciosos. En las próximas 24-48 horas, las instituciones centrarán sus apuestas en dos umbrales cuantitativos: la estabilización del rendimiento de los bonos del Tesoro a dos años en el 4,75 % y la intensidad con que el rendimiento de los bonos a 10 años ponga a prueba el nivel del 5,00 %.
Aviso legal: Este boletín se limita a recopilar y analizar información pública global de las últimas 24 horas y datos objetivos del mercado, así como a elaborar inferencias lógicas. No constituye asesoramiento de inversión, oferta de compra o venta ni fundamento para realizar operaciones. El mercado conlleva riesgos; tome decisiones con prudencia.