Ayer acabábamos de celebrar el +5%, y hoy el IPC nos ha echado un jarro de agua fría: los tres grandes valores de almacenamiento se han dado la vuelta en bloque en la preapertura. Puede que este rebote aún no se haya asentado.
A las 8:30 de esta mañana se publicó el IPC de EE. UU. de octubre: general +0.4%, subyacente +0.3%; ambas cifras superaron las previsiones en 0.1 puntos porcentuales. La inflación subyacente lleva tres meses consecutivos en +0.3%, y justo antes el gobernador de la Fed Waller había dicho que, si llegaba al +0.3%, habría que plantearse una subida de 50 puntos básicos. La subida de tipos de diciembre ya parece segura; ahora la cuestión es si habrá que subirlos aún más.
Cuanto más potente fue ayer esa gran vela alcista, más rápido se ha desinflado hoy en la preapertura. Al cierre del 9 de noviembre: $SMH 487.41 (+5.05%), $MU 733.15 (+6.25%), $SNDK 886.51 (+6.16%) y Western Digital 289.78 (+9.86%); hoy Corea ha ido aún más fuerte: el KOSPI subió un 4.39%, Samsung +4.74% y Hynix +6.69%. Pero, tras publicarse el IPC, todo cambió en la preapertura (8:55, hora del Este): SMH, alrededor de 475.52 (-2.44%); Micron, alrededor de 711.03 (-3.02%); SanDisk, alrededor de 852.61 (-3.82%); y Western Digital, alrededor de 284.64 (-1.78%). Casi la mitad de las ganancias de ayer se esfumó.
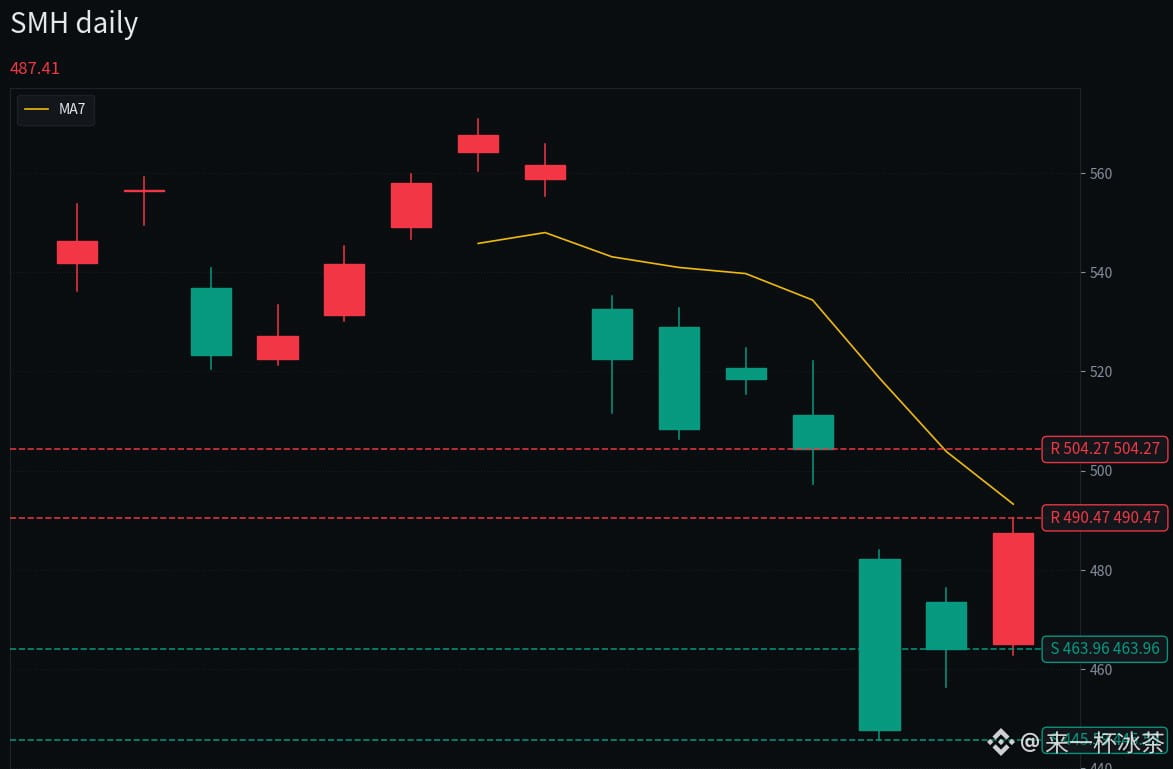
En el gráfico se ve claramente: desde el máximo de 567.67 del 28 de octubre, SMH ha caído un 19.21% en un mes. La vela alcista de ayer ni siquiera logró mantenerse por encima de 490.47 antes de que el IPC la hiciera retroceder.
Entonces, ¿están caras las valoraciones? Según los cierres del 9 de noviembre, Micron cotiza a 9.19 veces beneficios, SanDisk a 6.12 veces y Western Digital a 10.83 veces (Finnhub). A primera vista parecen increíblemente baratas. Pero es el viejo patrón de las acciones cíclicas: cuando los beneficios están en máximos, el PER calculado siempre parece más barato. El P/B, el ROE, el EV/EBITDA y el flujo de caja libre están midiendo ahora beneficios máximos. Para saber si están caras, hay que ver si las subidas de precios pueden continuar: la previsión de precios contractuales de TrendForce para el cuarto trimestre sigue siendo un alza del 10–15% en DRAM y del 15–20% en NAND. Mientras ese ancla siga intacta, aún no se ha invalidado la tesis del ciclo.
Mi opinión: el ciclo no ha tocado techo, pero esta noche no voy a perseguir la subida. Con un IPC candente y las expectativas de subidas de tipos al alza, subirse ahora al tren equivale a apostar contra la Fed.
Soportes: 463.96 / 445.59
Resistencias: 490.47 / 504.27
Si se mantiene por encima de 463.96 → el rebote sigue vivo; si recupera en dos días el terreno perdido por el IPC, aún hay posibilidades.
Si cae por debajo de 445.59 y no logra recuperarlo en dos días → el rebote queda invalidado; mejor salir primero.
Si supera 490.47 → vuelve el optimismo y la narrativa de escasez retoma el control.
Me inclino por esperar, aunque con sesgo alcista; no voy a perseguir los precios. Esperaré un retroceso o a que se despeje la incertidumbre de la subida de tipos de diciembre. Reconoceré que me equivoco si SMH cierra por debajo de 445.59 y no lo recupera en dos días, o si los precios contractuales de DRAM se dan la vuelta.
¿Qué eliges esta noche: aprovechar la corrección de la preapertura para comprar poco a poco o esperar a que se resuelva la incertidumbre sobre la subida de tipos?
⚠️ Esto es solo mi opinión personal y no constituye ningún consejo de inversión.
#美国CPI #存储 #Semiconductores
A las 8:30 de esta mañana se publicó el IPC de EE. UU. de octubre: general +0.4%, subyacente +0.3%; ambas cifras superaron las previsiones en 0.1 puntos porcentuales. La inflación subyacente lleva tres meses consecutivos en +0.3%, y justo antes el gobernador de la Fed Waller había dicho que, si llegaba al +0.3%, habría que plantearse una subida de 50 puntos básicos. La subida de tipos de diciembre ya parece segura; ahora la cuestión es si habrá que subirlos aún más.
Cuanto más potente fue ayer esa gran vela alcista, más rápido se ha desinflado hoy en la preapertura. Al cierre del 9 de noviembre: $SMH 487.41 (+5.05%), $MU 733.15 (+6.25%), $SNDK 886.51 (+6.16%) y Western Digital 289.78 (+9.86%); hoy Corea ha ido aún más fuerte: el KOSPI subió un 4.39%, Samsung +4.74% y Hynix +6.69%. Pero, tras publicarse el IPC, todo cambió en la preapertura (8:55, hora del Este): SMH, alrededor de 475.52 (-2.44%); Micron, alrededor de 711.03 (-3.02%); SanDisk, alrededor de 852.61 (-3.82%); y Western Digital, alrededor de 284.64 (-1.78%). Casi la mitad de las ganancias de ayer se esfumó.
En el gráfico se ve claramente: desde el máximo de 567.67 del 28 de octubre, SMH ha caído un 19.21% en un mes. La vela alcista de ayer ni siquiera logró mantenerse por encima de 490.47 antes de que el IPC la hiciera retroceder.
Entonces, ¿están caras las valoraciones? Según los cierres del 9 de noviembre, Micron cotiza a 9.19 veces beneficios, SanDisk a 6.12 veces y Western Digital a 10.83 veces (Finnhub). A primera vista parecen increíblemente baratas. Pero es el viejo patrón de las acciones cíclicas: cuando los beneficios están en máximos, el PER calculado siempre parece más barato. El P/B, el ROE, el EV/EBITDA y el flujo de caja libre están midiendo ahora beneficios máximos. Para saber si están caras, hay que ver si las subidas de precios pueden continuar: la previsión de precios contractuales de TrendForce para el cuarto trimestre sigue siendo un alza del 10–15% en DRAM y del 15–20% en NAND. Mientras ese ancla siga intacta, aún no se ha invalidado la tesis del ciclo.
Mi opinión: el ciclo no ha tocado techo, pero esta noche no voy a perseguir la subida. Con un IPC candente y las expectativas de subidas de tipos al alza, subirse ahora al tren equivale a apostar contra la Fed.
Soportes: 463.96 / 445.59
Resistencias: 490.47 / 504.27
Si se mantiene por encima de 463.96 → el rebote sigue vivo; si recupera en dos días el terreno perdido por el IPC, aún hay posibilidades.
Si cae por debajo de 445.59 y no logra recuperarlo en dos días → el rebote queda invalidado; mejor salir primero.
Si supera 490.47 → vuelve el optimismo y la narrativa de escasez retoma el control.
Me inclino por esperar, aunque con sesgo alcista; no voy a perseguir los precios. Esperaré un retroceso o a que se despeje la incertidumbre de la subida de tipos de diciembre. Reconoceré que me equivoco si SMH cierra por debajo de 445.59 y no lo recupera en dos días, o si los precios contractuales de DRAM se dan la vuelta.
¿Qué eliges esta noche: aprovechar la corrección de la preapertura para comprar poco a poco o esperar a que se resuelva la incertidumbre sobre la subida de tipos?
⚠️ Esto es solo mi opinión personal y no constituye ningún consejo de inversión.
#美国CPI #存储 #Semiconductores