


Puntos clave
ETH cotiza a $2.091,14 (−1,36% en 24 h), mientras la proporción en staking sube al 36,32% de la oferta total
La tasa de staking de Ethereum 2.0 subió ~4,32% desde mayo, aunque el precio de ETH cayó desde ~$2.800 en octubre, según el analista de CryptoQuant PelinayPA
Las entradas totales de staking disminuyeron un 40,11%: los validadores existentes se mantienen firmes, pero la actividad de nuevos participantes está desacelerándose
La señal del lado de la oferta actúa como catalizador del precio solo si se materializa una absorción del lado de la demanda en los niveles actuales
Ethereum cotiza a $2.091,14 —con una caída del 1,36% en las últimas 24 horas— mientras una divergencia on-chain se va formando silenciosamente bajo el gráfico de precios. A medida que ETH ha bajado desde aproximadamente $2.800 en octubre hasta los niveles actuales, el porcentaje de la oferta total de ETH comprometido en staking ha seguido aumentando. Esa divergencia no es una señal alcista. Es una observación estructural del lado de la oferta, y tiene implicaciones reales para el comportamiento de la liquidez de ETH cuando la demanda finalmente regrese.
Una analista on-chain de CryptoQuant, que publica bajo el nombre de usuario @PelinayPA, identificó la divergencia en una nota de Quicktake fechada el 9 de noviembre de 2026. Su conclusión, citada directamente por CryptoQuant: «Mientras los precios bajan, la participación en staking sigue aumentando, lo que sugiere que los inversores no han reducido significativamente su compromiso con el staking». El informe no establece un objetivo de precio. Documenta una condición estructural, y esa distinción importa.
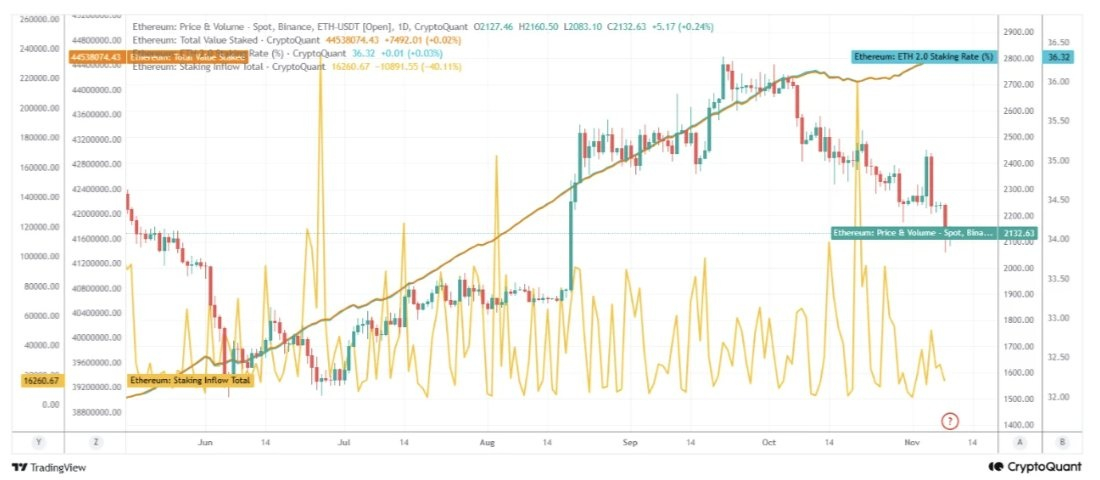
Análisis del gráfico de staking de Ethereum 2.0 | Fuente: @cryptoquant_com (X)
La divergencia: la tasa de staking sube mientras el precio cae
Según el análisis publicado por CryptoQuant, la tasa de staking de Ethereum 2.0 ha aumentado aproximadamente un 4,32 % desde mayo de 2024. En el momento de la publicación, alrededor del 36,32 % de la oferta total de ETH está actualmente en staking, lo que significa que más de un tercio de todo el ETH existente está bloqueado en posiciones de validadores y no está libremente disponible para operar. La tasa de staking ha subido de aproximadamente el 32 % en mayo hasta el nivel actual en un período de seis meses: un avance constante que no se detuvo cuando el precio de ETH en Binance cayó de unos 2.800 dólares en octubre a 2.132 dólares en el momento del informe.
El gráfico compartido por CryptoQuant lo ilustra claramente. La línea dorada del staking avanza de forma constante al alza durante todo el período comprendido entre mayo y mediados de noviembre de 2024, mientras que el precio de ETH formó una estructura ascendente que alcanzó su máximo a finales de septiembre y principios de octubre, antes de iniciar una secuencia descendente de máximos cada vez más bajos. Las dos líneas se mueven en direcciones opuestas —el precio baja y la participación en staking aumenta—, lo que produce la divergencia que la analista señala como el hallazgo central.
Qué significa esto desde el punto de vista estructural: que una mayor proporción de la oferta total de ETH se destine al staking reduce la cantidad de ETH disponible para la venta en el mercado abierto. Como señala la analista, «una mayor participación en staking puede reducir la cantidad de ETH líquido disponible para la venta y, potencialmente, respaldar los precios cuando la demanda se mantiene fuerte». La palabra «potencialmente» es importante: la analista describe una condición, no predice un resultado.
Qué muestran realmente los datos de staking — y qué no muestran
El informe de CryptoQuant establece una distinción interna importante que la mayoría de los comentarios sobre los datos de staking pasan por alto. Las entradas totales a staking han disminuido un 40,11 %, lo que significa que el ritmo diario de ingreso de nuevos ETH a los contratos de staking se ha reducido considerablemente, aunque el total acumulado en staking siga creciendo. La analista lo señala directamente: «Esto pone de relieve la importancia de distinguir entre el crecimiento del staking a largo plazo y la actividad diaria de entradas».
En términos sencillos: la cantidad de ETH en staking está aumentando, pero el flujo de nuevos depósitos en staking está desacelerándose. Son dos señales distintas. Una tasa de entradas decreciente junto con un saldo total en staking creciente significa que los participantes actuales no están saliendo, pero que entran menos validadores nuevos. Esto refleja la convicción de los titulares actuales, no necesariamente un aumento de la nueva demanda de exposición a ETH.
La analista también añade una advertencia fundamental que no debe pasarse por alto: «El ETH en staking no debe considerarse bloqueado permanentemente, ya que los validadores pueden iniciar retiros». La reducción de la oferta es real, pero está sujeta a condiciones. Si el sentimiento se deteriora bruscamente, la cola de retiro del staking puede vaciarse y devolver ese ETH a la oferta negociable. La proporción del 36,32 % en staking supone una fricción para la oferta, no un bloqueo permanente.
Este matiz importa para cualquiera que interprete los datos de staking como una señal puramente alcista. No lo son. Se trata de una observación por el lado de la oferta, con un horizonte temporal de medio a largo plazo, como concluye la analista: «Ethereum mantiene una dinámica potencialmente favorable por el lado de la oferta a medio y largo plazo».
Cabe destacar que esto ocurre en un contexto más amplio en el que los flujos institucionales han estado bajo presión: los ETF de Bitcoin y Ethereum registraron salidas de 348,9 millones de dólares en un solo día a mediados de octubre, lo que ilustra que los vientos en contra por el lado de la demanda siguen siendo reales, incluso mientras los datos de oferta on-chain se afianzan.
Por qué esta señal tiene una condición de activación específica
La conclusión de la analista está formulada con cuidado: «Si el mercado puede absorber la presión vendedora y atraer suficiente demanda durante esta corrección, ETH podría sentar las bases para una tendencia alcista más sólida». Se trata de una estructura de condición y resultado, y ambas partes importan.
La condición por el lado de la oferta ya se cumple: el 36,32 % de ETH está en staking, las entradas disminuyen mientras el total en staking crece y los validadores actuales no están saliendo. Lo que aún no se cumple es la absorción por el lado de la demanda. El gráfico de precios muestra máximos cada vez más bajos desde octubre: el mercado todavía no ha demostrado que pueda soportar la presión vendedora a la que se refiere la analista.
Esta situación no es inusual para Ethereum. El activo ya ha atravesado períodos prolongados en los que las métricas de oferta on-chain se fortalecieron antes de una recuperación del precio, aunque históricamente ha sido difícil determinar el momento exacto entre ambas fases. La nota de CryptoQuant no intenta precisarlo en este caso, y conviene preservar esa honestidad intelectual al interpretar estos datos.
Para ampliar el contexto sobre las señales on-chain y los factores que realmente impulsan las recuperaciones, un análisis paralelo de los intentos fallidos de rebote de Bitcoin ofrece un punto de referencia útil: el requisito de confirmación por el lado de la demanda es estructuralmente similar.
Resumen de la situación
ETH cotiza a 2.091,14 dólares. La proporción en staking se sitúa en el 36,32 %, aproximadamente un 4,32 % más que en mayo. El total de ETH en staking ha aumentado hasta los 44.538.074 ETH. Las entradas diarias a staking han caído un 40,11 %, lo que significa que entran menos validadores nuevos, pero los actuales mantienen sus posiciones. El precio ha bajado desde los aproximadamente 2.800 dólares de octubre, mientras que cada una de estas métricas de staking se movía en la dirección opuesta.
La analista on-chain de CryptoQuant describe esto como una señal de que la confianza de los inversores se mantiene intacta en el plano estructural, aunque la convicción reflejada en el precio se haya debilitado. La dinámica por el lado de la oferta es favorable a medio y largo plazo, pero solo se activa como catalizador del precio si se materializa la absorción por el lado de la demanda. Hay que observar si ETH puede mantenerse en los niveles actuales y revertir el patrón de máximos cada vez más bajos: esa es la confirmación por el lado de la demanda que exige la tesis de la analista antes de que la reducción de la oferta pueda traducirse en un respaldo para el precio.
Aviso legal: Las opiniones y los análisis presentados en este artículo tienen únicamente fines informativos y reflejan la perspectiva del autor; no constituyen asesoramiento financiero. Los patrones e indicadores técnicos mencionados están sujetos a la volatilidad del mercado y pueden producir o no los resultados previstos. Se recomienda a los inversores actuar con cautela, realizar su propia investigación y tomar decisiones acordes con su tolerancia individual al riesgo.