

1. Patrones estadísticos generales (2017–2026, unas 116 publicaciones)
• La volatilidad aumenta considerablemente: la volatilidad absoluta mediana de la primera hora es de aproximadamente ±0,54%, 1,6 veces la de una hora normal; el 30% de los días de publicación del IPC se sitúa entre el 10% de los días con mayor volatilidad diaria de BTC. La volatilidad absoluta media es de aproximadamente 1,64% en 4 horas, 3,11% en 1 día y 7,34% en 7 días.
• Dirección casi aleatoria: la probabilidad de subir es del 55% después de 1 hora y del 53% después de 1 día; el rendimiento mediano es de apenas +0,06%. El rendimiento mediano a 7 días es de +1,24%, pero la varianza es enorme.
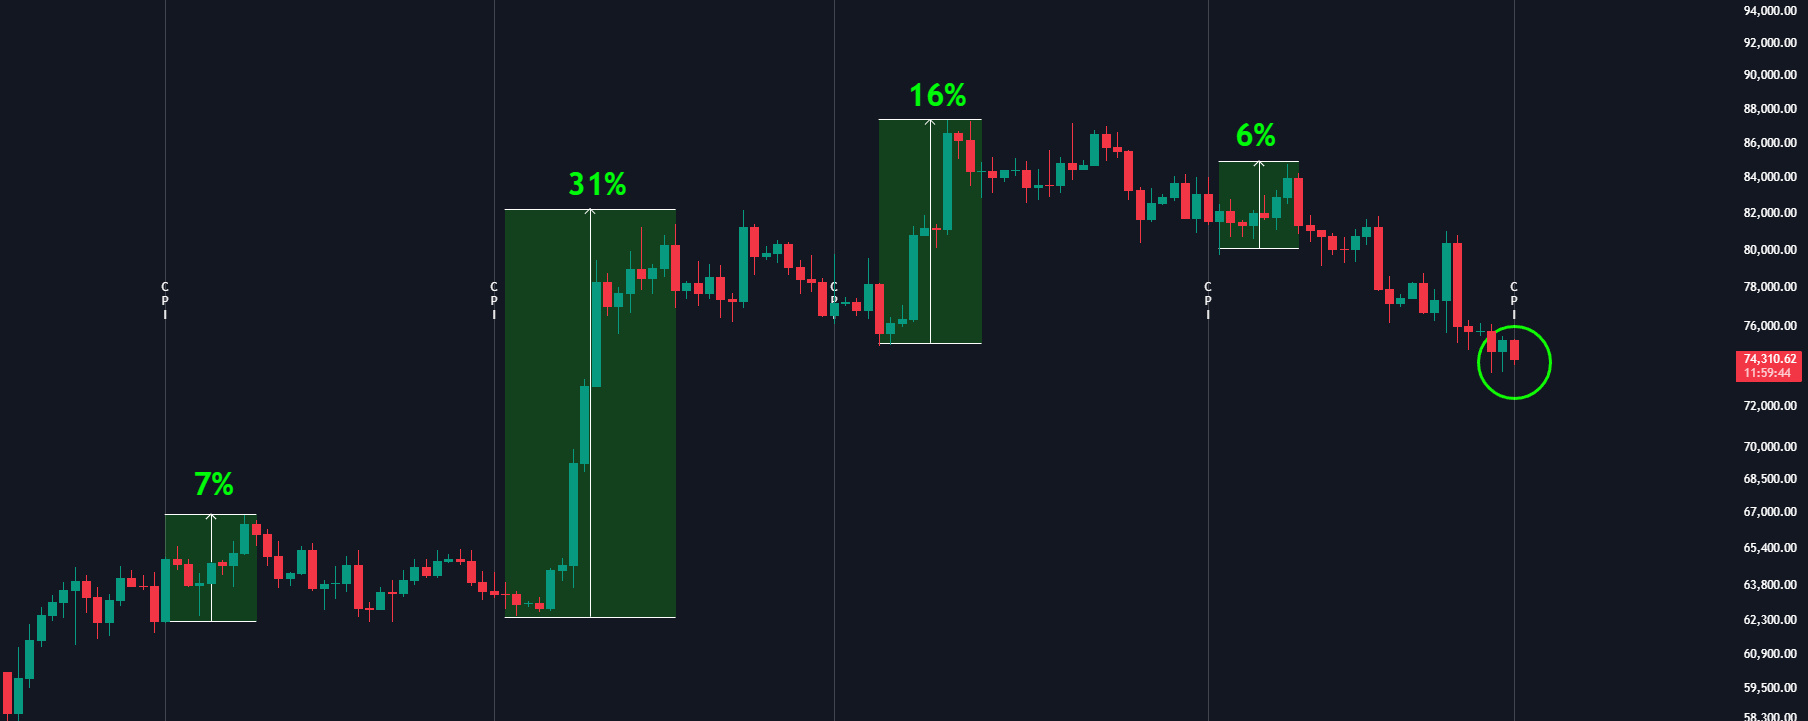
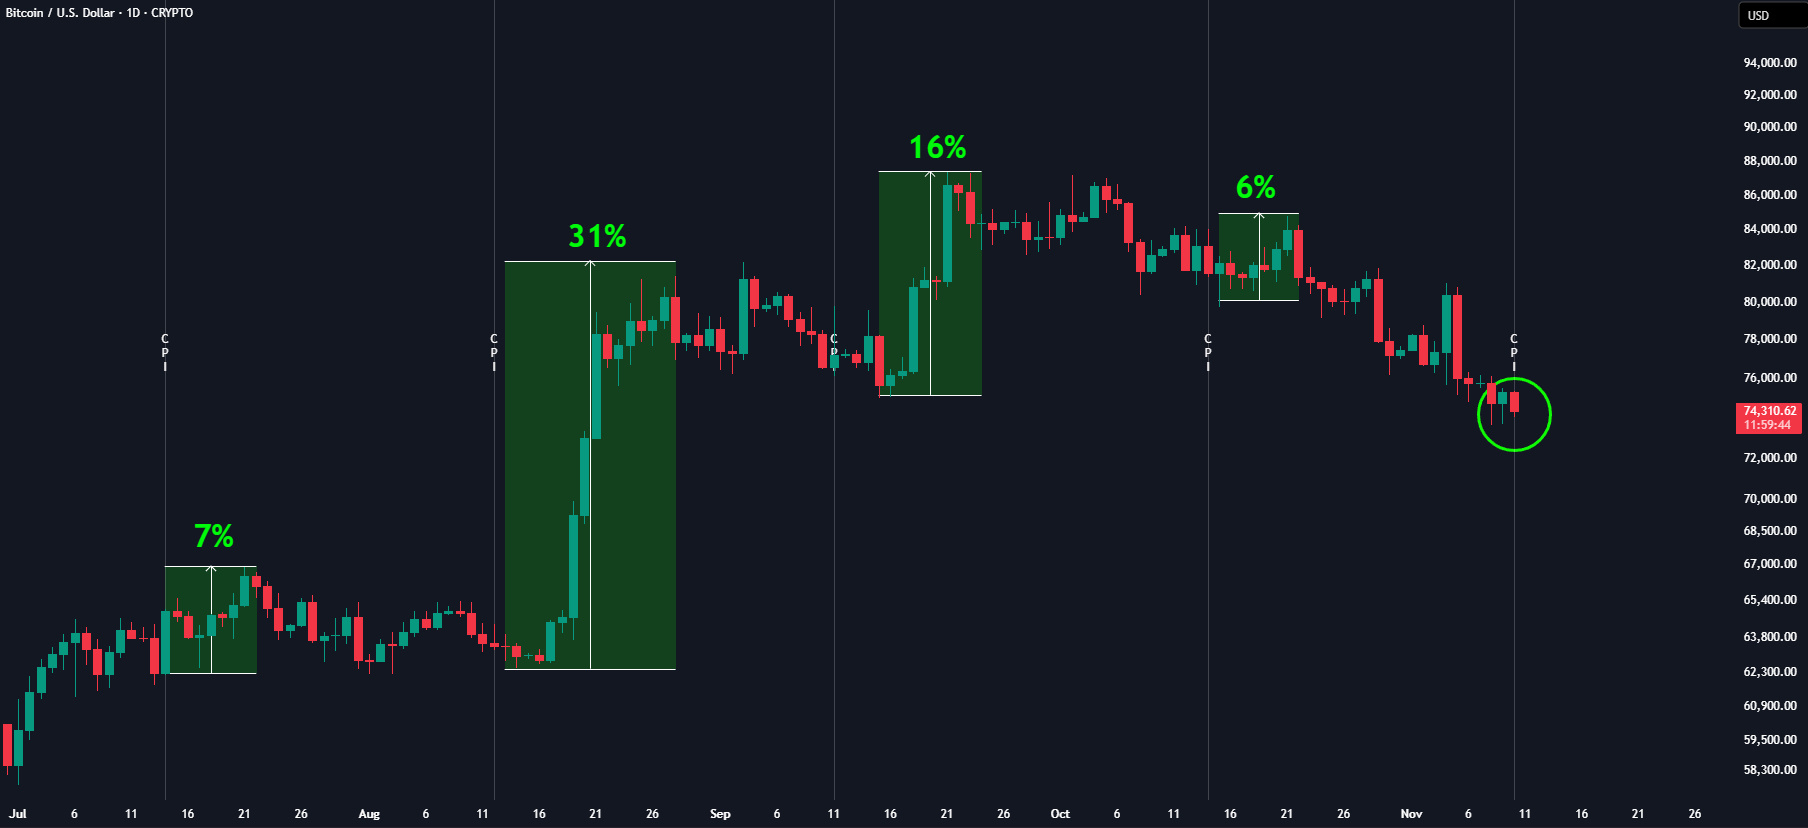
• Sí existen casos extremos de fuertes subidas (por ejemplo, +6,5% en la primera hora del 10 de noviembre de 2022), pero también de fuertes caídas (−8,7% en 4 horas el 13 de septiembre de 2022). Las cifras del 7%, 31%, 16% y 6% del gráfico de la publicación original corresponden a muestras positivas seleccionadas y no representan la muestra completa.
Desde 2021, el rango de fluctuación del CPI durante las 2 horas del día de publicación ha sido aproximadamente 1,8 veces el de un día normal, con un máximo durante el ciclo de subidas de tipos de 2022 (más de 3 veces).
2. El verdadero factor determinante: las sorpresas del CPI
El mercado valora la «desviación con respecto a lo esperado», no la cifra absoluta:
• Dato suave (por debajo de lo esperado, especialmente si el CPI subyacente es ≤0,2%): tiende a impulsar BTC. Los datos de los últimos años muestran que cuando el CPI subyacente es ≤0,2%, BTC subió durante la primera hora en aproximadamente 10 de 13 ocasiones, con un alza media de alrededor del 0,45%.
• Dato caliente (por encima de lo esperado): tiende a presionar a la baja a BTC.
• Investigación de BitGo (108 publicaciones del CPI subyacente): desde 2024, el rendimiento excedente a 5 minutos tras un dato caliente es de aproximadamente -0,6%, frente a aproximadamente +0,5% tras un dato frío. La relación fue más fuerte durante el ciclo de subidas de tipos de 2022–2023; desde entonces se ha debilitado, pero sigue siendo significativa (el R² a 5 minutos puede llegar al 36%).
El mecanismo de transmisión está claro: CPI suave → menores expectativas de subidas de tipos / mayores expectativas de recortes → debilitamiento de los tipos reales y del dólar → los activos de riesgo (incluido BTC) reciben apoyo de liquidez. Desde 2020, BTC se ha vuelto muy sensible a los factores macroeconómicos; ya no se mueve únicamente por la narrativa del «oro digital».
3. Diferencias temporales y de régimen
• Apogeo de 2022: en un contexto de inflación elevada, las caídas de BTC tras un dato caliente tendían a prolongarse más.
• 2024–2026: la sensibilidad ha disminuido en comparación con 2022; en algunos periodos incluso se observan indicios de «desacoplamiento macroeconómico», aunque en general sigue siendo mayor que en 2017–2020. BTC se ha convertido en un instrumento de negociación macroeconómica para las instituciones y reacciona más rápido a la liquidez en tiempo real y a la trayectoria de la política monetaria.
• A largo plazo, el CPI en sí no es un factor determinante para BTC (el rendimiento histórico de BTC supera ampliamente la inflación), pero su impacto en el corto plazo puede ser muy fuerte.
4. Contexto actual (CPI del 10 de noviembre de 2026)
• Expectativas del mercado: variación mensual del CPI general de +0,3% y del subyacente de +0,2% (una desaceleración notable frente al 0,6%/0,3% anterior). No hay datos interanuales (debido al cierre del Gobierno del año pasado).
• BTC cotizaba entonces cerca de los $74,000 y mostraba debilidad relativa recientemente (alrededor de -11% en 30 días); el mercado ya había descontado en parte la posibilidad de que la Reserva Federal endureciera aún más su política.
• Si el CPI subyacente efectivo es ≤0,2% y coincide con las expectativas o queda por debajo, los patrones históricos apuntan a un sesgo alcista; si supera las expectativas (≥0,3%), es más probable que se produzca una presión vendedora inmediata.
Conclusión: el CPI es un catalizador de alta volatilidad, no un catalizador unidireccional. La afirmación de la publicación original de que «siempre provoca subidas» no se sostiene; lo verdaderamente aprovechable para operar es la dirección de la sorpresa y la reacción macroeconómica inmediata (dólar, rendimientos y futuros bursátiles). En el entorno actual, un dato suave podría ofrecer más apoyo a corto plazo, pero debe evaluarse junto con la cifra efectiva y la reacción inmediata del mercado, no basándose únicamente en patrones históricos. Que la volatilidad aumentará es seguro; la dirección dependerá de los datos.