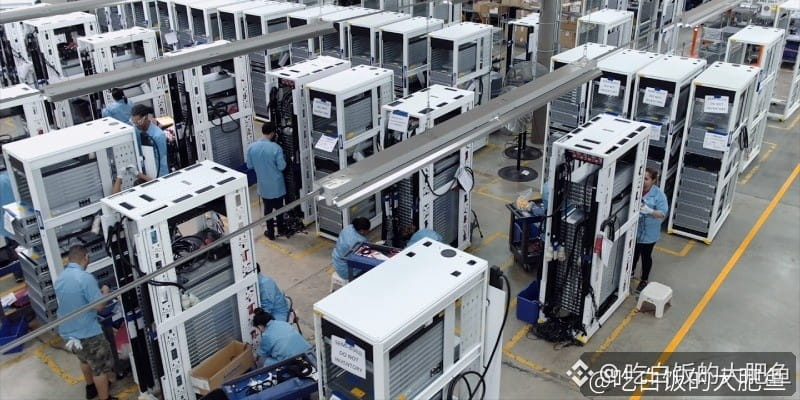
Un fabricante por contrato, con ingresos trimestrales disparados un 84% y beneficios por acción que subieron de 1,67 a 4,43 dólares: tras la publicación de resultados, sus acciones llegaron a subir más de un 20% en las operaciones posteriores al cierre. En esta ola de la IA, no solo gana dinero quien vende chips, sino también quien fabrica los racks para ellos.
Sanmina ($SANM) acaba de presentar los resultados del cuarto trimestre del año fiscal 2026 (hasta el 3 de octubre):
1. Ingresos de 3.860 millones de dólares, un 84% más que el año anterior y un 10% por encima de los 3.480 millones esperados por el mercado. También superaron el límite máximo de la previsión que la propia empresa había dado: entre 3.300 y 3.600 millones.
2. Beneficio ajustado por acción de 4,43 dólares, frente a los apenas 1,67 dólares del mismo periodo del año pasado y un 35% por encima de los 3,27 dólares esperados por el mercado.
3. Los ingresos de infraestructura de nube e IA y redes de comunicaciones alcanzaron los 2.370 millones de dólares, un 179% más que el año anterior. En el conjunto del año, este segmento generó 9.250 millones, el 64% de los ingresos totales.
4. La previsión para el próximo año es aún más ambiciosa: ingresos de entre 17.500 y 19.500 millones de dólares en el año fiscal 2027 y un beneficio ajustado por acción de entre 15,5 y 17,5 dólares. Incluso los puntos medios superan ampliamente las expectativas del mercado. Esta mañana, las acciones también subían alrededor de un 19,5% antes de la apertura del mercado estadounidense.
Qué piensa esta ballena: el valor de estos resultados no está en «cuánto subieron», sino en «quién está pagando». Los 9.250 millones de dólares anuales de infraestructura de nube e IA tienen como motor el negocio de racks de ZT Systems, que Sanmina adquirió de AMD en octubre del año pasado. Los proveedores de nube están poniendo dinero contante y sonante para hacerse con racks de IA. Pero no hay que dejarse llevar solo por el entusiasmo: 0,42 dólares de los 4,43 por acción proceden de reembolsos arancelarios, y la previsión de margen operativo para el próximo año, del 7,0–7,5%, es inferior al 9,0% de este trimestre. Hay dos posibles escenarios: si el volumen de racks Helios aumenta y los márgenes se mantienen, el dinero de esta ola de infraestructura de IA seguirá fluyendo hacia los fabricantes por contrato; si los pedidos se ralentizan, la valoración que ha subido será lo primero que retroceda.
Sanmina ($SANM) acaba de presentar los resultados del cuarto trimestre del año fiscal 2026 (hasta el 3 de octubre):
1. Ingresos de 3.860 millones de dólares, un 84% más que el año anterior y un 10% por encima de los 3.480 millones esperados por el mercado. También superaron el límite máximo de la previsión que la propia empresa había dado: entre 3.300 y 3.600 millones.
2. Beneficio ajustado por acción de 4,43 dólares, frente a los apenas 1,67 dólares del mismo periodo del año pasado y un 35% por encima de los 3,27 dólares esperados por el mercado.
3. Los ingresos de infraestructura de nube e IA y redes de comunicaciones alcanzaron los 2.370 millones de dólares, un 179% más que el año anterior. En el conjunto del año, este segmento generó 9.250 millones, el 64% de los ingresos totales.
4. La previsión para el próximo año es aún más ambiciosa: ingresos de entre 17.500 y 19.500 millones de dólares en el año fiscal 2027 y un beneficio ajustado por acción de entre 15,5 y 17,5 dólares. Incluso los puntos medios superan ampliamente las expectativas del mercado. Esta mañana, las acciones también subían alrededor de un 19,5% antes de la apertura del mercado estadounidense.
Qué piensa esta ballena: el valor de estos resultados no está en «cuánto subieron», sino en «quién está pagando». Los 9.250 millones de dólares anuales de infraestructura de nube e IA tienen como motor el negocio de racks de ZT Systems, que Sanmina adquirió de AMD en octubre del año pasado. Los proveedores de nube están poniendo dinero contante y sonante para hacerse con racks de IA. Pero no hay que dejarse llevar solo por el entusiasmo: 0,42 dólares de los 4,43 por acción proceden de reembolsos arancelarios, y la previsión de margen operativo para el próximo año, del 7,0–7,5%, es inferior al 9,0% de este trimestre. Hay dos posibles escenarios: si el volumen de racks Helios aumenta y los márgenes se mantienen, el dinero de esta ola de infraestructura de IA seguirá fluyendo hacia los fabricantes por contrato; si los pedidos se ralentizan, la valoración que ha subido será lo primero que retroceda.