Probabilidad de subida de tipos de alrededor del 85%, pero las acciones estadounidenses registran su mayor alza desde abril: ¿qué está apostando realmente el mercado?
Veamos las noticias de hoy. El gobernador de la Reserva Federal Christopher Waller habló en Londres y fue muy claro: incluso si el índice de precios al consumidor de Estados Unidos de octubre, que se publica esta noche, mejora respecto al de septiembre, sigue apoyando una subida de 25 puntos básicos en diciembre; si la inflación subyacente mensual sigue alrededor del 0.3%, tan elevada como en los dos últimos meses, habría que considerar una subida de 50 puntos básicos, y «subir solo 25 puntos básicos pondría en riesgo nuestra credibilidad». Veinticinco puntos básicos equivalen a 0.25 puntos porcentuales y 50 puntos básicos, a 0.5 puntos porcentuales.
Waller no es el único que mantiene esa postura. El 16 de septiembre de este año, la Fed elevó el rango objetivo de la tasa de los fondos federales a 3.75%—4.00%, su primera subida desde 2023; el 28 de octubre, votó 10 a 2 para mantener los tipos sin cambios. Los dos votos en contra, de la gobernadora de la Fed Lisa Cook y de la presidenta del Banco de la Reserva Federal de Cleveland, Beth Hammack, ya defendían entonces seguir subiéndolos. En octubre se crearon 165,000 empleos, unas 2.5 veces más de lo que esperaba el mercado. Los futuros sobre tipos situaban la probabilidad de una subida en diciembre en alrededor del 85% al cierre del lunes. Tras una subida de 25 puntos básicos, el rango subiría a 4.00%—4.25%, y el mercado incluso asigna una probabilidad superior al 50% a otra subida en marzo del próximo año.
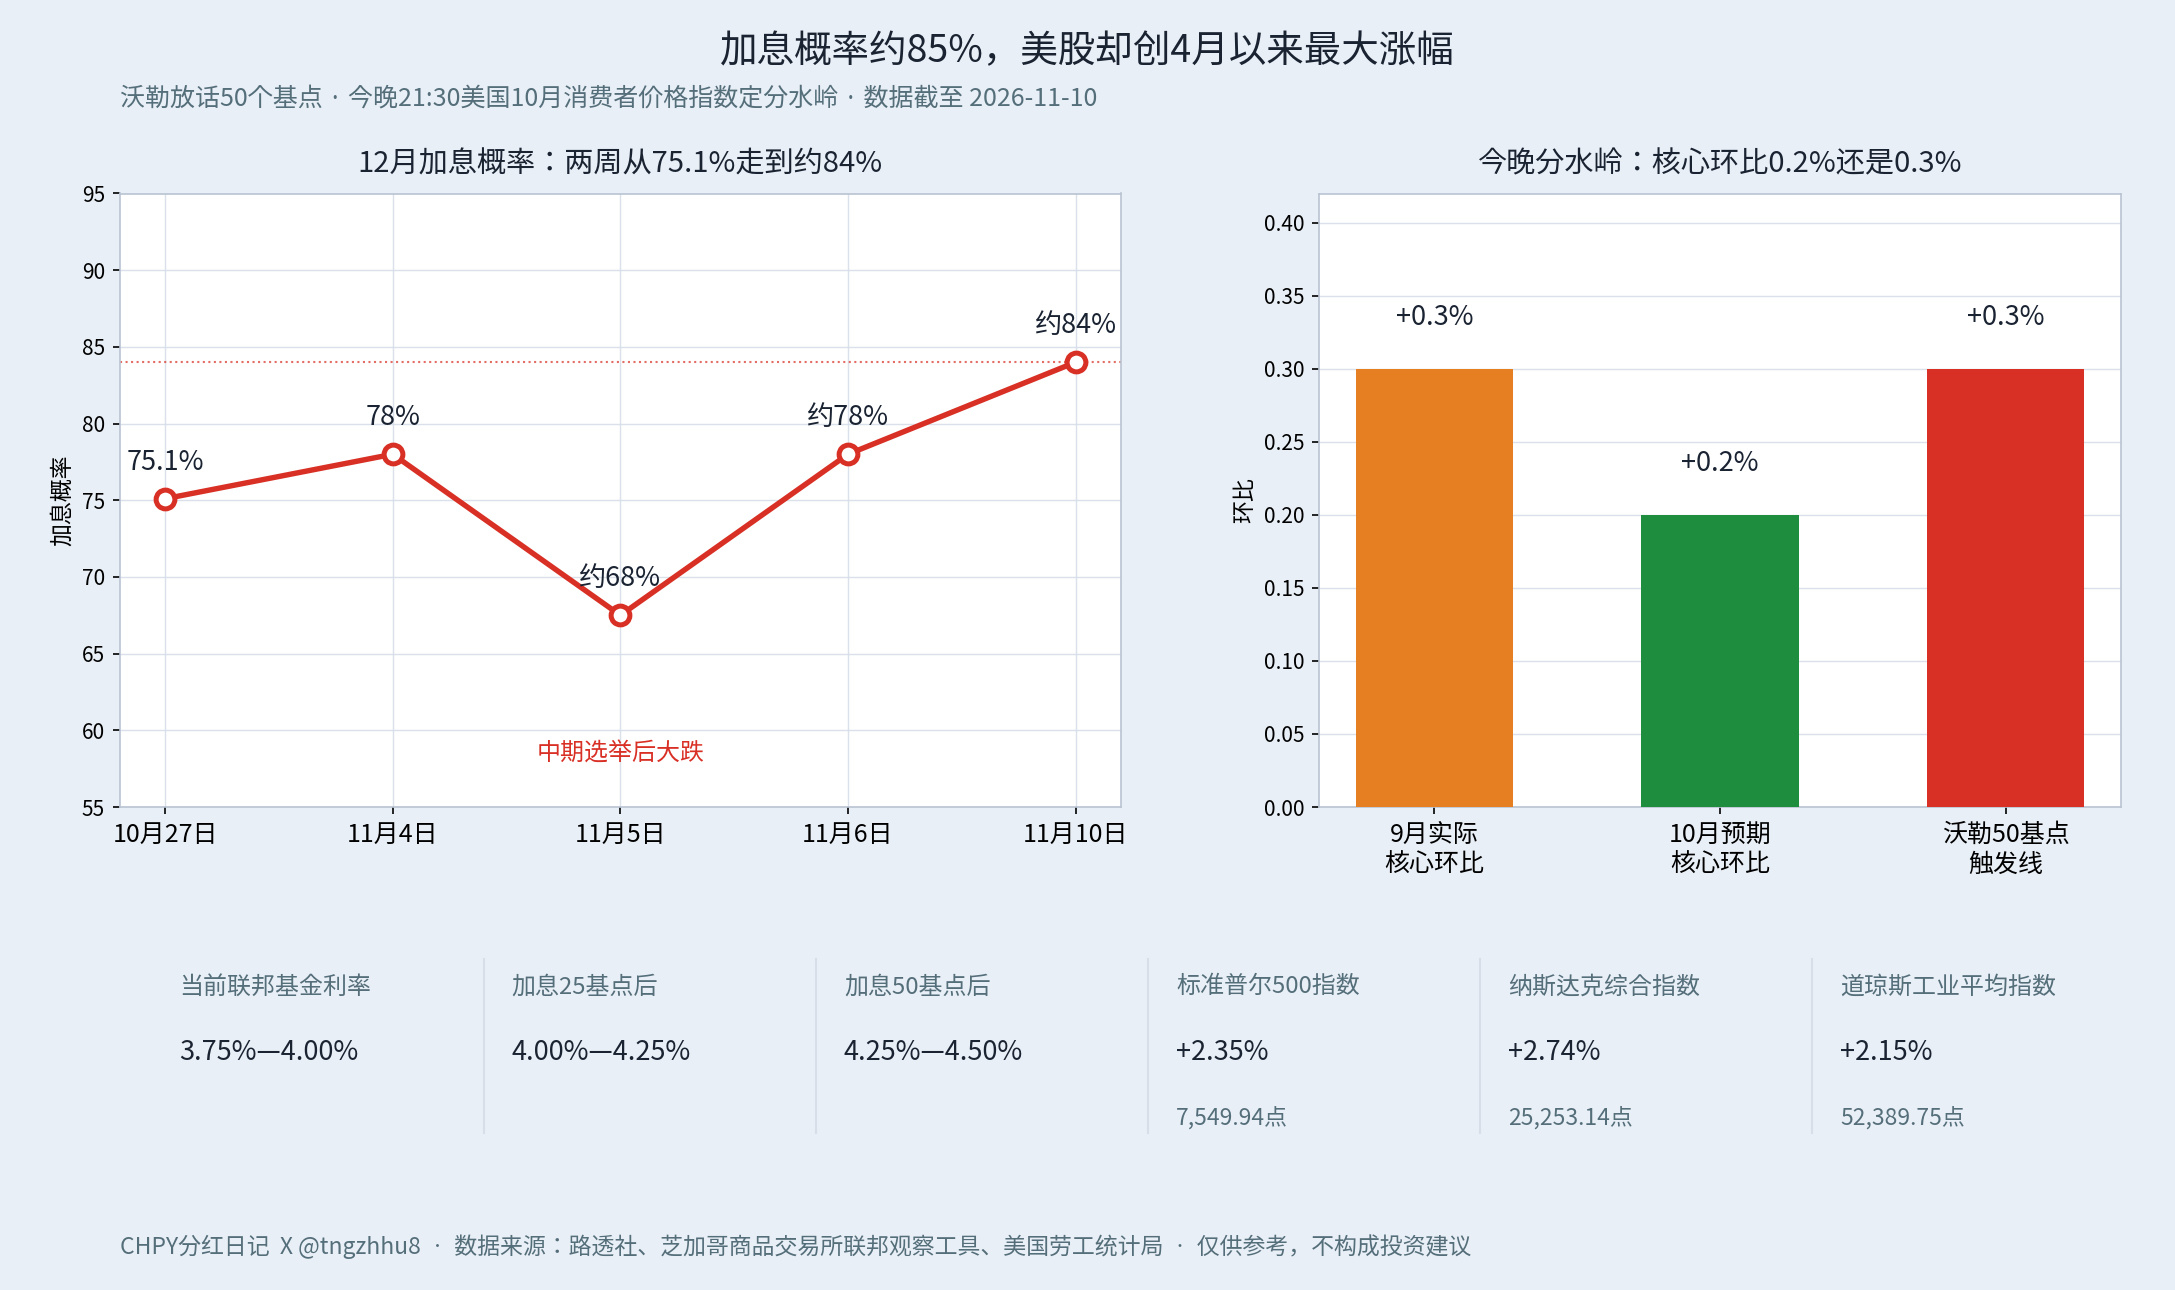
Pero, por otro lado, el lunes las acciones estadounidenses acabaron de vivir su mejor jornada desde abril: el Promedio Industrial Dow Jones subió un 2.15%, hasta los 52,389.75 puntos; el índice S&P 500 subió un 2.35%, hasta los 7,549.94 puntos; el Nasdaq Composite avanzó un 2.74%, hasta los 25,253.14 puntos; y el crudo Brent cayó alrededor de un 5.8%.
Una probabilidad de subida de tipos del 85% y, aun así, una fuerte alza de las acciones: la propia contradicción es la respuesta. El mercado no apuesta a que «no habrá una subida», sino a que «la subida ya está descontada y será la única». La probabilidad de una subida en diciembre era del 75.1% el 27 de octubre, llegó a caer hasta alrededor del 68% el lunes pasado y volvió a cerca del 84% tras un informe de empleo mejor de lo esperado: gran parte de las malas noticias ya se había descontado. La caída diaria de alrededor del 5.8% del precio del petróleo también enfrió las expectativas de inflación. Que Waller haya puesto hoy sobre la mesa una subida de 50 puntos básicos parece más una advertencia que el escenario de referencia: dejó muy claro cuál es el umbral que la activaría, un aumento mensual del 0.3% en el índice de precios al consumidor subyacente.
El índice de precios al consumidor subyacente excluye los alimentos y la energía, y es el que mejor refleja si la inflación es persistente. El índice de precios al consumidor de Estados Unidos de octubre se publica esta noche a las 21:30. Se espera que el índice general suba un 0.3% mensual y el subyacente, un 0.2%; el pronóstico en tiempo real de la Reserva Federal de Cleveland es aún menor: 0.24% para el índice general y 0.21% para el subyacente. En septiembre, el índice general subió un 0.6% mensual y un 3.7% interanual; el subyacente aumentó un 0.3% mensual y un 2.6% interanual. Un detalle importante: no hay datos interanuales para octubre de este año, porque no se recopilaron precios durante el cierre del Gobierno en octubre de 2025; por eso, el mercado solo puede centrarse en la variación mensual.
Por eso, el punto de inflexión de esta noche está en una décima de punto porcentual. Si la inflación subyacente mensual es del 0.2% o menos, la opción de una subida de 50 puntos básicos de Waller queda descartada automáticamente y una subida de 25 puntos básicos en diciembre queda prácticamente asegurada. La eliminación de esa incertidumbre sería una buena noticia y daría un respiro a las acciones de crecimiento. Si la inflación subyacente mensual es del 0.3% o más, la opción de 50 puntos básicos entrará formalmente en la discusión; los activos sensibles a los tipos tendrán que volver a valorarse y el Nasdaq Composite será el primero en recibir el impacto. A un nivel más profundo, la verdadera incógnita no es si habrá una subida en diciembre, sino si se detendrán después: el mercado de futuros ya asigna una probabilidad superior al 50% a otra subida en marzo del próximo año, lo que equivale a prepararse para que «haya más de una subida». El discurso de Waller de hoy respalda esa expectativa, mientras que el presidente de la Fed, Kevin Warsh, sigue negándose a dar indicaciones sobre la trayectoria de los tipos. Las propias divisiones internas son una variable más.
Los riesgos están a la vista: si el empleo sigue demasiado fuerte y la inflación demasiado persistente, el ciclo de subidas podría prolongarse más allá de una sola subida; si el precio del petróleo repunta, las expectativas de inflación podrían cambiar de rumbo de inmediato; y, con Waller y Warsh expresando posturas distintas, cualquier intervención de un funcionario antes de la reunión de política monetaria del 8 y 9 de diciembre podría provocar una nueva revisión de precios.
Hay que seguir tres fechas: esta noche, a las 21:30, el dato subyacente determinará el destino de la opción de 50 puntos básicos; el 4 de diciembre, el informe de empleo de noviembre mostrará la fortaleza de la economía; y la reunión de política monetaria del 8 y 9 de diciembre dará la respuesta. Una subida de tipos no es negativa por sí misma; lo que sí lo es, es una subida mayor de lo esperado. Esta noche, la diferencia entre un 0.2% y un 0.3% es de apenas una décima de punto porcentual, pero la reacción del mercado podría diferir en varios puntos porcentuales.
#美联储 #Índice de precios al consumidor de Estados Unidos de octubre
Veamos las noticias de hoy. El gobernador de la Reserva Federal Christopher Waller habló en Londres y fue muy claro: incluso si el índice de precios al consumidor de Estados Unidos de octubre, que se publica esta noche, mejora respecto al de septiembre, sigue apoyando una subida de 25 puntos básicos en diciembre; si la inflación subyacente mensual sigue alrededor del 0.3%, tan elevada como en los dos últimos meses, habría que considerar una subida de 50 puntos básicos, y «subir solo 25 puntos básicos pondría en riesgo nuestra credibilidad». Veinticinco puntos básicos equivalen a 0.25 puntos porcentuales y 50 puntos básicos, a 0.5 puntos porcentuales.
Waller no es el único que mantiene esa postura. El 16 de septiembre de este año, la Fed elevó el rango objetivo de la tasa de los fondos federales a 3.75%—4.00%, su primera subida desde 2023; el 28 de octubre, votó 10 a 2 para mantener los tipos sin cambios. Los dos votos en contra, de la gobernadora de la Fed Lisa Cook y de la presidenta del Banco de la Reserva Federal de Cleveland, Beth Hammack, ya defendían entonces seguir subiéndolos. En octubre se crearon 165,000 empleos, unas 2.5 veces más de lo que esperaba el mercado. Los futuros sobre tipos situaban la probabilidad de una subida en diciembre en alrededor del 85% al cierre del lunes. Tras una subida de 25 puntos básicos, el rango subiría a 4.00%—4.25%, y el mercado incluso asigna una probabilidad superior al 50% a otra subida en marzo del próximo año.
Pero, por otro lado, el lunes las acciones estadounidenses acabaron de vivir su mejor jornada desde abril: el Promedio Industrial Dow Jones subió un 2.15%, hasta los 52,389.75 puntos; el índice S&P 500 subió un 2.35%, hasta los 7,549.94 puntos; el Nasdaq Composite avanzó un 2.74%, hasta los 25,253.14 puntos; y el crudo Brent cayó alrededor de un 5.8%.
Una probabilidad de subida de tipos del 85% y, aun así, una fuerte alza de las acciones: la propia contradicción es la respuesta. El mercado no apuesta a que «no habrá una subida», sino a que «la subida ya está descontada y será la única». La probabilidad de una subida en diciembre era del 75.1% el 27 de octubre, llegó a caer hasta alrededor del 68% el lunes pasado y volvió a cerca del 84% tras un informe de empleo mejor de lo esperado: gran parte de las malas noticias ya se había descontado. La caída diaria de alrededor del 5.8% del precio del petróleo también enfrió las expectativas de inflación. Que Waller haya puesto hoy sobre la mesa una subida de 50 puntos básicos parece más una advertencia que el escenario de referencia: dejó muy claro cuál es el umbral que la activaría, un aumento mensual del 0.3% en el índice de precios al consumidor subyacente.
El índice de precios al consumidor subyacente excluye los alimentos y la energía, y es el que mejor refleja si la inflación es persistente. El índice de precios al consumidor de Estados Unidos de octubre se publica esta noche a las 21:30. Se espera que el índice general suba un 0.3% mensual y el subyacente, un 0.2%; el pronóstico en tiempo real de la Reserva Federal de Cleveland es aún menor: 0.24% para el índice general y 0.21% para el subyacente. En septiembre, el índice general subió un 0.6% mensual y un 3.7% interanual; el subyacente aumentó un 0.3% mensual y un 2.6% interanual. Un detalle importante: no hay datos interanuales para octubre de este año, porque no se recopilaron precios durante el cierre del Gobierno en octubre de 2025; por eso, el mercado solo puede centrarse en la variación mensual.
Por eso, el punto de inflexión de esta noche está en una décima de punto porcentual. Si la inflación subyacente mensual es del 0.2% o menos, la opción de una subida de 50 puntos básicos de Waller queda descartada automáticamente y una subida de 25 puntos básicos en diciembre queda prácticamente asegurada. La eliminación de esa incertidumbre sería una buena noticia y daría un respiro a las acciones de crecimiento. Si la inflación subyacente mensual es del 0.3% o más, la opción de 50 puntos básicos entrará formalmente en la discusión; los activos sensibles a los tipos tendrán que volver a valorarse y el Nasdaq Composite será el primero en recibir el impacto. A un nivel más profundo, la verdadera incógnita no es si habrá una subida en diciembre, sino si se detendrán después: el mercado de futuros ya asigna una probabilidad superior al 50% a otra subida en marzo del próximo año, lo que equivale a prepararse para que «haya más de una subida». El discurso de Waller de hoy respalda esa expectativa, mientras que el presidente de la Fed, Kevin Warsh, sigue negándose a dar indicaciones sobre la trayectoria de los tipos. Las propias divisiones internas son una variable más.
Los riesgos están a la vista: si el empleo sigue demasiado fuerte y la inflación demasiado persistente, el ciclo de subidas podría prolongarse más allá de una sola subida; si el precio del petróleo repunta, las expectativas de inflación podrían cambiar de rumbo de inmediato; y, con Waller y Warsh expresando posturas distintas, cualquier intervención de un funcionario antes de la reunión de política monetaria del 8 y 9 de diciembre podría provocar una nueva revisión de precios.
Hay que seguir tres fechas: esta noche, a las 21:30, el dato subyacente determinará el destino de la opción de 50 puntos básicos; el 4 de diciembre, el informe de empleo de noviembre mostrará la fortaleza de la economía; y la reunión de política monetaria del 8 y 9 de diciembre dará la respuesta. Una subida de tipos no es negativa por sí misma; lo que sí lo es, es una subida mayor de lo esperado. Esta noche, la diferencia entre un 0.2% y un 0.3% es de apenas una décima de punto porcentual, pero la reacción del mercado podría diferir en varios puntos porcentuales.
#美联储 #Índice de precios al consumidor de Estados Unidos de octubre