
Bitcoin cambió de manos a $74,561 a las 08:53 UTC del 10 de noviembre, por debajo de la barrera de los $75,000. Los ETF de Bitcoin al contado registraron salidas de dinero en seis de sus últimas siete sesiones, y el informe de inflación de octubre se publica a las 13:30 UTC.
La variación en 24 horas es casi nula, con una subida del 0.2%, por lo que el titular no refleja el daño. BTC está un 2.8% por debajo de su cierre del 3 de noviembre, un 10.1% abajo en los últimos 30 días y un 40.9% por debajo del récord de octubre de 2025, de $126,080, según CoinGecko. El mínimo nocturno fue de $73,999.
Precio: $74,561 a las 08:53 UTC; rango de 24 horas: de $73,999 a $75,477.
Flujos: las siete sesiones hasta el 9 de nov. registraron reembolsos netos de $2.13 mil millones en los fondos estadounidenses de Bitcoin al contado, según Farside Investors.
Concentración: IBIT, de BlackRock, representó $1.66 mil millones, o el 77.9%, del total.
Catalizador: la publicación del IPC de octubre está prevista para las 08:30 ET, tras el dato interanual del 3.7% de septiembre.
La cotización a las 08:53 UTC
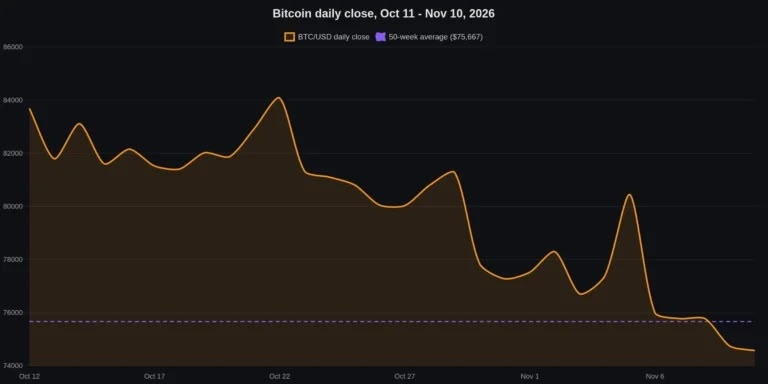
La última vez que Bitcoin registró un cierre diario tan bajo fue el 21 de ago., según la serie diaria de CoinGecko. Durante las últimas tres semanas ha ido bajando desde el cierre del 22 de oct. en $84,082, y el rebote hacia los $80,443 del 5 de nov. duró una sola sesión antes de que los vendedores lo hicieran retroceder hasta los $76,006.
La capitalización de mercado se sitúa en $1.499 billones, con un volumen de 24 horas de $24.58 mil millones. El rango nocturno de $1,478 es estrecho en comparación con los movimientos de las últimas dos semanas, y el precio se mantiene dentro de un corredor entre dos medias muy seguidas.
Lo que ha cambiado hoy es el posicionamiento, no la narrativa. Bitcoin está ahora por debajo de su media de 50 semanas y por encima de su media de 200 días, encajonado en una franja de unos $2,500. Es un punto decisivo, y el dato del IPC se publicará mientras el precio está en ese rango.
Seis reembolsos en siete sesiones y un fondo detrás de la mayoría
Los datos diarios por fondo de Farside muestran que las salidas no se distribuyen de manera uniforme entre los doce productos estadounidenses de Bitcoin al contado. IBIT, de BlackRock, ha concentrado casi cuatro quintas partes.
Sesión IBIT FBTC ARKB GBTC BITB Resto Total
30 de oct. -233.7 -201.0 -129.5 -53.3 -25.7 0.0 -643.2
2 de nov. -405.3 6.7 0.0 0.0 0.0 0.0 -398.6
3 de nov. -95.0 6.8 0.0 0.0 21.9 -49.3 -115.6
4 de nov. -201.2 236.7 19.9 0.0 15.2 4.0 74.6
5 de nov. -105.0 -199.9 -18.9 -49.9 0.0 -56.5 -430.2
6 de nov. -403.0 42.8 -20.1 -11.1 -20.5 0.0 -411.9
9 de nov. -213.2 0.0 -9.9 0.0 0.0 22.1 -201.0
Siete sesiones -1,656.4 -107.9 -158.5 -114.3 -9.1 -79.7 -2,125.9
Cifras en millones de US$; los valores negativos indican reembolsos netos. «Resto» incluye MSBT, BTC, EZBC, HODL y BTCO. Fuente: Farside Investors, flujos diarios por fondo hasta el 9 de nov.
Antes de sacar conclusiones del total, revisa la columna de FBTC. El fondo de Fidelity recibió $236.7 millones el 4 de nov. y otros $42.8 millones el 6 de nov.; su saldo neto en siete sesiones es de apenas -$107.9 millones. ARKB perdió $158.5 millones y GBTC, $114.3 millones. Ninguno registra una estampida.
IBIT es la excepción. Registró salidas en las siete sesiones, incluidos reembolsos de $403.0 millones el 6 de nov. y $405.3 millones el 2 de nov. Que un fondo de ese tamaño pierda $1.66 mil millones en siete sesiones parece más bien que un gran asignador está reduciendo o deshaciendo una posición, no que los inversores minoristas estén capitulando.
Lo habitual es que las salidas de inversores minoristas se reflejen primero en los productos más pequeños y caros. Esos fondos se mantienen cerca del equilibrio durante el mismo período.
Qué representan $2.13 mil millones en Bitcoin
Al precio medio de cierre diario de esas siete sesiones, $76,691, los reembolsos netos equivalen a unos 27,700 BTC. Es más del doble de los 13,597 BTC que MARA Holdings anunció haber vendido hoy para amortizar deuda. La parte correspondiente a IBIT equivale a unos 21,600 BTC.
Compáralo con los $55.57 mil millones acumulados en entradas netas que ha absorbido el conjunto de fondos estadounidenses de Bitcoin al contado desde enero de 2024. En siete sesiones se ha retirado el 3.8% de esa cantidad. Es significativo, pero no estructural.
Una caída del 40% desde el máximo histórico es demasiado grande para atribuirla a una mala quincena de contabilización de ETF. Lo más probable es que pese más el comprador marginal que llegó a través de estos fondos en 2025 y que ahora ha dejado de hacerlo.
La distinción importa para cualquiera que intente anticipar el próximo mes. Una reducción del 3.8% puede revertirse en dos buenas sesiones. Un cambio en el comprador marginal es un problema más lento.
Dos medias ahora delimitan un precio en caída
El gráfico de abajo muestra los cierres diarios del 11 de oct. al 10 de nov. frente a la media de 50 semanas, actualmente en $75,667. Bitcoin cerró por debajo de ella el 9 de nov. y se mantuvo por debajo durante la noche, prolongando la ruptura que comenzó cuando
Tres niveles importan, todos calculados a partir de los cierres diarios de CoinGecko hasta el 9 de nov. mediante medias móviles simples:
El soporte en $73,158 es la media de 200 días. Un cierre diario por debajo situaría de nuevo en juego el cierre del 21 de ago. en $73,021 y la consolidación de agosto. Ese es el nivel que invalidaría cualquier tesis de recuperación basada en la tendencia a largo plazo.
La resistencia en $75,667 es la media de 350 días, o de 50 semanas. Un cierre por encima neutralizaría la ruptura de la semana pasada y volvería a centrar la atención en los $78,590, la media de 20 días.
El impulso es débil, pero no está agotado. El índice de fuerza relativa de 14 días de la misma serie marca 35.2, todavía por encima del umbral de 30 que se utiliza convencionalmente para señalar condiciones de sobreventa.
Esa combinación —el precio por debajo de la media de largo plazo y el RSI apenas por encima de la zona de sobreventa— explica por qué los próximos dos cierres diarios importan más que los últimos diez. Los vendedores tienen margen para empujar el precio hacia los $73,158 sin provocar un solo extremo técnico.
La cifra de las 13:30 UTC que marcará el próximo movimiento
La Oficina de Estadísticas Laborales publica el IPC de octubre a las 08:30 ET, 13:30 UTC, según el calendario de publicaciones de la BLS. Septiembre dejó el listón alto.
La BLS informó que «el índice de la gasolina subió un 9.1 por ciento en septiembre, lo que representó más de la mitad del aumento mensual del índice general» y que «el índice de energía aumentó un 5.2 por ciento durante el mes».
La agencia añadió que «el índice general subió un 3.7 por ciento en los 12 meses hasta septiembre, un aumento mayor que el incremento del 3.4 por ciento registrado en los 12 meses hasta agosto». La inflación subyacente fue del 0.3% mensual y del 2.6% anual, según la publicación de septiembre.
La trayectoria mensual ha sido irregular, por lo que una sola cifra puede mover rápidamente las expectativas sobre los tipos de interés.
Mes Mar Abr May Jun Jul Ago Sep
Índice general, m/m 0.9% 0.6% 0.5% -0.4% 0.1% 0.4% 0.6%
Subyacente, m/m 0.2% 0.4% 0.2% 0.0% 0.2% 0.3% 0.3%
Fuente: Índice de Precios al Consumidor de la BLS, variaciones mensuales desestacionalizadas.
La aceleración de septiembre se debió sobre todo a la energía. La gasolina subió un 9.1% en el mes y la energía, un 5.2%; el índice de energía aumentó un 20.4% interanual. La inflación subyacente, el componente que realmente sigue la trayectoria de los tipos, se ha mantenido entre el 0.0% y el 0.4% mensual desde marzo, y el dato de septiembre hizo caer Bitcoin por debajo de los $82,000 cuando se publicó el 14 de oct.
Conviene definir de antemano tres posibles resultados, cada uno con su propio detonante en lugar de una previsión:
Inflación subyacente del 0.2% o menos. El argumento de la desinflación se mantiene, los rendimientos a corto plazo tendrían margen para bajar y el escenario favorecería un intento de recuperar los $75,667. Invalidación: un cierre de nuevo por debajo de $73,999.
Inflación subyacente del 0.3%. Es el escenario base según la tendencia de septiembre. Se espera que el rango entre $73,158 y $75,667 se mantenga durante la tarde en EE. UU.; los datos de flujos de ETF tras el cierre determinarán la dirección.
Inflación subyacente del 0.4% o más. Una tercera sorpresa alcista consecutiva reforzaría el argumento a favor de una política más restrictiva. La media de 200 días en $73,158 se convierte en la línea decisiva, y un cierre por debajo abriría la puerta al rango de agosto.
Considera cada uno de esos escenarios como una trayectoria condicional, no como una predicción. Los datos disponibles hoy no demuestran que los ETF estén causando el descenso; muestran reembolsos y una caída del precio durante el mismo período, sin que se haya determinado la dirección de la causalidad.
El argumento de que los flujos siguen al precio y no lo anticipan
Los datos de flujos de ETF se publican con retraso y reflejan órdenes cursadas en la sesión anterior. Cuando Bitcoin cae un 5% en un día, los reembolsos registrados a la mañana siguiente son en parte una reacción a esa caída, no su causa. Ese es el argumento más sólido para no interpretar los $2.13 mil millones como una señal anticipada.
La sesión del 4 de nov. lo ilustra. FBTC recibió $236.7 millones y el conjunto de fondos, $74.6 millones, mientras el precio subía hasta cerrar en $77,385. En la sesión siguiente, Bitcoin cayó a $80,443 con salidas de $430.2 millones. Los flujos y el precio se han movido al unísono durante quince días, sin un claro protagonista.
También está el problema de la composición. Un reembolso de IBIT puede deberse al cierre de una operación de arbitraje de base, a un reajuste de una cartera modelo o a que un asignador reduzca una posición que aún acumula ganancias en lo que va de año. Ninguna de esas razones requiere una opinión direccional sobre Bitcoin, y ninguna se refleja en la cifra de flujos.
Atribuir una caída de $9,521 desde el cierre del 22 de oct. a los reembolsos de un solo fondo es el tipo de afirmación causal que los datos no permiten sostener.
Lo que muestran los flujos, sin interpretación, es que el mayor vehículo estadounidense de Bitcoin al contado y de menor coste ha sido vendedor neto durante siete sesiones consecutivas, mientras que sus principales competidores no. Sea cual sea la causa, de ahí procede la oferta marginal.
Qué cambiaría la lectura
Dos sesiones consecutivas de entradas netas en el conjunto de fondos serían la primera ruptura clara del patrón, y un cambio específico de IBIT a terreno positivo importaría más que el agregado. En cuanto al precio, un cierre diario por encima de $75,667 neutralizaría la ruptura de la media de 50 semanas; un cierre por debajo de $73,158 la confirmaría.
Después de hoy, la próxima prueba prevista será el informe del IPC de noviembre, el 10 de dic. Entre ambos, los datos de flujos al cierre son el único indicador de alta frecuencia que permite saber quién está vendiendo realmente.#BitcoinSpotETFsPost$201MNetOutflowForThirdStraightDay #BitcoinFiveWeeklyLosses #CPITestsDecemberRateOutlook