Un escándalo personal ha llevado a Nvidia directamente al borde del abismo. Al cierre del 9 de noviembre, hora del Este de EE. UU., Nvidia se desplomó un 4,27 % y su capitalización bursátil cayó por debajo de los 4,31 billones de dólares, su nivel más bajo en siete meses. ¡En un solo día perdió 190.000 millones de dólares (unos 1,29 billones de yuanes) de valor!
Ahora todo el mundo está pendiente de la misma pregunta decisiva: ¿despedirá la junta directiva a Jensen Huang? A corto plazo, es muy poco probable que Huang dimita, pero la preocupación de los mercados de capitales ya es evidente.
Y ahora llega el plato fuerte: tras el cierre del 17 de noviembre, Nvidia publicará sus resultados del tercer trimestre.
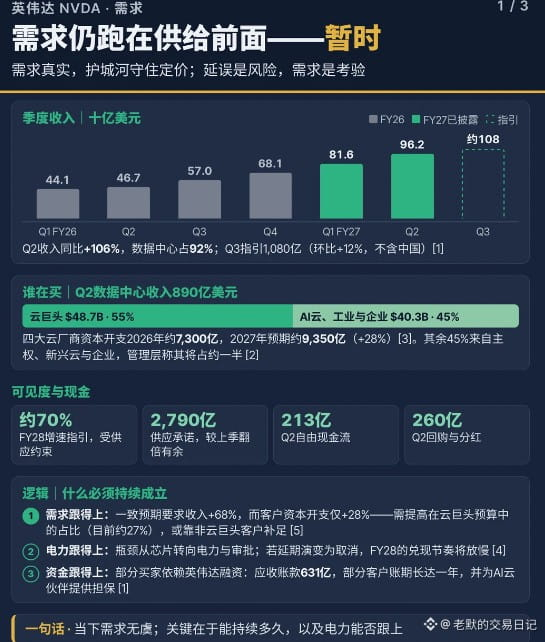
No creas que a la gente le preocupa que Nvidia no vaya a ganar dinero. Goldman Sachs prevé que tanto sus resultados como sus previsiones serán muy sólidos; el beneficio por acción podría superar las expectativas en un 6 %, los ingresos se situarían en torno a los 108.800 millones de dólares, con un crecimiento interanual de aproximadamente el 90 %, y el margen bruto alcanzaría el 74 %. Es muy probable que los resultados en sí no planteen problemas; el verdadero riesgo está oculto en la composición de sus ingresos.
El crecimiento actual de Nvidia depende, en esencia, de las inversiones en centros de datos de unos pocos clientes gigantes. Se prevé que Amazon, Google, Microsoft, Meta y OpenAI destinen más de 800.000 millones de dólares a inversiones de capital en 2026. Pero hay un problema: ¡cuatro de ellas tienen un flujo de caja libre negativo! La gente empieza a preguntarse: ¿cuánto tiempo puede durar este juego de gastar dinero a manos llenas?
El riesgo más concreto proviene de un informe de rebaja de calificación de Aletheia Capital. Los compromisos financieros del programa de socios de IA de Nvidia ya han aumentado hasta los 165.000 millones de dólares. En pocas palabras, no solo vende chips, sino que también respalda financieramente a proveedores de servicios en la nube para IA como CoreWeave y Nebius. Si estos clientes no consiguen financiación y se quedan sin liquidez, las cuentas por cobrar y los pedidos de Nvidia podrían verse muy afectados.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC
Ahora todo el mundo está pendiente de la misma pregunta decisiva: ¿despedirá la junta directiva a Jensen Huang? A corto plazo, es muy poco probable que Huang dimita, pero la preocupación de los mercados de capitales ya es evidente.
Y ahora llega el plato fuerte: tras el cierre del 17 de noviembre, Nvidia publicará sus resultados del tercer trimestre.
No creas que a la gente le preocupa que Nvidia no vaya a ganar dinero. Goldman Sachs prevé que tanto sus resultados como sus previsiones serán muy sólidos; el beneficio por acción podría superar las expectativas en un 6 %, los ingresos se situarían en torno a los 108.800 millones de dólares, con un crecimiento interanual de aproximadamente el 90 %, y el margen bruto alcanzaría el 74 %. Es muy probable que los resultados en sí no planteen problemas; el verdadero riesgo está oculto en la composición de sus ingresos.
El crecimiento actual de Nvidia depende, en esencia, de las inversiones en centros de datos de unos pocos clientes gigantes. Se prevé que Amazon, Google, Microsoft, Meta y OpenAI destinen más de 800.000 millones de dólares a inversiones de capital en 2026. Pero hay un problema: ¡cuatro de ellas tienen un flujo de caja libre negativo! La gente empieza a preguntarse: ¿cuánto tiempo puede durar este juego de gastar dinero a manos llenas?
El riesgo más concreto proviene de un informe de rebaja de calificación de Aletheia Capital. Los compromisos financieros del programa de socios de IA de Nvidia ya han aumentado hasta los 165.000 millones de dólares. En pocas palabras, no solo vende chips, sino que también respalda financieramente a proveedores de servicios en la nube para IA como CoreWeave y Nebius. Si estos clientes no consiguen financiación y se quedan sin liquidez, las cuentas por cobrar y los pedidos de Nvidia podrían verse muy afectados.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC