Tras el rebote de las acciones estadounidenses, ¿podrá el IPC de esta noche respaldar una recuperación de las valoraciones?
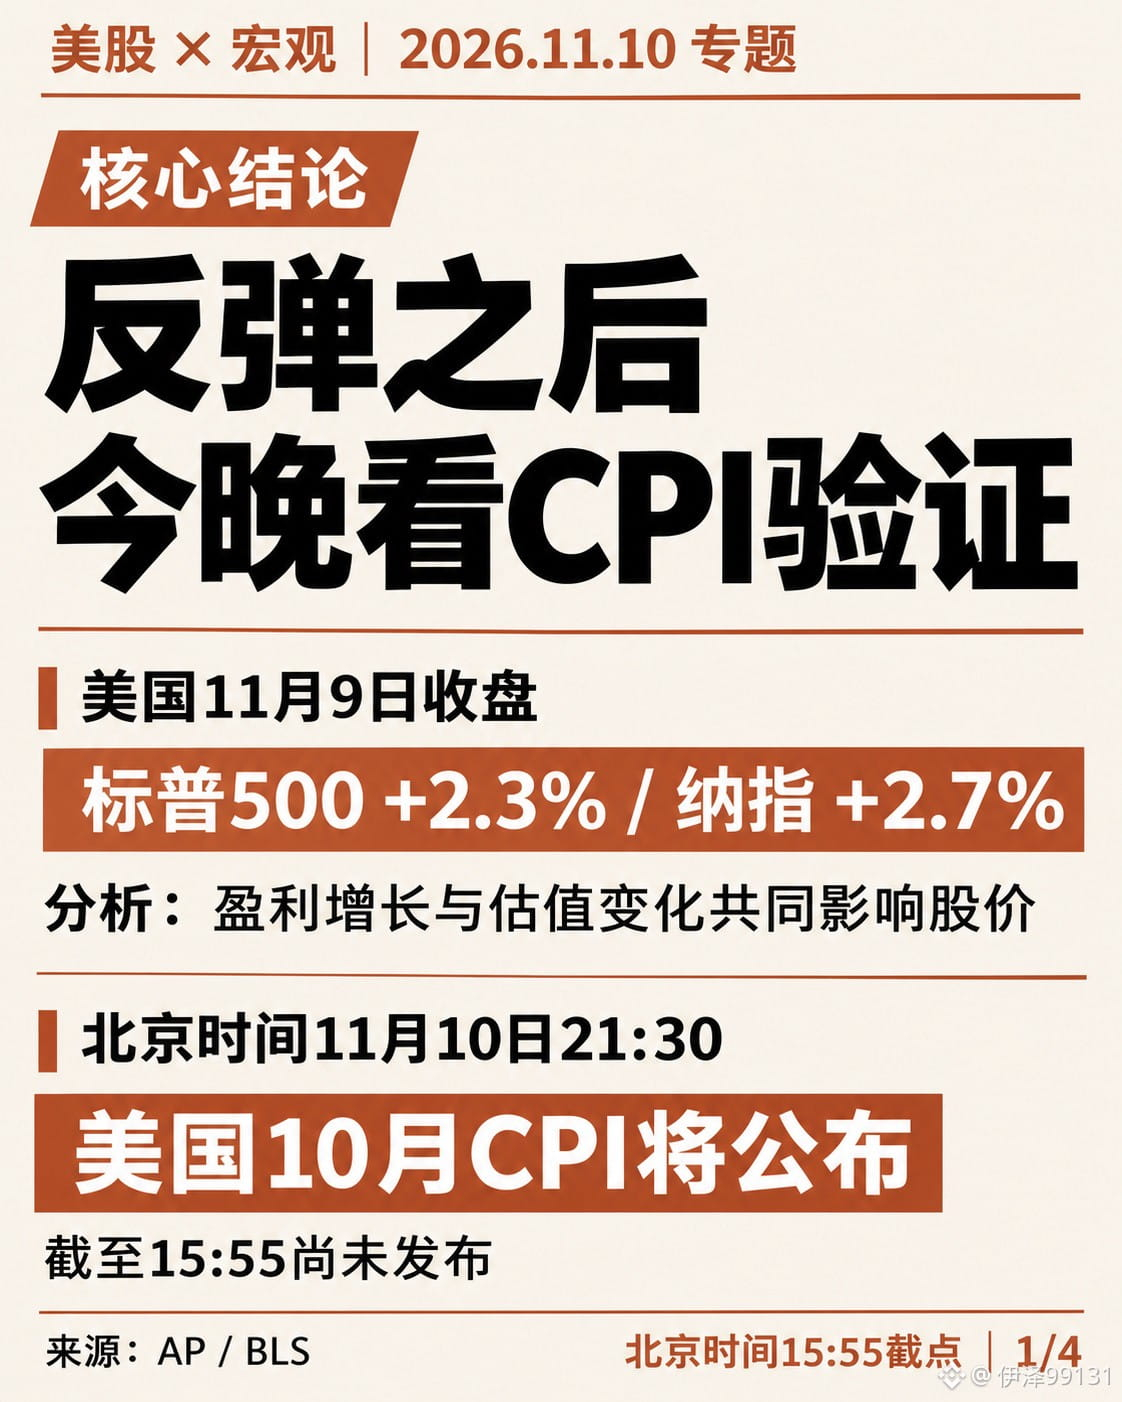
Anoche las acciones estadounidenses rebotaron con fuerza, pero lo que más me interesa es esto: ¿podrá esta recuperación superar la prueba de los datos de inflación de esta noche?
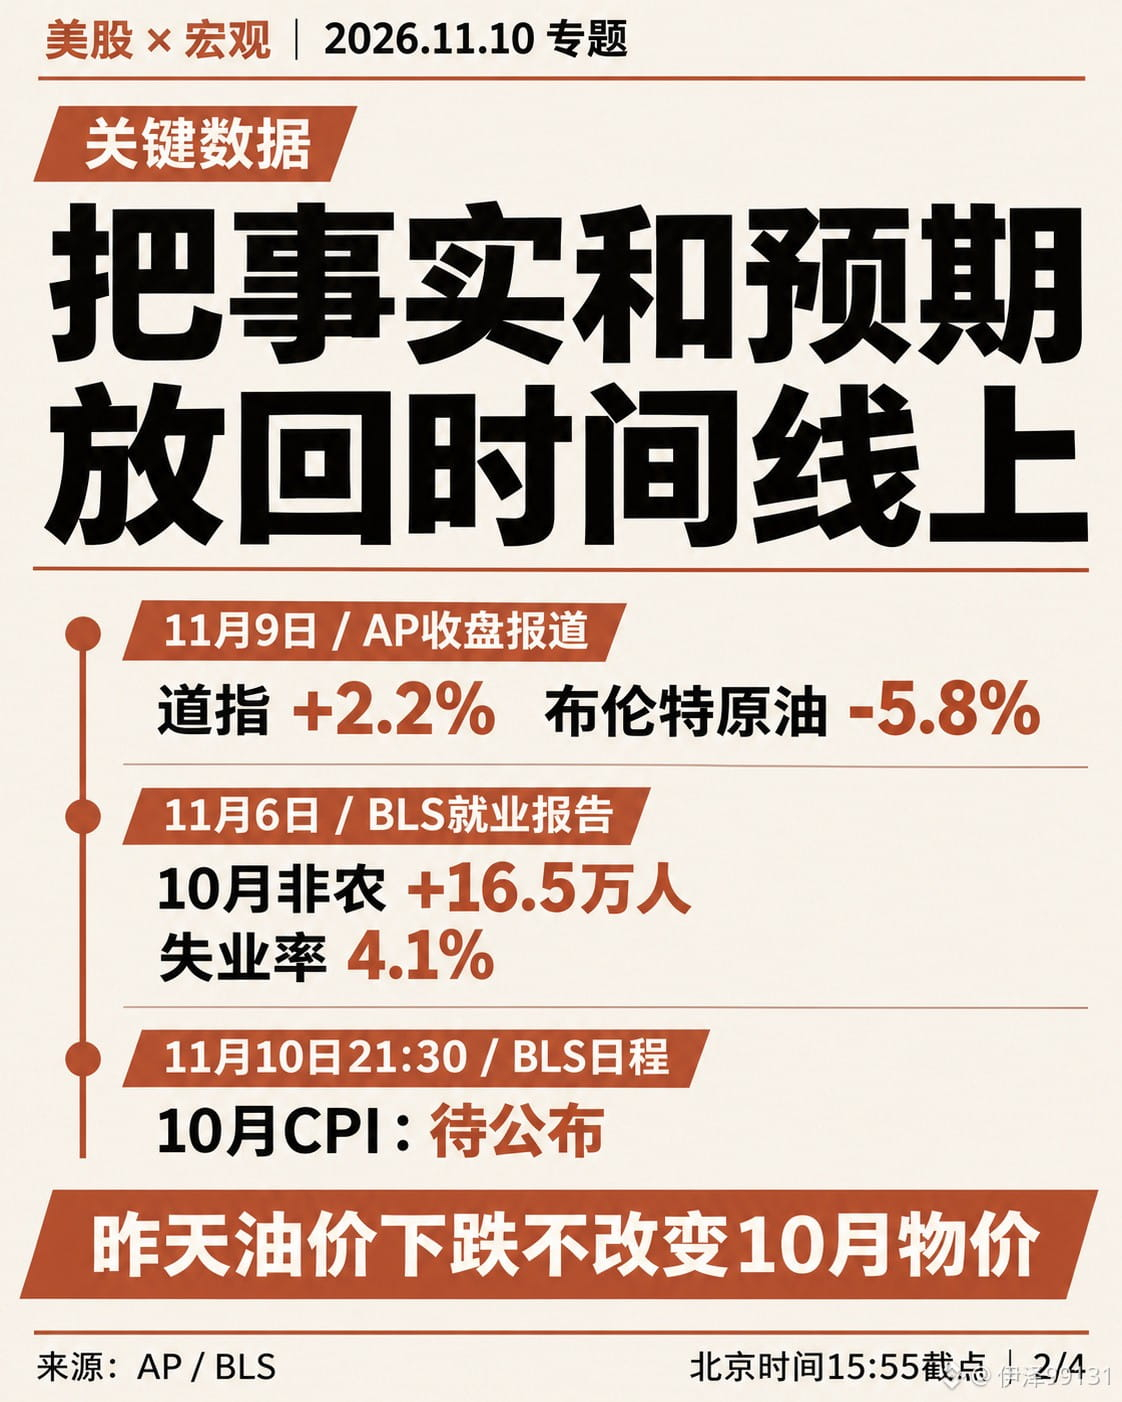
El S&P 500 subió un 2,3%, el Dow Jones un 2,2% y el Nasdaq un 2,7%; el crudo Brent cayó un 5,8% durante la jornada.
A continuación, hay que seguir dos frentes a la vez: cuánto pueden ganar las empresas y qué valoración está dispuesto a asignarles el mercado.
Primero, la macroeconomía. La caída del petróleo ayuda a aliviar la presión futura sobre los precios de la energía, pero los cambios en el precio del petróleo del 9 de noviembre no pueden alterar retroactivamente los precios de octubre. Esta noche se publica el IPC de Estados Unidos de octubre, que mide la inflación del mes anterior. Afirmar que la caída del petróleo de ayer implica necesariamente que el IPC de esta noche será más bajo confundiría el orden de los acontecimientos.
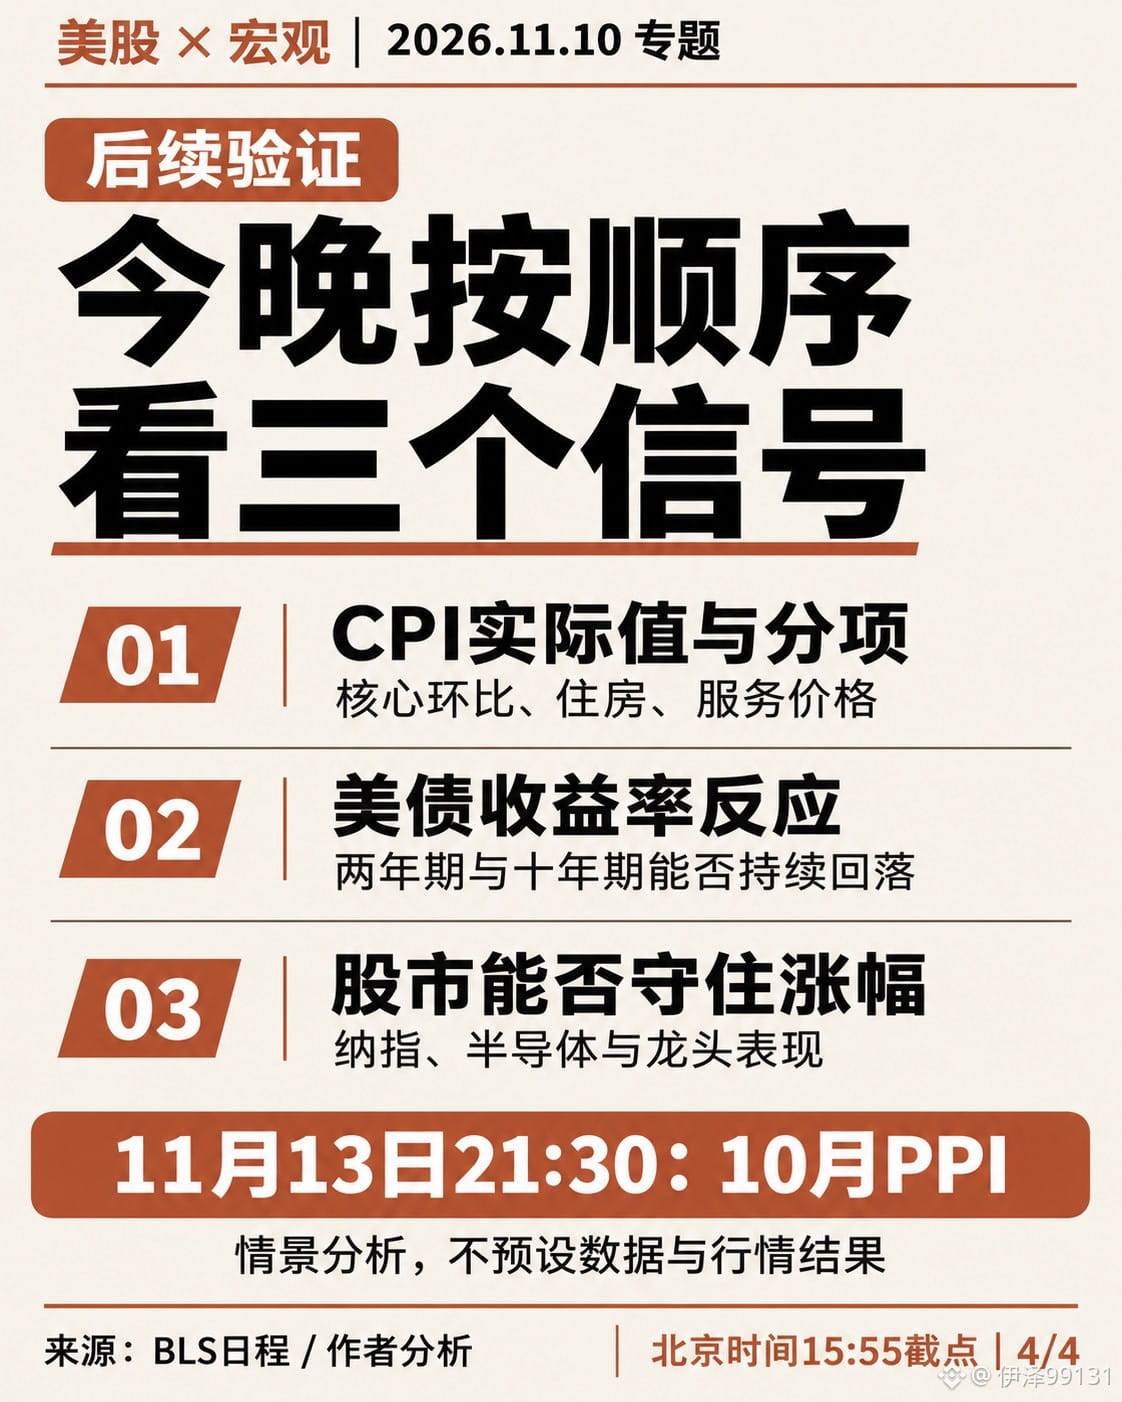
Primero hay que mirar la variación mensual del IPC subyacente y después los cambios en los precios de la vivienda y los servicios. Si la inflación general baja solo por la energía, pero los componentes subyacentes siguen mostrando fortaleza, es posible que las expectativas sobre los tipos de interés no sigan moderándose. Por el contrario, si el alivio de las presiones sobre los precios se extiende y la actividad económica se mantiene resiliente, el entorno será más favorable para las valoraciones bursátiles.
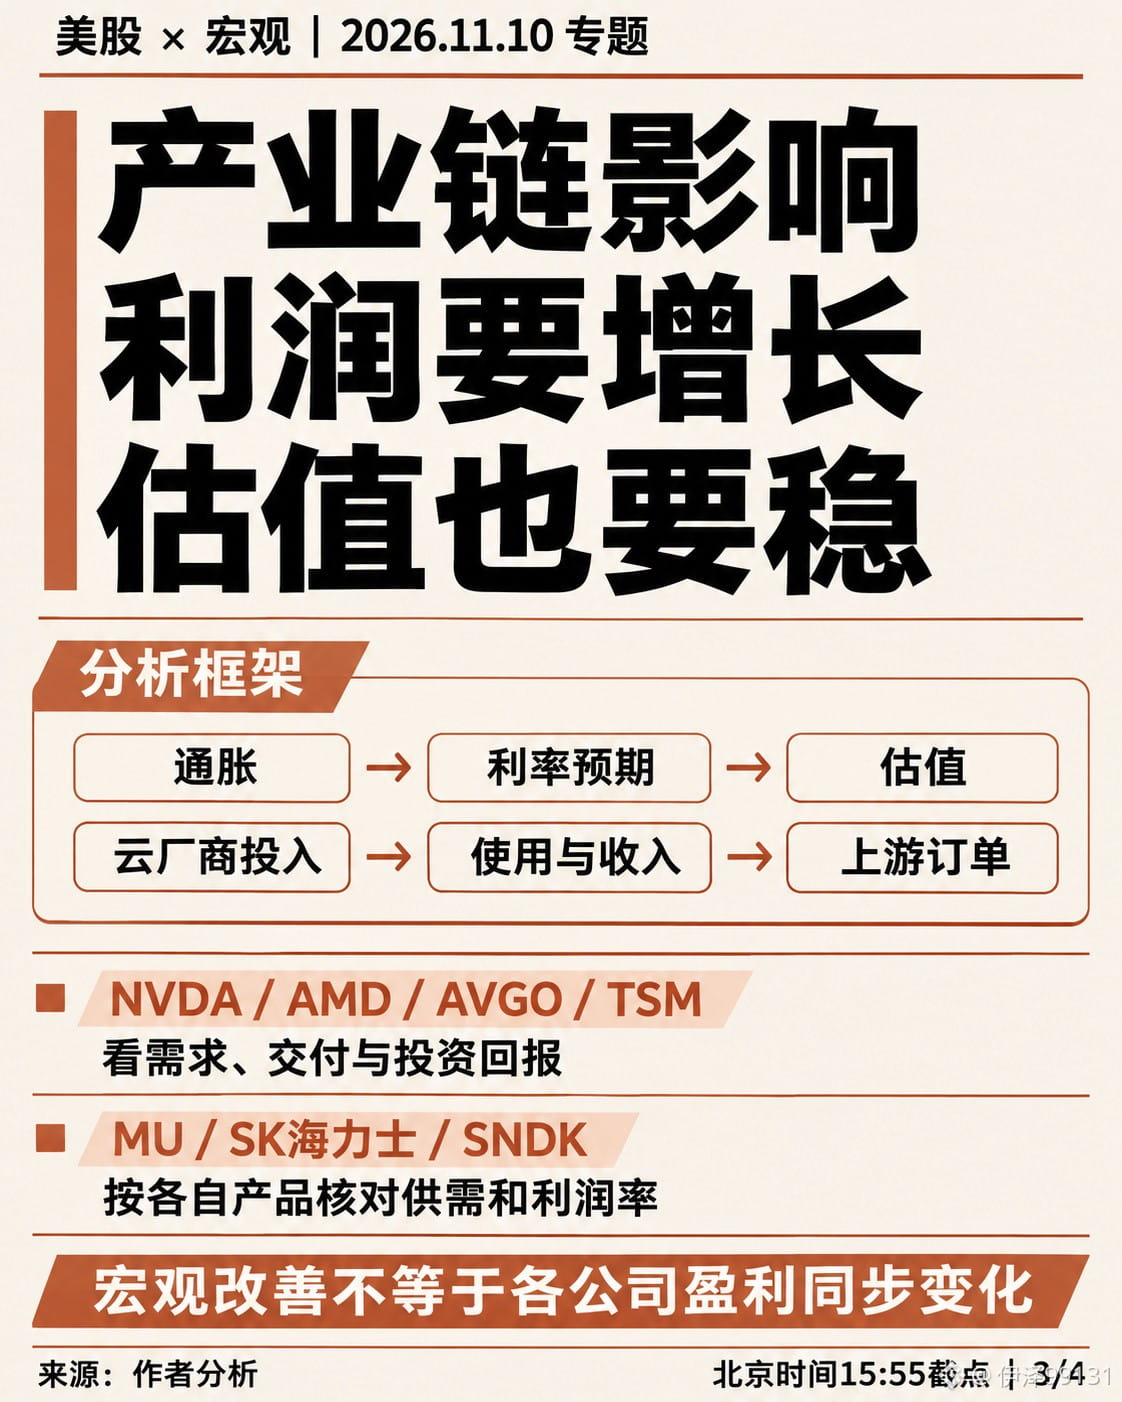
Las tecnológicas tienen que afrontar ahora esta combinación: el crecimiento de los beneficios puede sostener sus cotizaciones, pero la presión de los tipos de interés podría reducir sus valoraciones. Un ejemplo puramente hipotético: si el beneficio por acción de una empresa crece un 20%, pero su PER baja de 30 a 25 veces, el precio resultante de multiplicar ambos factores apenas variaría. Entre que una empresa registre crecimiento y que sus accionistas obtengan una rentabilidad de la misma magnitud, se interpone el cambio en la valoración.
En Nvidia, AMD y Broadcom hay que observar la demanda y las entregas; en TSMC, los procesos de fabricación avanzados y los pedidos de los clientes; y en MU, SK Hynix y SNDK, la oferta, la demanda y los márgenes de cada uno de sus productos. Estas empresas ocupan distintos eslabones de la cadena, así que no se puede deducir que sus beneficios evolucionarán al unísono a partir de una misma noticia macroeconómica.
El nexo más importante siguen siendo los proveedores de servicios en la nube. Si el gasto de capital sigue creciendo y el uso efectivo y los ingresos también lo acompañan, el respaldo a los pedidos de los proveedores será más sólido. Si la inversión crece más rápido que los retornos y los costes de financiación se mantienen elevados, el mercado exigirá plazos de recuperación de la inversión más cortos. Hay que analizar conjuntamente la magnitud del gasto de capital y la eficiencia de la inversión.
Evaluación para esta noche:
El dato real del IPC y sus componentes; después, la reacción de los rendimientos de los bonos del Tesoro estadounidense a dos y diez años.
Si las presiones inflacionarias se moderan, bajan los rendimientos de los bonos del Tesoro y las expectativas de beneficios empresariales se mantienen estables, mejorarán las condiciones para la recuperación.
Anoche las acciones estadounidenses rebotaron con fuerza, pero lo que más me interesa es esto: ¿podrá esta recuperación superar la prueba de los datos de inflación de esta noche?
El S&P 500 subió un 2,3%, el Dow Jones un 2,2% y el Nasdaq un 2,7%; el crudo Brent cayó un 5,8% durante la jornada.
A continuación, hay que seguir dos frentes a la vez: cuánto pueden ganar las empresas y qué valoración está dispuesto a asignarles el mercado.
Primero, la macroeconomía. La caída del petróleo ayuda a aliviar la presión futura sobre los precios de la energía, pero los cambios en el precio del petróleo del 9 de noviembre no pueden alterar retroactivamente los precios de octubre. Esta noche se publica el IPC de Estados Unidos de octubre, que mide la inflación del mes anterior. Afirmar que la caída del petróleo de ayer implica necesariamente que el IPC de esta noche será más bajo confundiría el orden de los acontecimientos.
Primero hay que mirar la variación mensual del IPC subyacente y después los cambios en los precios de la vivienda y los servicios. Si la inflación general baja solo por la energía, pero los componentes subyacentes siguen mostrando fortaleza, es posible que las expectativas sobre los tipos de interés no sigan moderándose. Por el contrario, si el alivio de las presiones sobre los precios se extiende y la actividad económica se mantiene resiliente, el entorno será más favorable para las valoraciones bursátiles.
Las tecnológicas tienen que afrontar ahora esta combinación: el crecimiento de los beneficios puede sostener sus cotizaciones, pero la presión de los tipos de interés podría reducir sus valoraciones. Un ejemplo puramente hipotético: si el beneficio por acción de una empresa crece un 20%, pero su PER baja de 30 a 25 veces, el precio resultante de multiplicar ambos factores apenas variaría. Entre que una empresa registre crecimiento y que sus accionistas obtengan una rentabilidad de la misma magnitud, se interpone el cambio en la valoración.
En Nvidia, AMD y Broadcom hay que observar la demanda y las entregas; en TSMC, los procesos de fabricación avanzados y los pedidos de los clientes; y en MU, SK Hynix y SNDK, la oferta, la demanda y los márgenes de cada uno de sus productos. Estas empresas ocupan distintos eslabones de la cadena, así que no se puede deducir que sus beneficios evolucionarán al unísono a partir de una misma noticia macroeconómica.
El nexo más importante siguen siendo los proveedores de servicios en la nube. Si el gasto de capital sigue creciendo y el uso efectivo y los ingresos también lo acompañan, el respaldo a los pedidos de los proveedores será más sólido. Si la inversión crece más rápido que los retornos y los costes de financiación se mantienen elevados, el mercado exigirá plazos de recuperación de la inversión más cortos. Hay que analizar conjuntamente la magnitud del gasto de capital y la eficiencia de la inversión.
Evaluación para esta noche:
El dato real del IPC y sus componentes; después, la reacción de los rendimientos de los bonos del Tesoro estadounidense a dos y diez años.
Si las presiones inflacionarias se moderan, bajan los rendimientos de los bonos del Tesoro y las expectativas de beneficios empresariales se mantienen estables, mejorarán las condiciones para la recuperación.