NVDA a 180 dólares: ¿estás vendiendo con pérdidas o contando dinero?
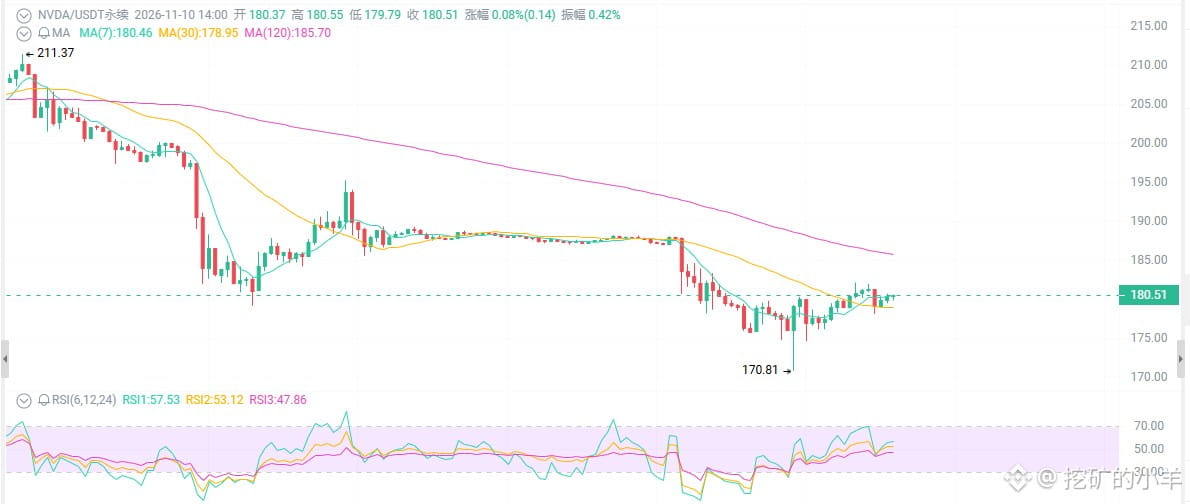
De 239 a 180: ha perdido un 25 %. El RSI ha caído a 28 y la zona de sobreventa está llena de posiciones en rojo. El precio objetivo medio de Wall Street sigue en 320: ¿serán los resultados del 17 de noviembre el final de esta masacre o el comienzo de otra estampida?
Primero, veamos la superficie: la caída es fuerte, pero no se ha desplomado.
El máximo del 6 de octubre fue 239; hoy está en 180: una corrección del 25 % y una caída del 22 % en los últimos 30 días. El RSI diario está en 28, en una situación de sobreventa extrema. Te entra el pánico porque solo miras el precio. Pero que el precio caiga no significa que la empresa sea mala. Quienes confunden ambas cosas terminan soltando sus acciones a precio de saldo en cada ciclo.
Primer punto: las demandas de los accionistas y la cautela de los analistas son puro ruido.
Los accionistas han presentado una demanda relacionada con acusaciones contra Jensen Huang. Algunos analistas han rebajado sus precios objetivo; muy pocos recomiendan vender.
¿Suena alarmante? El precio objetivo medio de Wall Street está entre 320 y 327 dólares, y la inmensa mayoría recomienda comprar o comprar con fuerza.
¿Puede una demanda acabar con la demanda de IA? No. Los analistas son cautelosos por los problemas de la electricidad, el terreno y la política local: los centros de datos se construyen despacio, no es que no se vendan chips.
La cadena de suministro está escasa de memoria, pero la propia empresa dice que esto se debe a una «demanda sobrecalentada», no a un «colapso de la demanda».
Segundo punto: Vera Rubin empieza a enviarse y los ingresos por GW saltan de 25.000 a 40.000 millones.
En la era de Blackwell, la oportunidad de ingresos por GW en centros de datos era de unos 25.000 millones de dólares. Con la arquitectura Vera Rubin, sube directamente a 40.000 millones. Los pedidos de los clientes superan las expectativas y los envíos ya han comenzado.
Con la misma electricidad y el mismo terreno, NVDA puede ganar más dinero. Cuanto más grave sea el cuello de botella eléctrico, más necesitarán los clientes comprar los chips más eficientes; esto, de hecho, favorece a NVDA.
Veamos también los fundamentales: los ingresos del último trimestre fueron de 96.200 millones, un 106 % más interanual; los ingresos de centros de datos, 89.000 millones, un 117 % más interanual; y el margen bruto, del 75 %. La previsión para el tercer trimestre es de 108.000 millones. La previsión preliminar para el ejercicio fiscal 2028 apunta a un crecimiento de los ingresos de alrededor del 70 %, incluso con las limitaciones de suministro.
Estos no son los resultados de una empresa a punto de desplomarse, sino los de una empresa castigada injustamente por el sentimiento del mercado.
Tercer punto: la valoración se ha comprimido hasta 12-23 veces. ¿Todavía te preocupa que esté cara?
El PER futuro está ahora en el rango de 12-23 veces, según cómo proyectes el BPA para los ejercicios fiscales 2027 y 2028.
Una empresa cuyos ingresos se duplican interanualmente, con un margen bruto del 75 % y pedidos que ya llegan hasta el año que viene, cotiza a 12-23 veces: ¿y me dices que está cara?
Cuando el PER de NVDA se disparó a 80 veces en 2021, todos se apresuraban a comprar. Ahora que cuesta tres cuartas partes menos, todos se apresuran a vender.
De 239 a 180: ha perdido un 25 %. El RSI ha caído a 28 y la zona de sobreventa está llena de posiciones en rojo. El precio objetivo medio de Wall Street sigue en 320: ¿serán los resultados del 17 de noviembre el final de esta masacre o el comienzo de otra estampida?
Primero, veamos la superficie: la caída es fuerte, pero no se ha desplomado.
El máximo del 6 de octubre fue 239; hoy está en 180: una corrección del 25 % y una caída del 22 % en los últimos 30 días. El RSI diario está en 28, en una situación de sobreventa extrema. Te entra el pánico porque solo miras el precio. Pero que el precio caiga no significa que la empresa sea mala. Quienes confunden ambas cosas terminan soltando sus acciones a precio de saldo en cada ciclo.
Primer punto: las demandas de los accionistas y la cautela de los analistas son puro ruido.
Los accionistas han presentado una demanda relacionada con acusaciones contra Jensen Huang. Algunos analistas han rebajado sus precios objetivo; muy pocos recomiendan vender.
¿Suena alarmante? El precio objetivo medio de Wall Street está entre 320 y 327 dólares, y la inmensa mayoría recomienda comprar o comprar con fuerza.
¿Puede una demanda acabar con la demanda de IA? No. Los analistas son cautelosos por los problemas de la electricidad, el terreno y la política local: los centros de datos se construyen despacio, no es que no se vendan chips.
La cadena de suministro está escasa de memoria, pero la propia empresa dice que esto se debe a una «demanda sobrecalentada», no a un «colapso de la demanda».
Segundo punto: Vera Rubin empieza a enviarse y los ingresos por GW saltan de 25.000 a 40.000 millones.
En la era de Blackwell, la oportunidad de ingresos por GW en centros de datos era de unos 25.000 millones de dólares. Con la arquitectura Vera Rubin, sube directamente a 40.000 millones. Los pedidos de los clientes superan las expectativas y los envíos ya han comenzado.
Con la misma electricidad y el mismo terreno, NVDA puede ganar más dinero. Cuanto más grave sea el cuello de botella eléctrico, más necesitarán los clientes comprar los chips más eficientes; esto, de hecho, favorece a NVDA.
Veamos también los fundamentales: los ingresos del último trimestre fueron de 96.200 millones, un 106 % más interanual; los ingresos de centros de datos, 89.000 millones, un 117 % más interanual; y el margen bruto, del 75 %. La previsión para el tercer trimestre es de 108.000 millones. La previsión preliminar para el ejercicio fiscal 2028 apunta a un crecimiento de los ingresos de alrededor del 70 %, incluso con las limitaciones de suministro.
Estos no son los resultados de una empresa a punto de desplomarse, sino los de una empresa castigada injustamente por el sentimiento del mercado.
Tercer punto: la valoración se ha comprimido hasta 12-23 veces. ¿Todavía te preocupa que esté cara?
El PER futuro está ahora en el rango de 12-23 veces, según cómo proyectes el BPA para los ejercicios fiscales 2027 y 2028.
Una empresa cuyos ingresos se duplican interanualmente, con un margen bruto del 75 % y pedidos que ya llegan hasta el año que viene, cotiza a 12-23 veces: ¿y me dices que está cara?
Cuando el PER de NVDA se disparó a 80 veces en 2021, todos se apresuraban a comprar. Ahora que cuesta tres cuartas partes menos, todos se apresuran a vender.