

En el Reino Unido, no puedes hacer una transferencia bancaria sin que antes se realice una pequeña comprobación discreta. Escribes un nombre y un número de cuenta. Antes de que se mueva el dinero, tu banco compara el nombre que escribiste con el nombre de la cuenta receptora. Si no coinciden, recibes una advertencia que te dice que te detengas.
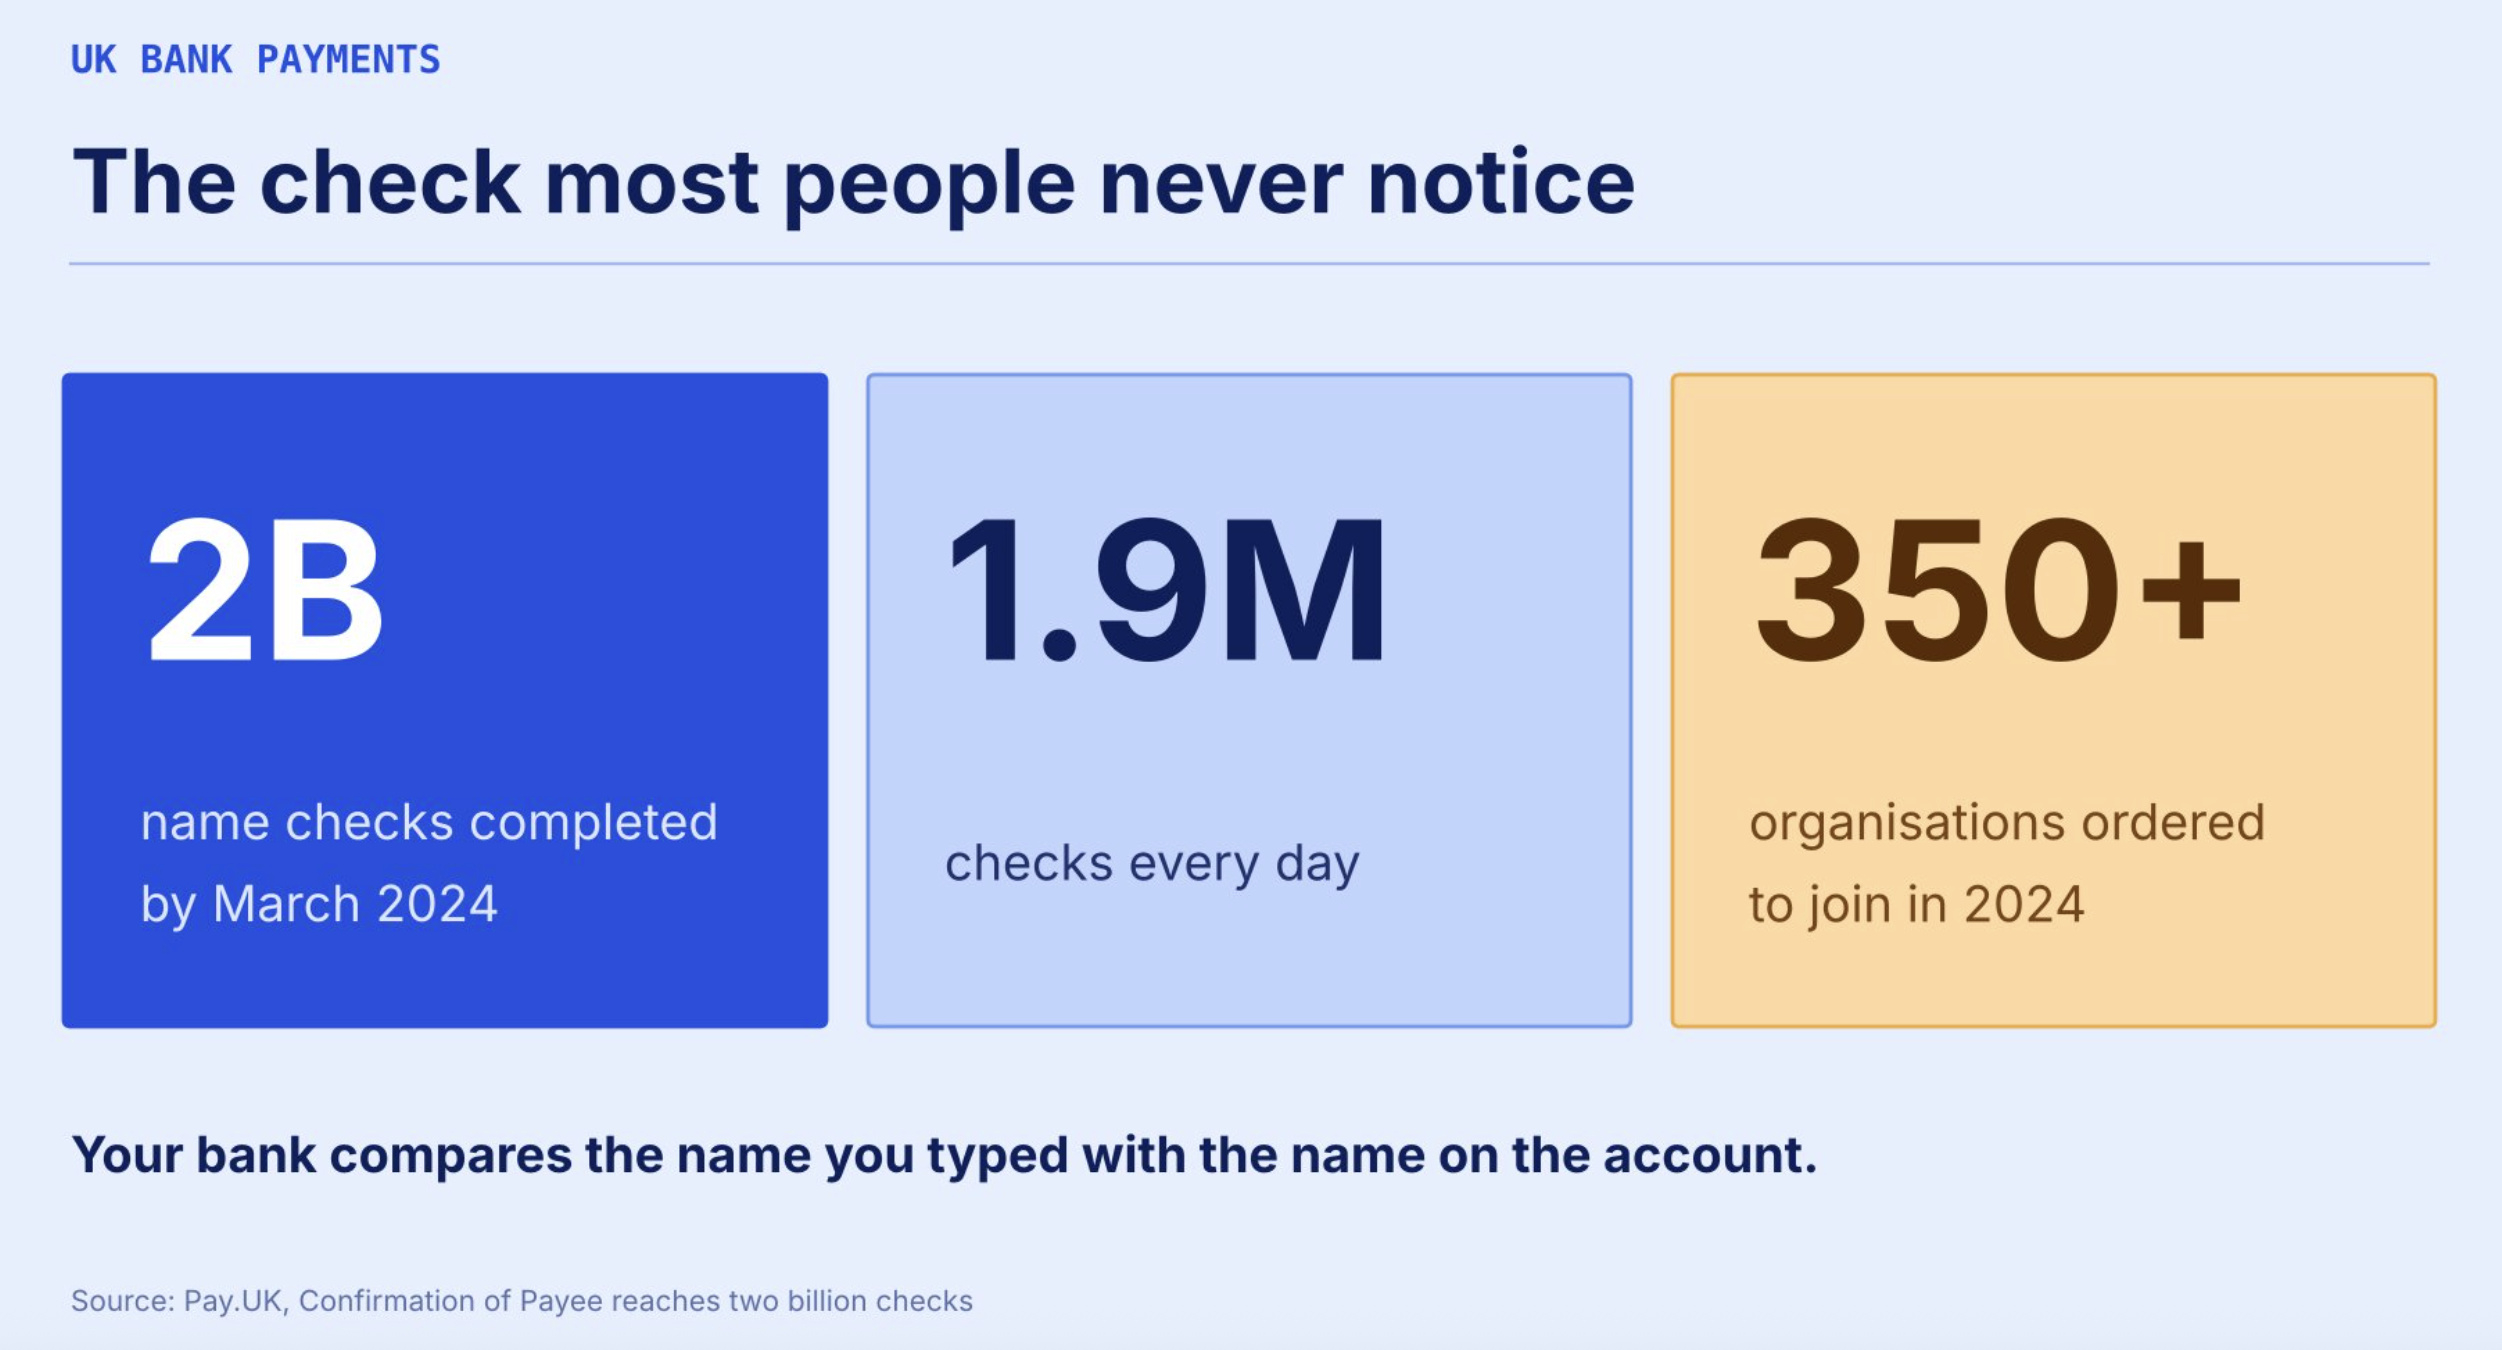
Se llama Confirmación del Beneficiario y se puso en marcha en 2020. Para marzo de 2024, había realizado dos mil millones de comprobaciones, más de 1,9 millones al día, según Pay.UK. Desde entonces, el Regulador del Sistema de Pagos ha ordenado a más de 350 organizaciones que se adhieran. La mayoría de la gente ni siquiera lo nota, y esa es precisamente la idea. Se detecta el error y nadie tiene que aprender nada.
Los bancos construyeron una segunda red de seguridad
El 7 de octubre de 2024, el Reino Unido hizo obligatorio que los bancos reembolsaran a las personas que hubieran sido engañadas para enviar dinero a un estafador mediante Faster Payments o CHAPS. El límite es de 85.000 £ por reclamación, el banco tiene cinco días hábiles para pagar y el coste se reparte por igual entre el banco que envió el dinero y el que lo recibió.
Así que el sistema primero intenta evitar el error. Cuando eso falla, se asegura de que el error no sea definitivo. Nadie abre una cuenta bancaria porque haya leído las normas de reembolso. La abre porque da por hecho que un error tipográfico no le hará perderlo todo.
Las criptomonedas no tienen ninguna de las dos cosas
Envía fondos a la dirección equivocada y los pierdes. Coloca un activo en la red equivocada y lo pierdes. No hay verificación del nombre, ni un plazo de cinco días ni un banco al que llamar.
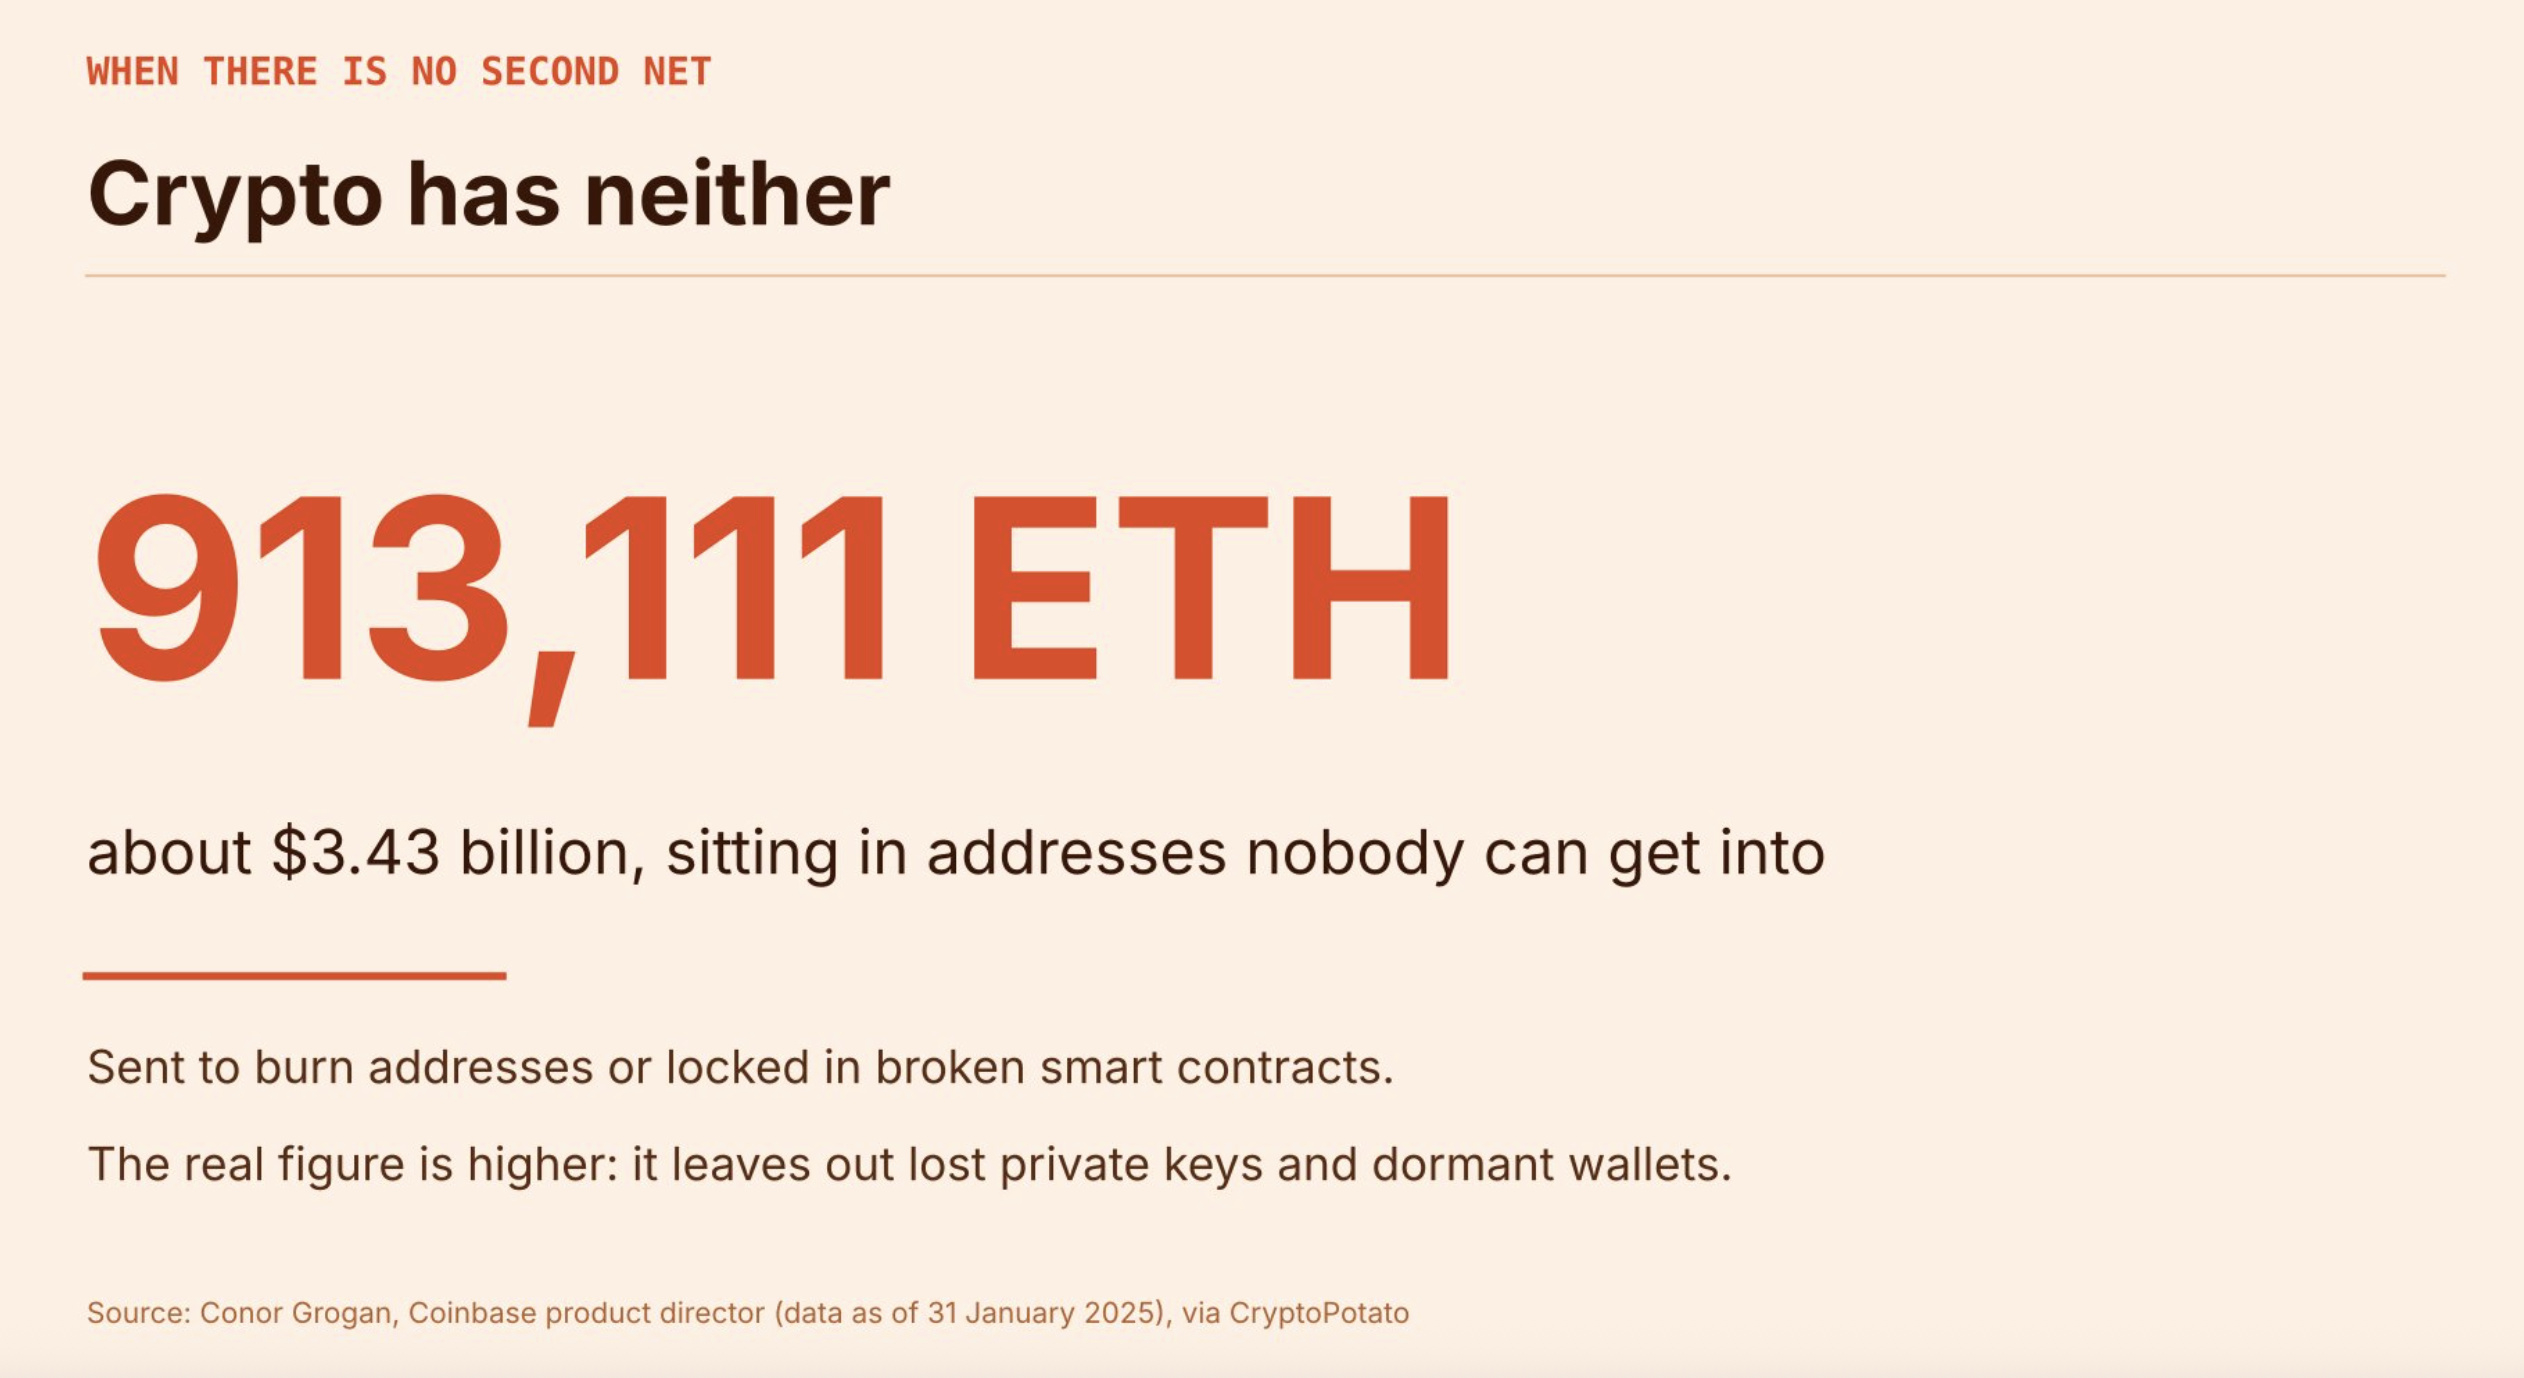
Conor Grogan, director de producto de Coinbase, contabilizó al menos 913.111 ETH, unos 3.430 millones de dólares, en direcciones a las que nadie puede acceder, ya sea porque se enviaron a direcciones de quema o porque quedaron bloqueados en contratos inteligentes defectuosos. Dijo que la cifra real es mayor, porque su recuento no incluye las claves privadas perdidas ni las carteras inactivas.
Toda tecnología pasa por una etapa como esta, en la que funciona, pero exige demasiado de quien la utiliza. En los inicios de la banca por internet, había que convencer a la gente de que no tuviera miedo de introducir sus datos en un sitio web. Los productos que triunfaron no fueron los que mejor explicaban los riesgos. Se los quitaron de encima a los usuarios.
Qué debe cambiar
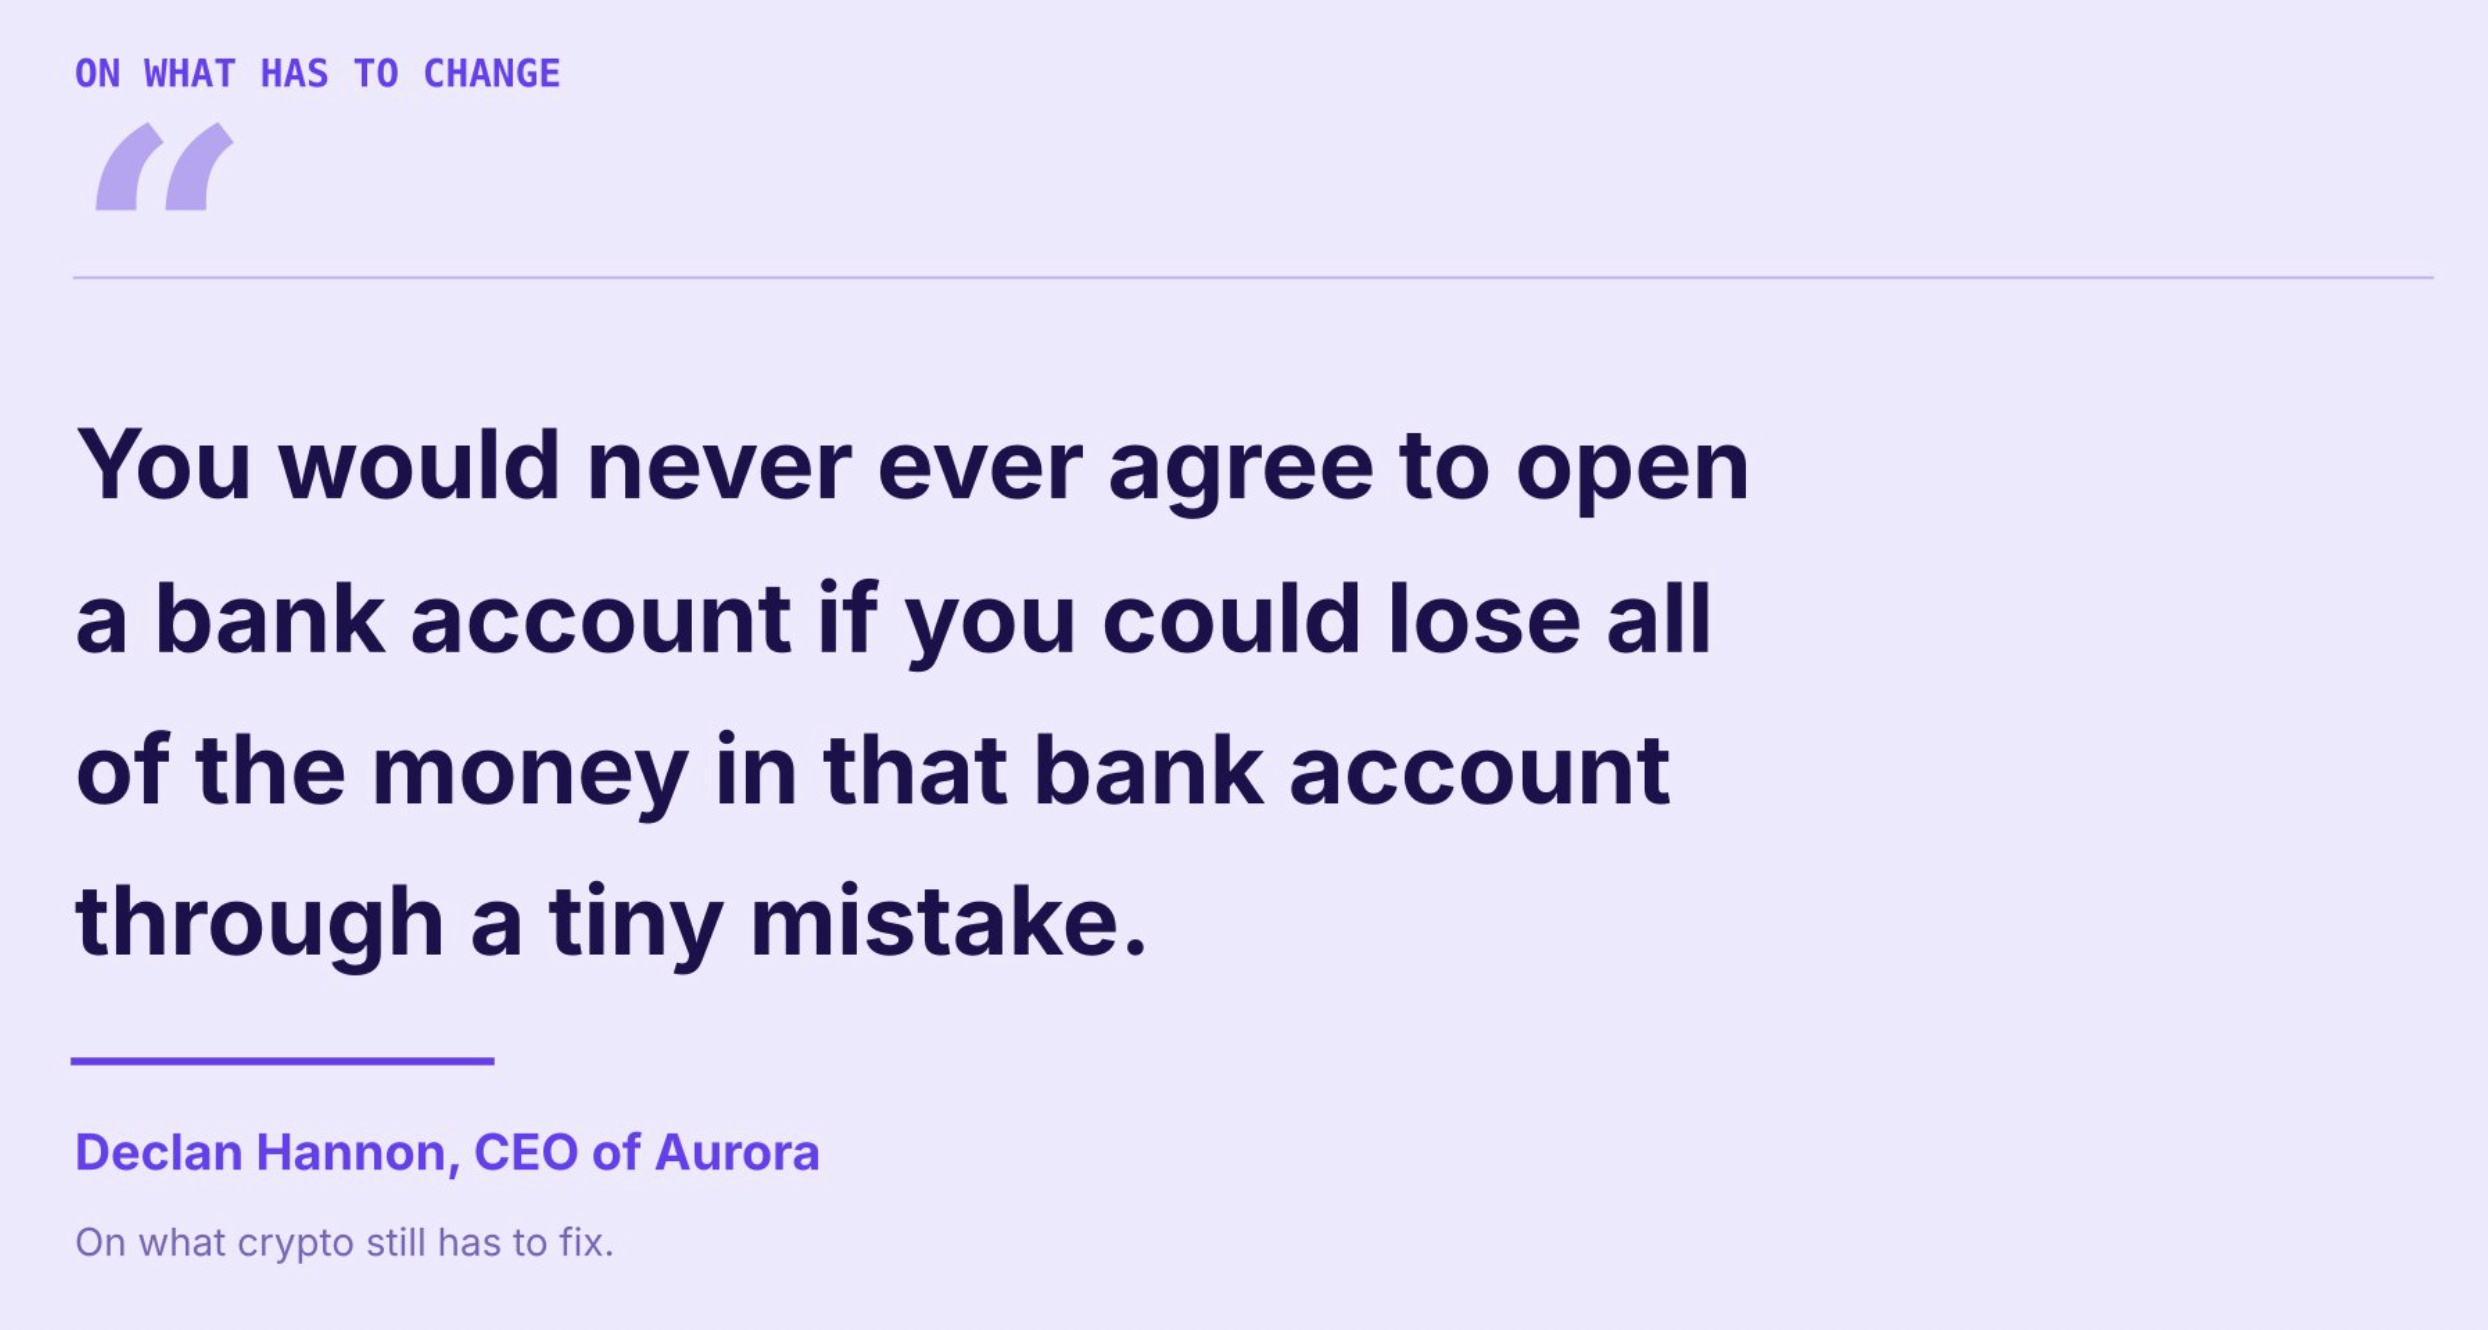
Declan Hannon, director ejecutivo de Aurora, el protocolo que ejecuta cadenas compatibles con EVM en NEAR, lo expresa con claridad. Nunca aceptarías abrir una cuenta bancaria si pudieras perder todo el dinero que contiene por un pequeño error, dice, y eso es exactamente lo que puede ocurrir con las criptomonedas. Envías el dinero a la cartera equivocada o colocas el activo equivocado en la red equivocada, y se acabó.
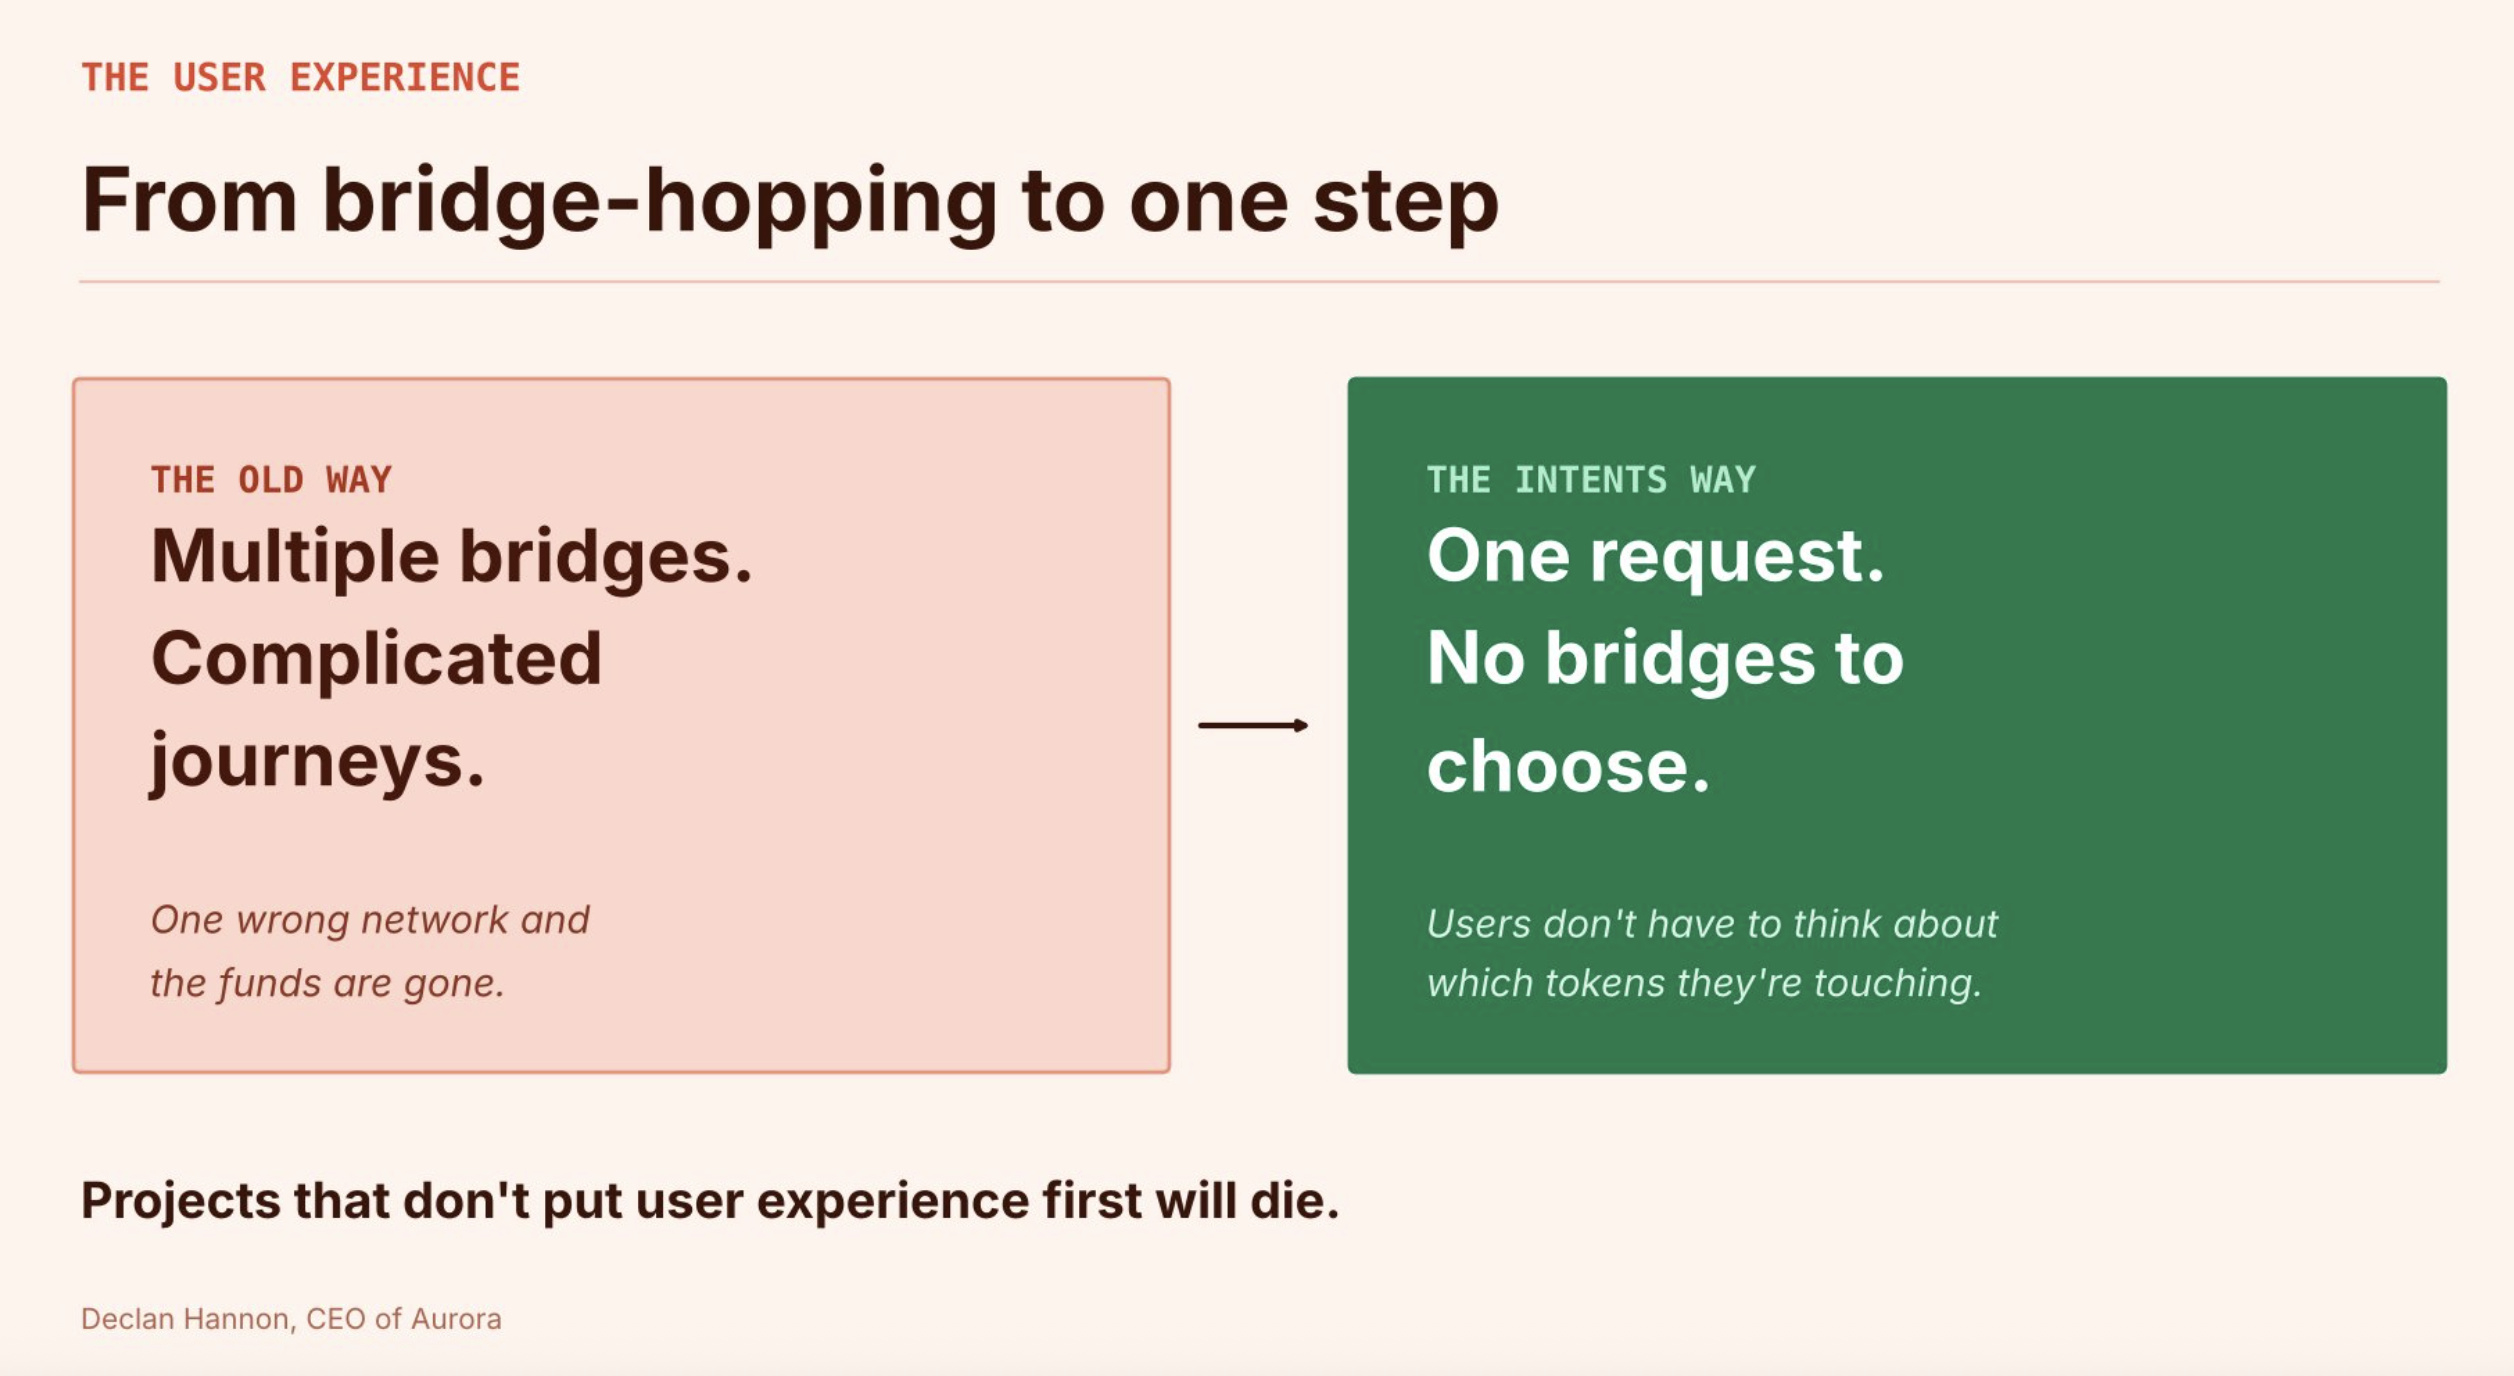
Cree que este ciclo consistirá en solucionar ese problema. Se acabaron los días en que se obligaba a los usuarios a pasar por varios puentes y recorridos complicados solo para mantenerlos dentro de una misma red, dice, y los proyectos que no prioricen la experiencia del usuario desaparecerán.
Dónde encaja $NEAR
Su ejemplo es NEAR Intents en NEAR. En lugar de averiguar qué puente y qué cadena usar, indicas lo que quieres: que entre este activo en esta cadena y que salga aquel activo en aquella otra. Una red de solucionadores compite por completar la orden y se encarga de la ruta y la liquidación.
El informe del segundo trimestre de 2026 de Nansen afirma que opera en más de 35 cadenas de bloques y que la mayoría de los intercambios se completan en segundos o en unos minutos. Con un Ledger, la firma se realiza en el dispositivo, que muestra la dirección de destino y el importe antes de que lo apruebes. Esa es la misma función que cumple la verificación del nombre del banco.
Hannon calcula que el volumen histórico de NEAR Intents supera los 35.000 millones de dólares y afirma que no se debe a una campaña de marketing. Se debe a un producto que elimina la complejidad de los puentes para que los usuarios no tengan que preocuparse por los tokens que usan. Aurora también se basa en él. Su Intents Widget, lanzado en febrero de 2026, permite que cualquier aplicación integre NEAR Intents, para que los usuarios puedan financiar una acción desde cualquier cadena compatible en un único flujo.
También es igual de directo al hablar de marca. Un KOL con mucho brillo te da un pico breve y luego llega la corrección. Lo que perdura es la confianza: la convicción de que, cuando algo salga mal, lo arreglarás en lugar de salir corriendo. Una marca solo se sostiene si tiene un producto real detrás. También considera que adelantarse es mejor que seguir las tendencias, porque la ventaja de ser pionero puede marcar la diferencia entre liderar un mercado y pasarse un año intentando alcanzarlo. NEAR pasó años construyendo antes de que el crecimiento llegara de golpe.
Reflexiones finales
Las redes de seguridad que perduran son las que nadie nota. El banco comprueba el nombre, el pago se procesa y el error que podría haber ocurrido nunca llega a producirse. En el mundo cripto, ese momento lo hacen posible los productos que se encargan de los puentes y las redes por el usuario. NEAR ha creado su sistema de intents en torno a esa idea.