

El trader estadounidense JJ Simon apenas tiene veintipocos años y ya ha ganado más de 1,8 millones de dólares, equivalentes a más de 12 millones de yuanes. Y todo eso en poco más de un año.
Según él mismo, todo ese dinero proviene de las comisiones que le pagan las empresas de trading por cuenta propia. Empezó con solo 5.000 dólares, que ganó jugando al póquer mientras estudiaba en la universidad.
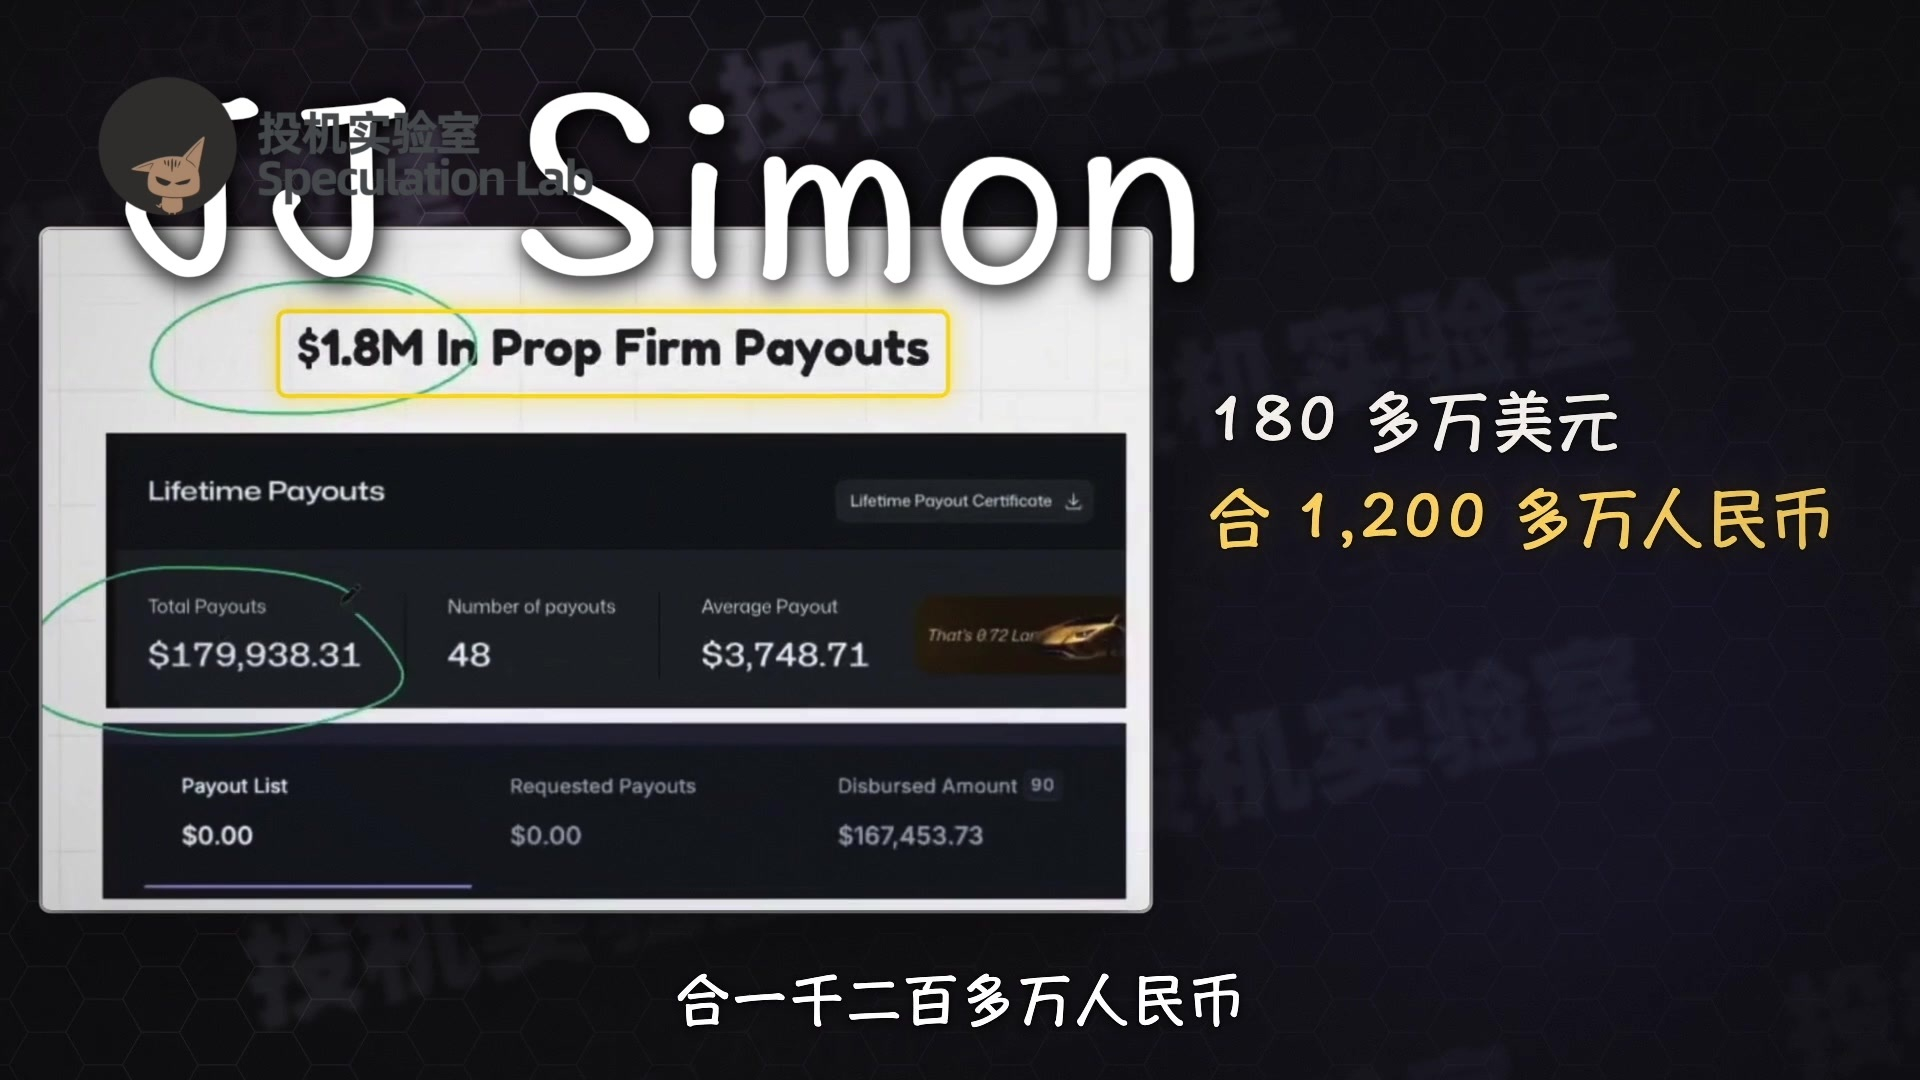
Ha ganado bastante dinero, pero también gasta mucho. Solo en pagar evaluaciones para obtener cuentas, desembolsó más de 500.000 dólares, así que el riesgo también es muy alto.
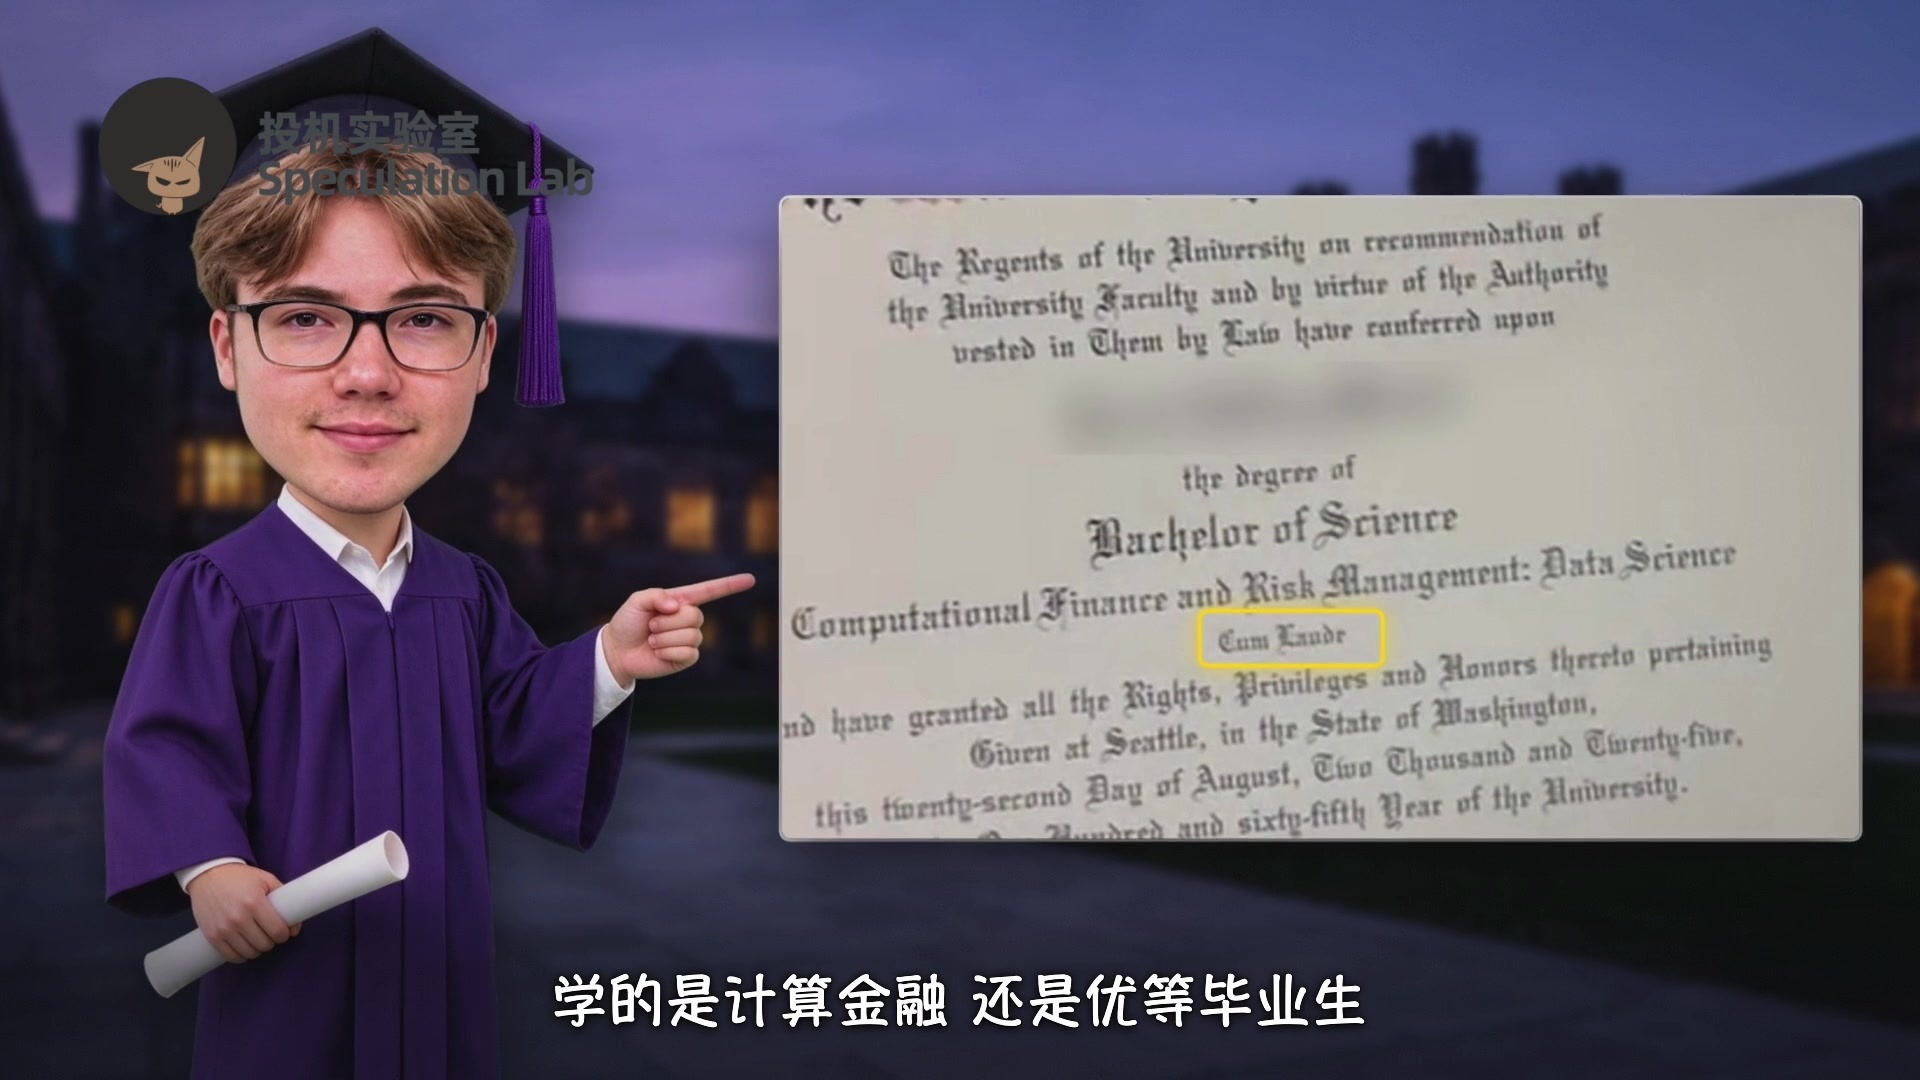
Se graduó en 2025 de la Universidad de Washington, donde estudió finanzas computacionales, y además lo hizo con honores. Dice que opera usando lo que aprendió en la universidad; tiene formación académica en la materia. Dicho claramente, aplica esos conocimientos de forma mecánica a los gráficos de velas.
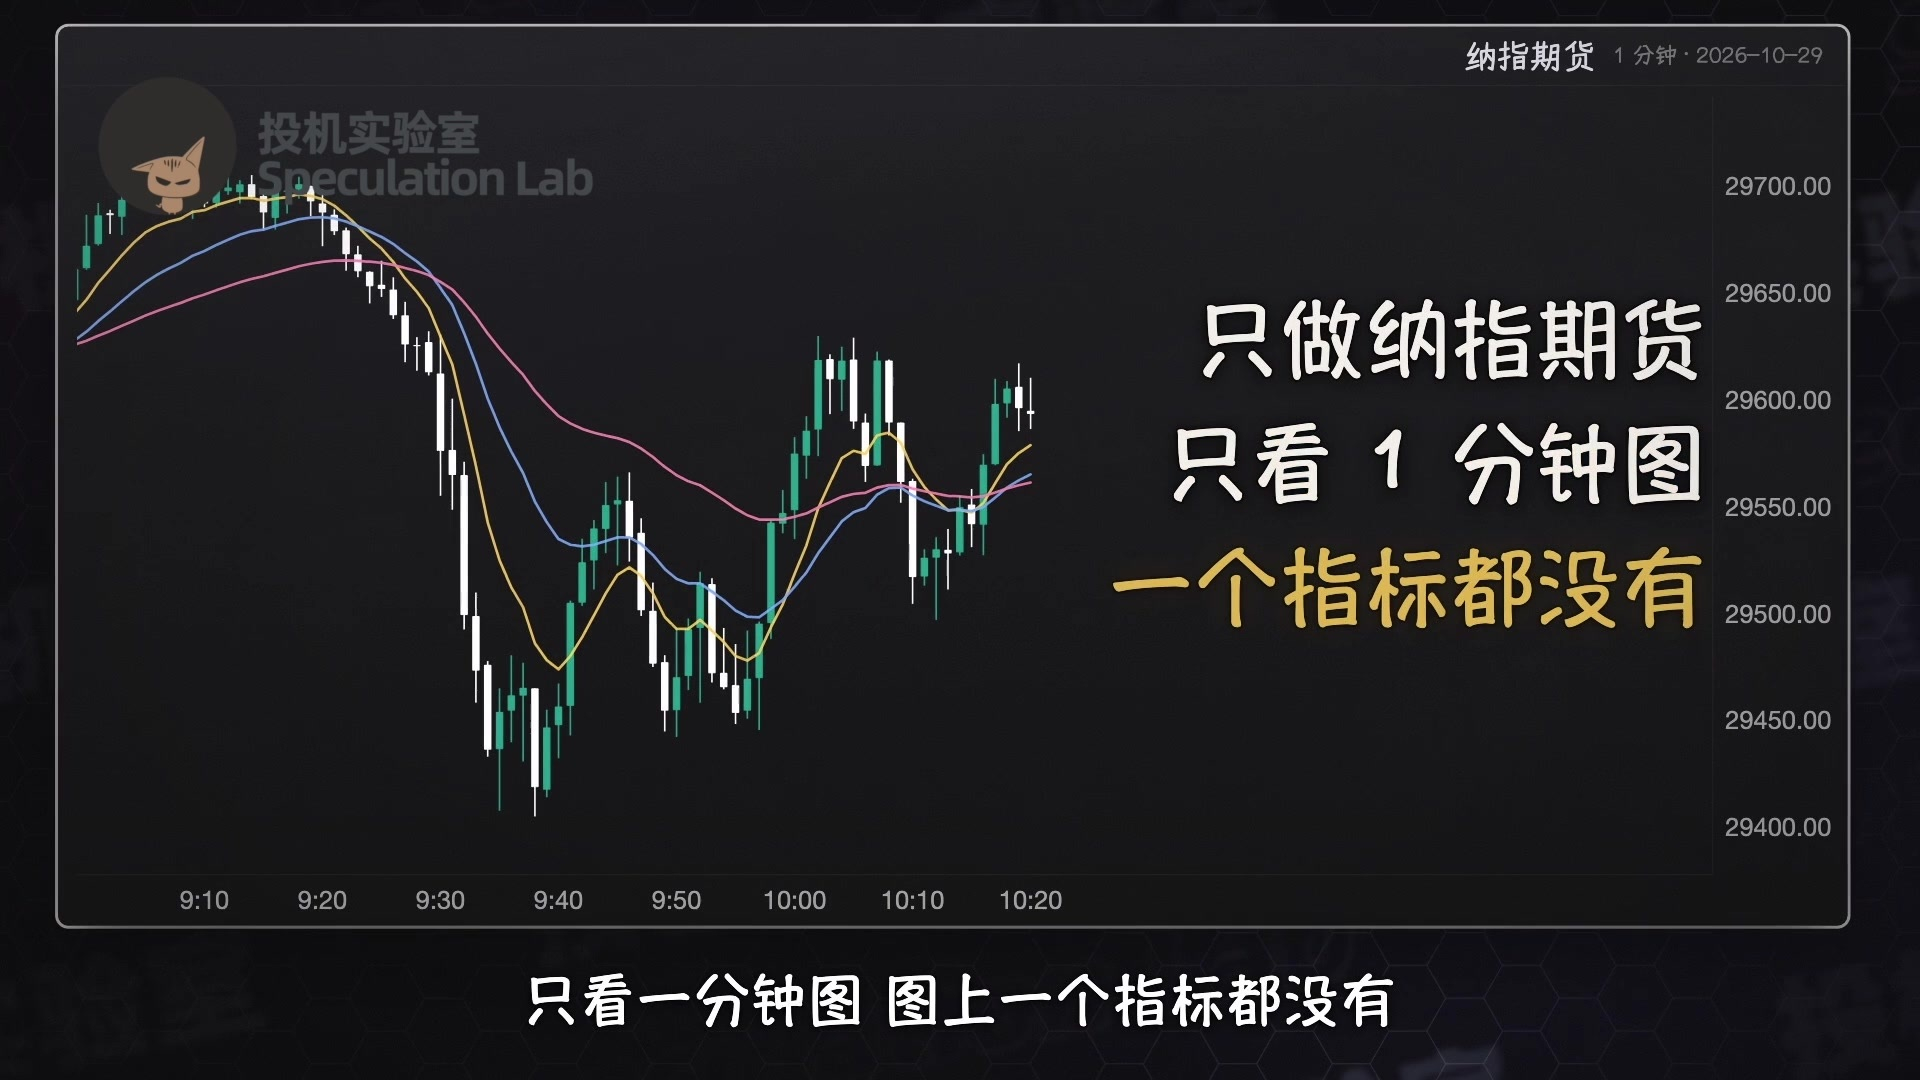
Solo opera futuros del Nasdaq y mira gráficos de un minuto; no usa ningún indicador. El gráfico de un minuto se mueve muy rápido y no hace falta nada de eso. Tiene todo establecido de antemano: cuándo entrar, cuánto ganar antes de salir y cuánto perder antes de salir.
Su lógica de trading es la siguiente: después de que una gran oleada de órdenes de compra o venta empuje el precio, tarde o temprano este volverá a un precio justo. Por ejemplo, cuando abre el mercado a las nueve y media de la mañana en Nueva York, entran a la vez las órdenes acumuladas durante la noche y las de las grandes instituciones, y el primer movimiento del precio suele pasarse de largo.
Llama valor razonable al precio en el momento de la apertura; es decir, el precio justo. Cuanto más se aleje el precio, más se puede ganar operando el retroceso.
Por eso, en cada sesión sigue el mismo método: primero establece el valor razonable, luego hace una operación a favor de la dirección de apertura y después espera una señal para operar el retroceso hacia el valor razonable.
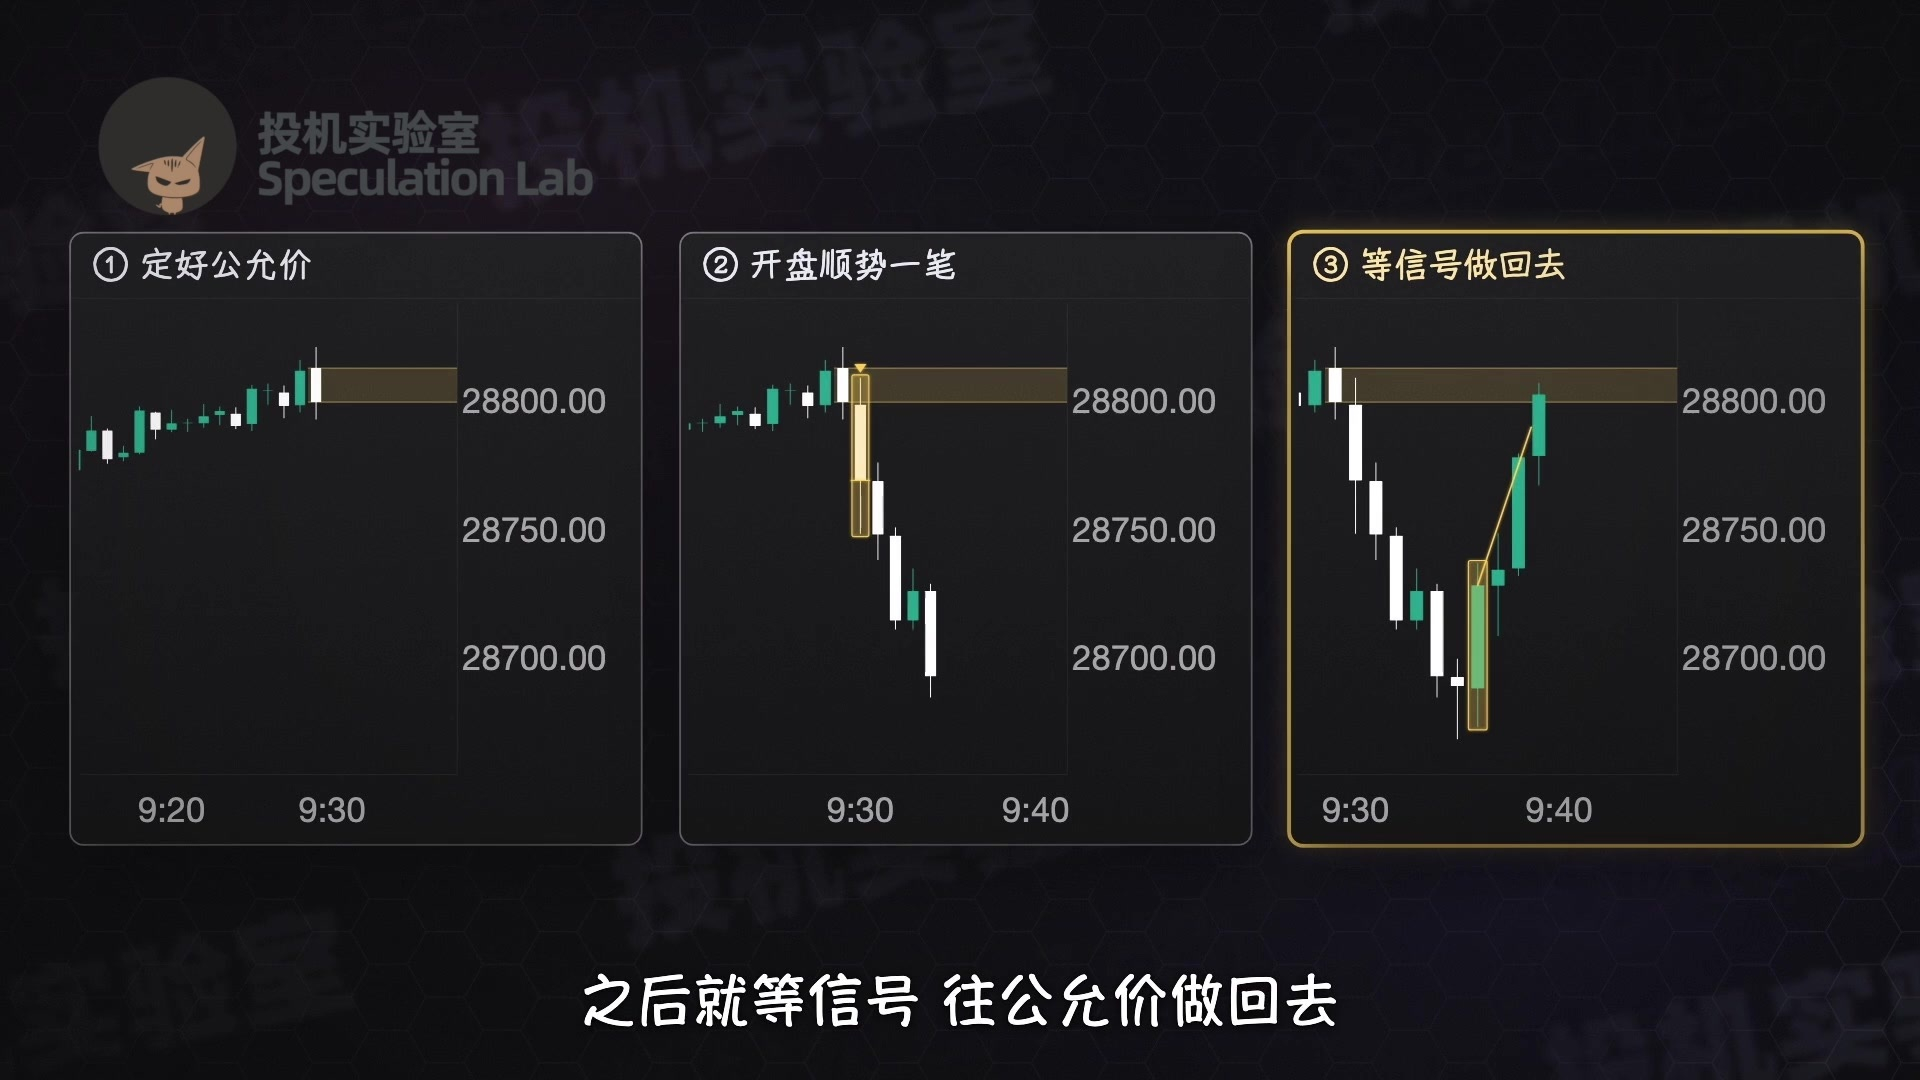
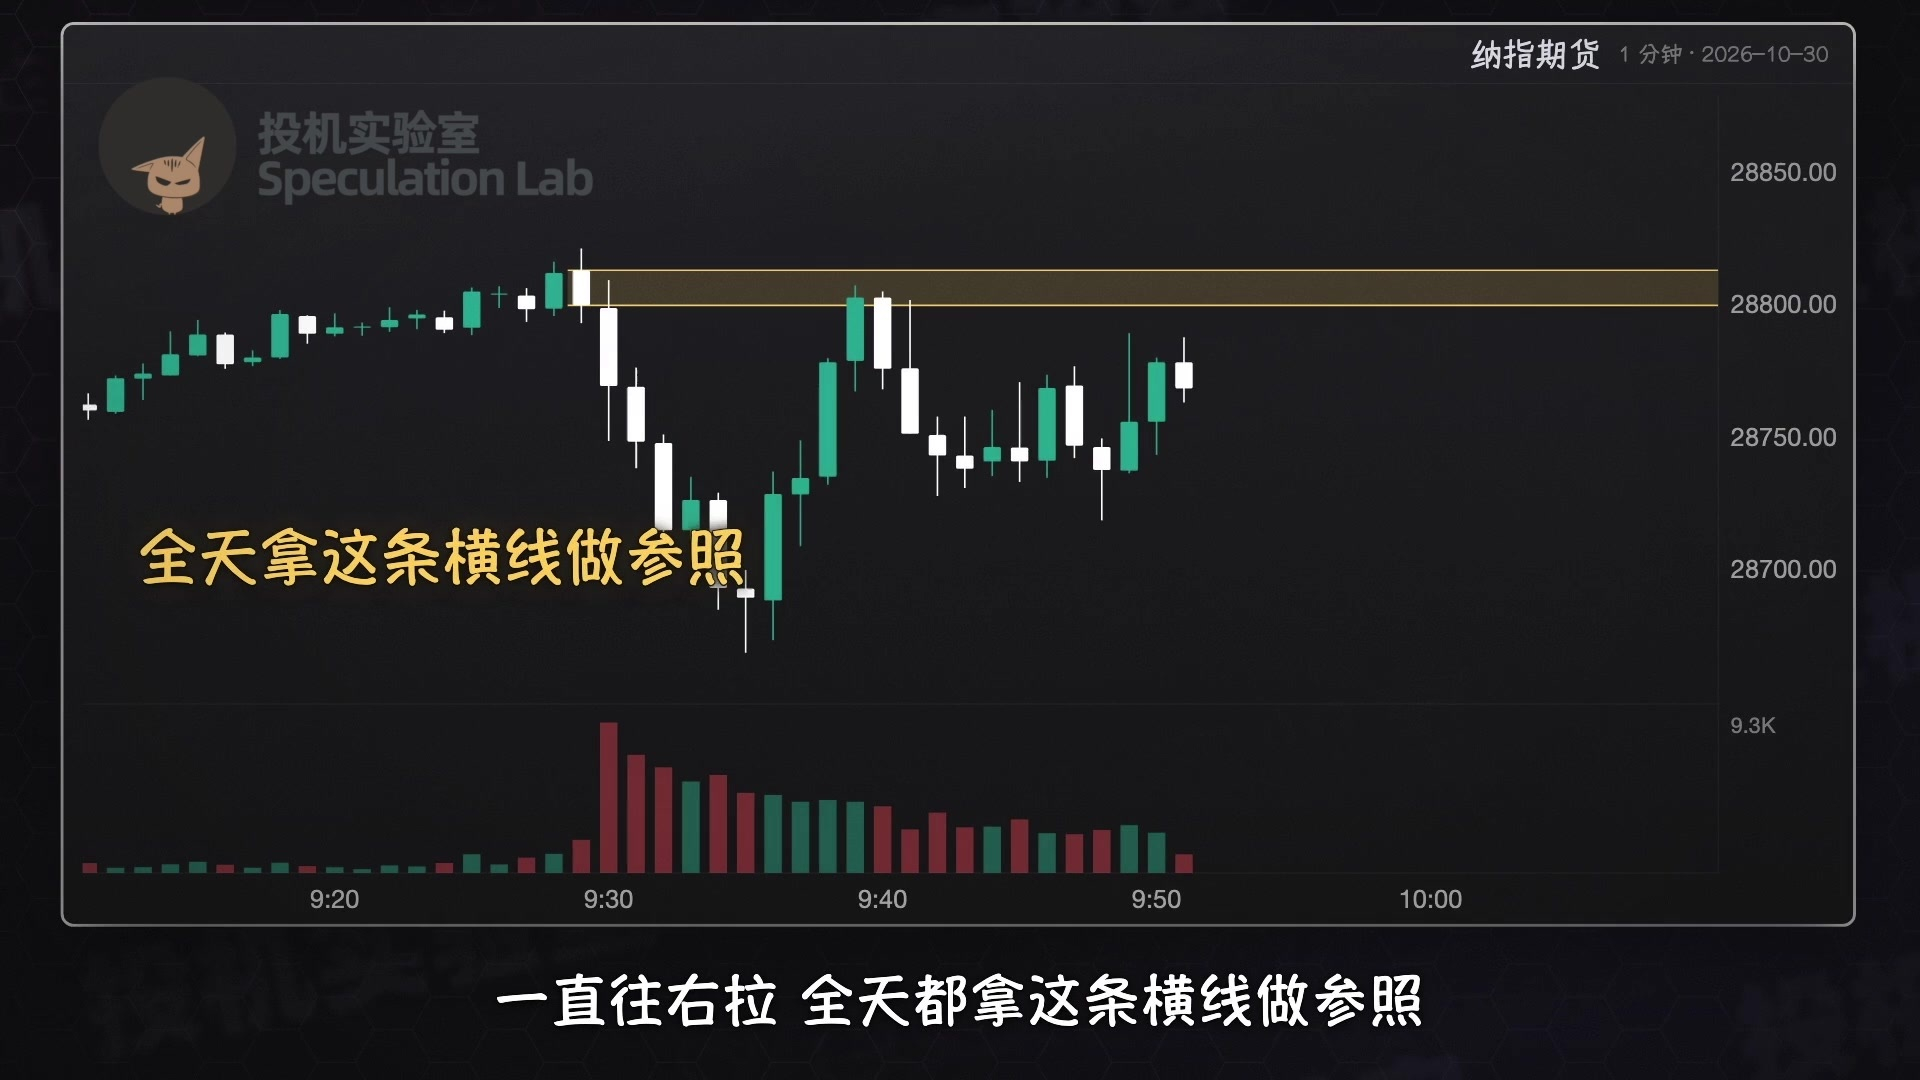
Primero, cómo establece el valor razonable. En los días normales, usa el precio de apertura de las nueve y media. Marca la vela K del último minuto antes de la apertura, la de las nueve y veintinueve, y extiende la línea hacia la derecha para usarla como referencia durante todo el día.
Si después de la apertura el precio vuelve directamente al nivel donde se había mantenido lateral durante mucho tiempo antes de abrir, cambia el valor razonable a ese nivel.
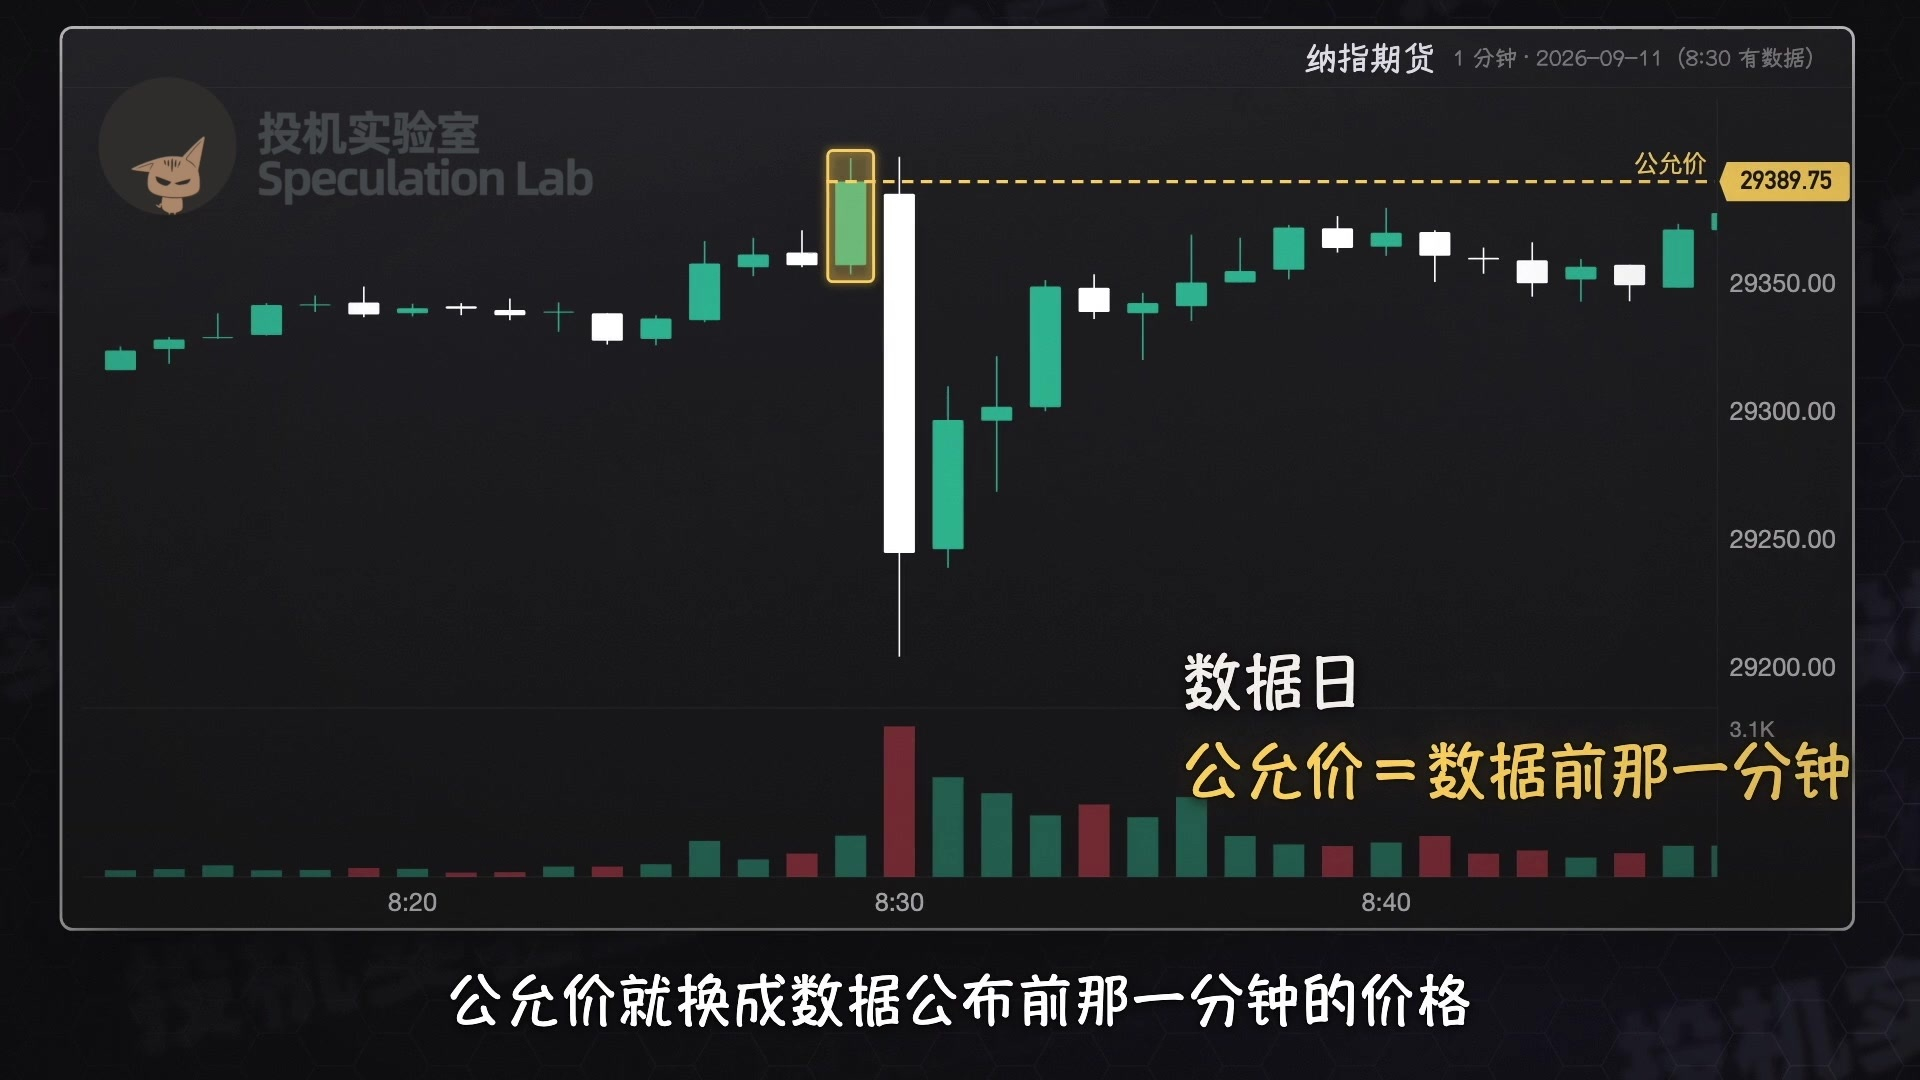
Algunos días se publican datos importantes a las ocho y media de la mañana, como los datos de inflación del IPC o del IPP. Los horarios se fijan de antemano. En esos días, el valor razonable pasa a ser el precio del minuto previo a la publicación de los datos.
Su razonamiento es que todo el mundo lleva tiempo esperando esos datos y el precio ya los ha descontado de antemano. El gran movimiento que se produce justo al publicarse los datos se pasa de largo.
Si a las nueve y media el precio vuelve de golpe al nivel previo a la publicación de los datos, se puede ignorar el precio de apertura y fijarse únicamente en el precio previo a los datos.
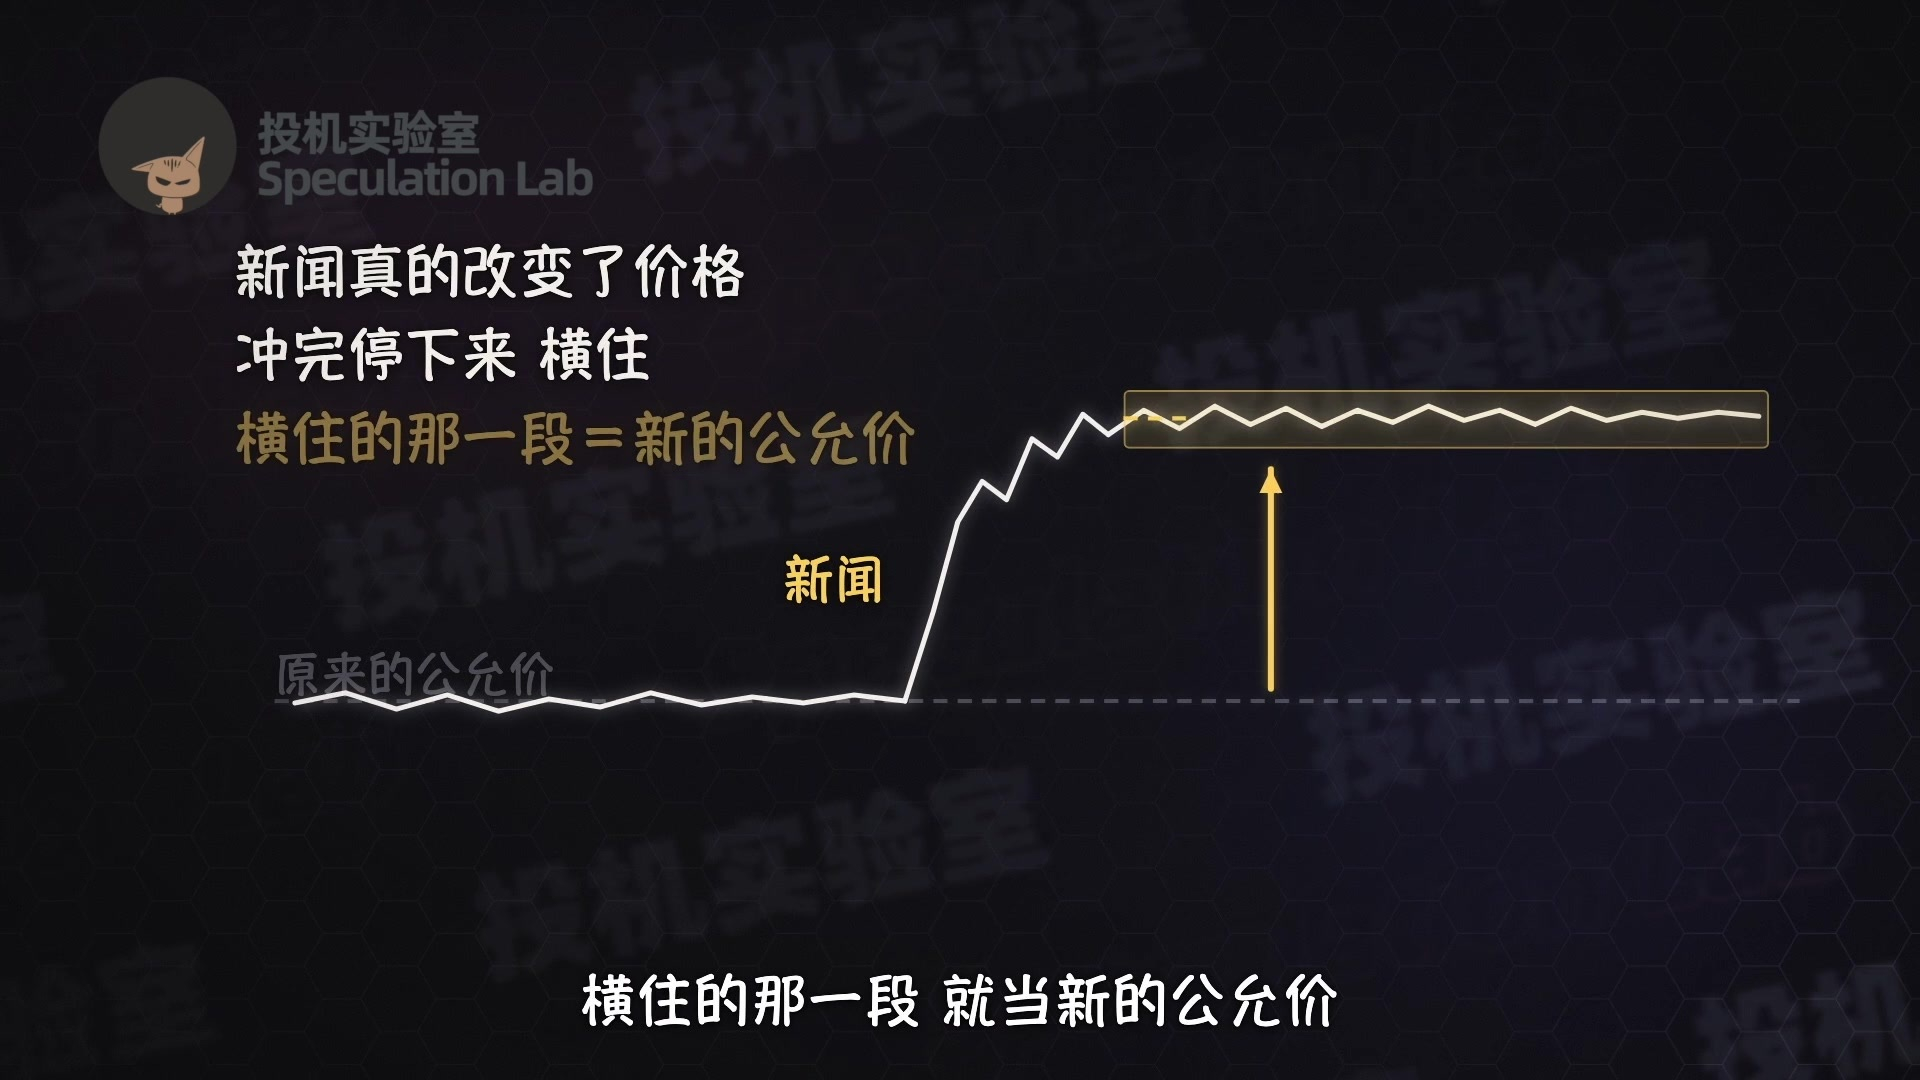
Otro caso son las noticias inesperadas, como una publicación repentina de Trump o un discurso imprevisto del presidente de la Reserva Federal. Estas noticias sí cambian el precio y el valor razonable también cambia con ellas.
Cuando el precio termina de subir o bajar y se mantiene lateral durante un rato, toma ese tramo lateral como el nuevo valor razonable.
Una vez establecido el valor razonable, al abrir hace primero una operación a favor de la tendencia.
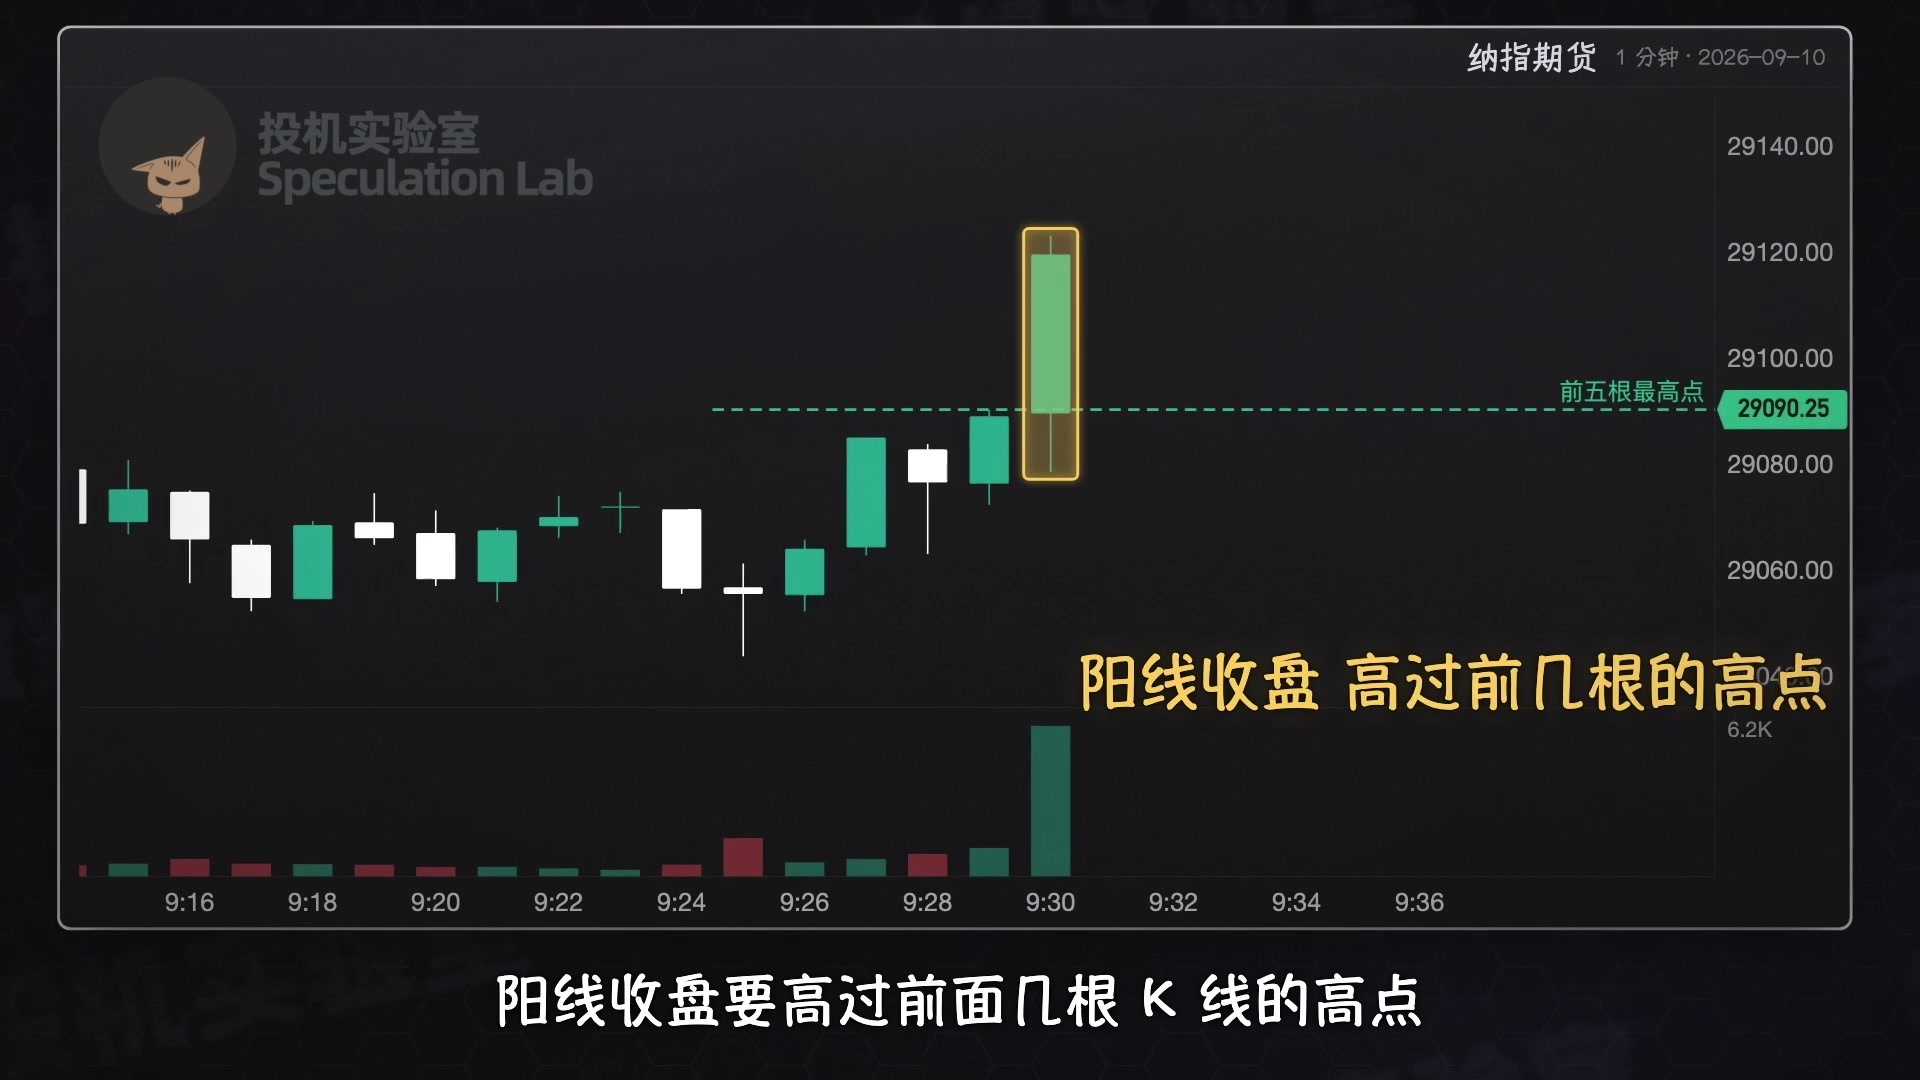
Mira la primera vela K de la apertura de las nueve y media: si es alcista y cierra al alza, compra; si es bajista y cierra a la baja, vende. La vela alcista debe cerrar por encima de los máximos de las velas anteriores, y la bajista debe cerrar por debajo de sus mínimos; lo ideal es que también coincida con la dirección general.
Para determinar la dirección general, observa las últimas seis a doce horas. Cree que, al final, el precio siempre vuelve: si ha subido durante toda la noche, es más probable que baje tras la apertura; si ha caído durante toda la noche, es más probable que suba.
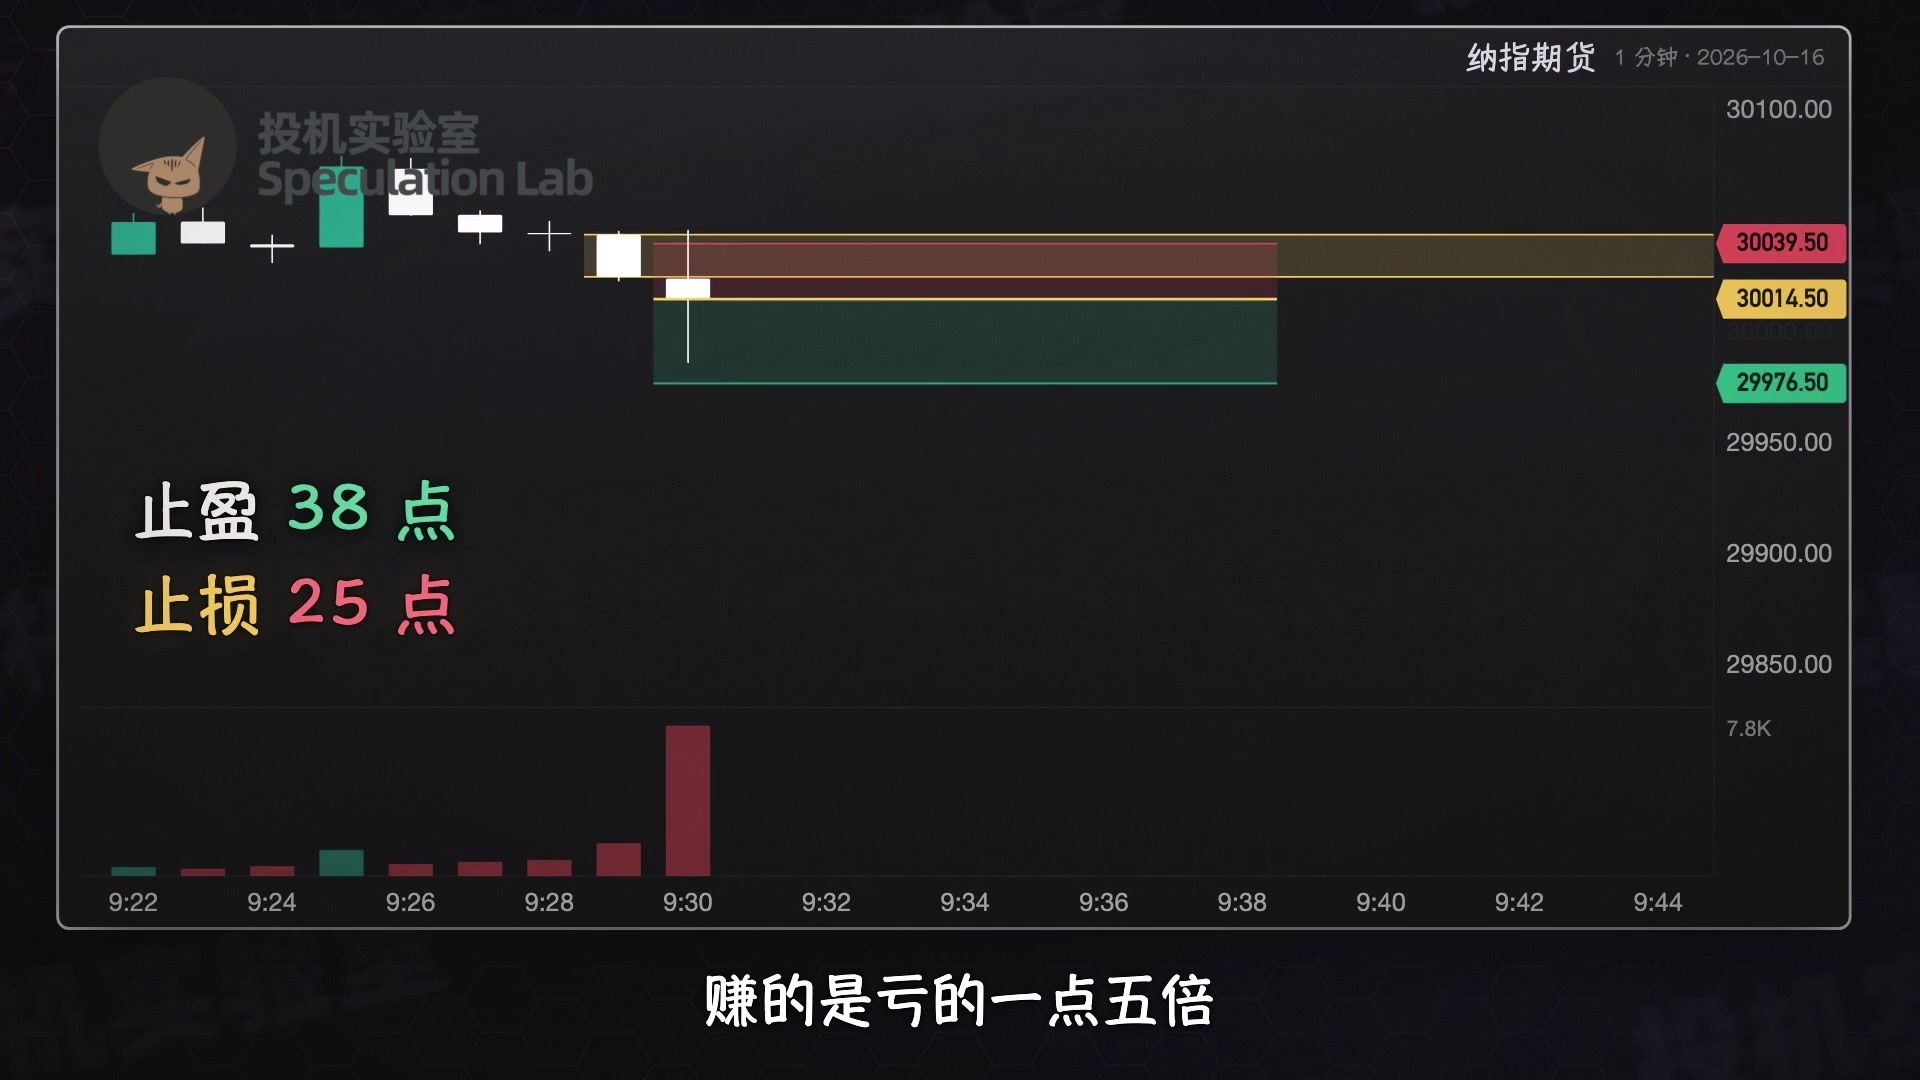
El objetivo de beneficios de esta operación es de treinta y ocho puntos y el stop loss, de veinticinco; la ganancia es una coma cinco veces la pérdida. En los futuros del Nasdaq, cada punto equivale a veinte dólares por contrato; veinticinco puntos son quinientos dólares.
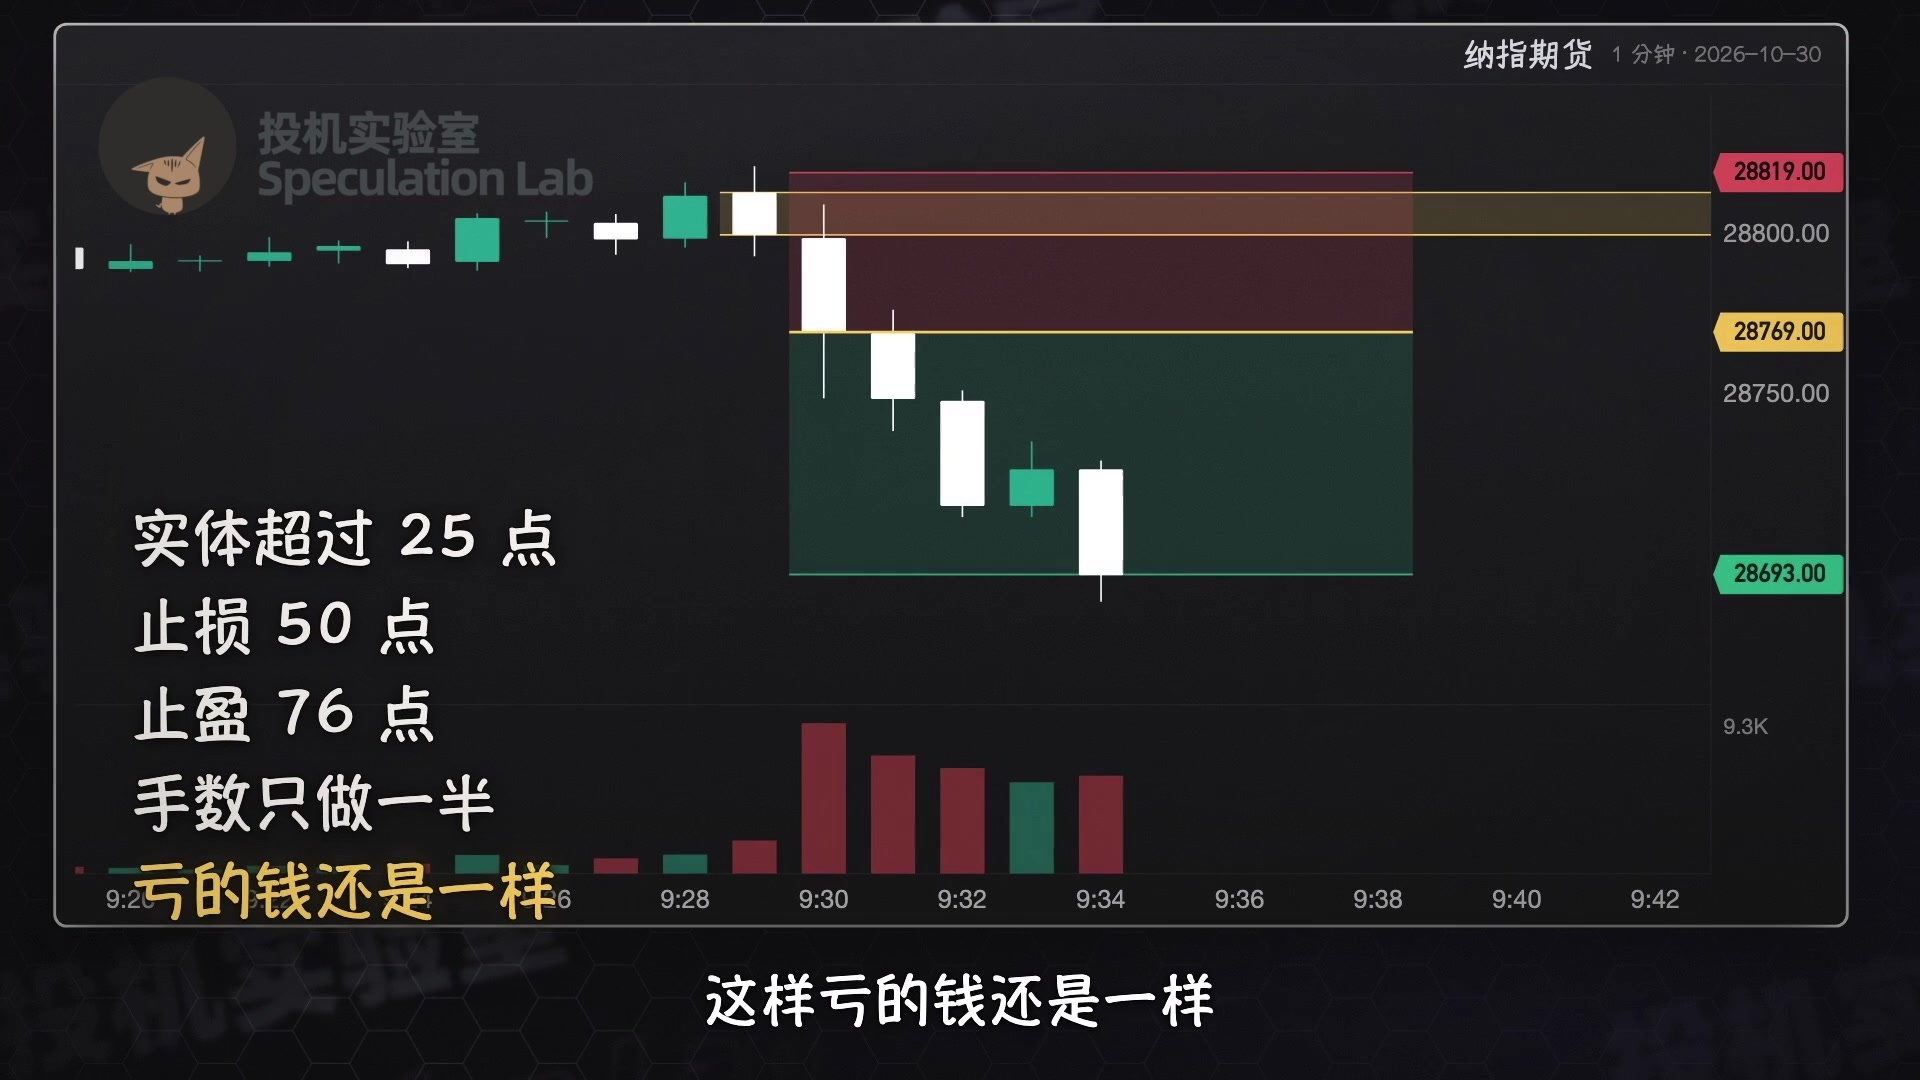
Si la vela de apertura avanza más de veinticinco puntos desde la apertura hasta el cierre —más que la distancia del stop loss—, aumenta el stop loss a cincuenta puntos, fija el objetivo de beneficios en setenta y seis puntos y opera con la mitad del tamaño de la posición. Así, la cantidad que puede perder sigue siendo la misma.
Solo opera a favor de la tendencia durante los primeros cinco minutos desde la apertura. Pasados esos cinco minutos, deja de hacerlo.
Una vez terminada esa operación a favor de la tendencia, durante el resto del tiempo solo opera los retrocesos: si el precio está por encima del valor razonable, espera una señal para vender; si está por debajo, espera una señal para comprar. Hay dos tipos de señales y, en ambos casos, hay que esperar a que termine la vela y cierre.
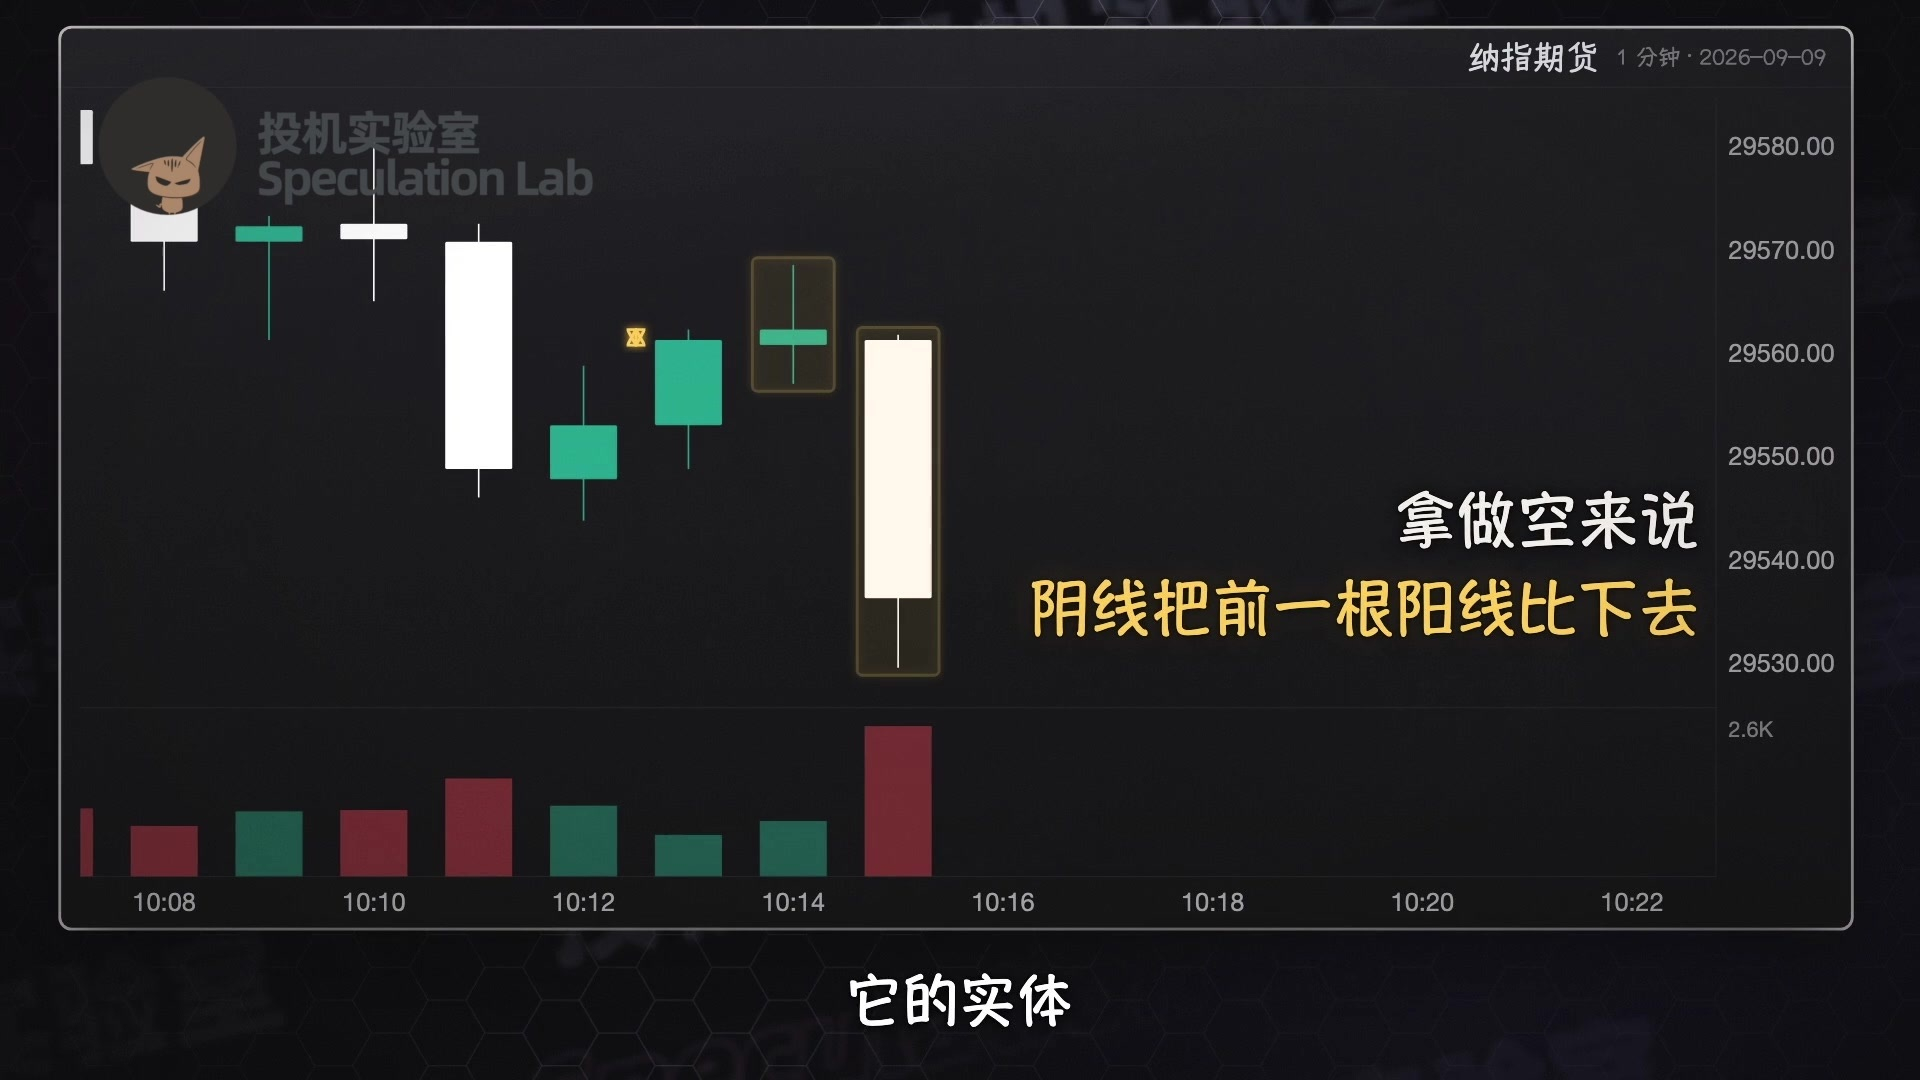
La primera se llama vela de desplazamiento. Para vender en corto, una vela bajista debe superar a la vela alcista anterior: su cuerpo, es decir, la parte gruesa entre la apertura y el cierre, debe ser más largo que el de la vela alcista anterior, y el precio de cierre debe caer por debajo del mínimo de esa vela. También cuenta si dos velas bajistas consecutivas superan a una vela alcista.
La segunda señal es una ruptura de estructura.
Cuando el precio sube, va dejando mínimos locales; es decir, mínimos de una vela que son inferiores a los de las dos velas que la rodean. Si después una vela cierra por debajo de uno de esos mínimos locales, significa que el impulso alcista se está agotando y se puede vender en corto.
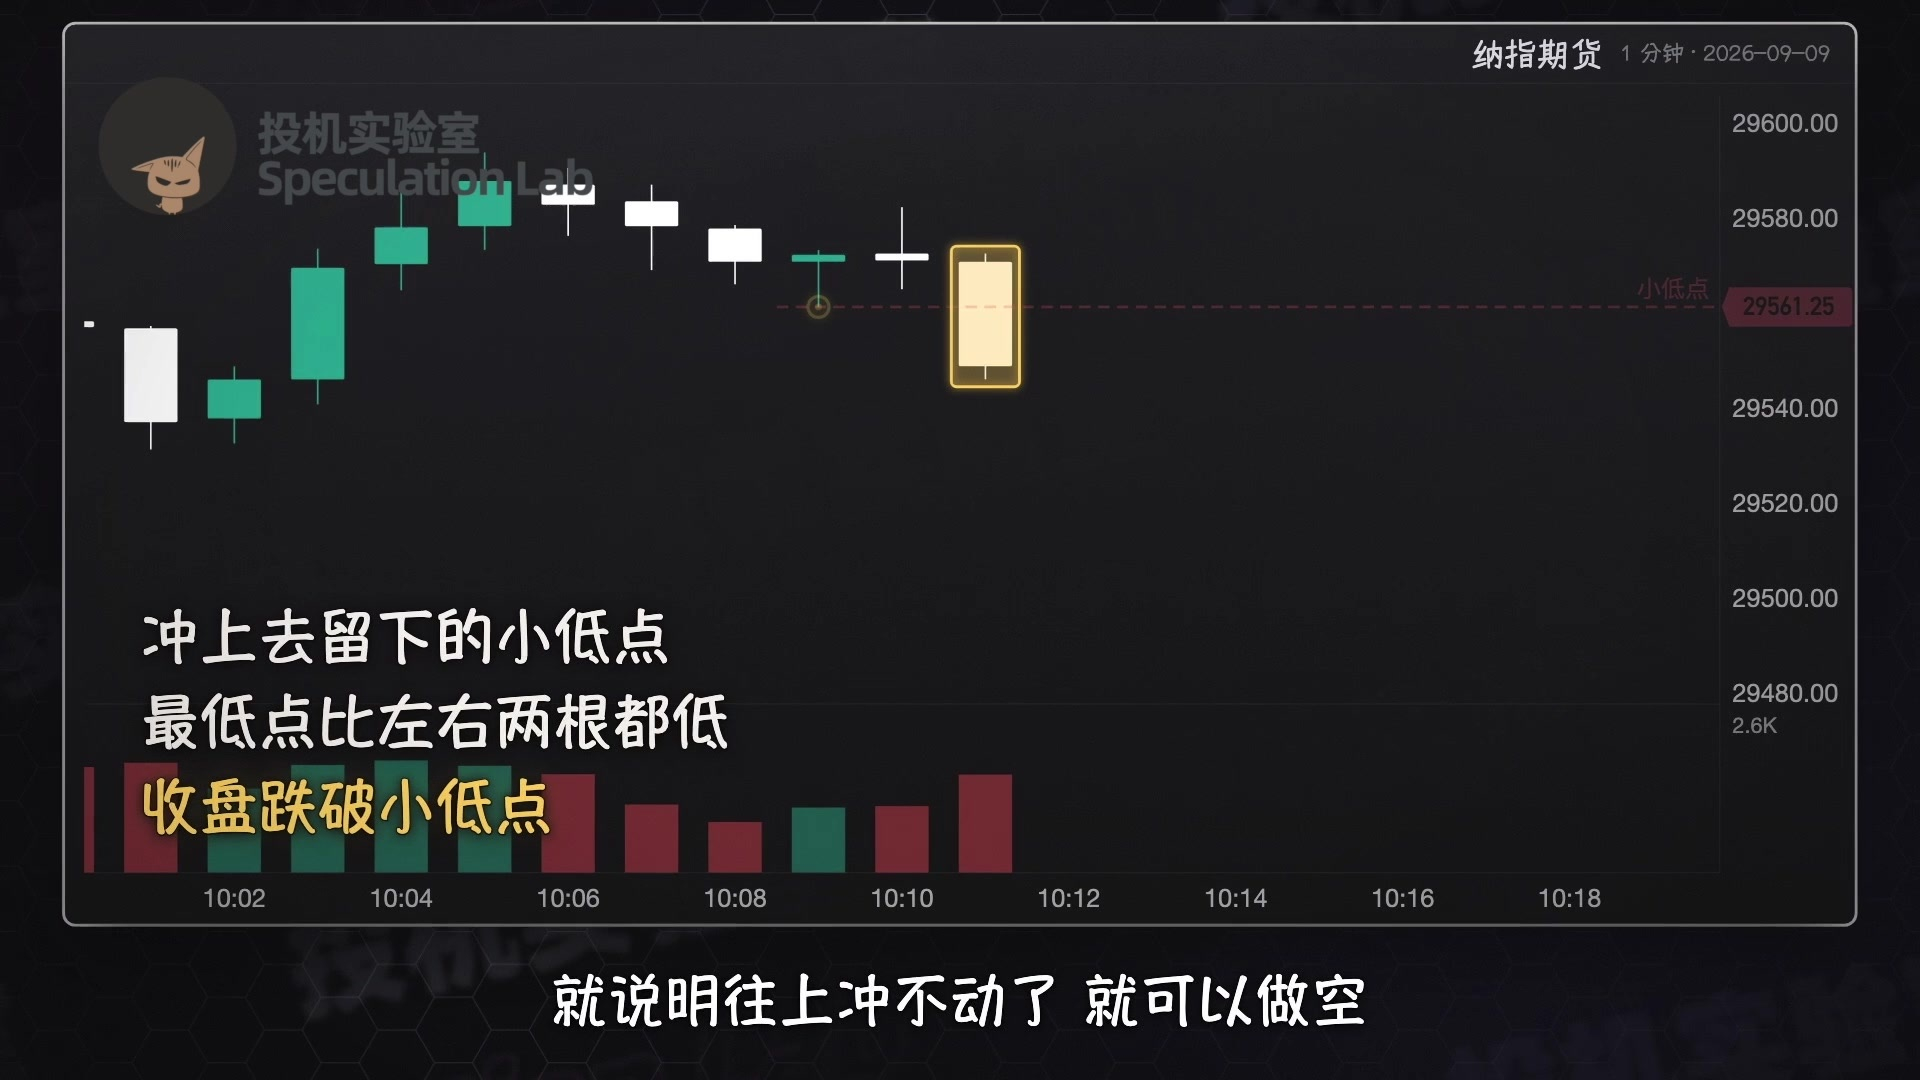
Si ese mínimo local se ha puesto a prueba varias veces sin romperse, la ruptura posterior es más fiable. Cree que las rupturas de estructura son más sólidas que las velas de desplazamiento. Las señales para comprar son lo contrario de ambas.
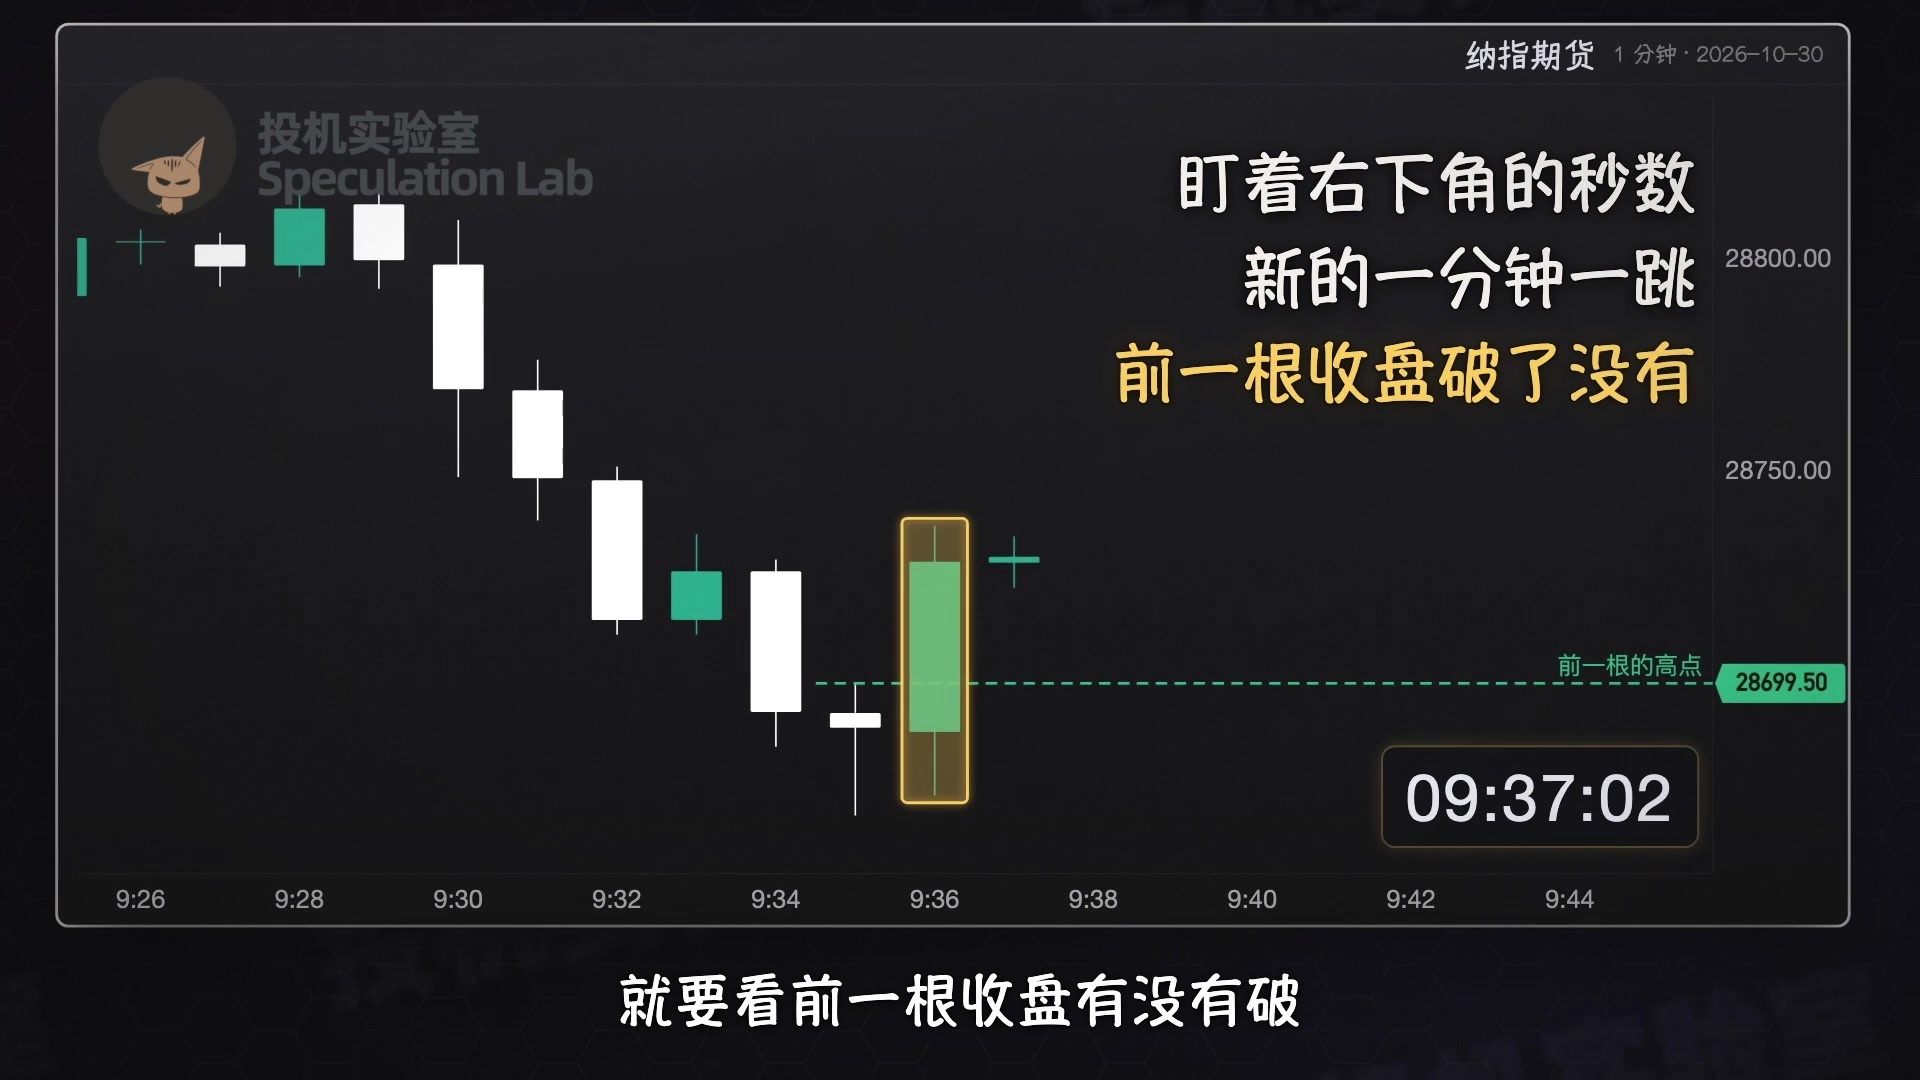
Mientras opera, no aparta la vista del contador de segundos en la esquina inferior derecha de la pantalla. En cuanto aparece un nuevo minuto, comprueba si la vela anterior cerró por debajo del nivel; si lo rompió, entra de inmediato.
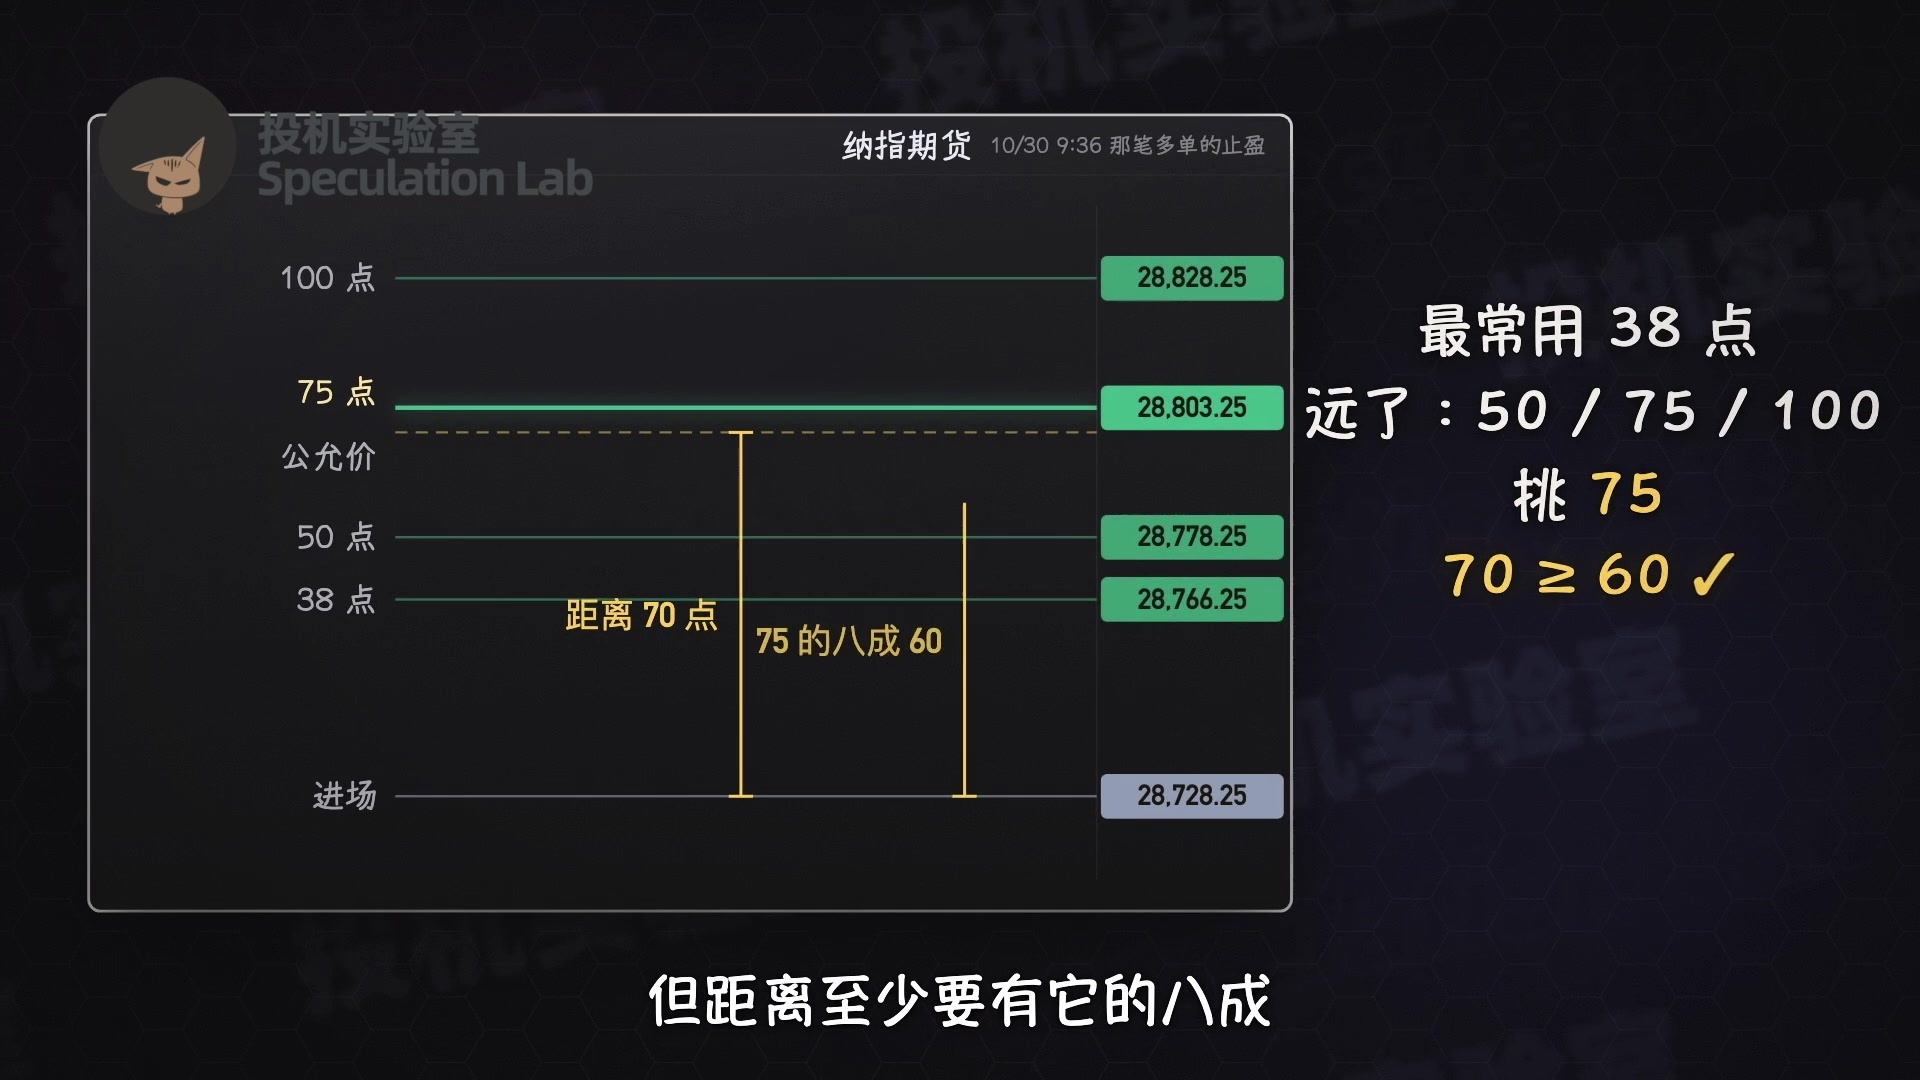
Opera los retrocesos en dirección al valor razonable, pero sigue usando una cantidad fija de puntos para el objetivo de beneficios. Primero mide cuánto se ha alejado el precio del valor razonable y luego elige una cantidad de puntos que se aproxime a esa distancia.
La cantidad más habitual es treinta y ocho puntos. Si está lejos, fija cincuenta, setenta y cinco o cien puntos. El objetivo puede superar un poco esa distancia, pero esta debe ser, como mínimo, el ochenta por ciento del objetivo.
Por ejemplo, si quiere ganar treinta y ocho puntos, el precio tiene que estar al menos a treinta puntos del valor razonable. Porque, una vez que lo supera, lo que pase después queda totalmente a merced de la suerte.
Tampoco pone el stop loss en los máximos o mínimos del gráfico; usa una cantidad fija de puntos: normalmente veinticinco, treinta y siete coma cinco, cincuenta o setenta y cinco. Durante la apertura de Nueva York, el stop loss no puede ser menor de veinticinco puntos.
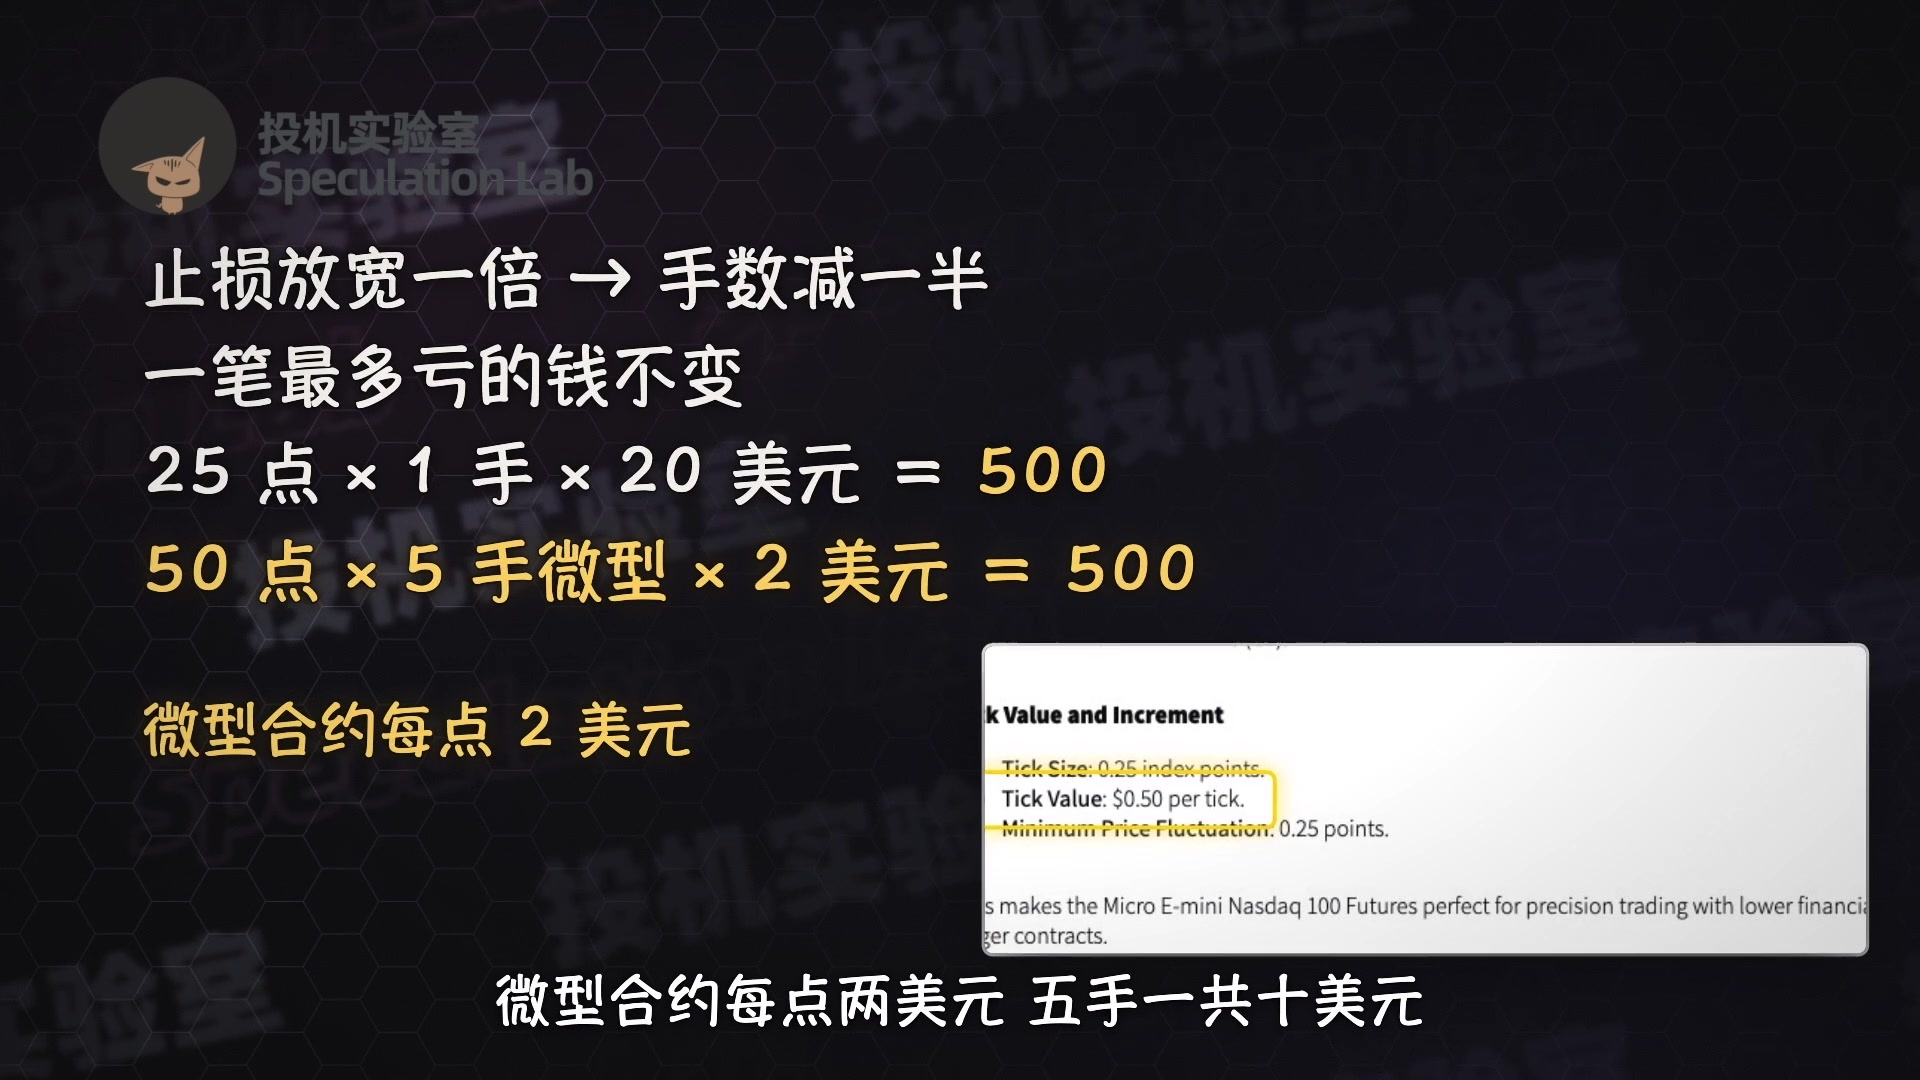
Si duplica la distancia del stop loss, reduce a la mitad el tamaño de la posición, así que la pérdida máxima por operación no cambia. Por ejemplo, con un stop de veinticinco puntos y un contrato, se pierden quinientos dólares; si lo cambia a cincuenta puntos, opera cinco microcontratos. Cada punto de un microcontrato vale dos dólares, así que cinco suman diez dólares por punto y la pérdida sigue siendo de quinientos dólares.
Lo que más le gusta operar son los retrocesos después de la publicación de datos importantes. Por lo general, esos datos se publican dos veces por semana.
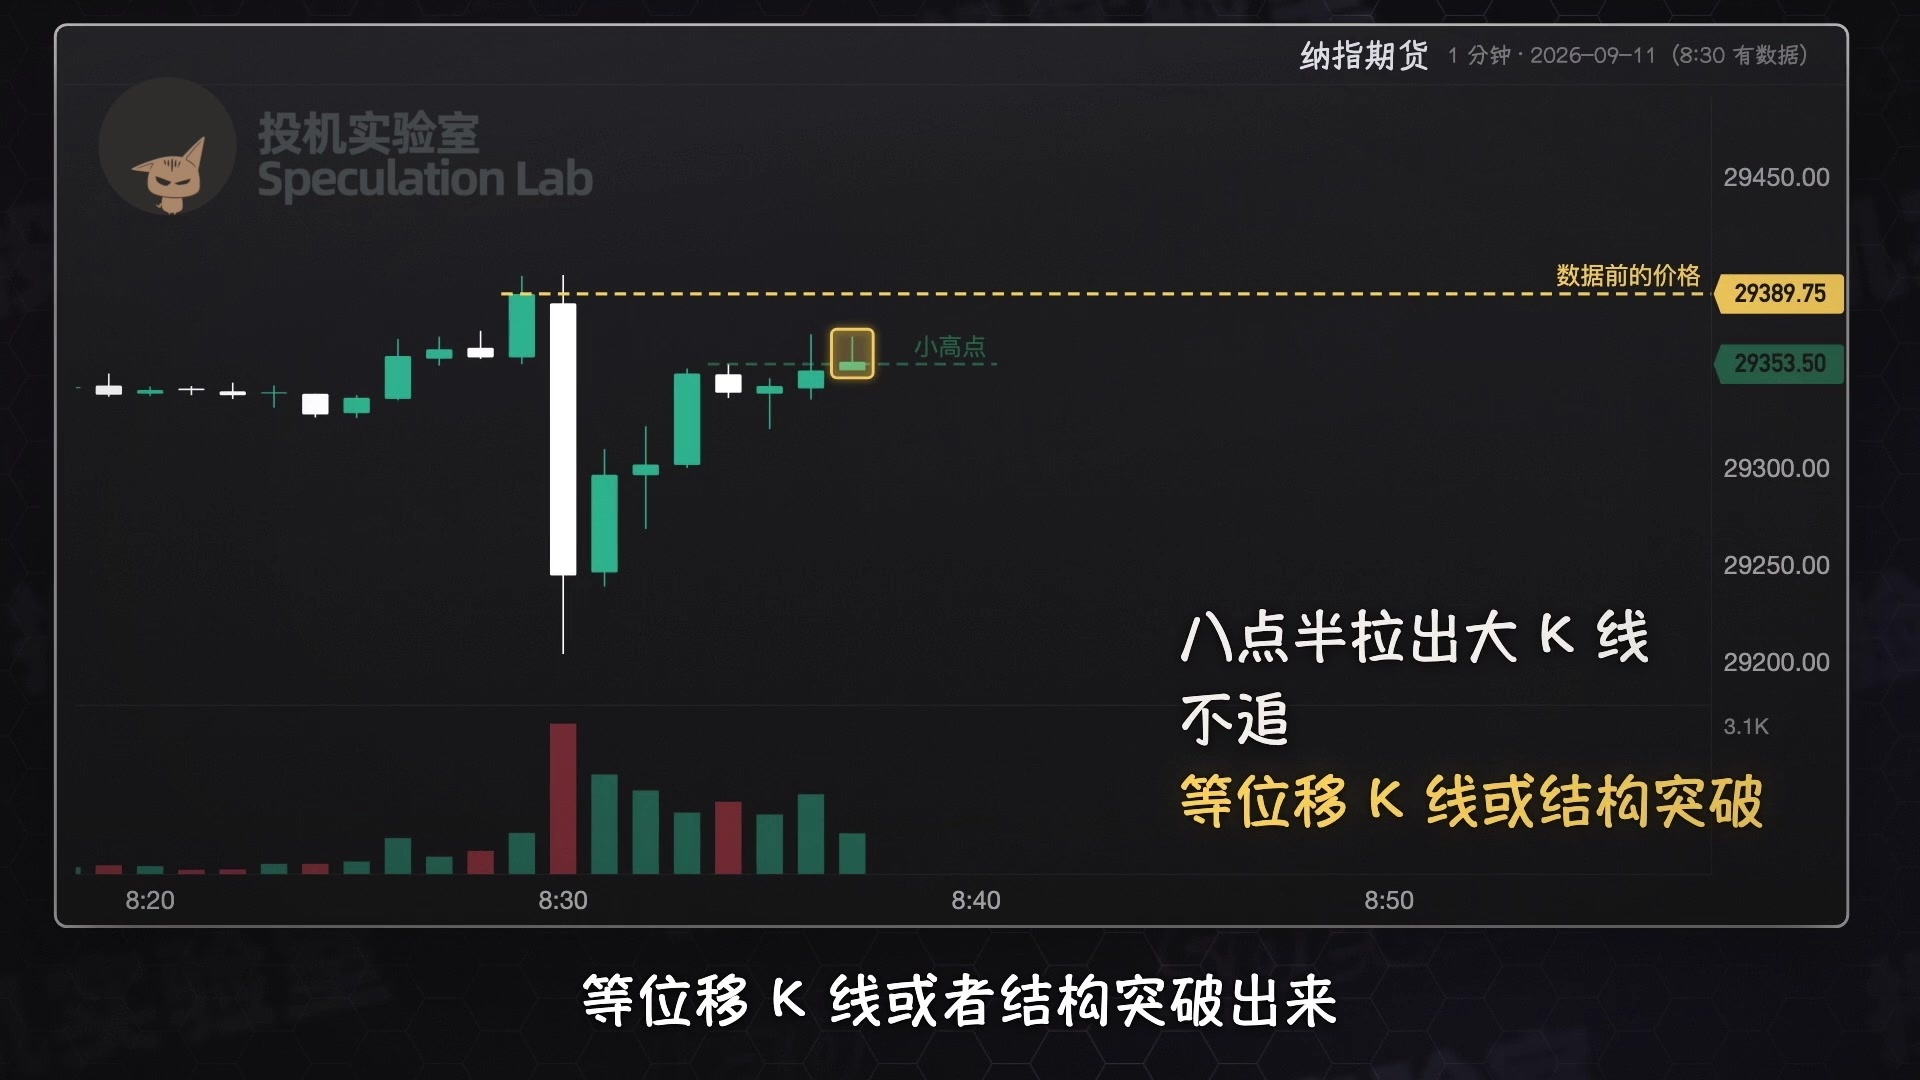
Cuando salen los datos de las ocho y media, aparece una o varias velas K muy grandes. No persigue esas velas grandes: espera a que aparezca una vela de desplazamiento o una ruptura de estructura y luego opera el retroceso hacia el precio previo a la publicación de los datos.
Si los datos se alejan demasiado de lo que todos habían previsto, el precio puede avanzar sin parar en una dirección y no dar ninguna señal de retroceso. En ese caso, no opera.
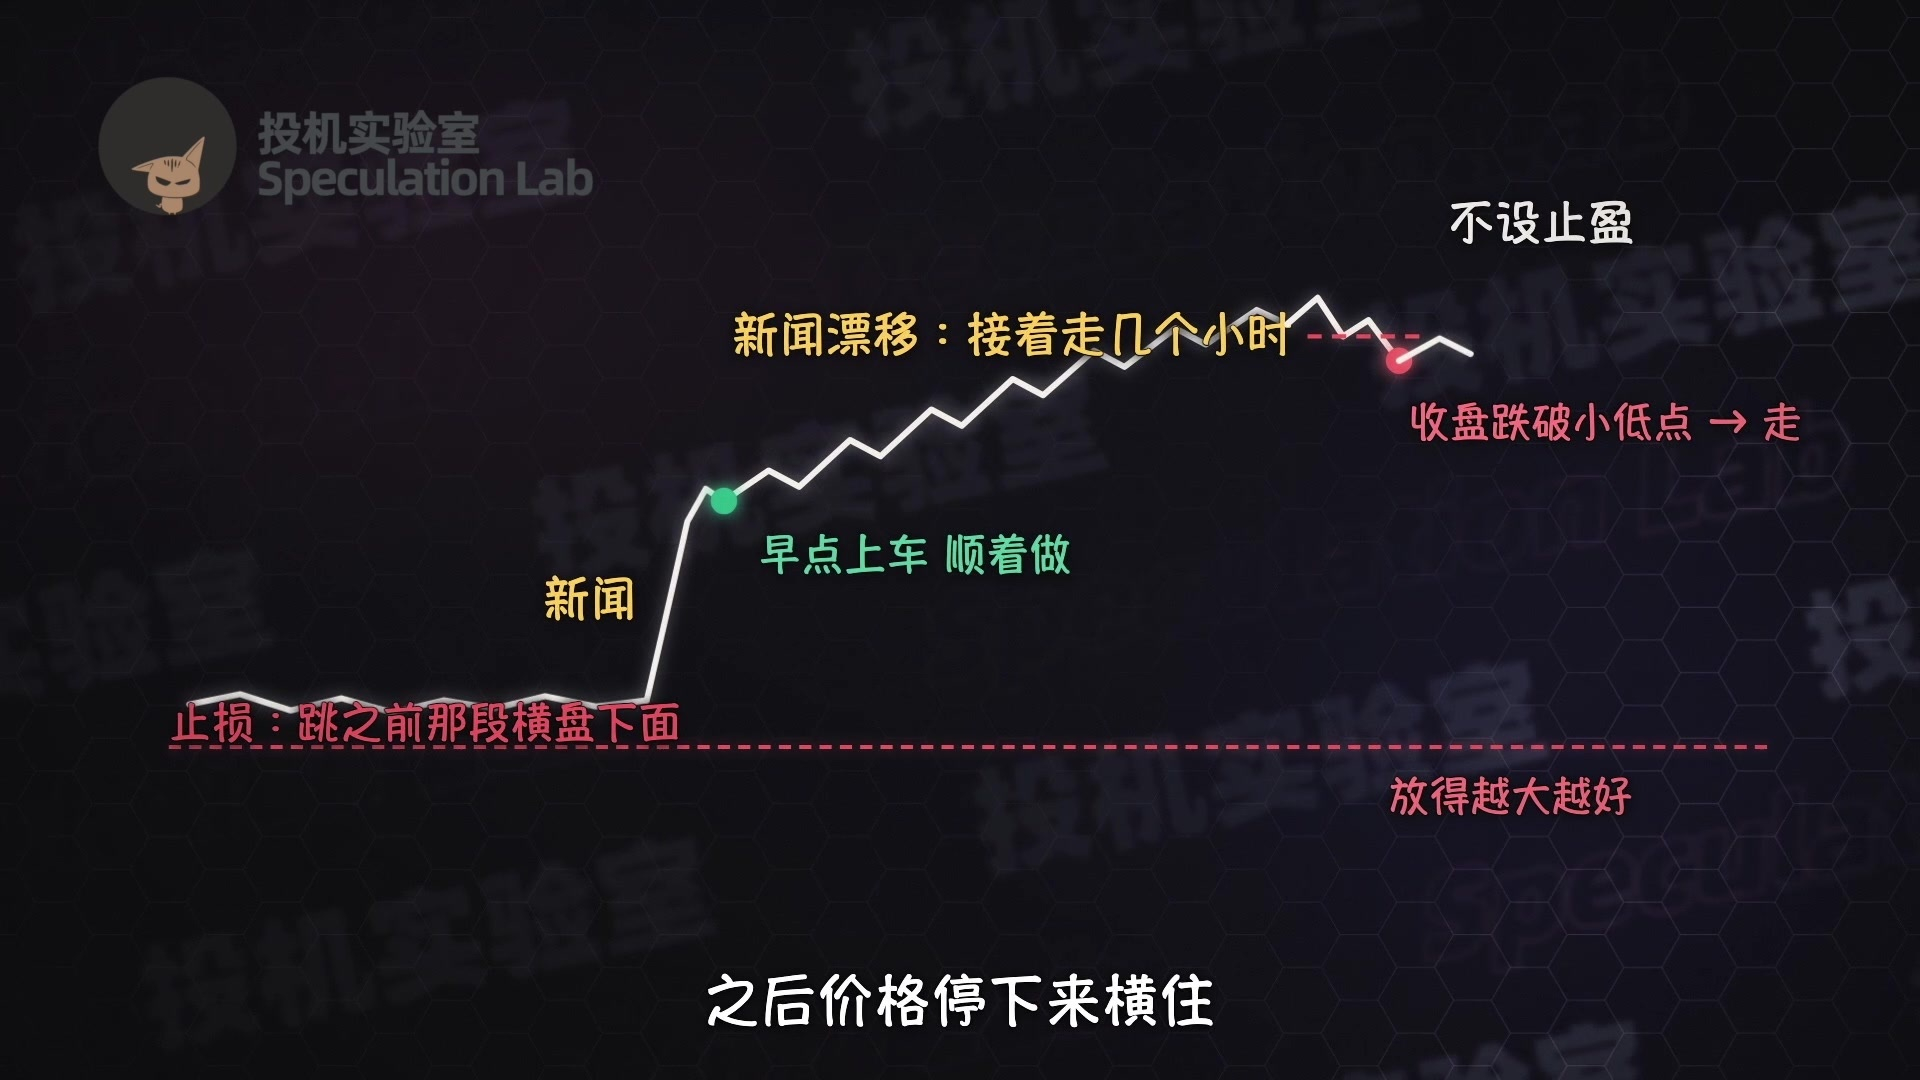
Con las noticias inesperadas ocurre justo lo contrario: el precio sigue avanzando durante varias horas en la dirección que marca la noticia. A eso se le llama deriva de noticias. Si ve que el precio da un salto repentino, se sube al movimiento lo antes posible y opera a favor de él.
Coloca el stop loss por debajo del tramo lateral previo al salto; cuanto más amplio, mejor, y no fija un objetivo de beneficios. Cuando el precio cambia de dirección, sale si el cierre cae por debajo del mínimo local anterior. Después, cuando el precio se detiene y se mueve lateralmente, opera el retroceso hacia ese nuevo tramo lateral.
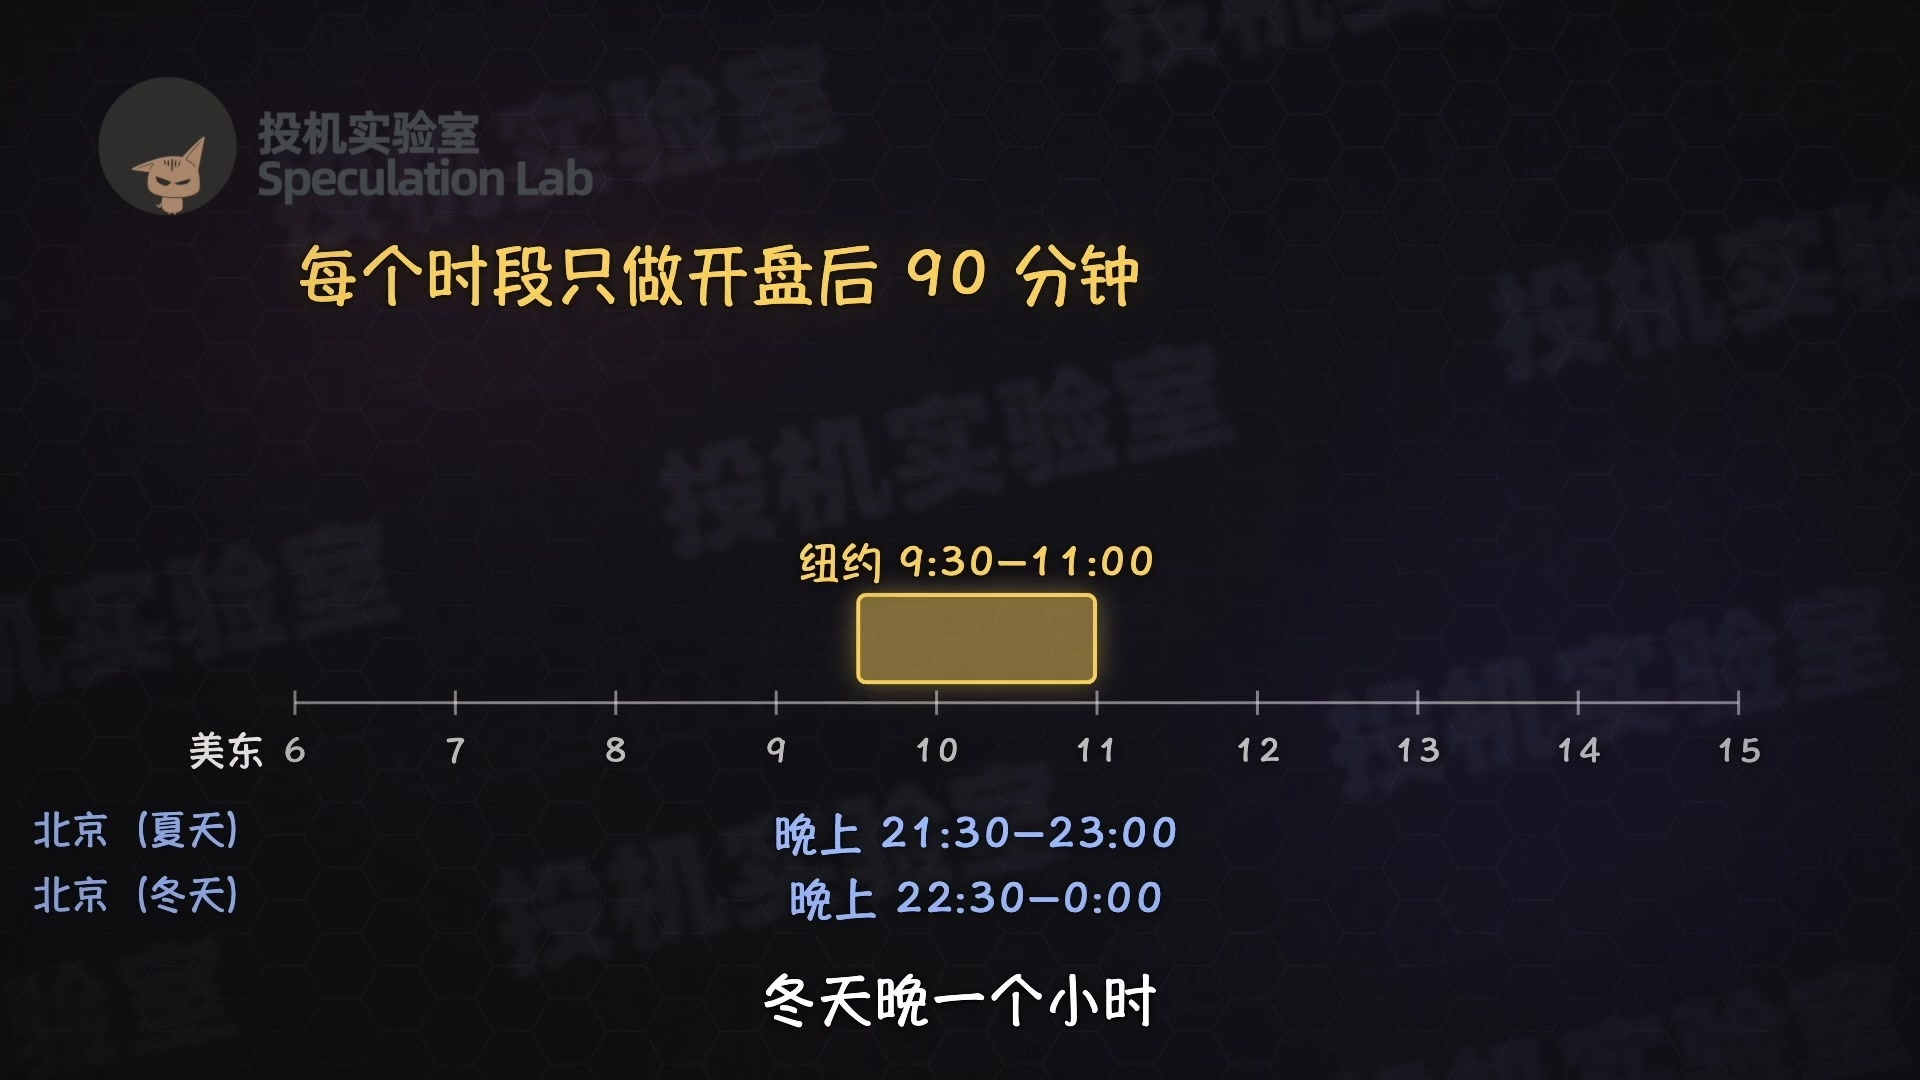
Solo opera los primeros noventa minutos después de la apertura de cada sesión. En Nueva York, de nueve y media a once de la mañana; en hora de Pekín, de nueve y media a once de la noche en verano, y una hora más tarde en invierno.
Después de las once, ya no se puede usar el precio de las nueve y media como objetivo. Entre las once y las dos de la tarde casi no hay volumen, así que no opera. Cuando los futuros vuelven a abrir a las dos de la tarde, hora del Este, cuando vuelven a abrir a las seis de la tarde y cuando abre Asia a las ocho de la noche, empieza de nuevo con una sesión nueva.
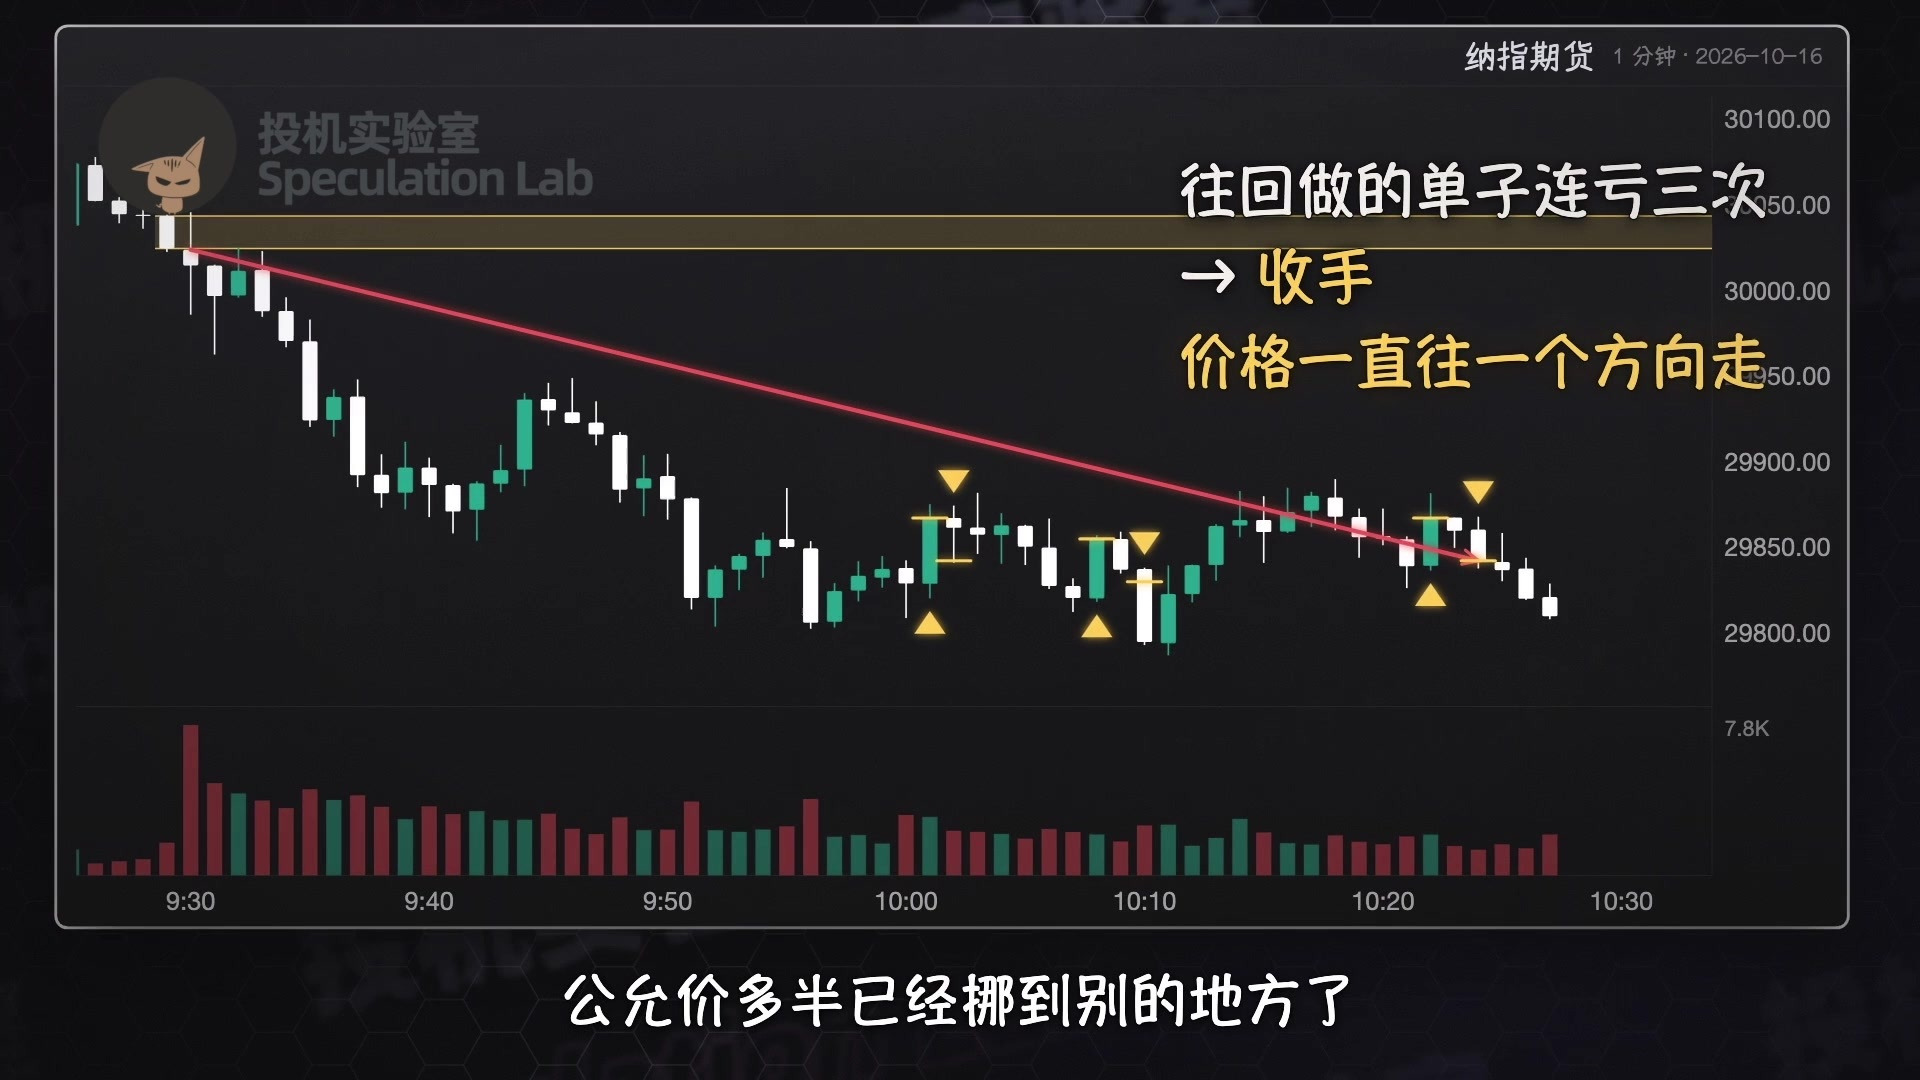
Si pierde tres operaciones seguidas de retroceso durante una misma sesión, deja de operar. Tres pérdidas consecutivas indican que el precio sigue avanzando en una dirección y que probablemente el valor razonable ya se desplazó a otro nivel. En la siguiente sesión, toma como nuevo valor razonable el nivel donde el precio se detuvo por última vez.
Si tiene una operación abierta cuando comienza una sesión nueva, primero mueve el stop loss al precio de entrada; en el peor de los casos, no gana ni pierde. Tampoco mantiene posiciones abiertas durante los anuncios de datos o los discursos programados para las nueve y cuarenta y cinco o las diez.
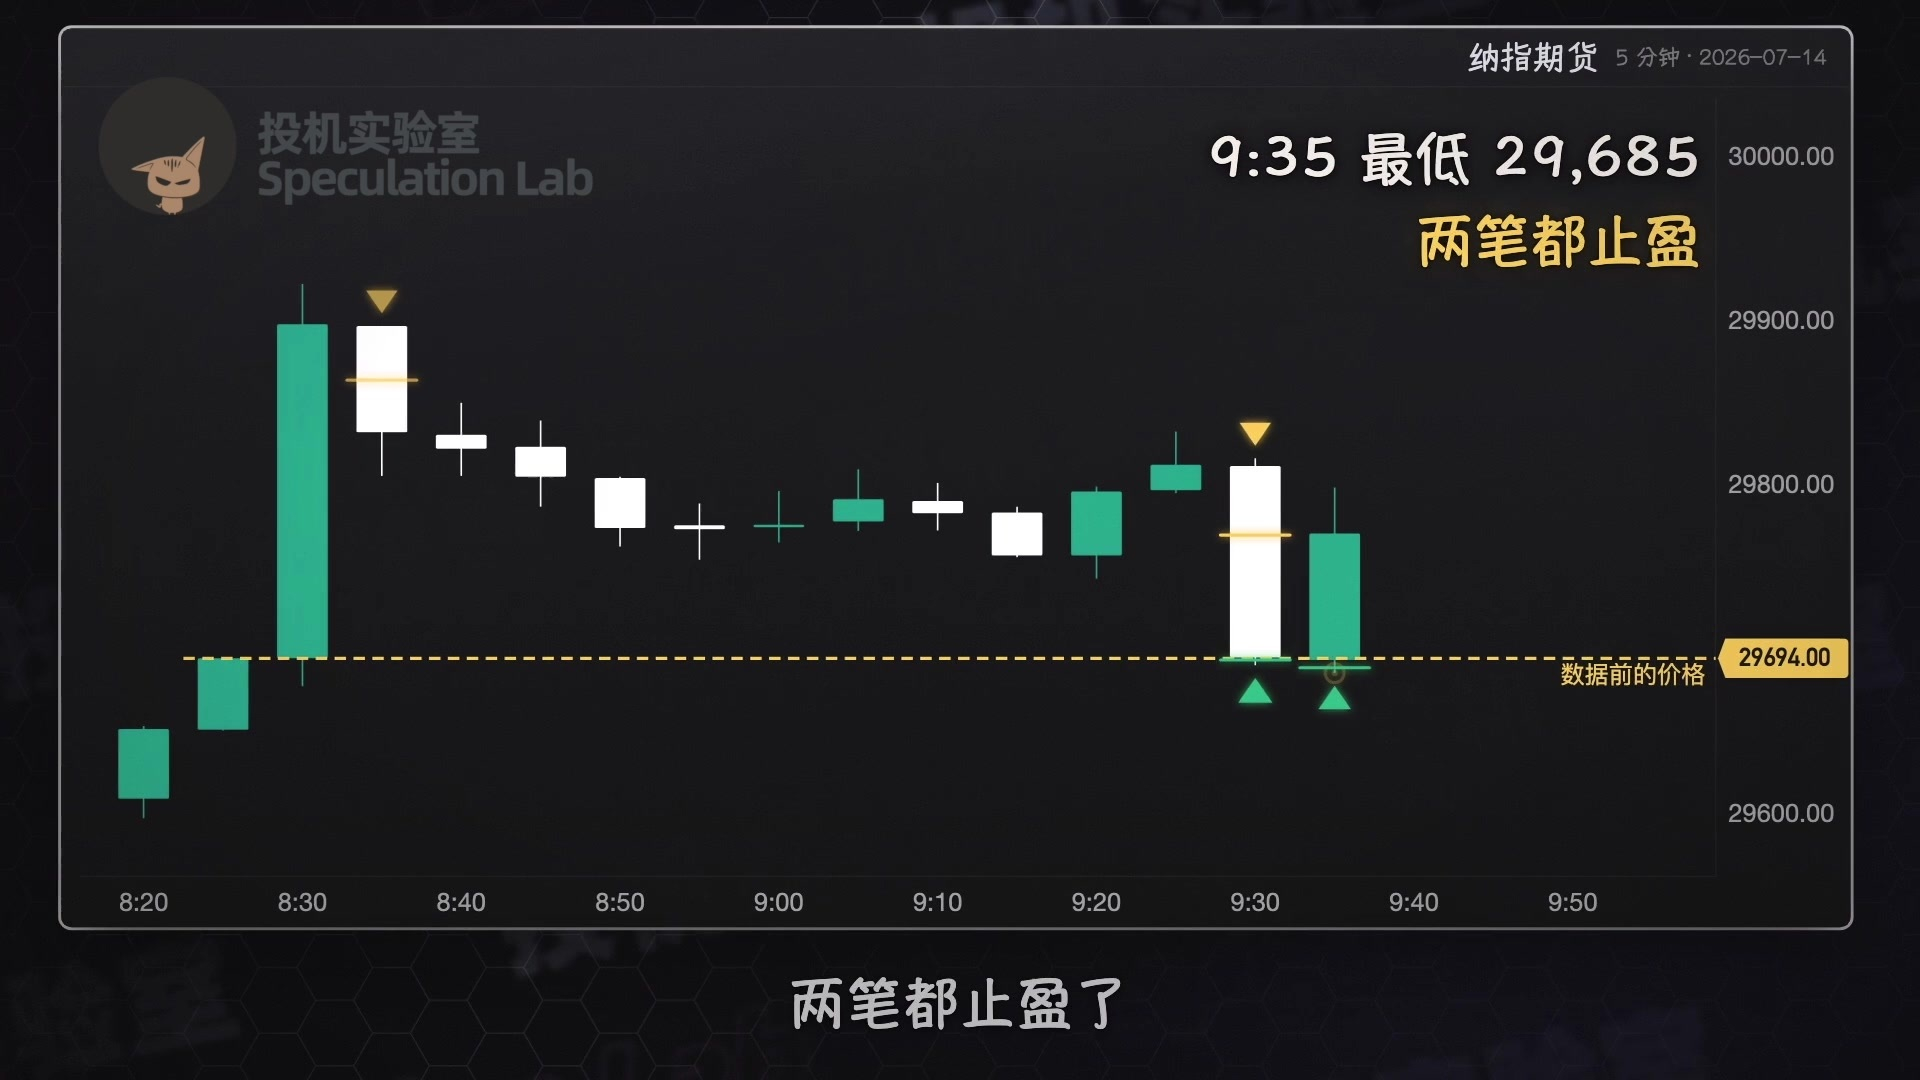
Veamos un ejemplo: el 14 de julio de 2026, Estados Unidos publicó el IPC. La vela K de las ocho y veintinueve cerró en 29.694; ese era el precio previo a la publicación de los datos y, por tanto, el valor razonable de ese día.
Cuando salieron los datos a las ocho y media, el precio subió más de doscientos puntos en un minuto. A las ocho y treinta y uno, llegó a más de 29.920.
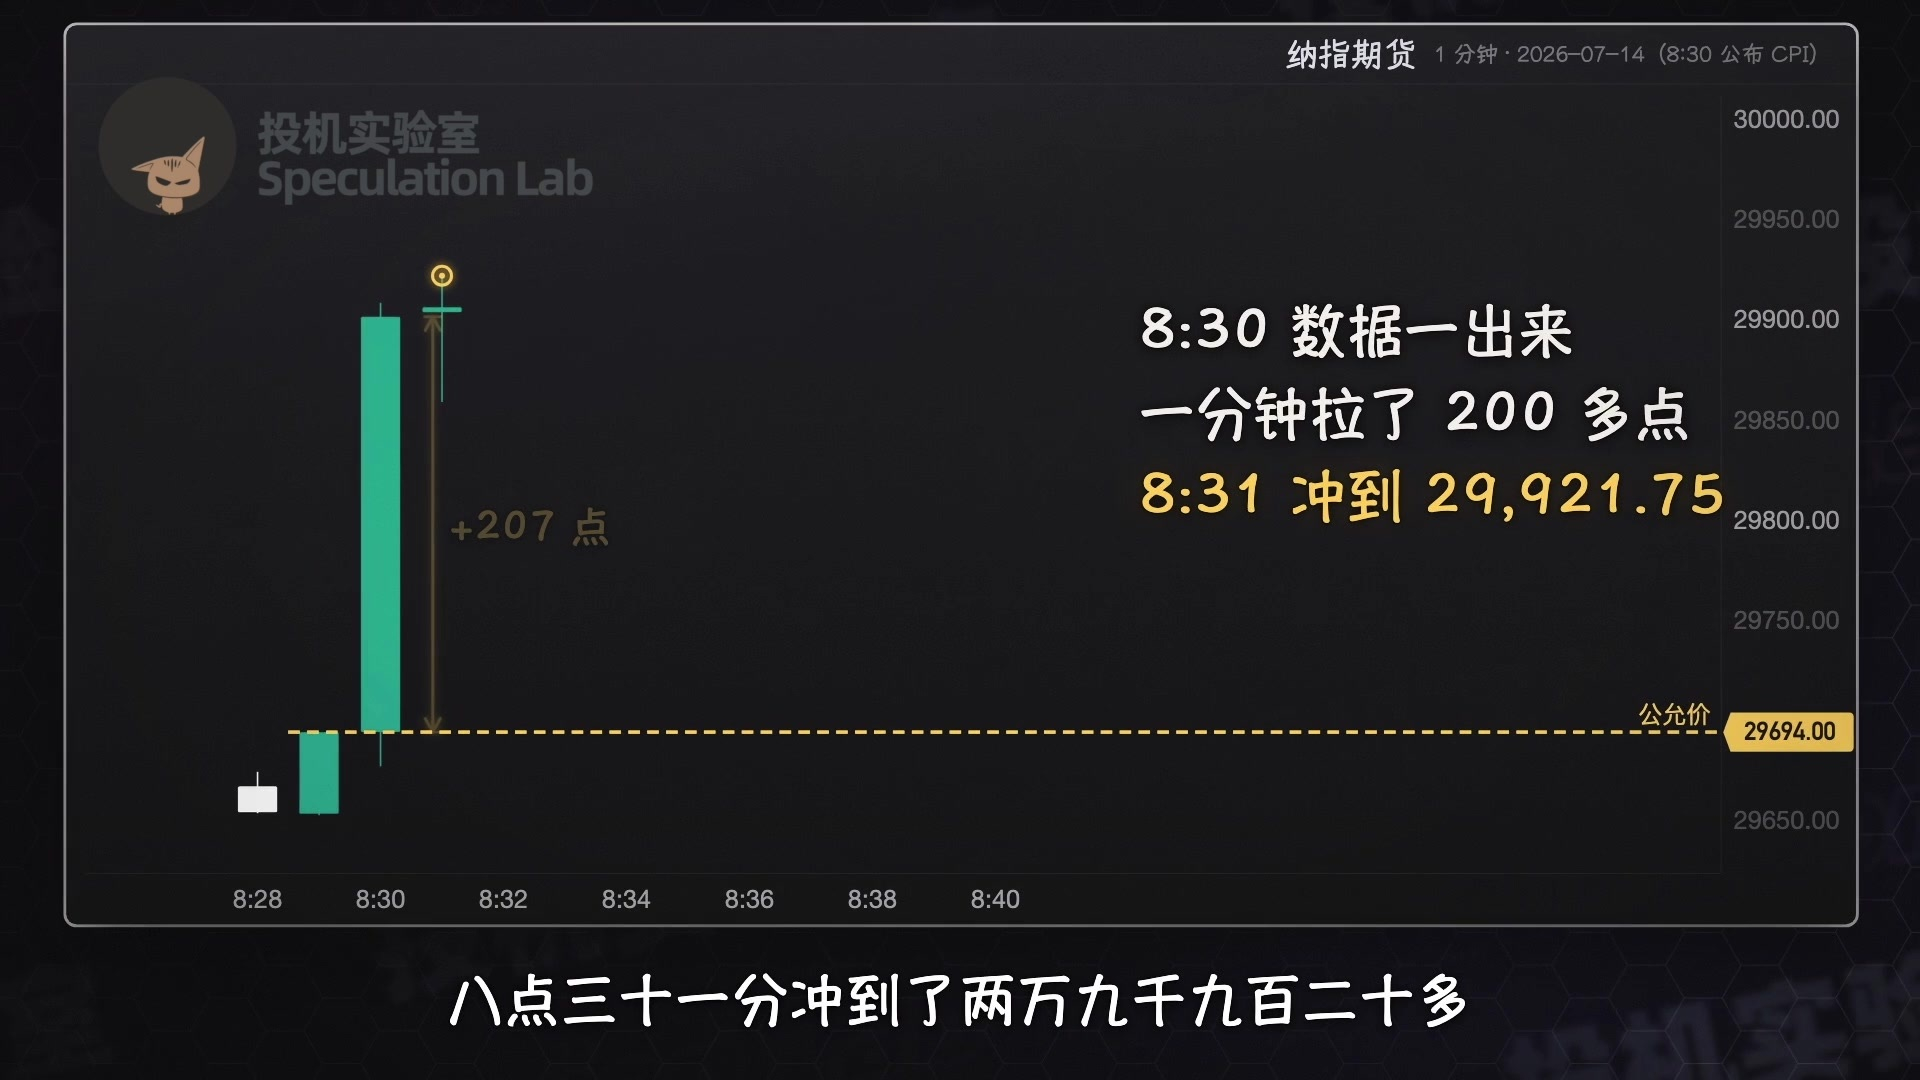
El precio estaba más de doscientos puntos por encima del valor razonable, así que ese día solo buscó oportunidades para vender en corto. Después apareció una vela bajista más larga que la anterior, pero el cierre no cayó por debajo del mínimo de la vela previa. No contaba como vela de desplazamiento, así que no operó.
A las ocho y treinta y cinco, una vela bajista cerró en 29.863, por debajo del mínimo local anterior. Eso era una ruptura de estructura, así que podía vender en corto.
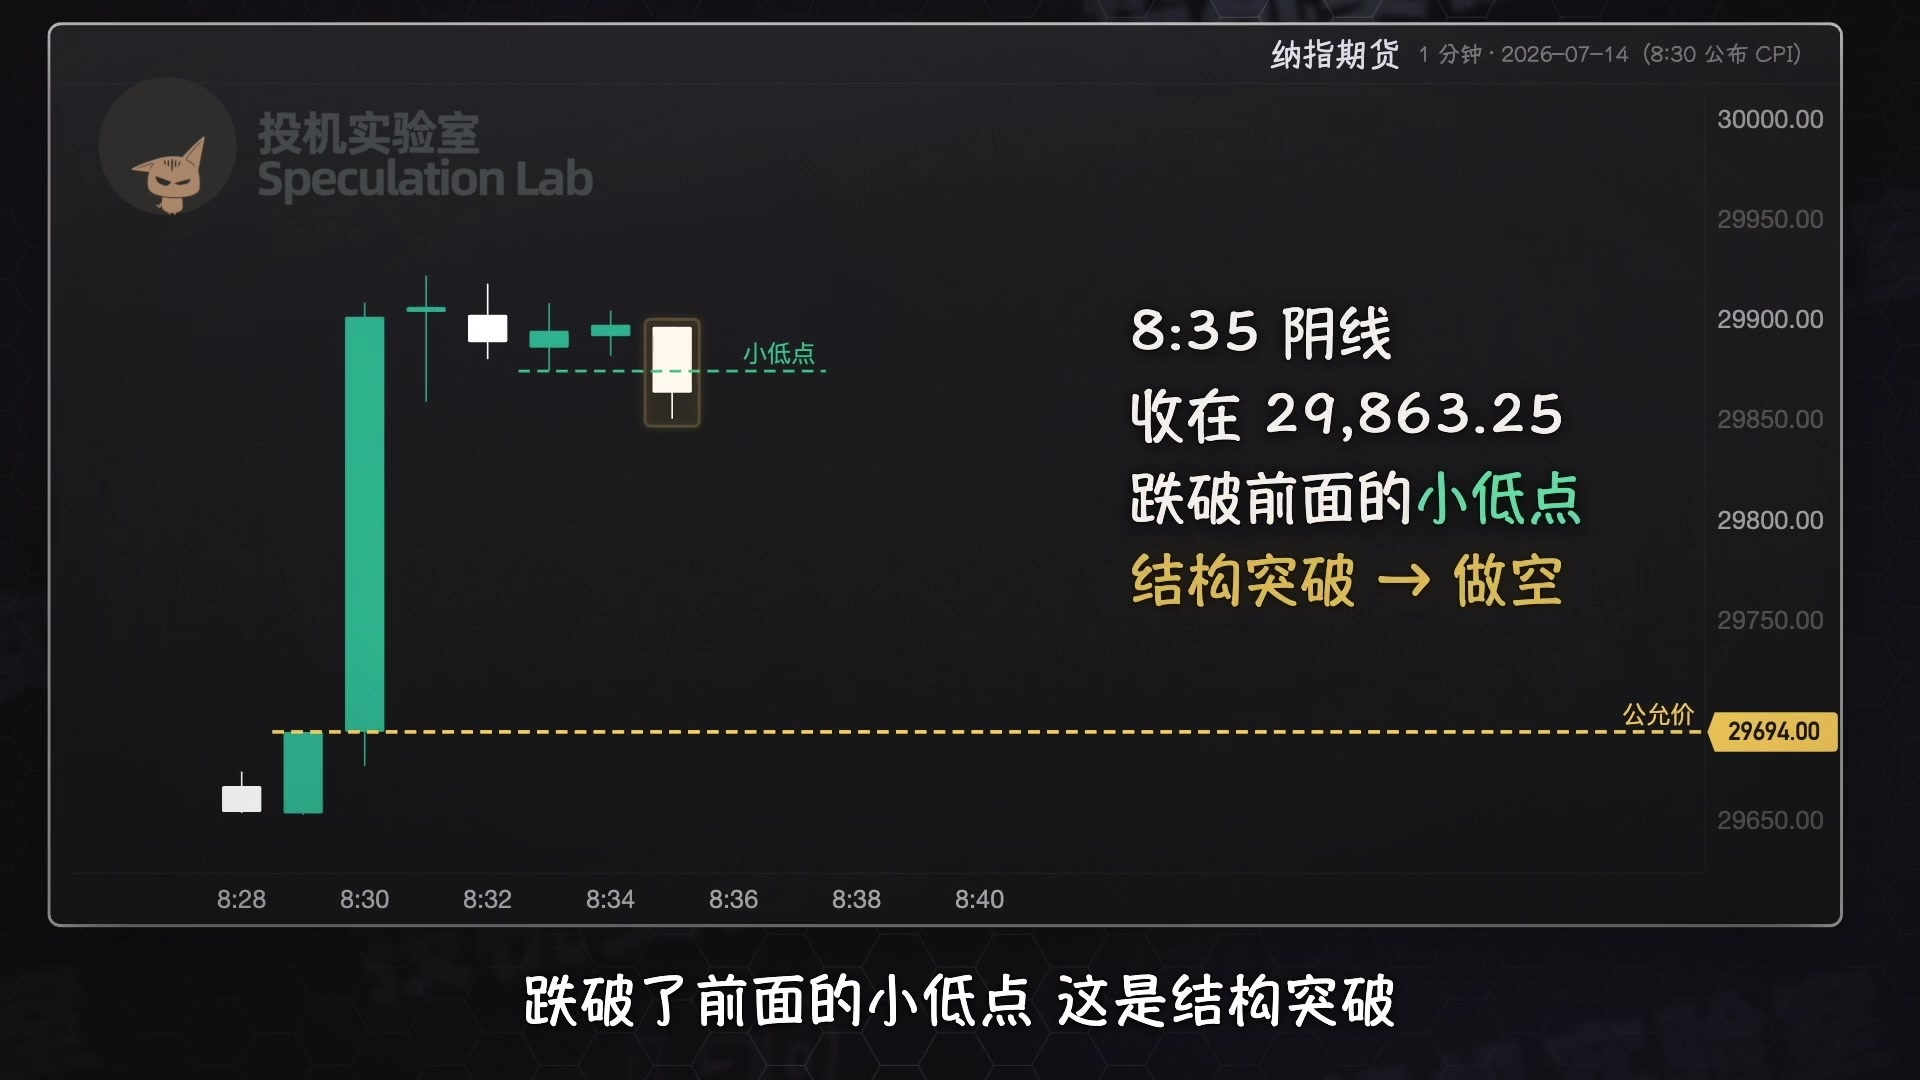
En ese momento, el valor razonable estaba a ciento sesenta y nueve puntos de distancia. Fijó el objetivo de beneficios en ciento setenta y cinco puntos, justo cerca del valor razonable, y el stop loss en veinticinco puntos.
A las nueve y media abrió el mercado y la primera vela fue bajista: desde la apertura hasta el cierre cayó más de cuarenta puntos. La tendencia era bajista y el retroceso hacia el valor razonable también iba a la baja. Dijo que ese tipo de operación era la más sólida.
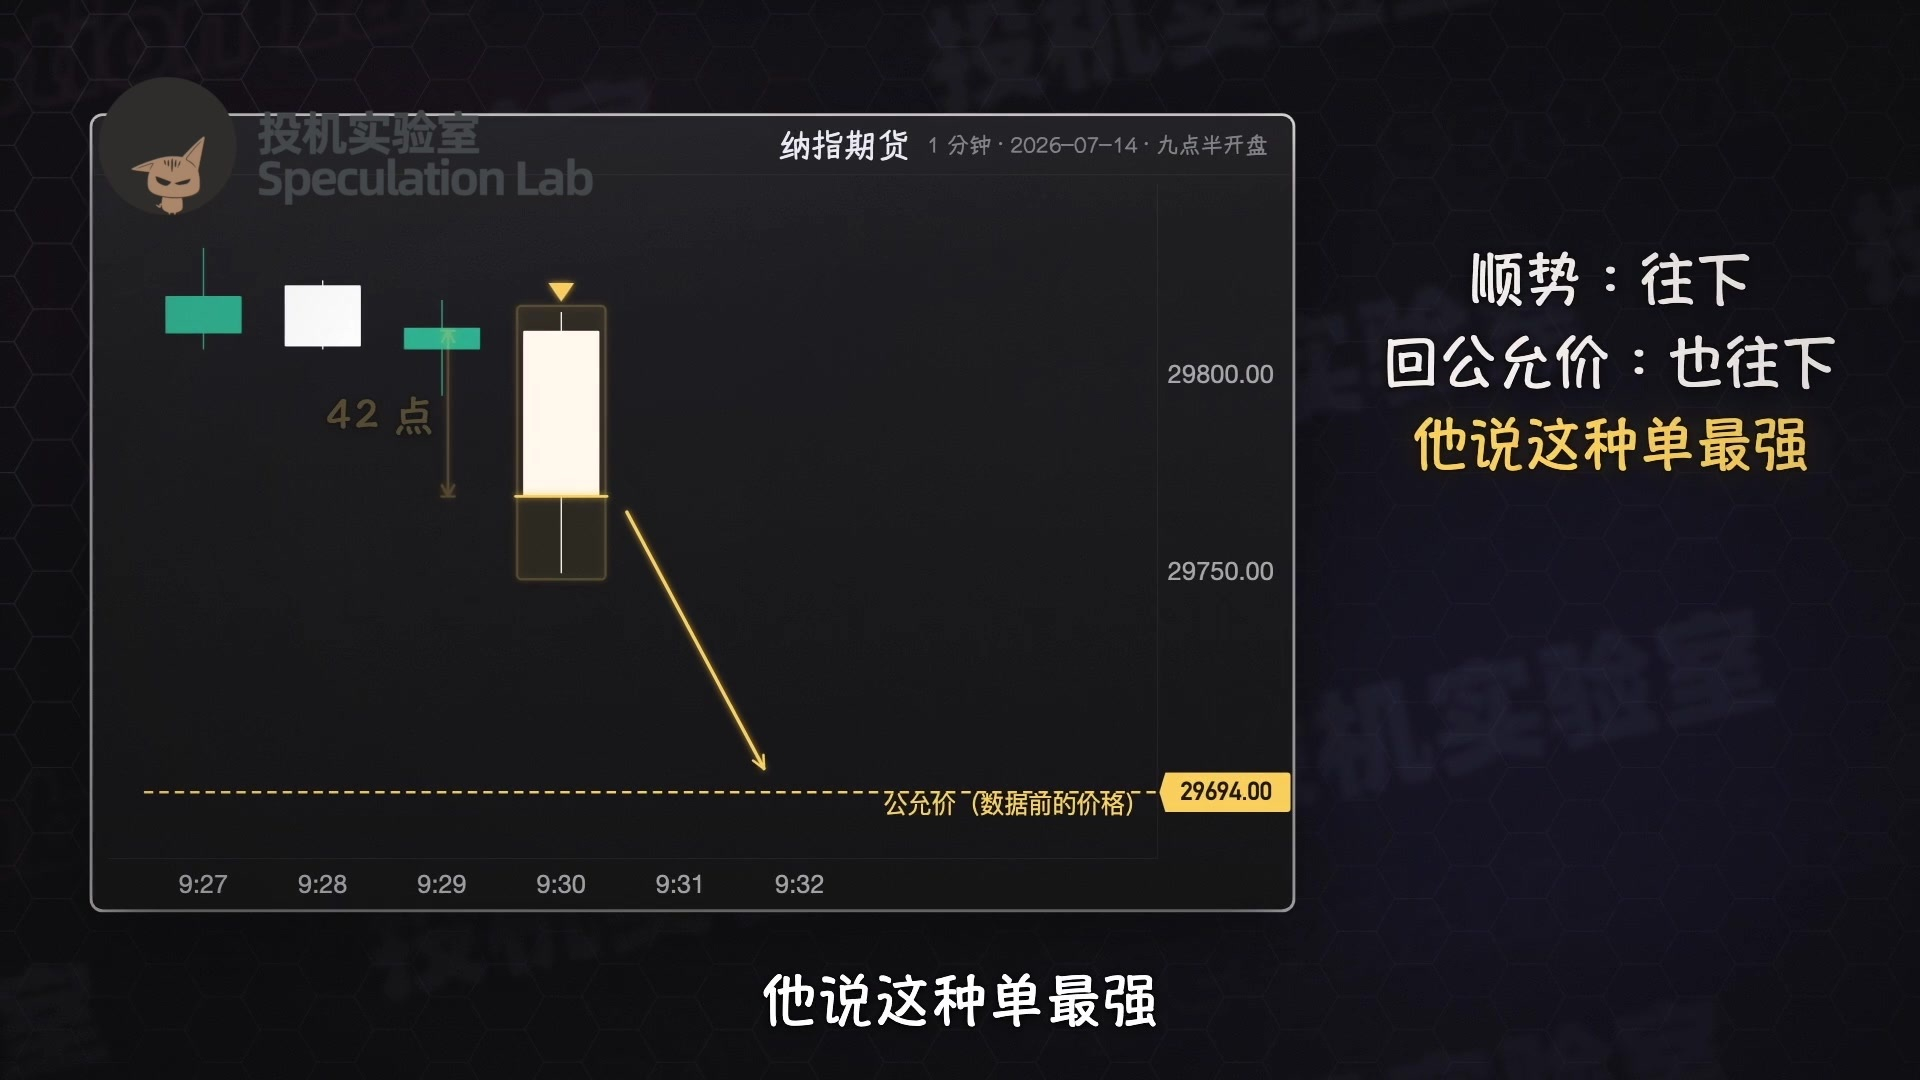
Como esta vela superaba los veinticinco puntos, siguió la regla y operó con la mitad del tamaño de la posición: stop loss de cincuenta puntos y objetivo de beneficios de setenta y seis puntos. Al final, el precio ni siquiera se detuvo en el de apertura: en cinco minutos se desplomó hasta el precio previo a los datos. A las nueve y treinta y cinco, tocó un mínimo de 29.685 y las dos operaciones alcanzaron el objetivo de beneficios.
Dijo que, en una situación así, ya no hacía falta fijarse en el precio de apertura; a partir de entonces, solo se operaba el movimiento hacia el precio previo a los datos.
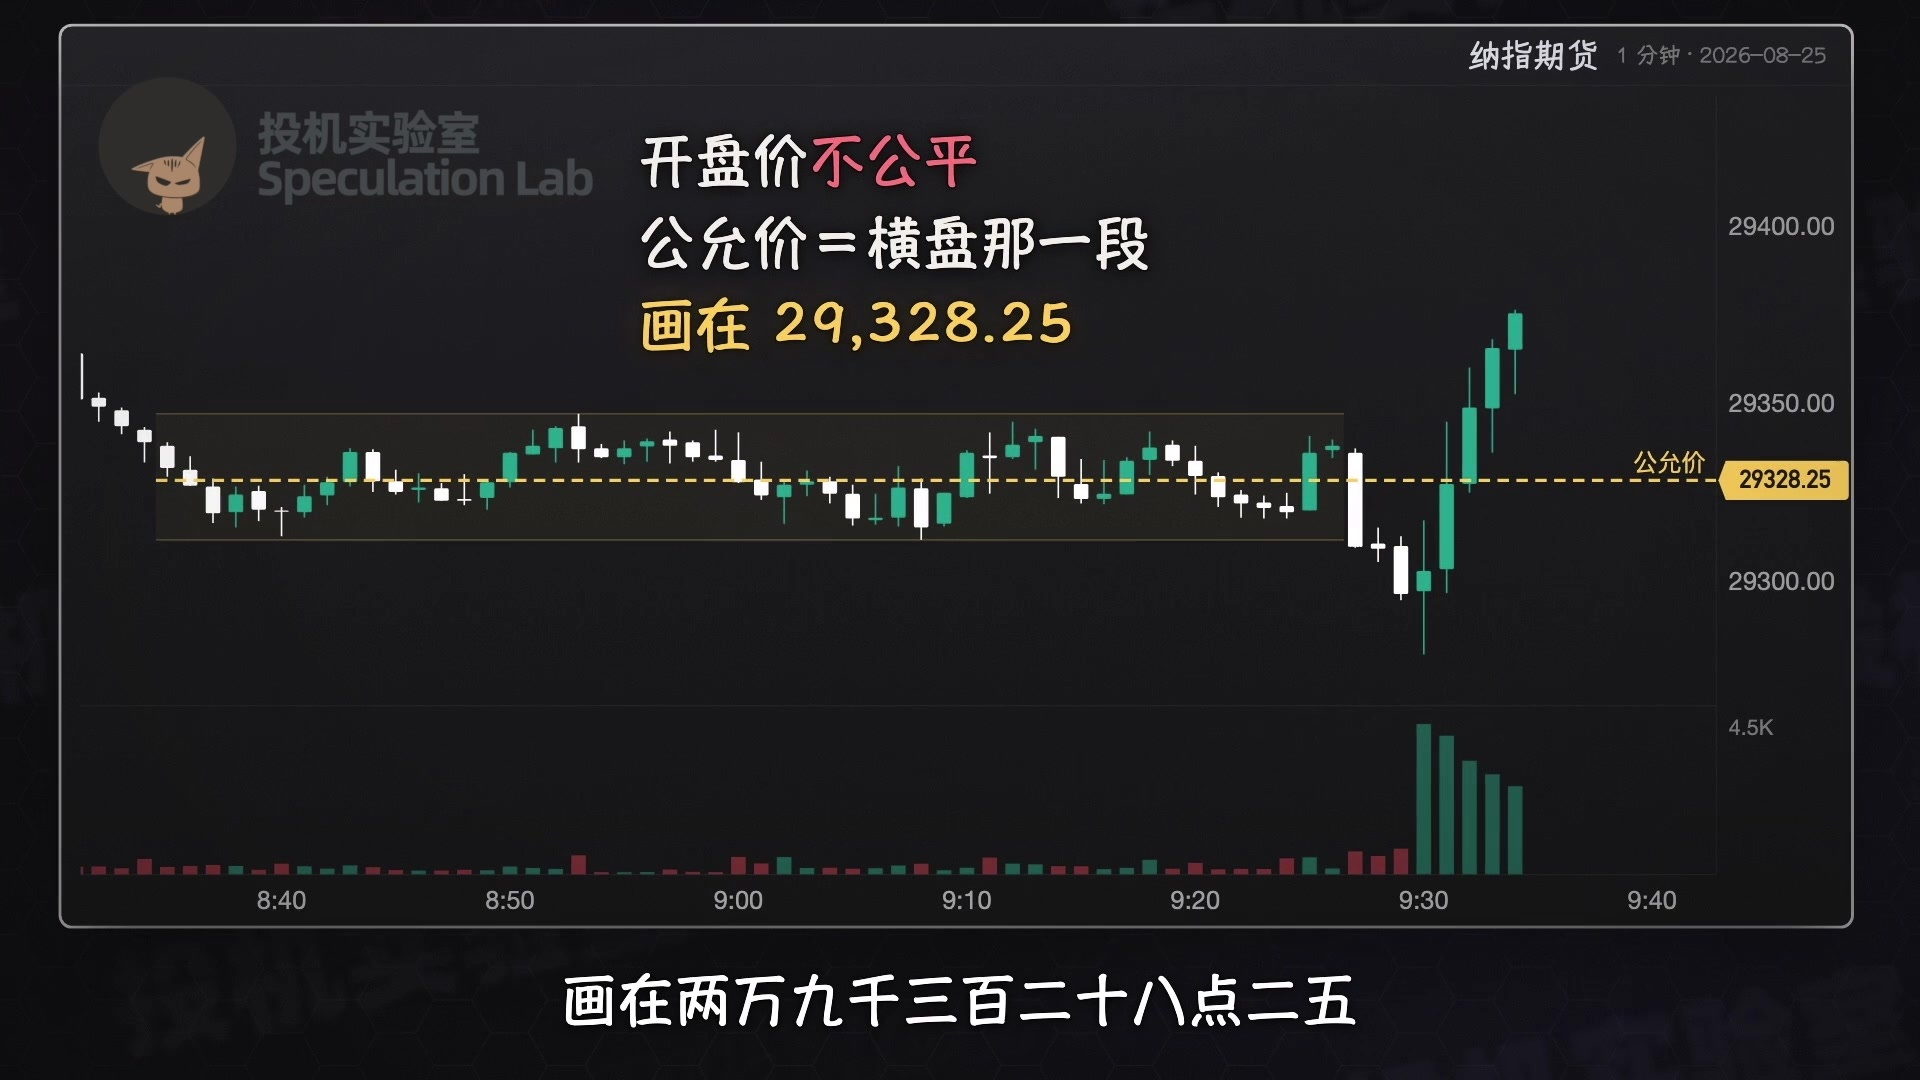
Veamos otro ejemplo. El 25 de agosto, durante la hora previa a la apertura, el precio se mantuvo básicamente lateral entre 29.310 y algo más de 29.340. A las nueve y media abrió en 29.297, pero enseguida volvió a la zona lateral previa y la superó.
Concluyó que el precio de apertura de ese día no era justo. El valor razonable era el tramo en el que el precio se había mantenido lateral durante una hora antes de la apertura, y lo marcó en 29.328,25.
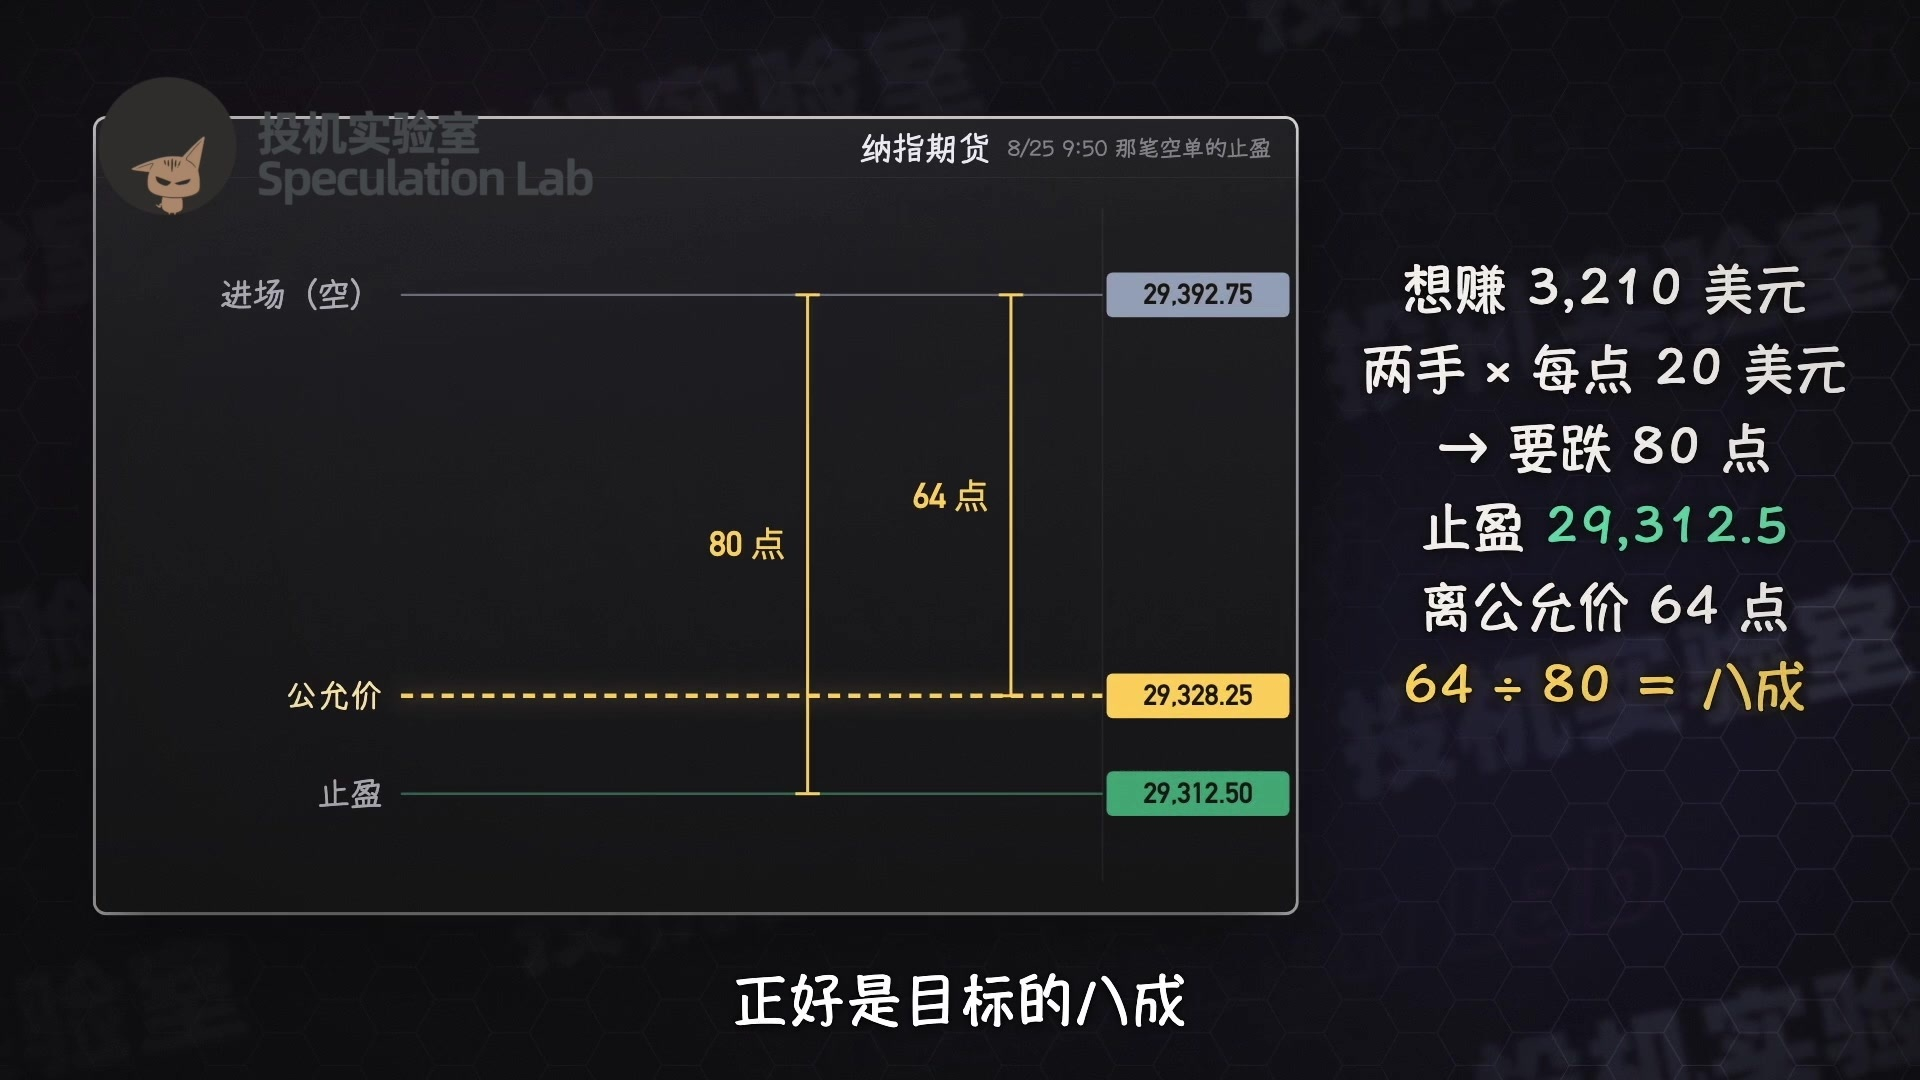
Después de las nueve y cuarenta y cinco, el precio subió hasta algo más de 29.410 y luego cayó, dejando una mecha superior muy larga. No esperó una señal estándar: a las nueve y cincuenta abrió primero una posición corta de dos contratos, a 29.392,75, con un stop loss de sesenta y dos puntos.
Quería ganar 3.210 dólares en esa operación. Con dos contratos, el precio tenía que caer ochenta puntos, así que fijó el objetivo de beneficios en 29.312,5. En ese momento, el valor razonable estaba a sesenta y cuatro puntos, justo el ochenta por ciento del objetivo.
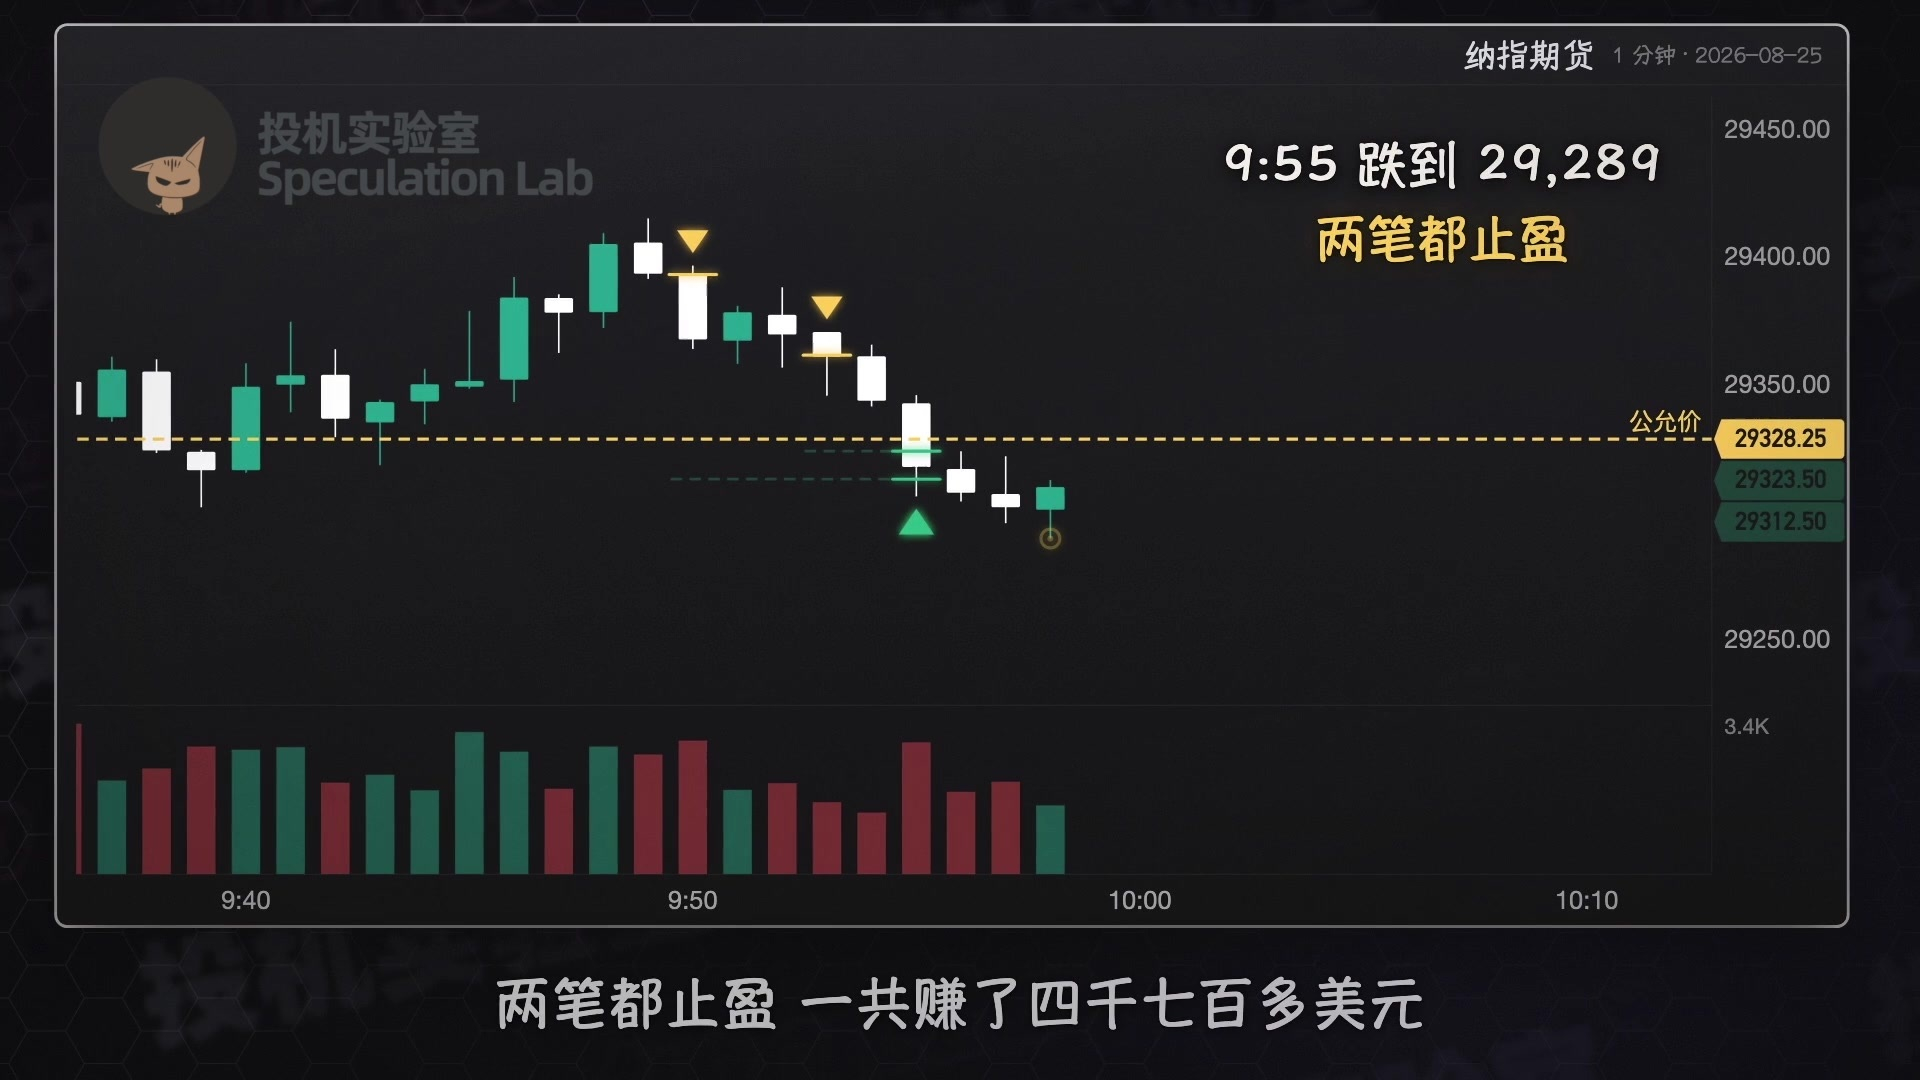
Tres minutos después, abrió otras dos posiciones cortas en otra cuenta. A las nueve y cincuenta y cinco, el precio cayó a 29.289. Ambas operaciones alcanzaron el objetivo de beneficios y ganó más de 4.700 dólares en total.
Más tarde, el precio cayó demasiado y abrió dos posiciones largas para operar el retroceso hacia el valor razonable, pero en ambas le saltó el stop loss. Antes de entrar por segunda vez, dijo: «Si esta operación también pierde, significa que la estructura ya se rompió a la baja. Entonces el precio seguirá cayendo y no se podrá volver a operar».
Calculó estos objetivos de beneficios y stops de pérdidas con cantidades fijas de puntos basándose en las reglas de las cuentas de las firmas de trading propietario. Por ejemplo, en una cuenta de evaluación de 50.000 dólares, ganar 3.000 dólares significa aprobar, mientras que perder 2.000 dólares significa suspender: justo una proporción de uno a uno coma cinco.
Él mismo también dijo que, si operara con su propio dinero, solo operaría los retrocesos y entraría únicamente con rupturas de estructura. Se centraría sobre todo en los retrocesos después de la publicación de datos; son las operaciones que más confianza le dan. También determinaría los objetivos de beneficios y los stops de pérdidas según el gráfico, en vez de usar cantidades fijas de puntos.
Sin embargo, no todo el mundo está de acuerdo con este método. Algunas personas hicieron pruebas retrospectivas de varias operaciones con velas de desplazamiento y concluyeron que no ofrece una gran ventaja. Otras dicen haber sido alumnos suyos y afirman que, al seguir el método, dos operaciones perdedoras bastaron para hacerles perder una cuenta; muchas personas del grupo también perdieron dinero.
En marzo, él mismo dijo que este método solo funcionaba en cuentas de trading propietario y que, al operar con su propio dinero, probablemente apenas alcanzaría el punto de equilibrio.
Bueno, este programa de entretenimiento no constituye ningún consejo de inversión. Comprueba si has hecho clic en el botón de suscripción. Te deseo buenos días, buenas tardes o buenas noches. ¡Adiós!