
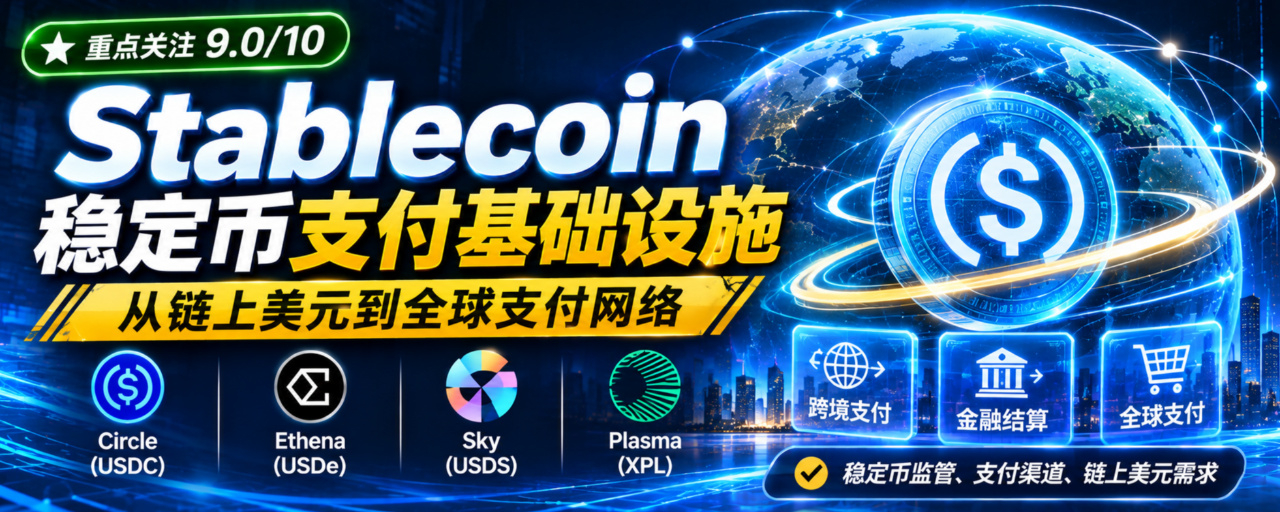
Stablecoins: de los dólares on-chain a las redes de pago globales: cómo las stablecoins están transformando la liquidación transfronteriza, los flujos de fondos de las instituciones financieras y el sistema financiero digital
Amigos, cuando hablamos del sector cripto, nuestra atención siempre se desvía casi sin darnos cuenta hacia BTC, ETH, AI Crypto, RWA y las narrativas de moda que no dejan de surgir. Las stablecoins son como un discreto telón de fondo: suelen quedarse tranquilamente en la cartera y solo nos acordamos de ellas cuando hay volatilidad en el mercado o cuando cambiamos de posición y transferimos fondos.
Durante mucho tiempo, la mayoría de la gente del sector ha tenido una idea muy sencilla de las stablecoins: son herramientas vinculadas al valor de 1 dólar, que sirven para comprar criptomonedas, protegerse de los riesgos y transferir fondos. Tanto si se trata de USDT como de USDC, todos las usan con el mismo objetivo: operar. Pero hoy quiero explicarles a fondo una idea: esta percepción está muy desfasada respecto a cómo ha evolucionado el sector.
La historia de las stablecoins hace tiempo que dejó de limitarse a los pools de negociación de los exchanges. Están transformándose poco a poco de un medio de valoración dentro del mercado cripto a una infraestructura de dólares digitales programables. No se trata de crear un nuevo activo especulativo, sino de convertir el dólar en un vehículo de valor que pueda transmitirse en cualquier momento, liquidarse automáticamente, integrarse en la lógica del software y funcionar sin interrupciones, como la información en internet. Las liquidaciones transfronterizas, la gestión de fondos de empresas multinacionales, el pago de salarios en el extranjero, los pagos de la cadena de suministro y el cumplimiento automático de contratos inteligentes son algunos de los casos de uso que pueden hacerse realidad con stablecoins.
Por eso, últimamente muchas instituciones, operadores, blogueros de macroeconomía e investigadores de datos en la cadena en X están analizando a fondo este sector. No tiene la emoción de las subidas explosivas a corto plazo de las memecoins ni la narrativa romántica y fantasiosa de los agentes de IA, pero es uno de los pocos sectores de todo el ámbito cripto que ya ha generado un volumen real de transacciones y flujos de caja estables, y que las instituciones financieras tradicionales siguen poniendo a prueba.
Una aclaración de antemano: todo lo que sigue es un análisis del sector y no constituye asesoramiento de inversión. Las stablecoins, las acciones y los tokens relacionados presentan diversos riesgos regulatorios, de liquidez y de desvinculación de la paridad, entre otros. Cada uno debe hacer su propio análisis.
I. Detrás de las cifras atractivas hay mucho ruido: ¿cómo podemos entender la demanda real de las stablecoins?
El informe anual de 2026 del Banco de Pagos Internacionales (BIS) presentó unas cifras sorprendentes: a finales de mayo de 2026, la capitalización total de mercado de las stablecoins en el mundo era de unos 320.000 millones de dólares, y el volumen de transferencias de stablecoins en la cadena durante todo 2025 se acercó a los 28 billones de dólares.
Al ver estas cifras por primera vez, a muchos les viene a la mente una idea: las stablecoins están a punto de revolucionar los pagos transfronterizos. Pero el BIS puso un freno a ese entusiasmo, con una advertencia que es también el recordatorio más importante de todo el estudio: dentro de ese enorme volumen de transferencias hay una gran cantidad de «movimientos sin valor real». Muchas transacciones provienen de múltiples billeteras controladas por una misma entidad que se transfieren fondos entre sí, de movimientos de fondos entre exchanges o de circulación interna en pools DeFi. Los fondos solo dan vueltas dentro del circuito cripto y no llegan al comercio real, a los pagos empresariales ni a las remesas personales transfronterizas. Al descontar todo ese ruido, el volumen de pagos que realmente sirve a la economía real se reduce considerablemente.
Esta idea establece directamente el criterio fundamental para analizar las stablecoins: no debemos usar el volumen de transferencias en la cadena ni la capitalización total de mercado para medir el progreso de su adopción. Lo que realmente importa es la proporción de pagos de la economía real.
Podemos dividir la demanda actual de stablecoins en cuatro niveles. Los usuarios, las necesidades y la lógica comercial de cada uno son completamente distintos, así que no debemos analizarlos como si fueran lo mismo.
El primer nivel es la liquidación de operaciones nativas del mundo cripto, que es lo que mejor conocemos. También es el segmento de mayor tamaño y más consolidado de las stablecoins. El trading al contado, los futuros, las opciones, las garantías para préstamos DeFi y el refugio al que acuden los fondos cuando el mercado se desploma dependen de las stablecoins. Estos fondos circulan a gran velocidad y son sensibles a la rapidez de confirmación en la cadena, pero permanecen dentro del mundo cripto. Es la base de las stablecoins, pero no constituye el núcleo de la futura historia de crecimiento.
El segundo nivel son las remesas personales transfronterizas. Quienes hayan usado SWIFT para hacer transferencias internacionales conocen bien el suplicio: varios bancos corresponsales procesan la liquidación en cadena, solo se opera en días laborables, el dinero tarda en llegar y las comisiones, junto con los márgenes de cambio, van mermando el importe original en cada etapa. Las transferencias de stablecoins en la cadena no se detienen en días festivos y se confirman en unos segundos, por lo que parecen resolver perfectamente el problema. Pero hay una idea errónea muy extendida: que las transferencias en la cadena sean rápidas no significa que todo el proceso de pago transfronterizo lo sea. El flujo completo de una remesa internacional es: comprar stablecoins con dinero fiduciario → transferirlas en la cadena → el destinatario las convierte de nuevo en moneda fiduciaria local. La verificación KYC, los canales de entrada y salida de fondos, los controles cambiarios locales y los controles de riesgos bancarios pueden bloquear el proceso en cualquiera de sus etapas. Las stablecoins solo optimizan ese pequeño tramo intermedio de liquidación y no pueden eliminar las fricciones de los dos extremos del mundo del dinero fiduciario. Por eso, a día de hoy, todavía no han sustituido a gran escala a los canales tradicionales de remesas como Western Union.
El tercer nivel es la gestión de fondos de instituciones y empresas. Este es el mercado con mayor potencial de crecimiento futuro y las barreras de entrada más altas: liquidaciones con proveedores multinacionales, pago de salarios a empleados en el extranjero y transferencias de liquidez entre países dentro de un grupo empresarial. Los clientes B2B de este tipo piensan de forma muy distinta a los inversores minoristas: no les importa demasiado si la comisión de transferencia puede ser un poco más barata. A las empresas les preocupan sobre todo cinco cosas: si las reservas son suficientes y transparentes; si se pueden efectuar los reembolsos sin problemas durante una retirada masiva; si el emisor cuenta con las licencias necesarias; si hay auditorías independientes y mecanismos de respaldo para la gestión de riesgos; y si existen servicios financieros complementarios para resolver disputas. Para las empresas, las stablecoins son herramientas financieras, no activos especulativos. Cumplir con la normativa es un requisito indispensable para entrar en el mercado.
El cuarto nivel es la financiación programable, una capacidad exclusiva de las stablecoins que las herramientas de pago tradicionales no pueden replicar. El movimiento de fondos en las cuentas bancarias tradicionales depende en gran medida de procesos manuales y sistemas administrativos. Las stablecoins permiten incorporar lógica de contratos inteligentes: pagos automáticos cuando se cumplen ciertas condiciones, distribución automática de los ingresos de un proyecto entre varias partes según porcentajes predeterminados, reembolso automático de préstamos al vencimiento y liquidación automática cuando el precio de las garantías alcanza un umbral. Los propios fondos se convierten en activos cuya ejecución puede controlarse mediante código. Esta es también la base sobre la que se construye todo el ecosistema DeFi.
Muchos creen que las stablecoins se reducen simplemente a «emitir tokens», pero en realidad forman una cadena industrial con una clara división de funciones y varios niveles. De arriba abajo, comprende la emisión, los ingresos de las reservas, la distribución de pagos, la liquidación en la cadena y las aplicaciones financieras en la cadena. En esta cadena industrial han surgido tres modelos de negocio completamente distintos: El primero es el modelo de emisor: se emiten stablecoins respaldadas por reservas, se asignan fondos a activos de alta liquidez como efectivo y bonos del Tesoro de EE. UU., y se obtienen intereses sobre las reservas. Circle es un ejemplo típico. El segundo es el modelo financiero de protocolo: los usuarios depositan activos como garantía para acuñar stablecoins y el protocolo obtiene ingresos mediante los intereses de los préstamos y los rendimientos de la asignación de fondos. Sky sigue este modelo. El tercero es el modelo de red de liquidación: no se emiten stablecoins, sino que se crea una red de transferencias de capa base rápida y de bajo coste para procesar pagos con stablecoins y capturar valor mediante servicios del ecosistema y mecanismos de staking. Plasma pertenece a esta categoría.
Esta es también la causa de que muchos inversores caigan en trampas: ven que la capitalización total de mercado de las stablecoins sigue subiendo y compran impulsivamente los tokens relacionados. Pero las vías de transmisión de valor varían enormemente entre los distintos niveles. Que se expanda el tamaño de las stablecoins no significa que la demanda de tokens aumente al mismo ritmo. Volveremos a confirmar esta lógica al hablar de los proyectos.
II. Cuatro modelos, cuatro paradigmas de stablecoins: Circle, Ethena, Sky y Plasma
Hace tiempo que quedó atrás la época en la que USDT dominaba en solitario. En realidad, estos cuatro proyectos principales responden a cuatro preguntas fundamentales completamente distintas: quién debería emitir las stablecoins, qué mecanismo debería mantener su paridad con el dólar, a qué tipo de usuarios deberían servir y cómo pueden obtener beneficios sostenibles.
Circle (CRCL / USDC): dólares digitales conformes a la normativa, el actor más cercano a las finanzas tradicionales
Circle es el actor de todo el sector más cercano a las finanzas tradicionales convencionales. USDC es una stablecoin respaldada por reservas completas: cuando los usuarios acuñan USDC, envían dólares a Circle; Circle asigna los fondos correspondientes a activos de reserva de alta liquidez, como efectivo y bonos del Tesoro de EE. UU. a corto plazo, y publica periódicamente pruebas de reservas. Los usuarios que reúnen los requisitos pueden canjear USDC por dólares de acuerdo con las reglas. Al 5 de noviembre de 2026, Circle había informado oficialmente de que el suministro circulante de USDC rondaba los 69.200 millones de dólares y tenía presencia en 185 países.
La verdadera ventaja competitiva de Circle nunca ha sido lo llamativa que sea su tecnología, sino tres barreras difíciles de replicar: licencias regulatorias, transparencia de las reservas y una amplia red de distribución. ¿Qué es lo que más temen los clientes institucionales? Que se falseen las reservas, no poder retirar el dinero durante una retirada masiva o que se cierre al emisor por incumplir la normativa. Circle lleva mucho tiempo publicando informes mensuales de reservas, realizando auditorías independientes y manteniendo un mecanismo de reembolso estandarizado, además de colaborar continuamente con bancos y entidades de pago. En octubre de 2026 se produjo un hito: USDC obtuvo la primera licencia de «token de dinero electrónico significativo» en el marco MiCA de la Unión Europea. A partir del 12 de noviembre, estará bajo la supervisión conjunta de la ABE y de las autoridades reguladoras francesas. En la práctica, esto equivale a obtener una entrada oficial al mercado institucional europeo.
Al mismo tiempo, Circle no se conforma con emitir stablecoins y ganar intereses. Su ámbito de negocio sigue ampliándose: incluye activos de stablecoins en varias monedas, como USDC y EURC; la red de pagos de Circle CPN y el producto de divisas StableFX; y Arc, una blockchain de capa 1 diseñada específicamente para las finanzas con stablecoins. La red principal de Arc se lanzó oficialmente en septiembre de 2026 y está destinada a prestar servicios para pagos con stablecoins, operaciones de divisas, préstamos y mercados de capitales institucionales. La estructura de ingresos de Circle está pasando poco a poco de depender exclusivamente de los intereses de las reservas a incluir tarifas por servicios de pago para empresas, herramientas para desarrolladores y servicios financieros institucionales.
Pero su modelo de negocio tiene un punto débil ineludible: los beneficios están estrechamente ligados al rendimiento de los bonos del Tesoro de EE. UU. La principal fuente de ingresos de Circle son los intereses generados por sus activos de reserva. En cuanto la Reserva Federal inicia un ciclo de recortes de tipos, aunque la emisión de USDC siga marcando máximos históricos, la caída del rendimiento de las reservas reducirá los beneficios. Además, los bancos y los socios de los canales de pago exigirán una parte de los ingresos, lo que seguirá reduciendo el margen de beneficio del emisor.
Aquí es fundamental distinguir dos cosas: USDC es una stablecoin cuyo objetivo es mantener la paridad con 1 dólar y cuyo valor no aumenta; CRCL es la acción cotizada de Circle y representa una participación en la empresa. Confiar en la adopción de USDC no significa que CRCL vaya a subir necesariamente: entre ambas cosas se interponen múltiples variables, como la gestión de la empresa, las fluctuaciones de valoración y el ciclo de tipos de interés. En esencia, Circle es una empresa de tecnología financiera, no un protocolo descentralizado.
Ethena (ENA / USDe): dólares sintéticos, una stablecoin de rendimiento nativa del mundo cripto
Si Circle traslada dólares del sistema bancario tradicional a la cadena, Ethena es una solución completamente arraigada en el mundo cripto. USDe es una stablecoin sintética que no depende de efectivo ni de bonos del Tesoro como respaldo, sino que mantiene su paridad mediante una estrategia de cobertura delta neutral.
Su funcionamiento, explicado de forma sencilla, es el siguiente: los usuarios depositan activos aceptados como garantía, como BTC o ETH; el protocolo mantiene posiciones al contado y, al mismo tiempo, abre posiciones cortas en contratos perpetuos por el mismo valor nominal en exchanges centralizados. Cuando el precio de la criptomoneda sube, la posición al contado genera ganancias y la posición corta pérdidas; cuando baja, la posición al contado genera pérdidas y la posición corta ganancias. Así se compensan las fluctuaciones direccionales del precio. Los rendimientos proceden de las tasas de financiación de los contratos perpetuos y de los ingresos de la base. Los usuarios hacen staking de USDe para obtener sUSDe y compartir los rendimientos generados por la estrategia.
Este diseño resulta muy atractivo: no depende del sistema tradicional de reservas bancarias, es nativo de la cadena y genera rendimientos por sí mismo, sin necesidad de utilizar canales de entrada y salida de dinero fiduciario para impulsar el crecimiento. Ethena también está ampliando sus casos de uso de pagos con el lanzamiento de Ethena Pay, con el objetivo de llevar USDe desde su uso como garantía en DeFi hacia pagos y liquidaciones reales. Según datos oficiales, el volumen acumulado de acuñación y reembolso de USDe ha superado los 30.000 millones de dólares. Tengan en cuenta que se trata de una cifra acumulada, no del suministro circulante actual.
Pero también es el que presenta la estructura de riesgo más compleja de los cuatro activos analizados. Detrás de cada rendimiento hay una exposición al riesgo concreta: Primero, una gran parte de las posiciones de cobertura se custodia en exchanges centralizados, lo que implica de forma inherente riesgos de custodia de la plataforma, retiros y gestión de riesgos; Segundo, el rendimiento depende en gran medida de las condiciones de las tasas de financiación de los contratos perpetuos. Si el mercado mantiene una tendencia bajista y las tasas de financiación pasan a ser negativas, las posiciones cortas deben seguir pagando costes y la estrategia pierde dinero directamente; Tercero, en condiciones extremas, la base entre el mercado al contado y los derivados puede desajustarse y la cobertura dejar de funcionar. Si, al mismo tiempo, se producen grandes reembolsos concentrados y los activos de garantía no pueden liquidarse de forma gradual a tiempo, se generará presión sobre la paridad; Cuarto, el alto APY de sUSDe no es un rendimiento garantizado ni está protegido contra pérdidas: es solo el resultado de una fase determinada del mercado y no debe tratarse como un producto de ahorro con rendimiento fijo.
La captura de valor del token ENA es también uno de los aspectos más controvertidos del mercado. ENA es un token de gobernanza que se utiliza para la gobernanza del ecosistema y la distribución de incentivos, pero no existe un mecanismo claro que vincule los ingresos del protocolo con los titulares de ENA, como sí ocurre con Sky. Que la expansión de USDe se traduzca de manera estable en demanda de compra de ENA es una cuestión fundamental que debe verificarse de forma continua a largo plazo. Ethena sigue una estrategia de alta innovación, alta sensibilidad y alto riesgo: merece un seguimiento continuo, pero no es adecuada para extrapolar de forma lineal las tendencias del mercado.
Sky (SKY / USDS): stablecoin descentralizada con garantía, un banco nativo de la cadena
Los veteranos conocen bien MakerDAO. Sky es el ecosistema de MakerDAO tras su cambio de marca, y USDS es la stablecoin sucesora de DAI; ambas se pueden intercambiar en una proporción de 1:1. Sky sigue el modelo de las stablecoins con sobrecolateralización: los usuarios depositan garantías como ETH, tokens de bonos del Tesoro y activos RWA en bóvedas, y toman prestado USDS de acuerdo con los parámetros de gestión de riesgos; los prestatarios pagan una comisión de estabilidad. Los usuarios pueden depositar USDS en el módulo de ahorro sUSDS para obtener la tasa de ahorro de Sky. Las comisiones de los préstamos y los rendimientos de la asignación de fondos que recibe el protocolo se utilizan, de acuerdo con las reglas de gobernanza, para recomprar SKY en el mercado secundario y distribuirlo entre quienes participan mediante el staking de SKY. Además, se ha cerrado de forma permanente la emisión de nuevos tokens SKY, por lo que no hay presión de venta derivada de una inflación continua.
A mi juicio, el mecanismo de Sky ofrece el ciclo de valor más claro entre las stablecoins descentralizadas: aumenta la oferta circulante de USDS → crece la demanda de préstamos → aumentan los ingresos del protocolo → se recompra SKY → los rendimientos llegan a quienes hacen staking. No se limita a emitir una stablecoin, sino que construye un sistema integral de crédito en la cadena y cumple la función de un banco descentralizado. Maker ha atravesado varios ciclos alcistas y bajistas y ha superado pruebas en condiciones extremas de mercado; ha desarrollado un conjunto completo de mecanismos de gestión de riesgos de garantías, liquidación y respuesta de emergencia en la gobernanza. Esa es su barrera competitiva más valiosa.
Sus puntos débiles también son evidentes: siempre existe el riesgo de liquidaciones en cascada debido a fuertes fluctuaciones en el precio de las garantías; los contratos inteligentes, los oráculos y los parámetros de las bóvedas son posibles vectores de ataque; y, aunque la gobernanza está descentralizada, los ajustes de los parámetros clave siguen estando dirigidos por el grupo central de gobernanza, lo que implica riesgo de concentración. Además, la base de usuarios de USDS sigue concentrada en el mundo DeFi. Aún queda mucho camino por recorrer para llegar a casos de uso empresariales reales, como los pagos corporativos y las remesas transfronterizas.
Circle responde a la pregunta «¿Cómo se emite un dólar digital conforme a la normativa?». Sky responde a «¿Cómo se generan stablecoins en dólares mediante un sistema de crédito en la cadena, sin depender de la banca tradicional?». Sus propuestas pertenecen a dimensiones completamente distintas.
Plasma (XPL): una cadena de liquidación dedicada a las stablecoins, la autopista de los dólares digitales
Los tres proyectos anteriores son, en esencia, emisores de stablecoins. Plasma es diferente: no emite stablecoins. Se posiciona como una blockchain de capa base diseñada específicamente para los pagos y las liquidaciones con stablecoins.
Hoy en día, usar las principales blockchains públicas para procesar pagos con stablecoins presenta varios problemas inherentes: las comisiones de Gas fluctúan mucho, las redes se congestionan y los usuarios deben tener tokens nativos para pagar las comisiones, lo que supone una barrera demasiado alta para los comercios corrientes y los usuarios particulares. Plasma prioriza las stablecoins en su diseño: transferencias de stablecoins sin comisiones de Gas, bloques de 1 segundo y compatibilidad con EVM. Los usuarios pueden pagar directamente con USDC o USDT, sin necesidad de tener XPL. Sus clientes objetivo son los proveedores de pagos transfronterizos, los comercios físicos que reciben pagos, las plataformas de pago de nóminas y los sistemas de liquidación entre empresas.
Esta propuesta tiene un gran potencial, ya que, cuando el sector de las stablecoins crezca, sin duda habrá necesidad de redes de capa base que optimicen la experiencia de pago. Pero también conlleva un problema estructural potencialmente fatal, que es lo primero que debe plantearse cualquiera que estudie Plasma: si la gran mayoría de los pagos puede realizarse de principio a fin usando únicamente stablecoins, los usuarios no necesitan XPL. Aparte del staking de los validadores y los incentivos del ecosistema, ¿qué demanda constante e indispensable respaldaría a XPL? El tráfico no equivale al valor del token. Aunque el volumen de transferencias de stablecoins sea elevado, si todo el proceso de circulación está desvinculado del token nativo, es difícil que los beneficios del tráfico lleguen a quienes poseen el token. También hay que distinguir claramente la naturaleza de cifras promocionadas por el proyecto, como la presencia en más de 50 países y los 50 millones de comercios colaboradores: ¿se refieren a una red de canales asociados o a transacciones de pago reales e independientes en la cadena? Muchas blockchains de pago de primera generación impulsaron temporalmente el volumen mediante subsidios, pero, al retirarlos, el tráfico se desplomó rápidamente.
Por eso, Plasma es un activo de infraestructura que merece seguimiento. La única métrica fundamental para comprobar si su propuesta puede funcionar es si logra consolidar un flujo de pagos B2B real, independiente y recurrente, y no solo fondos de prueba del propio sector. El modelo de captura de valor de XPL es el más difícil de verificar de todo el sector.
III. Los cuatro grandes catalizadores que determinarán el rumbo del sector de las stablecoins
El auge del sector de las stablecoins no se deberá a la euforia especulativa de un mercado alcista de criptoactivos, sino al ritmo al que las acepta el sistema financiero tradicional. Hay cuatro variables que seguirán transformando el panorama del sector durante los próximos dos años.
Primero, la implementación de un marco regulatorio global para las stablecoins, cuyo eje central es la GENIUS Act de Estados Unidos. La Oficina del Contralor de la Moneda de Estados Unidos (OCC) publicó el 21 de octubre de 2026 las normas de aplicación complementarias de la GENIUS Act, cuya entrada en vigor está prevista para el 18 de enero de 2027. Estas establecen requisitos estrictos para la estructura de reservas, las reglas de reembolso, la gestión de liquidez y los estándares de gestión de riesgos de los emisores de stablecoins con licencia. La claridad regulatoria es un arma de doble filo. Por el lado positivo: los bancos, las grandes empresas y las compañías de pagos tradicionales solo se atreverán a incorporar las stablecoins a sus operaciones formales cuando las normas legales estén claras; los principales actores que cumplen con la normativa obtendrán mayores beneficios de mercado, y Circle será el beneficiario más directo. Por el lado negativo: los costes de cumplimiento aumentarán drásticamente y los pequeños emisores de stablecoins sin licencia irán desapareciendo; además, la regulación impondrá a los emisores obligaciones de congelar direcciones y realizar controles de cumplimiento. Las stablecoins no son canales de fondos anónimos y libres de regulación. La idea de que las stablecoins están descentralizadas y no están sujetas a control seguirá viéndose desmentida por la realidad.
Segundo, los bancos tradicionales empiezan a probar las liquidaciones con stablecoins: estas son un canal complementario al sistema bancario, no un sustituto. La reciente prueba piloto de liquidaciones corporativas con USDC, llevada a cabo por PNC Bank junto con Coinbase, es un acontecimiento emblemático: después de que los clientes empresariales reciben USDC, el sistema puede convertirlo automáticamente en dólares y depositarlo en una cuenta bancaria. Este modelo es muy representativo: las stablecoins no sustituirán a SWIFT, sino que se convertirán en un canal auxiliar de liquidación paralelo, disponible las 24 horas del día, los 7 días de la semana. En el futuro, el flujo de fondos de las empresas será así: cuenta bancaria de la empresa → conversión a stablecoins → liquidación transfronteriza rápida en la cadena → conversión a moneda local por parte del destinatario y depósito en su cuenta bancaria. Los bancos controlan los puntos de entrada y salida del dinero fiduciario, mientras que las stablecoins se encargan de la circulación rápida en la etapa intermedia. La relación entre bancos y emisores de stablecoins será más de cooperación que de competencia. La colaboración entre Circle y ACI Worldwide para integrar USDC en las redes de pago locales de América Latina sigue la misma lógica: incorporar una capa de liquidación con stablecoins a los sistemas de pago tradicionales existentes.
Tercero, la demanda estructural de dólares en el mundo persistirá a largo plazo. La necesidad de los residentes de economías con alta inflación de preservar el valor de sus activos en dólares, las remesas de trabajadores transfronterizos y la falta de servicios financieros en dólares accesibles en los mercados emergentes son necesidades duraderas. Sin embargo, los controles de cambio, los controles de capital y los requisitos de cumplimiento fiscal de los distintos países seguirán limitando el potencial de expansión de las stablecoins. Su adopción no avanzará de forma uniforme en todo el mundo: algunos países las acogerán activamente, mientras que otros impondrán restricciones estrictas.
Cuarto, el ecosistema financiero en la cadena seguirá expandiéndose. DeFi, los RWA, los derivados en la cadena y los pagos automatizados de agentes de IA necesitan stablecoins como medio de valoración y liquidación. Para que se haga realidad la narrativa de agentes de IA que acceden a servicios de forma autónoma y pagan automáticamente la potencia de cálculo y las tarifas de API, hace falta un sistema de stablecoins programable y capaz de liquidar automáticamente. Este es también el punto de encuentro entre las stablecoins y la narrativa de AI Crypto.
IV. Los cinco riesgos estructurales del sector de las stablecoins que más suelen pasarse por alto
Después de hablar de las oportunidades, detengámonos a analizar los riesgos. Muchos se esconden detrás de narrativas atractivas y solo salen a la luz cuando se amplía el horizonte temporal.
Riesgo del ciclo de tipos de interés: la caída de los tipos es el mayor factor negativo para Circle. La fórmula de los ingresos de las reservas es muy sencilla: ingresos de las reservas ≈ tamaño medio de las reservas × rendimiento de los bonos del Tesoro de EE. UU. Aunque el tamaño aumente, si los rendimientos bajan, los beneficios también caerán.
Riesgo de desvinculación según el tipo de stablecoin: aunque todas se llamen stablecoins, sus mecanismos de respaldo de la paridad son completamente diferentes. Las respaldadas por reservas, las sintéticas con cobertura y las sobrecolateralizadas tienen una capacidad de resistencia muy distinta ante retiradas masivas y desvinculaciones de la paridad. No se pueden tratar como si fueran iguales.
Riesgo regulatorio y de control de direcciones: los emisores de stablecoins que cumplen con la normativa deben cooperar con las listas de sanciones y las órdenes judiciales de congelación. Que una dirección de la cadena sea consultable no significa que sea anónima o que esté fuera del alcance del control.
Riesgo de los canales de entrada y salida de fondos: la liquidación en la cadena es solo una etapa intermedia del pago. Si se restringen los canales de entrada y salida de dinero fiduciario o se cierran los proveedores de servicios, la ventaja de los pagos transfronterizos con stablecoins desaparece por completo. El eslabón más débil de toda la cadena determina el límite de la experiencia final.
Riesgo de ruptura de la transmisión de valor: esta es una de las trampas en las que más fácilmente caen los inversores minoristas. Que aumente la capitalización de mercado de las stablecoins ≠ que suba el precio de los tokens. Las stablecoins son infraestructura, y los tokens son solo una parte del ecosistema. Entre ambos hay varios obstáculos, como las reglas de ingresos, los mecanismos de recompra, el desbloqueo de tokens y la inflación.
V. Crea tu propio sistema de indicadores de seguimiento y deja de especular basándote solo en la capitalización de mercado y la narrativa
Para seguir el sector de las stablecoins, no te fijes únicamente en la capitalización total de mercado ni en el volumen de transferencias en la cadena. Aquí tienes un marco de seguimiento a largo plazo: Indicadores principales: oferta circulante de stablecoins, proporción entre el volumen real de pagos y el volumen total de transferencias, ingresos netos del protocolo, historial de reembolsos y rendimiento de los activos de reserva; indicadores secundarios de verificación: número de comercios y clientes empresariales B2B, volumen de pagos recurrentes de los comercios, estructura de las garantías, historial de ejecución de recompras de tokens y calendario de desbloqueo de tokens; en el caso de la infraestructura de pagos, presta especial atención también a la tasa de éxito de los pagos, el coste total de todo el proceso y el tiempo medio de finalización.
El indicador más importante es la proporción de pagos reales. En esencia, nos ayuda a distinguir entre dos cosas: si los fondos circulan una y otra vez dentro del mundo cripto o si realmente llegan al comercio real y a las operaciones empresariales.
VI. Prioridad de investigación de los cuatro proyectos
La siguiente clasificación es subjetiva y se basa en el modelo de negocio a largo plazo, la posición en la cadena de valor, la madurez del producto y la vía de captura de valor. No es en absoluto una predicción de subidas de precios a corto plazo:
Circle (CRCL / USDC)|Prioridad de investigación: 9,5/10. Dólar digital conforme a la normativa, colaboración con bancos y red de pagos: su lógica comercial en el mundo real es la más sólida. Conviene seguir de cerca la oferta de USDC, los rendimientos de las reservas, los costes de distribución y los ingresos por servicios de pago.
Sky (SKY / USDS)|Atención especial: 9,2/10. El dólar descentralizado y el sistema de crédito en la cadena tienen valor a largo plazo. Conviene seguir el crecimiento de USDS, la demanda de préstamos, los ingresos netos del protocolo y la ejecución de las recompras de SKY.
Plasma (XPL)|Seguimiento del crecimiento: 9,0/10. Red de pagos dedicada a las stablecoins, con un gran potencial como infraestructura. Los aspectos clave que deben verificarse son el tráfico real de pagos, la tasa de adopción entre los comercios y si puede funcionar el modelo de captura de valor de XPL.
Ethena (ENA / USDe)|Seguimiento de alto riesgo: 8,8/10. Su estrategia de rendimiento en dólares sintéticos es muy innovadora, pero la estructura de cobertura, las contrapartes y el riesgo de las tasas de financiación son más complejos. Conviene observar la estructura de garantías de USDe, la presión de reembolsos y la oferta y demanda de ENA.
Conclusión: el objetivo final de las stablecoins no es sustituir a los bancos, sino añadir una nueva capa de liquidación digital
Muchas narrativas grandilocuentes afirman que las stablecoins acabarán con SWIFT y sustituirán a los bancos. Personalmente, no comparto esa opinión. Los servicios de depósito, la gestión de riesgos crediticios y las redes de compensación locales de los bancos tienen un valor irremplazable. La verdadera función de las stablecoins es añadir una capa de liquidación en dólares digitales programables sobre el sistema financiero global existente.
El panorama futuro podría ser más o menos así: los bancos, los proveedores de servicios de pago, las empresas y los usuarios corrientes serían los puntos de origen y destino de los fondos; emisores regulados como Circle, protocolos descentralizados como Sky y productos de rendimiento sintético como Ethena ofrecerían dólares digitales para distintos perfiles de riesgo; Plasma, Arc y las distintas blockchains públicas actuarían como redes de liquidación rápidas de capa base; y, sobre ellas, funcionarían diversas aplicaciones, como las remesas transfronterizas, las liquidaciones empresariales, DeFi y los pagos automatizados con IA.
Los cuatro proyectos ocupan cada uno un lugar irremplazable en este panorama: Circle se encarga de la emisión conforme a la normativa; Sky construye crédito descentralizado; Ethena ofrece dólares con rendimiento nativo de la cadena; y Plasma facilita la circulación rápida de fondos. No son simples competidores, sino más bien módulos diferentes de un mismo gran ecosistema.
El sector de las stablecoins es uno de los pocos del mundo cripto que reúne al mismo tiempo la demanda de las instituciones financieras tradicionales, flujos de caja reales, una vía regulatoria clara y casos de uso que se implementan de forma continua. No tiene el potencial explosivo de las memecoins ni las fantasías románticas de las historias sobre IA, pero es una de las vías más sólidas y seguras para que Web3 llegue a las finanzas convencionales.
El verdadero momento de auge de este sector no llegará el día en que la capitalización de mercado de las stablecoins alcance un nuevo máximo histórico. Llegará cuando cada vez más empresas conviertan las stablecoins de «proyectos piloto a corto plazo» en herramientas financieras habituales; cuando los comercios repitan sus pagos de forma constante, en lugar de limitarse a hacer pruebas puntuales; y cuando los ingresos por servicios de los proyectos crezcan de forma estable y existan mecanismos claros para transmitir los rendimientos a los accionistas o a los titulares de tokens.
Hasta que llegue ese momento, lo que debemos hacer es distinguir entre el «volumen de transacciones que circula en vacío en la cadena» y la «demanda arraigada en la economía real», así como entre el «crecimiento de las propias stablecoins» y la «lógica de captura de valor de los tokens». Conviene seguir el sector poco a poco, sin dejarse arrastrar por el entusiasmo a corto plazo. Este artículo es un análisis del sector y no constituye asesoramiento de inversión. Los contratos perpetuos son derivados de alto riesgo; los datos de las plataformas y los mecanismos de los tokens pueden cambiar. Antes de invertir, hay que comprobar los últimos anuncios oficiales y los datos de la cadena.
Aviso: lo anterior es únicamente una interpretación personal del sector y no constituye asesoramiento de inversión.
Si también te interesa el trading, deja un comentario o únete a la sala de chat para conversar, aprender y crecer juntos.
