
Aviso: Este artículo forma parte de una colaboración con el Programa de Creadores de Contenido de BiyaPay. Todas las opiniones son mías y esto no constituye asesoramiento financiero.
Una tarjeta virtual solo es útil si sabes cuánto cuesta antes de solicitarla y qué puede bloquearla después de empezar a gastar. En mi opinión, ese orden importa más que enumerar todos los comercios en los que se puede pagar con la tarjeta. Por eso hoy quiero compartir una lista práctica para la Speed Card de BiyaPay, basada únicamente en la información publicada por el Centro de ayuda oficial de BiyaPay: comisiones, límites de recarga, cómo solicitarla y recargarla, cómo retirar los fondos y las reglas para bloquearla que es fácil pasar por alto.
Esto no es una recomendación para solicitar una tarjeta. Es un plan para revisar primero las cifras.
Qué es Speed Card, en pocas palabras
Según el Centro de ayuda, BiyaPay Speed Card es una tarjeta de pago virtual para pagos internacionales. Se puede vincular con plataformas de pago populares como Alipay y WeChat Pay, está disponible en más de 190 países y regiones (con uso restringido en China continental) y admite más de 40 monedas locales. El Centro de ayuda enumera usos que van desde los gastos cotidianos y las suscripciones en línea hasta los pagos de juegos y las herramientas profesionales.
Mi conclusión de esa página es sencilla: considérala una tarjeta para gastos con una estructura de comisiones definida, no un complemento gratuito. El resto de este artículo se centra en esa estructura de comisiones y en las normas de uso correspondientes.
Conoce todas las comisiones antes de solicitarla
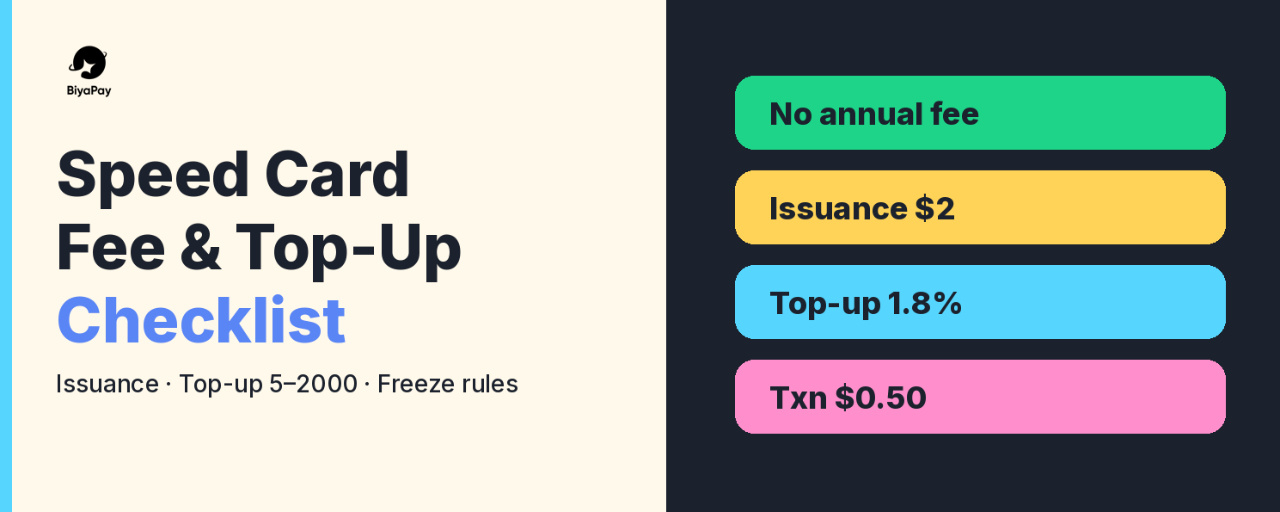
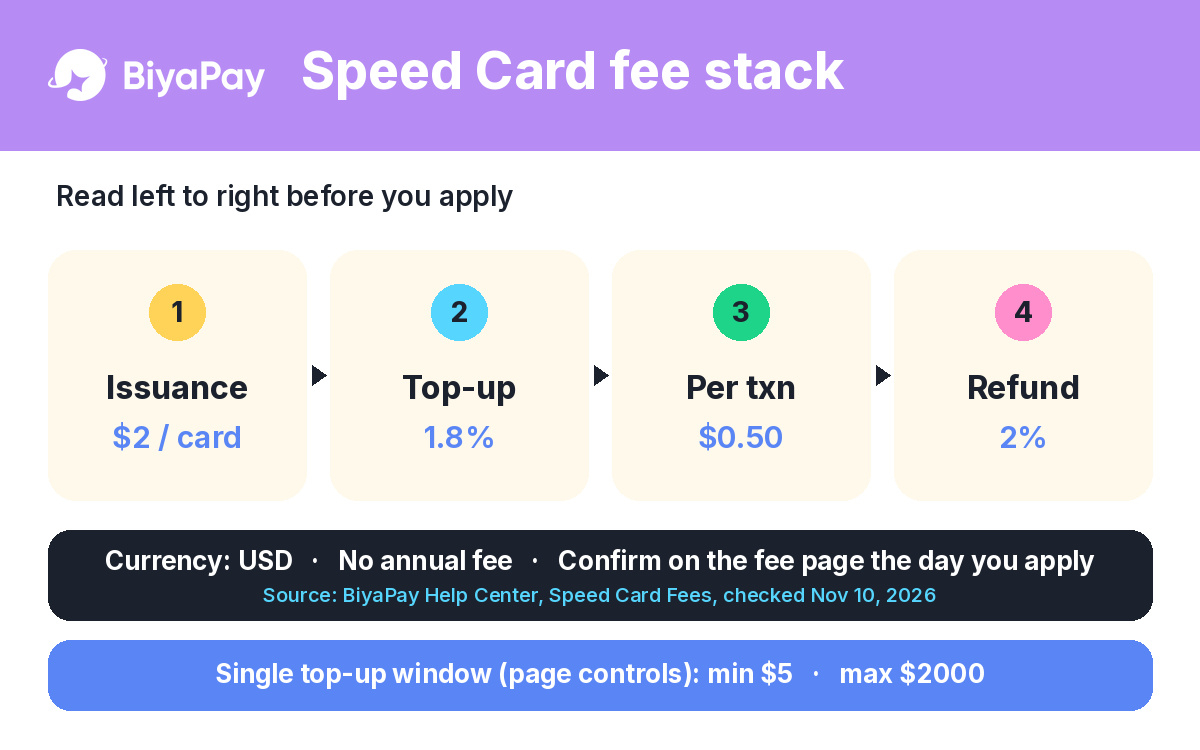
El Centro de ayuda indica que Speed Card es una tarjeta para gastos sin cuota anual. La estructura de comisiones que presenta es la siguiente:
Moneda: USD.
Comisión por recarga: 1,8 %.
Comisión de emisión de la tarjeta: 2 USD por transacción.
Comisión por reembolso: 2 %.
Comisión por transacción: 0,5 USD por transacción.
En mi opinión, lo más útil es leer esta lista separando los costes únicos de los recurrentes. La emisión es un cargo único de 2 USD al abrir la tarjeta. La comisión del 1,8 % por recarga se aplica cada vez que transfieres saldo a la tarjeta. La comisión de 0,5 USD por transacción y la comisión del 2 % por reembolso se aplican a los gastos. Ninguna de estas cifras sustituye la consulta de la página de comisiones el día que presentes la solicitud, porque las tarifas publicadas pueden actualizarse.
Comprueba el límite de recarga el día que añadas fondos
Tanto la guía para abrir la tarjeta como la guía para añadir saldo repiten el mismo límite y ambas indican que prevalece el importe que aparece en la página de recarga:
Importe mínimo por recarga: 5 USD.
Importe máximo por recarga: 2000 USD.
El Centro de ayuda también advierte que no se pueden completar las recargas que estén fuera de ese límite. Mi plan es decidir cuánto recargar solo después de abrir la página de recarga, para ver el límite vigente y no basarme en una cifra que recuerde de un artículo antiguo.
Cómo abrir la tarjeta en la aplicación y en la web
En la aplicación, los pasos indicados por el Centro de ayuda son:
Activos, luego Speed Card, Solicitar ahora y, después, Confirmar en la página de solicitud.
Selecciona la sección de tarjeta que necesitas y pulsa Siguiente.
Lee atentamente los avisos que aparecen debajo de la sección de la tarjeta.
Rellena el nombre y las observaciones según se te indique y pulsa Siguiente.
Introduce el importe de la recarga, selecciona la moneda de pago y pulsa Confirmar. Después se emitirá la tarjeta.
En la web, los pasos son similares: Speed Card en la parte superior de la página, Solicitar ahora, Confirmar, seleccionar la sección de tarjeta, Abrir tarjeta, rellenar el nombre y las observaciones y, después, introducir el importe de la recarga y confirmar.
El detalle que no me saltaría es el aviso que aparece debajo de la sección de la tarjeta. El Centro de ayuda dice específicamente que se lean atentamente esos avisos al solicitarla. Ahí se muestran las condiciones específicas de la tarjeta, así que leerlas antes de confirmar forma parte de la lista de verificación; no es algo opcional.
Añade saldo más adelante de la misma forma que lo hiciste al abrirla
Una vez creada la tarjeta, para añadir saldo en la aplicación: Activos, Speed Card, Añadir saldo, introduce el importe, selecciona la moneda de pago y confirma. En la web: abre la tarjeta, Añadir saldo, introduce el importe, selecciona la moneda y confirma. Se aplica el mismo límite de 5 a 2000 USD por recarga, sujeto a lo que indique la página.
Mi regla general: añade saldo para gastos a corto plazo, no dejes un saldo elevado sin usar, porque si más adelante cancelas la tarjeta, primero tendrás que retirar el saldo no utilizado.
Retira el saldo antes de cancelar
Puedes transferir los fondos de Speed Card de vuelta a la cuenta de financiación de BiyaPay. En la aplicación: Activos, Speed Card, Retirar, introduce el importe, selecciona la moneda de destino y confirma. En la web: abre la tarjeta, Retirar, introduce el importe, selecciona la moneda de destino y confirma.
La cancelación es permanente. El Centro de ayuda indica que, una vez cancelada, la tarjeta no se puede reactivar y que debes retirar el saldo antes de cancelarla. Por eso, en mi lista de verificación, retirar aparece antes que cancelar. Cancelar sin retirar primero es el tipo de error que resulta molesto y costoso sin ningún motivo.
Lee las reglas de bloqueo y riesgo antes de hacer el primer pago
El Centro de ayuda describe dos tipos de bloqueo:
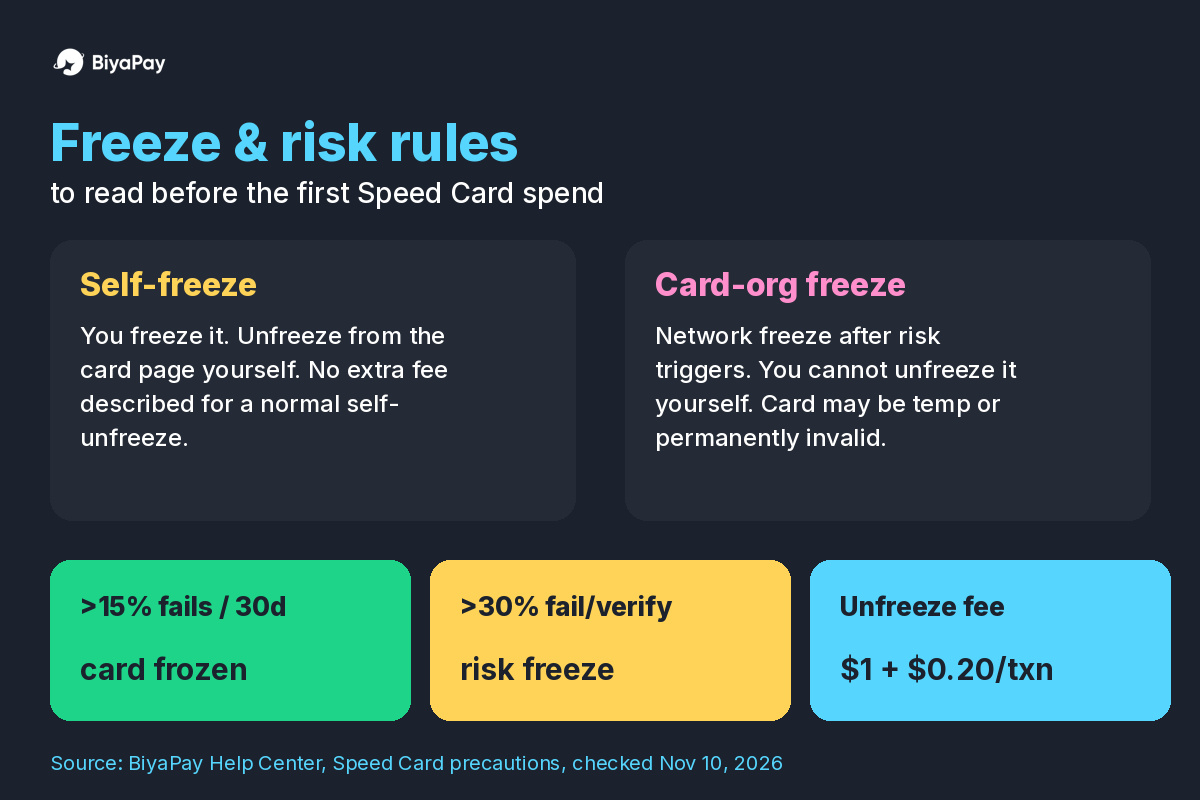
Bloqueo voluntario: tú mismo bloqueas la tarjeta por seguridad o para desactivarla temporalmente. Puedes desbloquearla desde la página de la tarjeta; no se menciona ningún cargo adicional por un desbloqueo voluntario normal.
Bloqueo por parte de la organización de la tarjeta: la red de tarjetas la bloquea cuando se incumplen las normas de uso o se activan los controles de riesgo. En ese caso, no puedes desbloquearla por tu cuenta y la tarjeta puede quedar temporal o permanentemente invalidada. Entre los motivos indicados figuran los intentos fallidos de transacción de alta frecuencia, los reembolsos malintencionados y los usos ilegales.
La página de precauciones va más allá. Entre las conductas prohibidas figuran los reembolsos malintencionados, las disputas de cargos, aprovecharse de las lagunas del sistema y verificar sin realizar ninguna compra. Esto puede provocar el bloqueo de la tarjeta, la deducción del saldo y una posible suspensión de la cuenta. Los usos ilegales, como el blanqueo de capitales, la pornografía o las apuestas, están prohibidos y pueden dar lugar a la cancelación de la tarjeta y a responsabilidades legales.
Las cifras de control de riesgos que me llaman la atención:
Si el porcentaje de transacciones fallidas supera el 15 % en un plazo de 30 días, se bloqueará la tarjeta.
Si el porcentaje de transacciones fallidas o de verificaciones supera el 30 %, se activarán los controles de riesgo y se bloqueará la tarjeta.
Cada desbloqueo en esas condiciones de control de riesgos requiere el pago de una tarifa de gestión de 1 USD, más una penalización de 0,2 USD por transacción.
Notas de uso de la misma página:
Los errores consecutivos al introducir el CVV o la fecha de vencimiento pueden provocar el fallo de una transacción y activar un bloqueo, así que comprueba los datos de la tarjeta antes de enviarlos.
Después de suscribirte a un servicio recurrente, mantén saldo suficiente para la siguiente renovación, de modo que un pago fallido no aumente el porcentaje de fallos.
Un alto porcentaje de pagos fallidos, las operaciones malintencionadas o las verificaciones frecuentes pueden dar lugar a restricciones en la cuenta.
Mi plan personal es evitar las autorizaciones fallidas, en lugar de repetirlas una y otra vez. Si un comercio rechaza el pago una vez, paro y compruebo el saldo, el CVV y la fecha de vencimiento antes de volver a intentarlo.
Una lista breve de comprobación que seguiría
Revisa todas las comisiones: sin cuota anual, 2 USD de emisión, 1,8 % por recarga, 0,5 USD por transacción y 2 % por reembolso.
Confirma en la página el límite vigente para recargas, que actualmente se describe como de 5 a 2000 USD por recarga.
Revisa los avisos de la sección de la tarjeta durante la solicitud y, después, ábrela con una primera recarga que realmente tengas previsto gastar.
Es preferible añadir saldo para usarlo a corto plazo en vez de dejar una cantidad elevada en la tarjeta.
Mantén bajo el porcentaje de fallos: comprueba el CVV y la fecha de vencimiento, asegúrate de tener saldo para las renovaciones y no envíes autorizaciones repetidamente.
Si necesitas dejar de usar la tarjeta, primero retira los fondos a la cuenta de financiación y después cancélala, sabiendo que la cancelación es irreversible.
Conoce la diferencia entre un bloqueo voluntario que puedes revertir y uno impuesto por la organización de la tarjeta que no puedes revertir.
Nada de esto es emocionante, y ese es precisamente el punto. En mi opinión, una tarjeta virtual funciona mejor cuando entiendes las comisiones y las normas de bloqueo antes del primer pago, no después de que algo salga mal.
Fuente: Centro de ayuda de BiyaPay, sección Biya EasyCard / Speed Card, consultada el 10 de noviembre de 2026. Las comisiones, los límites y las normas pueden cambiar, así que confirma siempre la información en la aplicación o en el Centro de ayuda oficial antes de solicitar la tarjeta o añadir saldo.