#欧盟邀业界制定代币化证券标准 🚨 ¡Tres grandes instituciones de la UE unen fuerzas para impulsar los valores tokenizados! El sector RWA alcanza un avance importante y las finanzas tradicionales aceleran su entrada en la cadena de bloques.
¡La UE da un nuevo paso en el ámbito de la tokenización de activos!
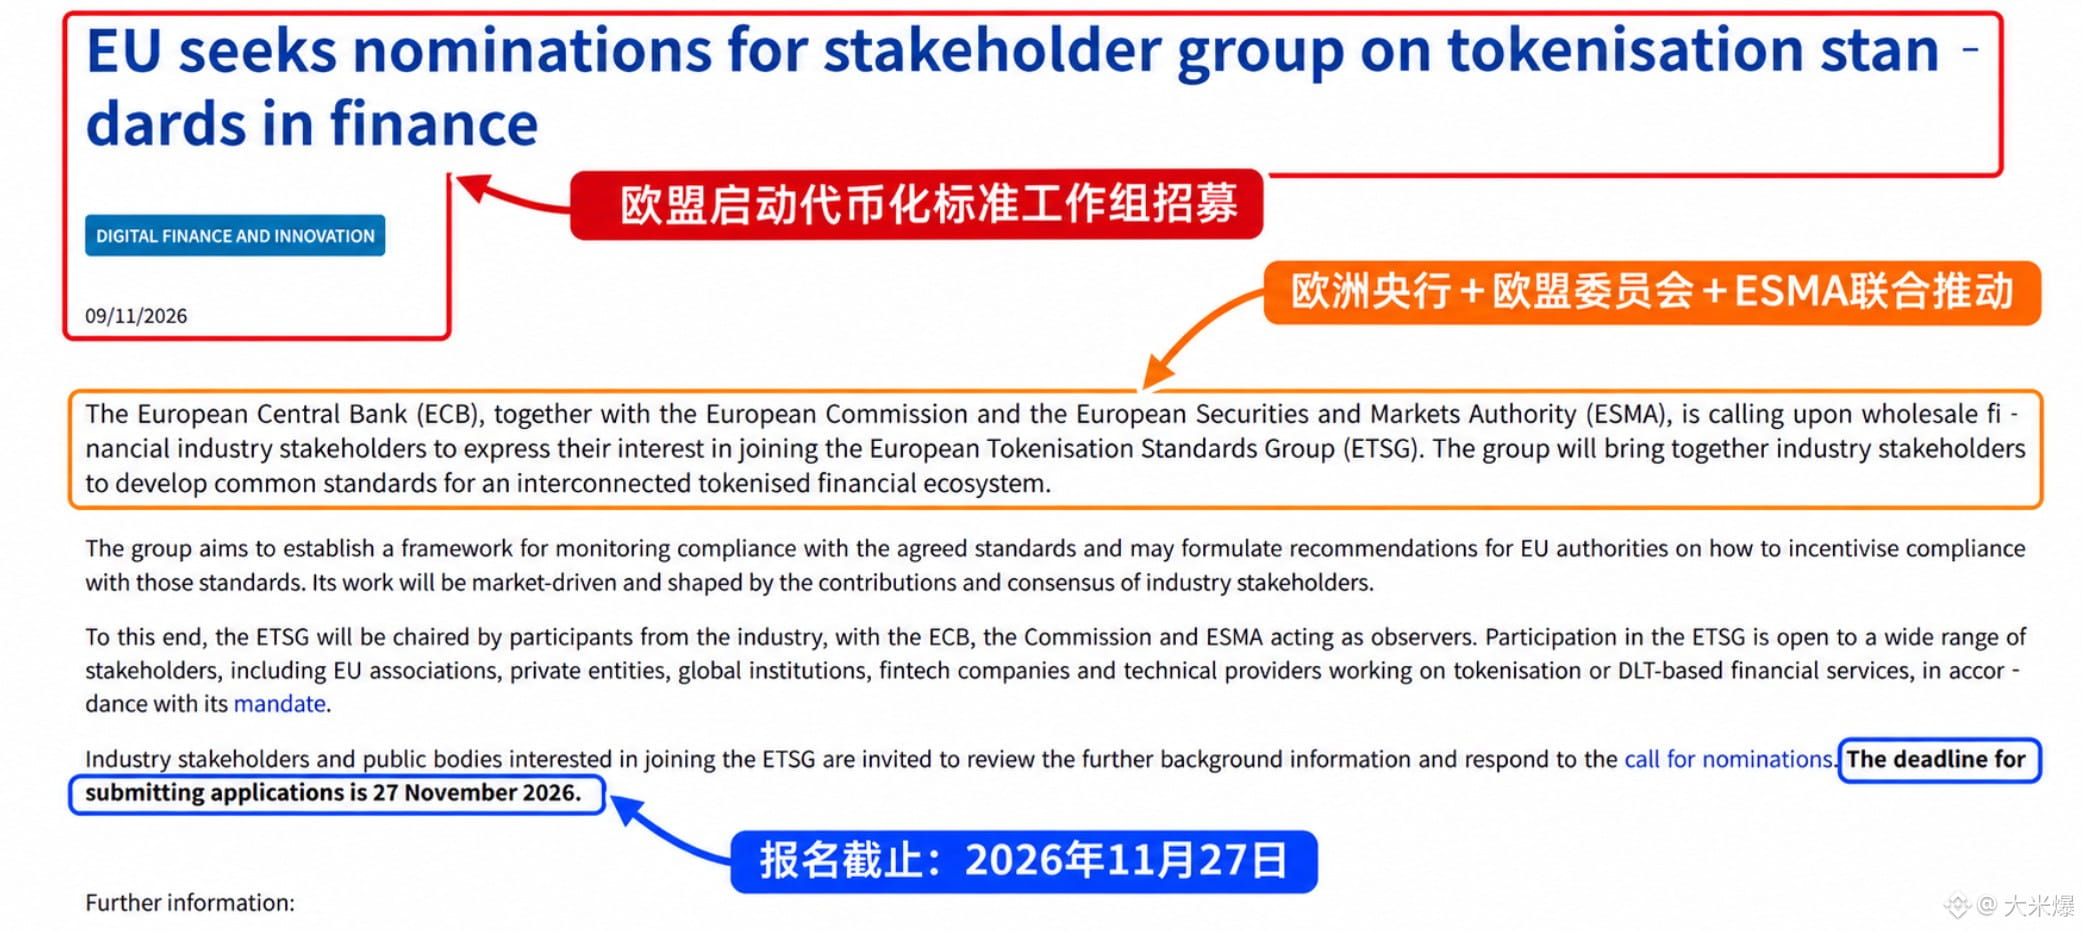
El 9 de noviembre, el Banco Central Europeo, la Comisión Europea y la Autoridad Europea de Valores y Mercados anunciaron conjuntamente que invitarán a instituciones financieras y empresas tecnológicas a participar en la creación del Grupo de Trabajo Europeo sobre Normas de Tokenización (ETSG).
Está previsto que el grupo de trabajo comience en enero de 2027 y que publique sus primeras normas armonizadas a principios de 2028.
El objetivo principal de esta iniciativa es facilitar la tenencia, el procesamiento posnegociación y la liquidación de valores tokenizados en distintas cadenas de bloques y plataformas de registros distribuidos, así como su conexión con las infraestructuras financieras existentes.
En mi opinión, la señal más importante de este anuncio es que la tokenización de activos está pasando gradualmente de ser un experimento tecnológico de instituciones individuales a convertirse en un desarrollo de infraestructuras financieras entre instituciones y plataformas.
Uno de los grandes problemas del mercado RWA hasta ahora ha sido que cada plataforma funciona de forma independiente, lo que dificulta la transferencia de activos entre sistemas y deja sin unificar las normas de liquidación y las interfaces tecnológicas.
Si en el futuro se establecen normas comunes, la tokenización de activos financieros tradicionales, como acciones, bonos y fondos, podría expandirse aún más.
Pero tampoco hay que interpretar esta iniciativa como una apertura total de la UE a las criptomonedas.
El grupo de trabajo aún está en la fase de convocatoria de participantes, las normas pertinentes todavía no se han publicado oficialmente y esto no significa que todas las cadenas públicas o proyectos RWA vayan a obtener el reconocimiento de los reguladores.
A mi juicio, la clave del desarrollo a largo plazo de RWA ya no consiste únicamente en emitir activos como tokens, sino en quién puede resolver los problemas de cumplimiento normativo e interoperabilidad, y facilitar la participación de instituciones financieras reales.
Para activos relacionados con RWA como LINK y ONDO, este es un avance regulatorio del sector que merece atención. Sin embargo, habrá que observar cómo se implementa para saber si se traduce en ingresos de proyectos reales y en demanda de tokens.
Frente a la especulación de precios a corto plazo, me interesan más las aplicaciones capaces de conectar las finanzas tradicionales con las infraestructuras de cadena de bloques.
En la próxima etapa de RWA, la competencia quizá no se centre solo en el volumen de activos, sino también en quién logra convertirse en una infraestructura fundamental reconocida por los mercados financieros.
¡La UE da un nuevo paso en el ámbito de la tokenización de activos!
El 9 de noviembre, el Banco Central Europeo, la Comisión Europea y la Autoridad Europea de Valores y Mercados anunciaron conjuntamente que invitarán a instituciones financieras y empresas tecnológicas a participar en la creación del Grupo de Trabajo Europeo sobre Normas de Tokenización (ETSG).
Está previsto que el grupo de trabajo comience en enero de 2027 y que publique sus primeras normas armonizadas a principios de 2028.
El objetivo principal de esta iniciativa es facilitar la tenencia, el procesamiento posnegociación y la liquidación de valores tokenizados en distintas cadenas de bloques y plataformas de registros distribuidos, así como su conexión con las infraestructuras financieras existentes.
En mi opinión, la señal más importante de este anuncio es que la tokenización de activos está pasando gradualmente de ser un experimento tecnológico de instituciones individuales a convertirse en un desarrollo de infraestructuras financieras entre instituciones y plataformas.
Uno de los grandes problemas del mercado RWA hasta ahora ha sido que cada plataforma funciona de forma independiente, lo que dificulta la transferencia de activos entre sistemas y deja sin unificar las normas de liquidación y las interfaces tecnológicas.
Si en el futuro se establecen normas comunes, la tokenización de activos financieros tradicionales, como acciones, bonos y fondos, podría expandirse aún más.
Pero tampoco hay que interpretar esta iniciativa como una apertura total de la UE a las criptomonedas.
El grupo de trabajo aún está en la fase de convocatoria de participantes, las normas pertinentes todavía no se han publicado oficialmente y esto no significa que todas las cadenas públicas o proyectos RWA vayan a obtener el reconocimiento de los reguladores.
A mi juicio, la clave del desarrollo a largo plazo de RWA ya no consiste únicamente en emitir activos como tokens, sino en quién puede resolver los problemas de cumplimiento normativo e interoperabilidad, y facilitar la participación de instituciones financieras reales.
Para activos relacionados con RWA como LINK y ONDO, este es un avance regulatorio del sector que merece atención. Sin embargo, habrá que observar cómo se implementa para saber si se traduce en ingresos de proyectos reales y en demanda de tokens.
Frente a la especulación de precios a corto plazo, me interesan más las aplicaciones capaces de conectar las finanzas tradicionales con las infraestructuras de cadena de bloques.
En la próxima etapa de RWA, la competencia quizá no se centre solo en el volumen de activos, sino también en quién logra convertirse en una infraestructura fundamental reconocida por los mercados financieros.