
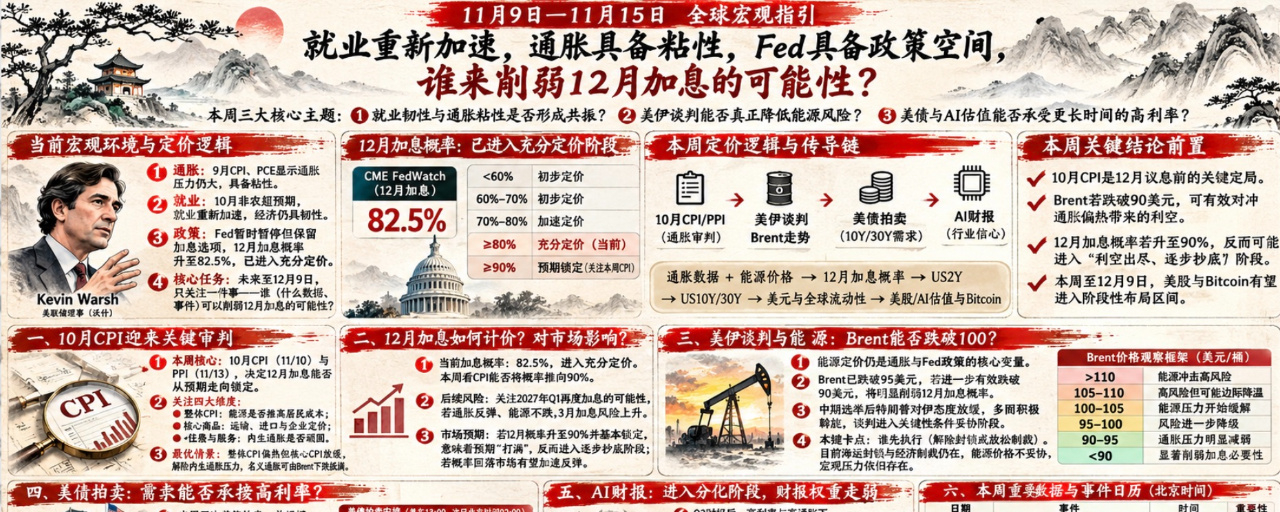
Panorama macroeconómico global del 9 al 15 de noviembre: el empleo vuelve a acelerarse, la inflación persiste y la Fed tiene margen para actuar. ¿Qué podría reducir la probabilidad de una subida de tipos en diciembre?
Los tres temas centrales de esta semana:
a, ¿la resiliencia del empleo y la persistencia de la inflación están convergiendo?
b, ¿pueden las negociaciones entre Estados Unidos e Irán reducir realmente los riesgos energéticos?
c, ¿pueden los bonos del Tesoro de EE. UU. y las valoraciones de la IA soportar unos tipos de interés elevados durante más tiempo?
Lógica de precios de esta semana: hasta ahora, ¿en qué entorno se encuentra el mercado macroeconómico?
Los datos del IPC y del PCE de septiembre ya nos indicaron que las presiones inflacionarias del pasado fueron muy fuertes. Al mismo tiempo, los datos de empleo de octubre, que mostraron un mercado sobrecalentado, nos indican que el mercado laboral está acelerándose de nuevo. La combinación de ambos factores da a la Fed más motivos y posibilidades para subir los tipos de interés.
La probabilidad de una subida de tipos en diciembre ha aumentado al 80 % y ya se encuentra en una fase de plena valoración. Es decir, las fluctuaciones actuales de los mercados financieros ya contemplan como muy probable una subida en diciembre, lo que significa que las subidas de tipos están presionando a los activos de riesgo. #CPI前瞻,12月利率走向迎关键考验
Desde esta semana hasta la reunión de política monetaria del 9 de diciembre, solo tenemos que prestar atención a una cosa: ¿qué dato o acontecimiento podría reducir la probabilidad de una subida de tipos en diciembre?
Esta semana se publicarán el IPC de octubre y el IPP de octubre; el 25 de noviembre se publicará el PCE de octubre. Estos son los pocos datos que el mercado podrá conocer antes de la reunión de diciembre. La inflación será especialmente importante. Aunque la Fed presta más atención al PCE, el IPC también ofrece indicios anticipados sobre la inflación, por lo que el IPC de octubre de esta semana podría ser decisivo antes de la reunión.
Por supuesto, el IPC y el PCE reflejan la inflación pasada, mientras que el precio del Brent representa las expectativas de inflación futura. Además de seguir los datos, si se llega a un acuerdo entre EE. UU. e Irán y el Brent cae por debajo de los 90 dólares, se podrían contrarrestar eficazmente los efectos negativos de unos malos datos de inflación de octubre.
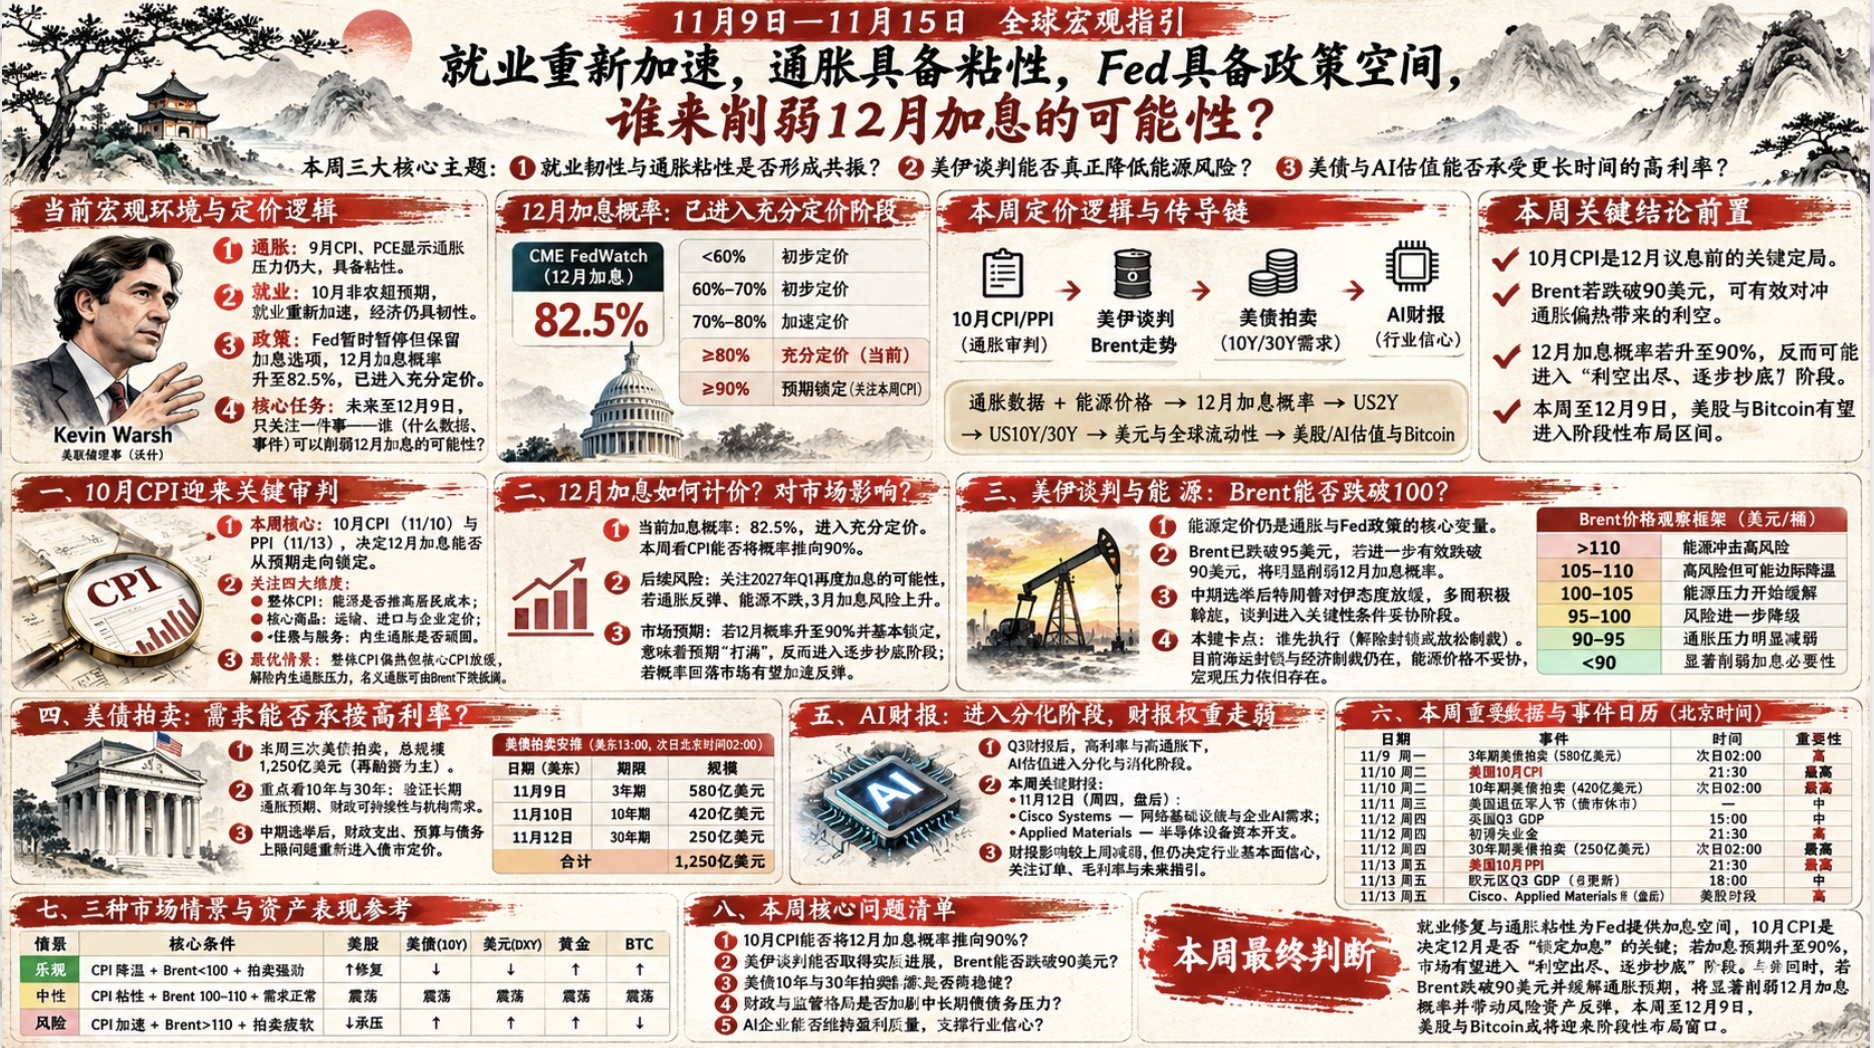
Primer eje principal: el IPC de octubre llega a una prueba decisiva. ¿Pasará la subida de tipos de diciembre de ser una expectativa a darse por asegurada?
1. Según CME, la probabilidad actual de una subida de tipos en diciembre es del 82,5 %, dentro del rango de plena valoración. Esta semana veremos si los datos de inflación la empujan al 90 %; alcanzar ese nivel significa que la expectativa está prácticamente asegurada, aunque no implica que la subida de tipos sea absolutamente segura.
2. Esta semana hay que analizar en conjunto los datos de inflación. El IPC permitirá ver si la energía está elevando el costo de vida general de los hogares. En los bienes subyacentes, hay que observar si se están trasladando las presiones de los costos de transporte e importación y de los precios fijados por las empresas. En la vivienda y los servicios subyacentes, hay que ver si la inflación interna sigue siendo persistente. La variación mensual mostrará si el impulso más reciente de la inflación se está acelerando, en lugar de deberse únicamente a efectos de base.
3. Según las expectativas actuales para el IPC, el mejor resultado sería un descenso generalizado de los datos y una moderación de las presiones inflacionarias. Sin embargo, a juzgar por la evolución de los precios del petróleo durante los últimos 19 meses, esa posibilidad es muy baja. Por eso, una evaluación más realista es que el IPC general siga mostrando una inflación persistente y elevada, pero que el IPC subyacente se modere. Si se alivian las presiones de la inflación interna, la caída del precio del Brent puede compensar las presiones de la inflación general.
Segundo eje principal: ¿cómo se valorará la subida de tipos de diciembre y qué impacto tendrá en el mercado?
1. Actualmente, CME calcula en un 82,5 % la probabilidad de una subida de tipos en diciembre, lo que ya supone una valoración plena. En cuanto a las probabilidades, por encima del 60 % comienza la valoración inicial; por encima del 70 %, se acelera; el 80 % indica una valoración plena, y el 90 % deja la expectativa prácticamente asegurada. El tema central de esta semana es si el IPC hará que la probabilidad de una subida en diciembre quede prácticamente asegurada.
2. También hay que prestar atención al riesgo de otra subida de tipos en el primer trimestre de 2027. Si la probabilidad de una subida en diciembre llega al máximo y la inflación repunta con más fuerza, mientras los precios de la energía no bajan, podría aumentar la probabilidad de otra subida. Si las expectativas de subidas consecutivas de tipos siguen siendo débiles, será más probable que haya otra subida en marzo del próximo año.
3. Lógica de valoración del mercado: esta semana la probabilidad de una subida de tipos en diciembre entra en la fase de plena valoración, en torno al 80 %, y los movimientos de los mercados financieros ya reflejan esa expectativa. Por eso, si el IPC de esta semana eleva la probabilidad al 90 % y la deja prácticamente asegurada, habrá que empezar a comprar en la caída. En términos de expectativas, una vez que el mercado las dé por aseguradas y las haya incorporado plenamente a los precios, la confirmación de la subida podría provocar un rebote. Si disminuye la probabilidad de una subida en diciembre, el mercado rebotará con mayor rapidez.
Tercer eje principal: las negociaciones entre EE. UU. e Irán entran en una fase de negociación sustantiva sobre las condiciones. ¿Podrá el Brent caer realmente por debajo de los 100 dólares?
1. La valoración de la energía sigue siendo un factor central para las expectativas de inflación actuales, y detrás de estas se encuentra la lógica de valoración de la política de la Fed. Por eso, los precios de la energía siguen siendo un tema de primer orden.
2. El Brent ha caído por debajo de los 95 dólares y las presiones inflacionarias futuras se están moderando. Si cae de forma sostenida por debajo de los 90 dólares, habrá que prestar atención a cómo disminuye la probabilidad de una subida de tipos en diciembre.
3. Después de las elecciones de mitad de mandato, los republicanos perdieron terreno y Trump moderó claramente su postura hacia Irán. Varios países mediadores han empezado a visitar Teherán y a impulsar activamente la mediación. La situación entre EE. UU. e Irán ha entrado en una fase decisiva de negociación y compromiso sobre las condiciones. Si se llega a un acuerdo, ambas partes podrían retomar las conversaciones de paz.
4. El punto clave ahora es quién dará el primer paso para romper el bloqueo y promover las negociaciones. Al mismo tiempo, aunque Trump ha reducido la posibilidad de atacar a Irán, esa opción sigue vigente. El bloqueo marítimo y económico contra Irán continúa. Si no hay concesiones en los precios de la energía, las presiones macroeconómicas persistirán.
Cuarto eje principal: tema complementario, las subastas de bonos del Tesoro de EE. UU.
1. Esta semana habrá tres subastas de bonos del Tesoro de EE. UU.: el 9, el 10 y el 12 de noviembre. Se subastarán bonos a 3, 10 y 30 años, respectivamente, por 58.000, 42.000 y 25.000 millones.
2. ¿Por qué debemos prestar atención a las subastas de bonos del Tesoro de EE. UU. de esta semana? Porque durante las últimas semanas hemos estado observando si los altos rendimientos atraerán más capital hacia los bonos del Tesoro estadounidense o si los inversores exigirán rendimientos aún mayores debido al déficit fiscal, la prima por plazo y los riesgos de inflación.
3. Las subastas de bonos del Tesoro a 10 y 30 años de esta semana permitirán ver directamente cómo responde la demanda. Los bonos a 30 años son especialmente sensibles a las expectativas de inflación a largo plazo, la sostenibilidad fiscal y la demanda de duración de los fondos de pensiones y las aseguradoras.
4. Después de las elecciones de mitad de mandato, las restricciones fiscales y el bloqueo político vuelven a incorporarse a la valoración del mercado de bonos. El gasto público, el presupuesto del Gobierno, el techo de deuda y la regulación de la IA tendrán cierto impacto en este mercado.
Quinto eje principal: los resultados financieros de la IA entran definitivamente en una fase de divergencia, pasando del crecimiento de la demanda a la rentabilidad y la calidad del flujo de caja. ¡Disminuye el impacto de los resultados!
1. A estas alturas de la temporada de resultados del tercer trimestre, muchos ya tienen claro cómo se está valorando este trimestre. En particular, bajo la presión macroeconómica, los tipos de interés elevados, el fuerte impacto de la energía y las altas expectativas de inflación amplifican los factores negativos y profundizan los ajustes de valoración.
2. En adelante habrá pocos resultados importantes. Esta semana destacan Cisco Systems y Applied Materials: en la primera, se observarán la infraestructura de redes y la demanda empresarial de IA; en la segunda, el gasto de capital en equipos para semiconductores.
3. Esta semana, los resultados relacionados con la IA entran en una fase de valoración débil y su peso en el mercado disminuye. La lógica de valoración se inclina más hacia los factores macroeconómicos; aun así, los resultados, sean buenos o malos, siguen determinando la confianza en los fundamentos del sector.
Resumen de la semana:
Esta semana, la temporada de resultados de las acciones estadounidenses entra en una fase débil. La atención se centra en la probabilidad de una subida de tipos en diciembre, que ya está ampliamente descontada, en torno al 80 %. Si sube aún más y queda prácticamente asegurada con una probabilidad del 90 %, el mercado podrá empezar a aliviar gradualmente la presión y llegará el momento de comprar en la caída.
Una vez que las expectativas de una subida de tipos en diciembre estén plenamente descontadas, el mercado la habrá incorporado por completo a los precios. Si después los precios de la energía caen por debajo de los 90 dólares, se reducirá gradualmente la probabilidad de una subida en diciembre: cuanto más disminuya, más rápido será el rebote. Sobre todo, si la energía cae por debajo de los 90 dólares cuando ya se haya celebrado la reunión de diciembre, el rebote será más fuerte.
Desde una perspectiva macroeconómica, desde esta semana hasta el 9 de diciembre se abrirá una buena ventana para comprar en la caída, tanto en las acciones estadounidenses como en #Bitcoin.