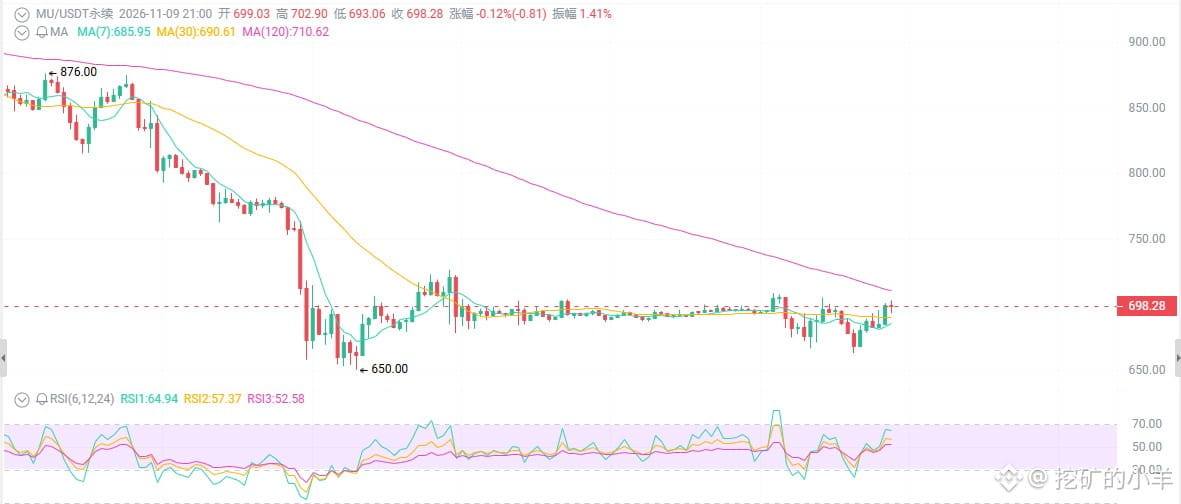
De 1255 a 698: ¿Micron ya tocó fondo?
Sus fundamentales son espectaculares: los ingresos se dispararon un 256%, el beneficio neto llegó a 85.000 millones y el margen bruto alcanzó el 87%; pero la acción ha caído un 40% desde su máximo. Hace apenas un momento, con la acción a 698 dólares, más del 80% de los alcistas estaban amontonados, todos esperando un rebote para recuperar lo perdido. ¿Es una oportunidad de oro o una trampa mortal?
Empecemos por lo que se ve: una buena empresa, una acción que se desploma.
Los ingresos de Micron en el año fiscal 2026 llegaron a 133.200 millones de dólares, un aumento interanual del 256%. En el cuarto trimestre, los ingresos alcanzaron los 54.200 millones, un 379% más que el año anterior; el BPA fue de 33,42 dólares y el margen bruto, del 87%. La previsión para el próximo trimestre es de 61.500 millones. La dirección dice que «este es el punto más bajo del año».
¿Has visto alguna vez una previsión de «mínimos» superior a los ingresos anuales de sus competidores?
¿Y la acción? Desde su máximo histórico de junio, a 1255 dólares, cayó en picado hasta 662; ahora está a 698. Bajó un 33% en un mes y un 18% en una semana.
Los fundamentales están por las nubes; la acción, por los suelos.
Primera cuestión: se exageraron las malas noticias, pero no te lo crees.
Los demócratas ganaron las elecciones de mitad de mandato. ¿Qué teme el mercado? Que se endurezcan las aprobaciones de centros de datos, que se reduzca la inversión de capital en IA y que los costes de financiación de la deuda asfixien la construcción de centros de datos. Además, los medios amplificaron la preocupación por la oferta china y todo el sector de los semiconductores se desplomó.
Pero piénsalo con calma: ahí están los 150.000 millones de dólares en RPO; la mayoría de los acuerdos con clientes a largo plazo incluyen un precio mínimo. Los pedidos están firmados y los precios, fijados. ¿Qué temes?
Lo que temes es el sentimiento del mercado. Cuando el mercado pasa de la «narrativa de una IA sin límites» a cuestionar los «costes de financiación», incluso las acciones de las buenas empresas reciben golpes indiscriminados.
Segunda cuestión: la valoración es absurdamente barata, pero no te atreves a comprar.
En función de los beneficios ya obtenidos, el PER de MU está entre un dígito y los dos dígitos bajos. El PER futuro es aún menor. El consenso de los analistas es «Strong Buy», con un precio objetivo superior a 1500.
¿Es caro pagar 698 por una empresa con un margen bruto del 87%, abundante efectivo neto y un flujo de caja libre explosivo? No. Pero temes que siga cayendo.
No es que no sepas que está barata; temes que, después de comprar, los demás entren en pánico aún más que tú.
Tercera cuestión: hay demasiados alcistas; ese sí es el verdadero peligro.
El OI ronda los 200 millones de USDT; más del 80% de las cuentas están en posiciones largas, y entre los mejores operadores también predominan los alcistas. Pero los takers se inclinan por las posiciones cortas y la tasa de financiación es ligeramente positiva.
Todo el mundo piensa: «Ha caído tanto que ya toca un rebote», y todos se amontonan del lado alcista. En una estructura así, basta una vela bajista para ejecutar los stops de todos; solo entonces se tocaría fondo de verdad.
Hay tantos alcistas no porque tengan razón, sino porque nadie está dispuesto a admitir la derrota.
Sus fundamentales son espectaculares: los ingresos se dispararon un 256%, el beneficio neto llegó a 85.000 millones y el margen bruto alcanzó el 87%; pero la acción ha caído un 40% desde su máximo. Hace apenas un momento, con la acción a 698 dólares, más del 80% de los alcistas estaban amontonados, todos esperando un rebote para recuperar lo perdido. ¿Es una oportunidad de oro o una trampa mortal?
Empecemos por lo que se ve: una buena empresa, una acción que se desploma.
Los ingresos de Micron en el año fiscal 2026 llegaron a 133.200 millones de dólares, un aumento interanual del 256%. En el cuarto trimestre, los ingresos alcanzaron los 54.200 millones, un 379% más que el año anterior; el BPA fue de 33,42 dólares y el margen bruto, del 87%. La previsión para el próximo trimestre es de 61.500 millones. La dirección dice que «este es el punto más bajo del año».
¿Has visto alguna vez una previsión de «mínimos» superior a los ingresos anuales de sus competidores?
¿Y la acción? Desde su máximo histórico de junio, a 1255 dólares, cayó en picado hasta 662; ahora está a 698. Bajó un 33% en un mes y un 18% en una semana.
Los fundamentales están por las nubes; la acción, por los suelos.
Primera cuestión: se exageraron las malas noticias, pero no te lo crees.
Los demócratas ganaron las elecciones de mitad de mandato. ¿Qué teme el mercado? Que se endurezcan las aprobaciones de centros de datos, que se reduzca la inversión de capital en IA y que los costes de financiación de la deuda asfixien la construcción de centros de datos. Además, los medios amplificaron la preocupación por la oferta china y todo el sector de los semiconductores se desplomó.
Pero piénsalo con calma: ahí están los 150.000 millones de dólares en RPO; la mayoría de los acuerdos con clientes a largo plazo incluyen un precio mínimo. Los pedidos están firmados y los precios, fijados. ¿Qué temes?
Lo que temes es el sentimiento del mercado. Cuando el mercado pasa de la «narrativa de una IA sin límites» a cuestionar los «costes de financiación», incluso las acciones de las buenas empresas reciben golpes indiscriminados.
Segunda cuestión: la valoración es absurdamente barata, pero no te atreves a comprar.
En función de los beneficios ya obtenidos, el PER de MU está entre un dígito y los dos dígitos bajos. El PER futuro es aún menor. El consenso de los analistas es «Strong Buy», con un precio objetivo superior a 1500.
¿Es caro pagar 698 por una empresa con un margen bruto del 87%, abundante efectivo neto y un flujo de caja libre explosivo? No. Pero temes que siga cayendo.
No es que no sepas que está barata; temes que, después de comprar, los demás entren en pánico aún más que tú.
Tercera cuestión: hay demasiados alcistas; ese sí es el verdadero peligro.
El OI ronda los 200 millones de USDT; más del 80% de las cuentas están en posiciones largas, y entre los mejores operadores también predominan los alcistas. Pero los takers se inclinan por las posiciones cortas y la tasa de financiación es ligeramente positiva.
Todo el mundo piensa: «Ha caído tanto que ya toca un rebote», y todos se amontonan del lado alcista. En una estructura así, basta una vela bajista para ejecutar los stops de todos; solo entonces se tocaría fondo de verdad.
Hay tantos alcistas no porque tengan razón, sino porque nadie está dispuesto a admitir la derrota.