El primer día laborable después del Día Nacional les hablé largo y tendido sobre
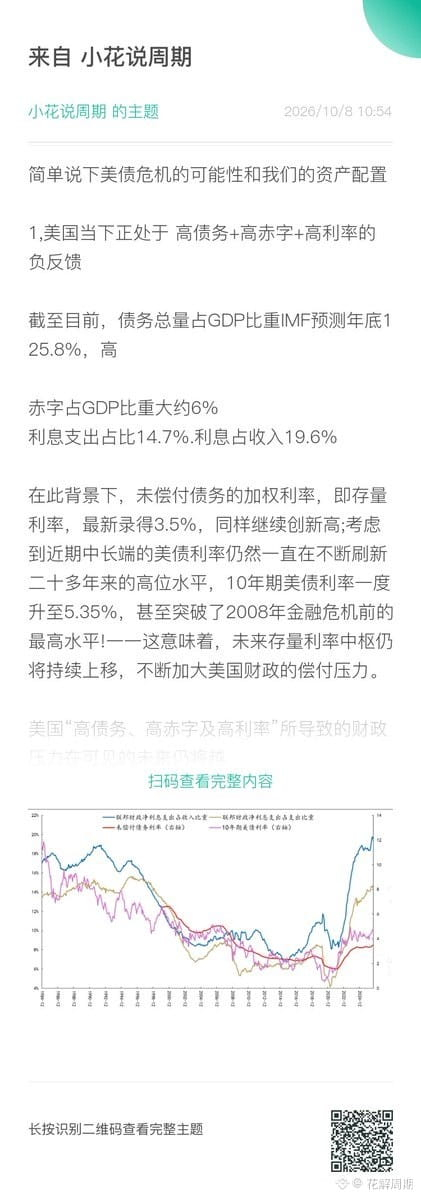
la posibilidad de una crisis de la deuda estadounidense
& sus cinco etapas
& la asignación de activos
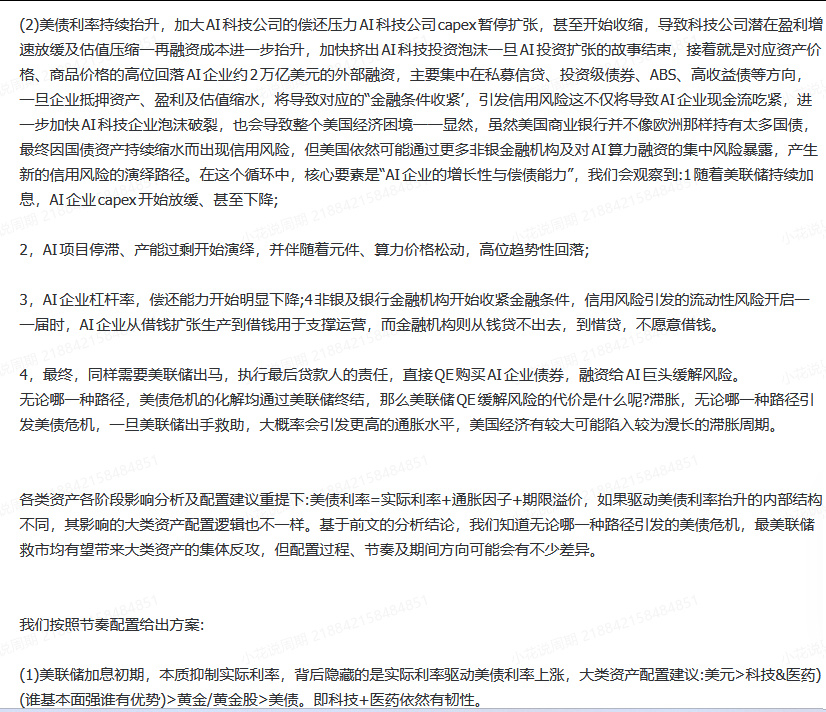
1. En la fase inicial de las subidas de tipos de la Reserva Federal, recomendaciones de asignación entre las principales clases de activos: dólar > tecnología y farmacéuticas (quien tenga fundamentos más sólidos tendrá ventaja) > oro/acciones auríferas > bonos del Tesoro de EE. UU. Es decir, la tecnología y las farmacéuticas siguen mostrando resiliencia.
2. La economía estadounidense o el capex de las empresas de IA confirman una caída; en particular, empiezan a hacerse evidentes el exceso de capacidad y la bajada de precios en las empresas de IA. Lo que se esconde detrás es que los tipos de interés reales impulsan a la baja los rendimientos de los bonos del Tesoro de EE. UU. Recomendaciones de asignación entre las principales clases de activos: oro/acciones auríferas + farmacéuticas > dólar + tecnología + bonos del Tesoro de EE. UU. Es decir, ha llegado la oportunidad de la «combinación oro-farmacéuticas»; los fundamentos de los demás sectores, especialmente los de tecnología, también estarán bajo presión.
3. La desaceleración de la economía estadounidense despierta en el mercado la preocupación de que el Gobierno no pueda pagar su deuda; la prima por plazo (de tipo fiscal) impulsa de nuevo al alza los rendimientos de los bonos del Tesoro de EE. UU.
4. Las acciones de las empresas de IA caen mucho más que otros activos, junto con riesgos crediticios y un endurecimiento de las condiciones financieras. La prima por plazo (de tipo de liquidez) impulsa de nuevo al alza los rendimientos de los bonos del Tesoro de EE. UU.
5. La Reserva Federal actúa como prestamista de última instancia e implementa compras de bonos mediante flexibilización cuantitativa (QE). Ya sea que compre bonos del Gobierno para aliviar la crisis de la deuda estadounidense o que proporcione financiación directamente a empresas de IA para mitigar los riesgos de liquidez, la compresión de la prima por plazo hace que los rendimientos de los bonos del Tesoro de EE. UU. tiendan a bajar, aunque la inflación podría repuntar (estanflación).
Fuente: @Cycle_King1913 en X
la posibilidad de una crisis de la deuda estadounidense
& sus cinco etapas
& la asignación de activos
1. En la fase inicial de las subidas de tipos de la Reserva Federal, recomendaciones de asignación entre las principales clases de activos: dólar > tecnología y farmacéuticas (quien tenga fundamentos más sólidos tendrá ventaja) > oro/acciones auríferas > bonos del Tesoro de EE. UU. Es decir, la tecnología y las farmacéuticas siguen mostrando resiliencia.
2. La economía estadounidense o el capex de las empresas de IA confirman una caída; en particular, empiezan a hacerse evidentes el exceso de capacidad y la bajada de precios en las empresas de IA. Lo que se esconde detrás es que los tipos de interés reales impulsan a la baja los rendimientos de los bonos del Tesoro de EE. UU. Recomendaciones de asignación entre las principales clases de activos: oro/acciones auríferas + farmacéuticas > dólar + tecnología + bonos del Tesoro de EE. UU. Es decir, ha llegado la oportunidad de la «combinación oro-farmacéuticas»; los fundamentos de los demás sectores, especialmente los de tecnología, también estarán bajo presión.
3. La desaceleración de la economía estadounidense despierta en el mercado la preocupación de que el Gobierno no pueda pagar su deuda; la prima por plazo (de tipo fiscal) impulsa de nuevo al alza los rendimientos de los bonos del Tesoro de EE. UU.
4. Las acciones de las empresas de IA caen mucho más que otros activos, junto con riesgos crediticios y un endurecimiento de las condiciones financieras. La prima por plazo (de tipo de liquidez) impulsa de nuevo al alza los rendimientos de los bonos del Tesoro de EE. UU.
5. La Reserva Federal actúa como prestamista de última instancia e implementa compras de bonos mediante flexibilización cuantitativa (QE). Ya sea que compre bonos del Gobierno para aliviar la crisis de la deuda estadounidense o que proporcione financiación directamente a empresas de IA para mitigar los riesgos de liquidez, la compresión de la prima por plazo hace que los rendimientos de los bonos del Tesoro de EE. UU. tiendan a bajar, aunque la inflación podría repuntar (estanflación).
Fuente: @Cycle_King1913 en X