
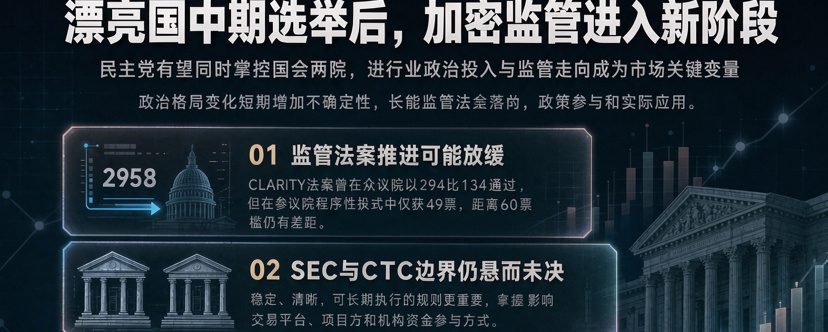
Tras las elecciones de medio mandato, se espera que los demócratas controlen ambas cámaras del Congreso. La Ley CLARITY está estancada y es posible que la postura regulatoria vuelva a quedar en manos de la SEC. La industria cripto pasa de «aprovechar las ventajas legislativas» a «defenderse del escrutinio y competir en cumplimiento normativo». Dado que el BTC cotiza lateralmente cerca de los 76.000 dólares y los ETF registraron salidas superiores a los 1.200 millones de dólares en una sola semana, este artículo analiza las señales clave que conviene vigilar en los flujos de capital, la regulación y los distintos sectores, y ofrece un marco de actuación para los inversores particulares.
Concluidas las elecciones de medio mandato, el equilibrio político en Washington ha cambiado y la industria cripto ha descubierto de pronto que el viento político a favor que consiguió con sus labores de presión durante los últimos dos años se está disipando rápidamente.
El gasto político del sector en este ciclo fue de unos 190 millones de dólares (según Public Citizen, cerca de 189 millones hasta el primer trimestre de 2026; otras estimaciones se acercan a los 200 millones). La idea era repetir la doble victoria de «un Congreso favorable a las criptomonedas y órdenes ejecutivas» que siguió a 2024, pero los demócratas se quedaron con ambas cámaras. El dinero no se gastó en vano, pero claramente no se invirtió donde más hacía falta: Fairshake apostó en 34 contiendas y ganó 29, pero los escaños clave en disputa y las presidencias de las comisiones acabaron en manos de figuras partidarias de una regulación estricta.
Para el sector cripto, esto no significa que «ya se hayan descontado todas las malas noticias», sino que empieza una «revaloración de las expectativas».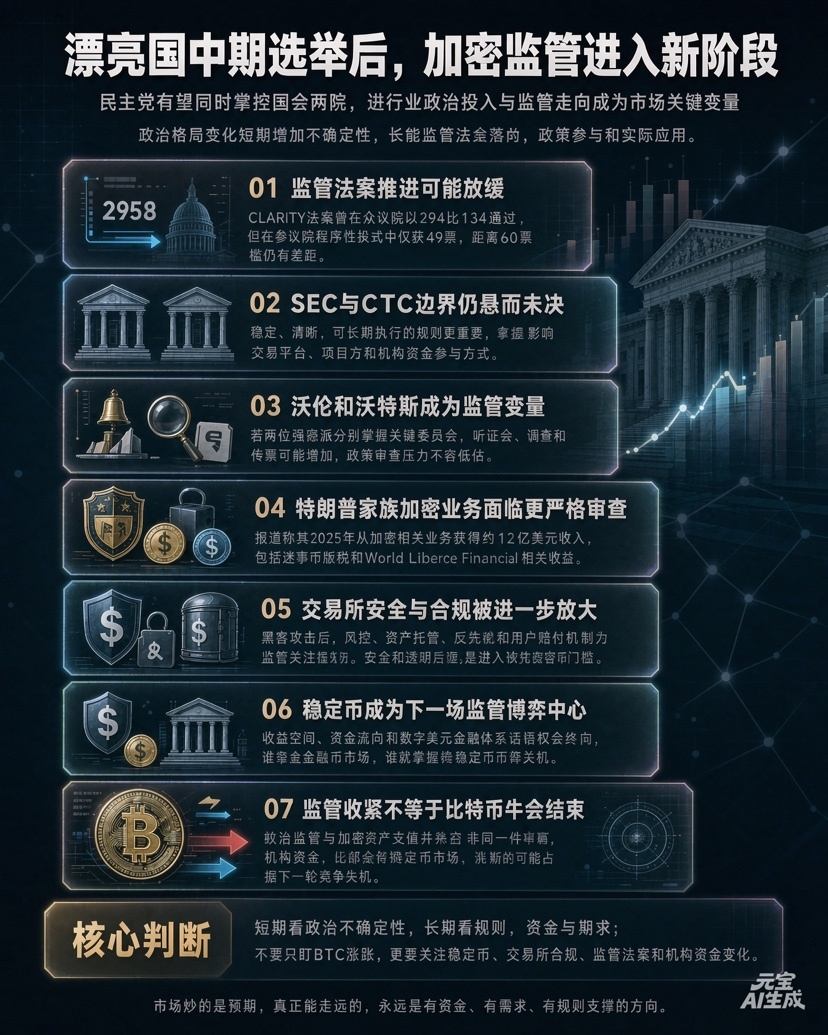
Uno. Primero, veamos el mercado: los precios resisten, pero el capital se retira
Último panorama al 8 de noviembre:
• BTC cotiza en un rango estrecho cerca de los 75.800 dólares; prácticamente no varió en 24 horas, pero se encamina a cerrar su quinta semana consecutiva a la baja;
• ETH sigue por debajo de los 2.230 dólares; el gas en cadena cayó a 0,03–0,06 Gwei y la actividad DeFi está cerca de mínimos;
• Los ETF de BTC al contado registraron salidas netas de unos 1.280 millones de dólares en una semana, la peor desde junio de 2026; el viernes, BlackRock IBIT perdió más de 400 millones en un solo día;
• La capitalización de las stablecoins se redujo en unos 5.000 millones en siete días y el volumen de negociación de todo el mercado cayó más de un 40 % en 24 horas;
• El índice de miedo y codicia cayó hasta alrededor de 30, mientras que la cuota de mercado de BTC se acercó al 60 %: un patrón típico de aversión al riesgo, en el que «el dinero se refugia en Bitcoin y nadie compra altcoins».
Lo llamativo es que los precios no se desplomaron, pero la volatilidad sí desapareció primero. El rango de variación de todo el día fue inferior a 500 dólares; parece un mercado de desgaste en el que «los vendedores están cansados y los compradores esperan».
Esto indica que el mercado ya ha descontado parcialmente el «retraso de las buenas noticias legislativas», pero aún no ha incorporado del todo una segunda revaloración por el «aumento de las investigaciones y de los costos de cumplimiento».
Dos. Proyecto CLARITY: no se pospone, se reescribe
Primero, aclaremos la cronología:
• En julio de 2025, la Cámara de Representantes aprobó el proyecto CLARITY por 294 votos contra 134;
• El 15 de septiembre de 2026, la votación de cloture en el Senado terminó 49 a 50; faltó un voto y el proyecto quedó congelado;
• Al Congreso saliente le quedan solo dos meses de sesiones, hasta que el nuevo Congreso jure el cargo el 3 de enero de 2027;
• Los analistas del sector —entre ellos TD Cowen y Reiners, de Duke— coinciden en lo esencial: es poco probable que la versión actual se apruebe en los próximos dos años y los mercados de predicción le asignan una probabilidad de un solo dígito.
Las líneas generales del borrador impulsado por los demócratas son claras: normas éticas más estrictas sobre la tenencia de activos por parte de funcionarios, mayor protección al consumidor (compensación en 24 horas y auditorías independientes), atribución anticipada de responsabilidades a DeFi y transferencia de más competencias de la CFTC a la SEC.
La cuestión clave no es la disputa retórica sobre «quién regula a quién», sino que determinará tres cosas:
1. El costo de cumplimiento para los tokens que cotizan en los exchanges;
2. Los límites operativos de la custodia y la compensación institucionales;
3. El riesgo de que la financiación de proyectos de altcoins —especialmente preventas, airdrops e incentivos de liquidez— se considere una oferta de valores.
En otras palabras, cuanto más se prolongue el bloqueo de la CLARITY Act, más se concentrará el mercado en «activos conservadores y plataformas que cumplen las normas».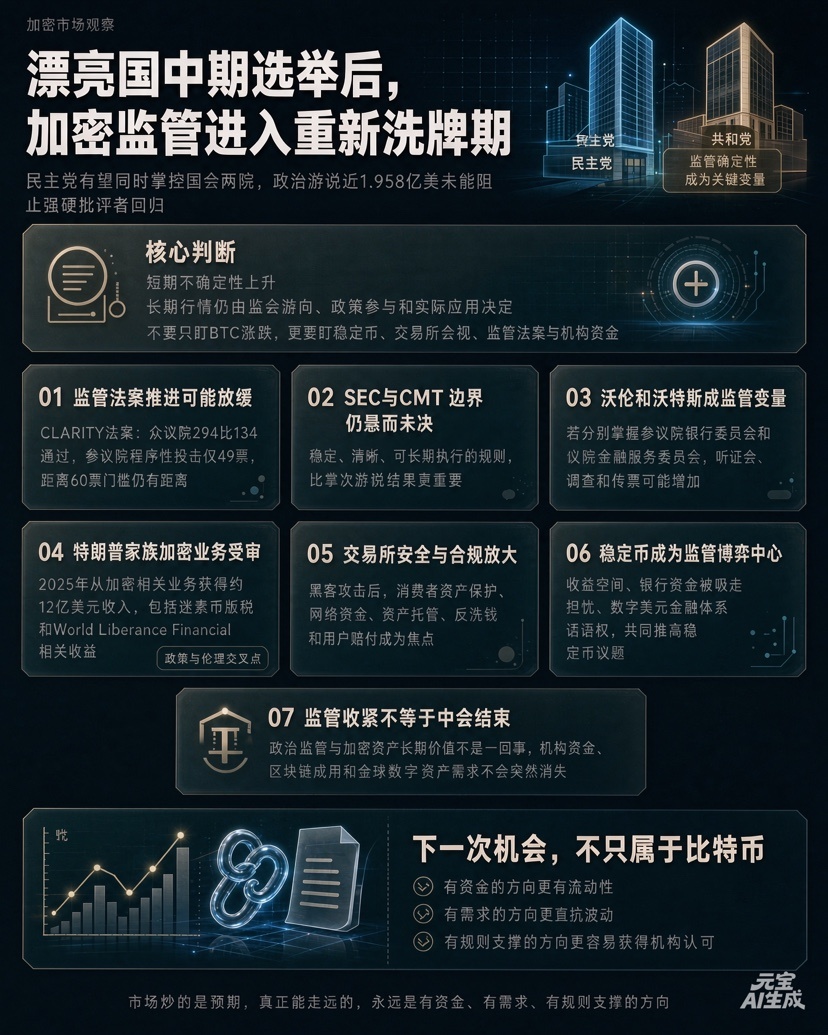
Tres. Warren y Waters: se pone en marcha la maquinaria de supervisión, no la legislativa
Es muy probable que estas dos figuras de línea dura presidan, respectivamente, la Comisión de Banca del Senado y la Comisión de Servicios Financieros de la Cámara de Representantes.
Las herramientas que tienen a su disposición no se limitan a «redactar nuevas leyes»; incluyen, sobre todo:
• Convocar audiencias y citar a exchanges, emisores de stablecoins y entidades relacionadas con WLF (World Liberty Financial);
• Enviar cartas a los organismos reguladores para exigir interpretaciones más estrictas de las normas AML/KYC para billeteras sin custodia, mineros y validadores;
• Investigar posibles conflictos de intereses en los negocios cripto de la familia Trump: los ingresos vinculados, del orden de 1.200 millones de dólares, volverán a ser objeto de escrutinio;
• Retrasar los procesos de nominación de comisionados y elaboración de normas en la SEC y la CFTC.
Esto desgasta más que «que no se apruebe el proyecto de ley»: el estancamiento legislativo aún permite hacer previsiones; la supervisión indefinida tiene un costo.
Cuatro. Las stablecoins son el próximo gran frente de batalla y también el único ámbito en el que aún hay consenso
La GENIUS Act ya está en vigor y entrará en fase operativa en enero del próximo año. Paradójicamente, las stablecoins podrían ser uno de los pocos ámbitos en los que ambos partidos todavía pueden sentarse a negociar: empresas como Circle insisten en mantener el diálogo con ambos partidos, y los legisladores demócratas también consideran esta ley un «logro propio».
Pero los puntos de fricción son concretos:
• A los bancos tradicionales les preocupa que las stablecoins absorban los depósitos a la vista, por lo que impulsan la «prohibición de pagar intereses o la limitación de los rendimientos»;
• El sector cripto quiere rendimiento, bonos del Tesoro en cadena y casos de uso para pagos;
• Al Tesoro y a la OFAC les preocupan más la aplicación de sanciones y la trazabilidad para combatir el lavado de dinero.
El rumbo de las stablecoins determinará directamente dos cosas: si los RWA y los bonos del Tesoro tokenizados pueden crecer a gran escala, y si se vuelven a imponer restricciones a los exchanges centralizados y a los canales de pago.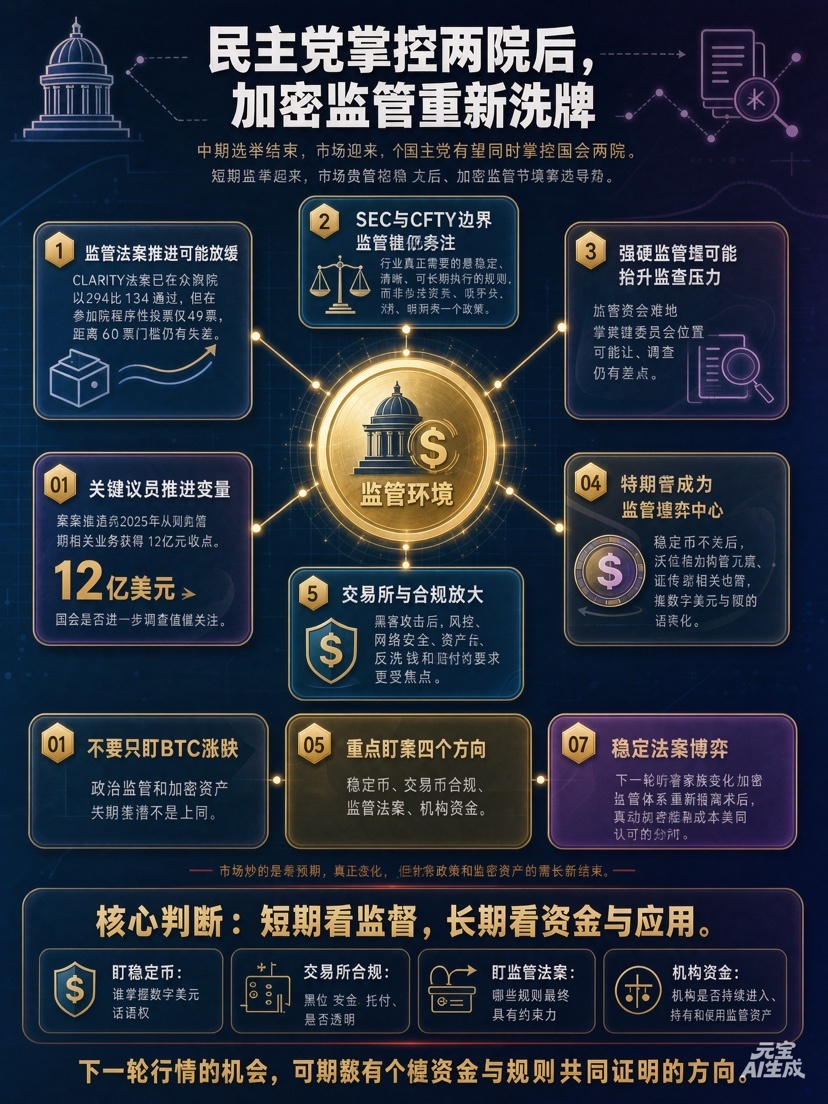
Cinco. Exchanges y custodia: incidentes de seguridad coinciden con una ventana regulatoria
Los recientes hackeos en varias plataformas líderes, la reducción de licencias en Europa y los cambios en la dirección, sumados al ciclo político descrito arriba, harán que «dónde están los activos de los usuarios, quién responde por ellos y cómo se compensan las pérdidas» se convierta en un criterio fundamental.
Durante los próximos 6–12 meses, los reguladores vigilarán:
• La configuración de las billeteras frías y calientes y la gestión de las claves privadas;
• El rastreo en cadena de los depósitos y retiros;
• La exposición a servicios de custodia sin seguro;
• Si las operaciones transfronterizas eluden a la OFAC.
Las plataformas pequeñas, con custodia deficiente o que captan depósitos ofreciendo altos rendimientos serán las más presionadas; las plataformas transparentes y que cumplen las normas, en cambio, podrán ganar cuota de mercado.
Seis. El verdadero significado para el mercado: no es el fin del mercado alcista, sino un cambio en sus fundamentos
No confundas los «vientos políticos en contra» con el «fin del ciclo cripto».
• En 2026, la SEC y la CFTC ya dieron un paso adelante en las reglas fundamentales mediante interpretaciones conjuntas, marcos de exención y clasificación de tokens; los canales institucionales siguen abiertos;
• Los valores tokenizados, los RWA regulados, los pagos con stablecoins y la narrativa de una reserva estratégica de BTC no dependen de que la CLARITY Act se apruebe por sí sola;
• La demanda mundial de activos digitales —en Oriente Medio, Asia y Latinoamérica— tampoco desaparecerá porque cambie el gobierno en Washington.
Pero los criterios de valoración cambiarán:
• Antes, se especulaba sobre «qué moneda sería la primera en recibir el visto bueno de la SEC» (impulsado por las expectativas);
• En adelante, importará «qué sector tendrá primero flujo de caja, un marco de cumplimiento y custodia institucional» (impulsado por los fundamentos).
La fortaleza relativa de BTC continuará. Para confirmar una recuperación sostenida de ETH, habrá que ver un repunte de la actividad en cadena y entradas de capital en los ETF. En general, las altcoins tendrán que esperar a que se recuperen tanto los límites regulatorios como la liquidez.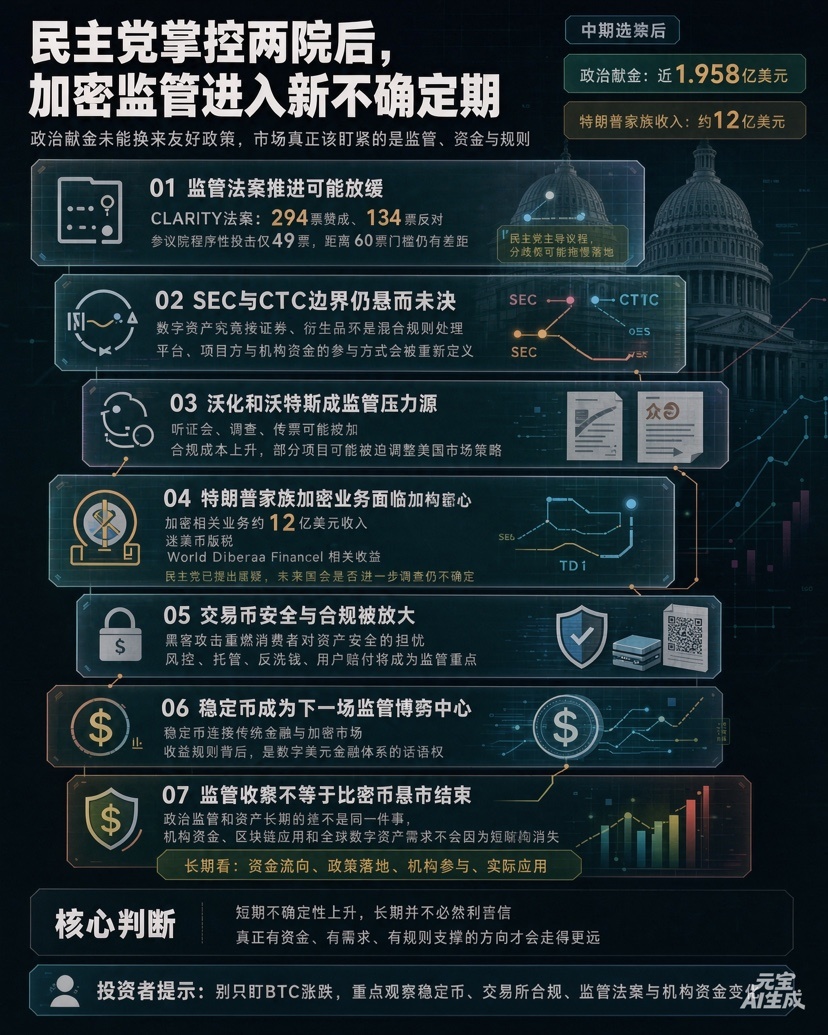
Siete. Qué pueden hacer ahora los inversores particulares
En esta coyuntura de «baja volatilidad y alta incertidumbre», aquí tienes algunas pautas prácticas:
1. No intentes comprar en el mínimo basándote en las noticias: las disputas políticas darán lugar una y otra vez a filtraciones, anuncios de audiencias y rumores, lo que puede provocar falsas rupturas de precios. No intentes alcanzar el «mínimo» antes de que la tendencia se defina.
2. Distribuye la exposición por niveles: destina la posición principal a BTC y una pequeña parte a ETH; entre las altcoins, elige solo activos cuyo modelo de negocio entiendas, que tengan ingresos reales y una vía para cumplir las normas.
3. Fija de antemano los límites de pérdidas: en un mercado lateral, lo más peligroso es «quedarse atrapado y cruzarse de brazos». Antes de comprar, piensa cuál es la pérdida máxima que aceptarías en cada posición.
4. Vigila cuatro indicadores adelantados:
◦ Si los ETF al contado dejan de registrar salidas netas;
◦ Si la capitalización total de las stablecoins se estabiliza y vuelve a crecer;
◦ Si la SEC o la CFTC anuncian nuevas exenciones o casos de aplicación de la ley;
◦ Si los principales exchanges inician otra ronda de ajustes para cumplir las normas.
5. Evita tres tipos de riesgos: tokens vinculados a funcionarios, stablecoins con APY alto y sin respaldo, y nuevos proyectos DeFi con equipos anónimos y marketing agresivo.
En una frase, la conclusión central es:
Estas elecciones no marcan el final del mercado alcista cripto, sino el final de la etapa de «beneficios fáciles y poco regulados». De ahora en adelante, las ganancias ya no vendrán de anticipar una flexibilización de las políticas, sino del capital y los casos de uso que realmente se consoliden dentro de un marco regulatorio.
El mercado especula con las expectativas, pero lo que siempre logra superar los ciclos son los sectores respaldados por capital, demanda y reglas.#币安恢复HYPE与APT提现 #非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验 #美国拟收紧数据中心监管,AI扩张或面临新约束 #估值承压下Anthropic还能如期上市吗 $BTC


