
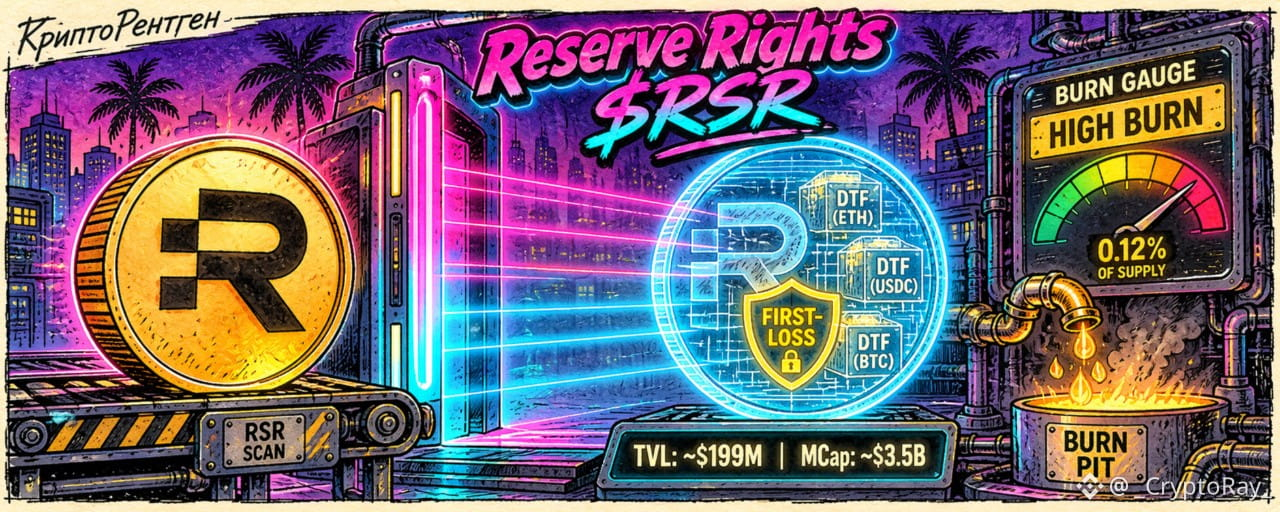
Reserve Rights ($RSR ) es el token del protocolo Reserve, donde se crean y gestionan DTF (folios descentralizados de tokens), es decir, cestas tokenizadas de activos.
El conflicto principal es sencillo. Los mecanismos que vinculan el token con el producto son reales: gobernanza, capital de primera pérdida, participación de los stakers en los ingresos y recompra del token con una parte de las comisiones. Pero la escala financiera todavía es modesta: TVL ≈ 45,95 millones de dólares frente a una capitalización ≈ 99,7 millones de dólares.
Este análisis es adecuado para quienes estudian tokens DeFi con mecanismos de rendimiento y quema. Es un análisis, no una recomendación de inversión.
Tecnología: qué hay bajo el capó
RSR es un token ERC-20, no una moneda de una L1 propia. Toda la lógica opera a nivel del protocolo y de los contratos inteligentes.
El protocolo se divide en dos líneas:
Yield DTF son cestas de activos que generan rendimiento. En ellas, RSR se usa para la gobernanza y como capital adicional de primera pérdida (first-loss capital). Los stakers de un DTF específico pueden recibir parte de sus ingresos.
Index DTF son cestas indexadas. RSR se usa para la gobernanza, aunque un DTF concreto también puede utilizar otro ERC-20. Parte de las comisiones de la plataforma se destina a comprar RSR en el mercado y luego quemarlo.
Comparar los DTF con ETF on-chain es una analogía simplificada. Pero un DTF no se convierte en un ETF cotizado y regulado solo porque contenga una cesta de activos.
Tokenómica
Datos del mercado al 8 de noviembre de 2026 (CoinMarketCap):
precio: ≈ 0,001593 dólares;
en circulación: ≈ 62,55 mil millones de RSR;
capitalización: ≈ 99,7 millones de dólares;
oferta total y máxima: 100 mil millones de RSR;
FDV: ≈ 159,3 millones de dólares;
volumen en 24 horas: ≈ 18,85 millones de dólares.
La diferencia entre los 100.000 millones y la oferta circulante no debe denominarse un único pool de vesting. Hay que revisar por separado los saldos de las carteras de tesorería, las restricciones de retiro y las quemas ya realizadas.
Burn Gauge en lugar de desbloqueos según calendario
En 2026, los holders abandonaron el modelo de desbloqueos vinculados al calendario y adoptaron el Burn Gauge.
El modelo se aprobó el 17 de septiembre: 1.100,5 millones de votos a favor, el 80,44% de los votos emitidos. El plan alternativo Milestone Plan obtuvo 833,3 millones de votos a favor.
El 25 de septiembre se cerró una votación aparte para elegir el estado inicial, High Burn: 86,27%.
Hay cinco modos:
High Burn: por cada 1 RSR quemado por el protocolo, se queman otros 4 RSR de la tesorería; no hay desbloqueos.
Low Burn: por cada 1 RSR quemado por el protocolo, se queman 2 RSR de la tesorería; no hay desbloqueos.
Sustain: por cada 2 RSR quemados por el protocolo, se desbloquea 1 RSR.
Low Growth: por cada 1 RSR, se desbloquean 2 RSR.
High Growth: por cada 1 RSR, se desbloquean 4 RSR.
Los modos de crecimiento tienen condiciones adicionales de quema de tesorería, así que no deben describirse como una emisión incondicional de nuevos tokens.
Quema: dos procesos distintos
Compra y quema del protocolo. Index DTF recauda comisiones; la parte estipulada se destina a comprar RSR en el mercado y los tokens comprados se envían a una dirección de quema. Este es un canal de demanda de mercado: primero se compran los tokens.
Quema de tesorería. En el modo High Burn, la tesorería destruye RSR adicionales en una proporción determinada respecto a la quema del protocolo. La oferta se reduce, pero no se trata de una recompra en el mercado.
Periodo: comunicado de Reserve del 31 de octubre de 2026.
unos 10 347 063 RSR: quema del protocolo, ya realizada;
unos 41 388 253 RSR: quema de tesorería, prevista para el 27 de noviembre;
en total, ≈ 51,7 millones de RSR.
Los 41,4 millones de la tesorería representan ≈ el 0,066% de la oferta circulante.
Estado de High Burn: la última confirmación encontrada es del 31 de octubre. Las reglas prevén votaciones trimestrales, por lo que no se puede considerar que el modo esté fijado para siempre.
Staking y riesgo de primera pérdida
Se puede hacer staking de RSR en un Yield DTF específico. El staker añade una capa de protección frente al incumplimiento de los activos de garantía y puede recibir parte de los ingresos de ese DTF. Las recompensas acumuladas pueden convertirse en RSR, y el valor de stRSR con respecto a RSR puede aumentar.
Pero no es un porcentaje fijo ni un depósito. Si los activos de garantía incumplen, el RSR en staking se usa para cubrir las pérdidas. Es posible sufrir slashing y perder hasta la totalidad del importe.
Actividad on-chain
TVL de Reserve Protocol: ≈ 45,95 millones de dólares (captura de DefiLlama). Es el valor bloqueado, no los ingresos ni una cantidad que se destine automáticamente a recomprar RSR.
Para entender la economía, hay que desglosar los flujos de dinero:
los activos de Index DTF y Yield DTF por separado;
las comisiones por emisión y TVL;
la parte de las comisiones destinada a comprar RSR;
los pagos a los stakers;
las operaciones de tesorería.
Un TVL elevado no implica por sí solo una fuerte demanda del token.
En detalle
Hechos
La adopción del Burn Gauge (17 de septiembre, 80,44%) y la elección de High Burn (25 de septiembre, 86,27%) están confirmadas por el foro de Reserve.
El 31 de octubre, Reserve informó de una quema de 10,35 millones de RSR por parte del protocolo y de 41,39 millones por parte de la tesorería, prevista para el 27 de noviembre.
RSR no es la moneda nativa de una L1.
Rumores y filtraciones
«Ya se han quemado 41,4 millones de RSR»: no está confirmado. Es una operación de tesorería prevista, no una quema ya realizada.
«High Burn estará vigente indefinidamente»: no está confirmado. La última confirmación encontrada es del 31 de octubre; después habrá votaciones trimestrales.
Ventajas y desventajas
Ventajas
El token está integrado en el producto: gobernanza, capital de primera pérdida y participación en las comisiones.
La quema del protocolo se realiza mediante compras en el mercado: es un canal real de demanda.
Votaciones públicas con resultados registrados.
Burn Gauge vincula explícitamente las quemas y los desbloqueos; en High Burn no hay desbloqueos.
Yield y Index DTF son dos fuentes independientes de flujos de efectivo.
Desventajas
TVL de ≈ 45,95 millones de dólares frente a una capitalización de ≈ 99,7 millones: por ahora, los flujos no justifican la valoración.
Los 41,4 millones de la tesorería representan apenas ≈ el 0,066% de la oferta circulante.
El modo de quema puede cambiar mediante una votación de los holders.
El slashing de los stakers puede llegar a la pérdida total del importe.
El rendimiento del staking no es fijo y depende del DTF concreto.
El FDV (159,3 millones de dólares) es aproximadamente un 60% superior a la capitalización.
Fuentes
Documentación de Reserve
Foro de Reserve, votaciones y Burn Gauge
Datos de mercado
