Para sostener la capitalización de mercado con la quema, Ethereum tendría que convertirse en una empresa.
Porque @VitalikButerin escribió hoy que, si se quisiera sostener la capitalización de mercado actual de Ethereum, de unos 270.000 millones de dólares, mediante la quema de comisiones, Ethereum funcionaría en la práctica como una gran empresa de talla mundial, con un tamaño similar al de L'Oréal, que ocupa el puesto 55 por capitalización de mercado. EIP-1559 quema una parte de las comisiones base, y Vitalik sostiene que ese mecanismo puede mantenerse; lo que cambia es la forma de hablar de la valoración: la quema puede quedarse, pero no debería seguir considerándose un suelo.
Primero desmontó el cálculo del valor actual neto según el cual «cuanto más se quema, más vale». La fórmula establece que la capitalización de mercado equivale a las comisiones quemadas cada año divididas por la tasa de descuento; si se queman de forma constante 1.000 millones de dólares al año y la tasa de descuento es del 4 %, el suelo sería de 25.000 millones de dólares. Entre 2021 y 2023, Ethereum sí quemó varios millones de ETH al año, incluida aquella venta de monos NFT que mencionó, que llegó a quemar unos 180 millones de dólares en comisiones en un solo día. Pero la mayor parte de ese uso procedía de operaciones y préstamos dentro del ecosistema. Si ETH cayera diez veces, el dinero destinado a pagar comisiones también disminuiría, así que esa quema nunca fue un suelo real respaldado por demanda externa.
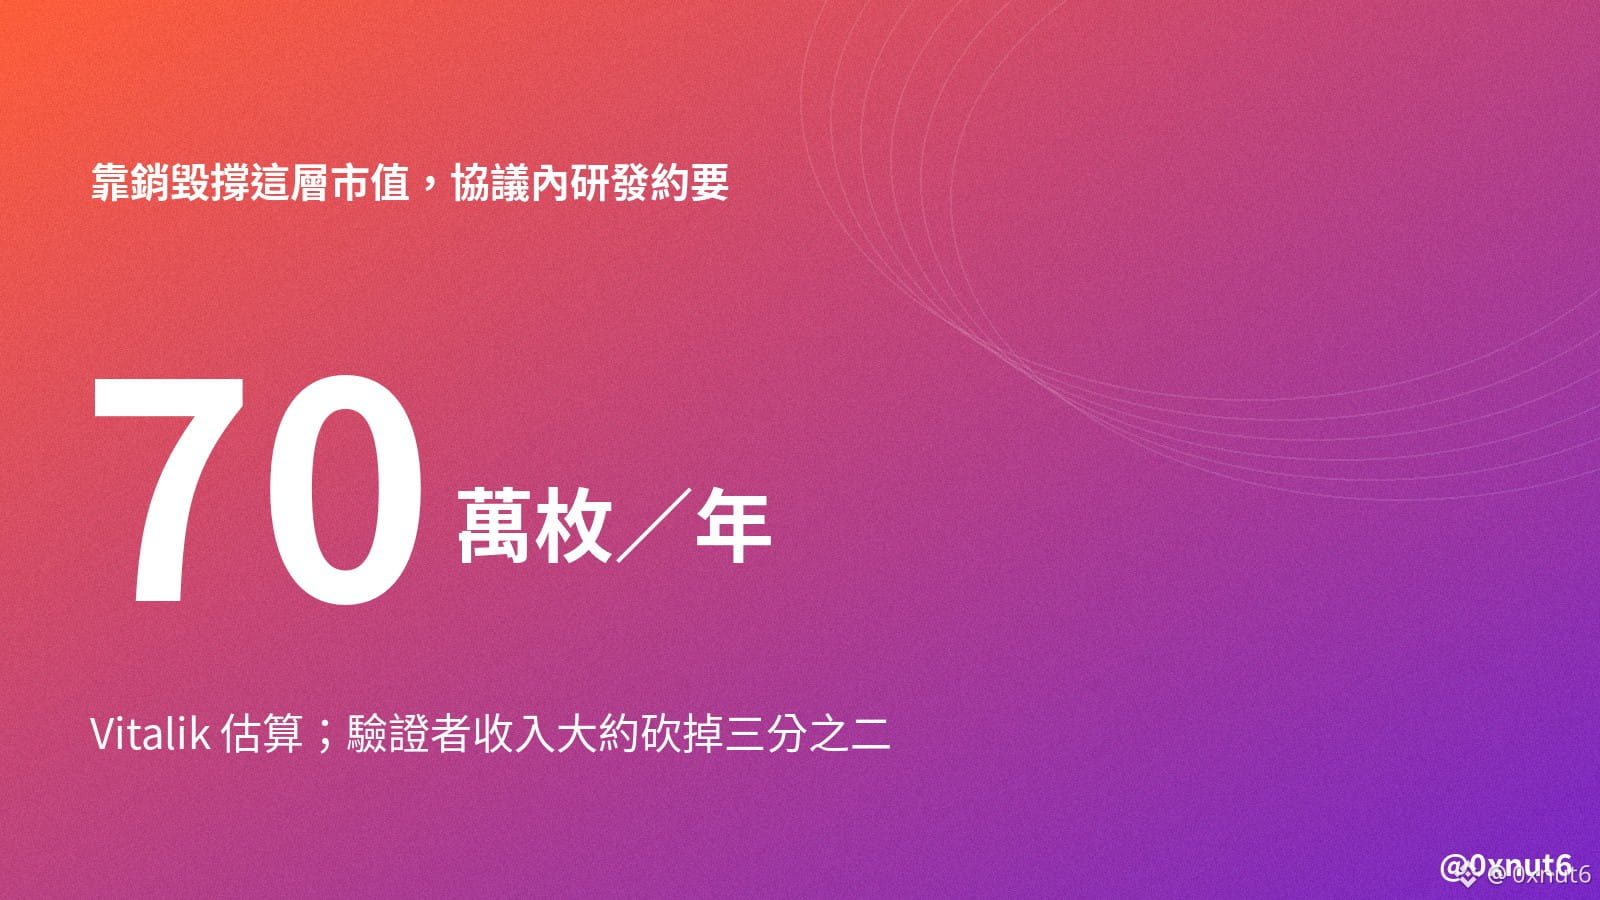
Y si de verdad se quisiera mantener la capitalización de @ethereum como si fuera la de una empresa, el coste también está claro. Según las estimaciones que citó, el gasto anual en I+D de L'Oréal equivale aproximadamente al 0,58 % de su capitalización de mercado. Aplicar esa proporción a esta cadena haría que la Fundación Ethereum @ethereumfndn no pudiera sostenerse casi de inmediato; el protocolo tendría que asignar unos 700.000 ETH al año a I+D, y los ingresos de los validadores se reducirían aproximadamente en dos tercios. Además, la empresa tendría que llevar a cabo una gobernanza intervencionista a largo plazo para perseguir nuevos mercados y productos. Ambas cosas van en contra de la descentralización, la resistencia a la censura y la resistencia a la captura.
Por eso dice que tanto EIP-1559 como el mecanismo de quema deberían mantenerse, pero que no hay por qué lamentarse aunque la cantidad quemada se mantenga por debajo del 10 % de lo necesario para alcanzar el punto de equilibrio a largo plazo. El valor de ETH debería provenir de su función como reserva de valor; es decir, de la estabilidad que ofrecen la descentralización y lo que él denomina CROPS: resistencia a la censura, resistencia a la captura, código abierto, privacidad y seguridad. Si de verdad se quiere sostener la capitalización de mercado que menciona mediante la quema, habría que aceptar grandes asignaciones anuales del protocolo y gobernar la cadena pública como si fuera una empresa.
$ETH
Porque @VitalikButerin escribió hoy que, si se quisiera sostener la capitalización de mercado actual de Ethereum, de unos 270.000 millones de dólares, mediante la quema de comisiones, Ethereum funcionaría en la práctica como una gran empresa de talla mundial, con un tamaño similar al de L'Oréal, que ocupa el puesto 55 por capitalización de mercado. EIP-1559 quema una parte de las comisiones base, y Vitalik sostiene que ese mecanismo puede mantenerse; lo que cambia es la forma de hablar de la valoración: la quema puede quedarse, pero no debería seguir considerándose un suelo.
Primero desmontó el cálculo del valor actual neto según el cual «cuanto más se quema, más vale». La fórmula establece que la capitalización de mercado equivale a las comisiones quemadas cada año divididas por la tasa de descuento; si se queman de forma constante 1.000 millones de dólares al año y la tasa de descuento es del 4 %, el suelo sería de 25.000 millones de dólares. Entre 2021 y 2023, Ethereum sí quemó varios millones de ETH al año, incluida aquella venta de monos NFT que mencionó, que llegó a quemar unos 180 millones de dólares en comisiones en un solo día. Pero la mayor parte de ese uso procedía de operaciones y préstamos dentro del ecosistema. Si ETH cayera diez veces, el dinero destinado a pagar comisiones también disminuiría, así que esa quema nunca fue un suelo real respaldado por demanda externa.
Y si de verdad se quisiera mantener la capitalización de @ethereum como si fuera la de una empresa, el coste también está claro. Según las estimaciones que citó, el gasto anual en I+D de L'Oréal equivale aproximadamente al 0,58 % de su capitalización de mercado. Aplicar esa proporción a esta cadena haría que la Fundación Ethereum @ethereumfndn no pudiera sostenerse casi de inmediato; el protocolo tendría que asignar unos 700.000 ETH al año a I+D, y los ingresos de los validadores se reducirían aproximadamente en dos tercios. Además, la empresa tendría que llevar a cabo una gobernanza intervencionista a largo plazo para perseguir nuevos mercados y productos. Ambas cosas van en contra de la descentralización, la resistencia a la censura y la resistencia a la captura.
Por eso dice que tanto EIP-1559 como el mecanismo de quema deberían mantenerse, pero que no hay por qué lamentarse aunque la cantidad quemada se mantenga por debajo del 10 % de lo necesario para alcanzar el punto de equilibrio a largo plazo. El valor de ETH debería provenir de su función como reserva de valor; es decir, de la estabilidad que ofrecen la descentralización y lo que él denomina CROPS: resistencia a la censura, resistencia a la captura, código abierto, privacidad y seguridad. Si de verdad se quiere sostener la capitalización de mercado que menciona mediante la quema, habría que aceptar grandes asignaciones anuales del protocolo y gobernar la cadena pública como si fuera una empresa.
$ETH