La propuesta desinflacionaria $SOL sigue en debate. Interpretar «emitir menos monedas» directamente como «los precios subirán» puede hacer que se pase por alto la otra mitad de la cuenta: la de los validadores y quienes hacen staking.
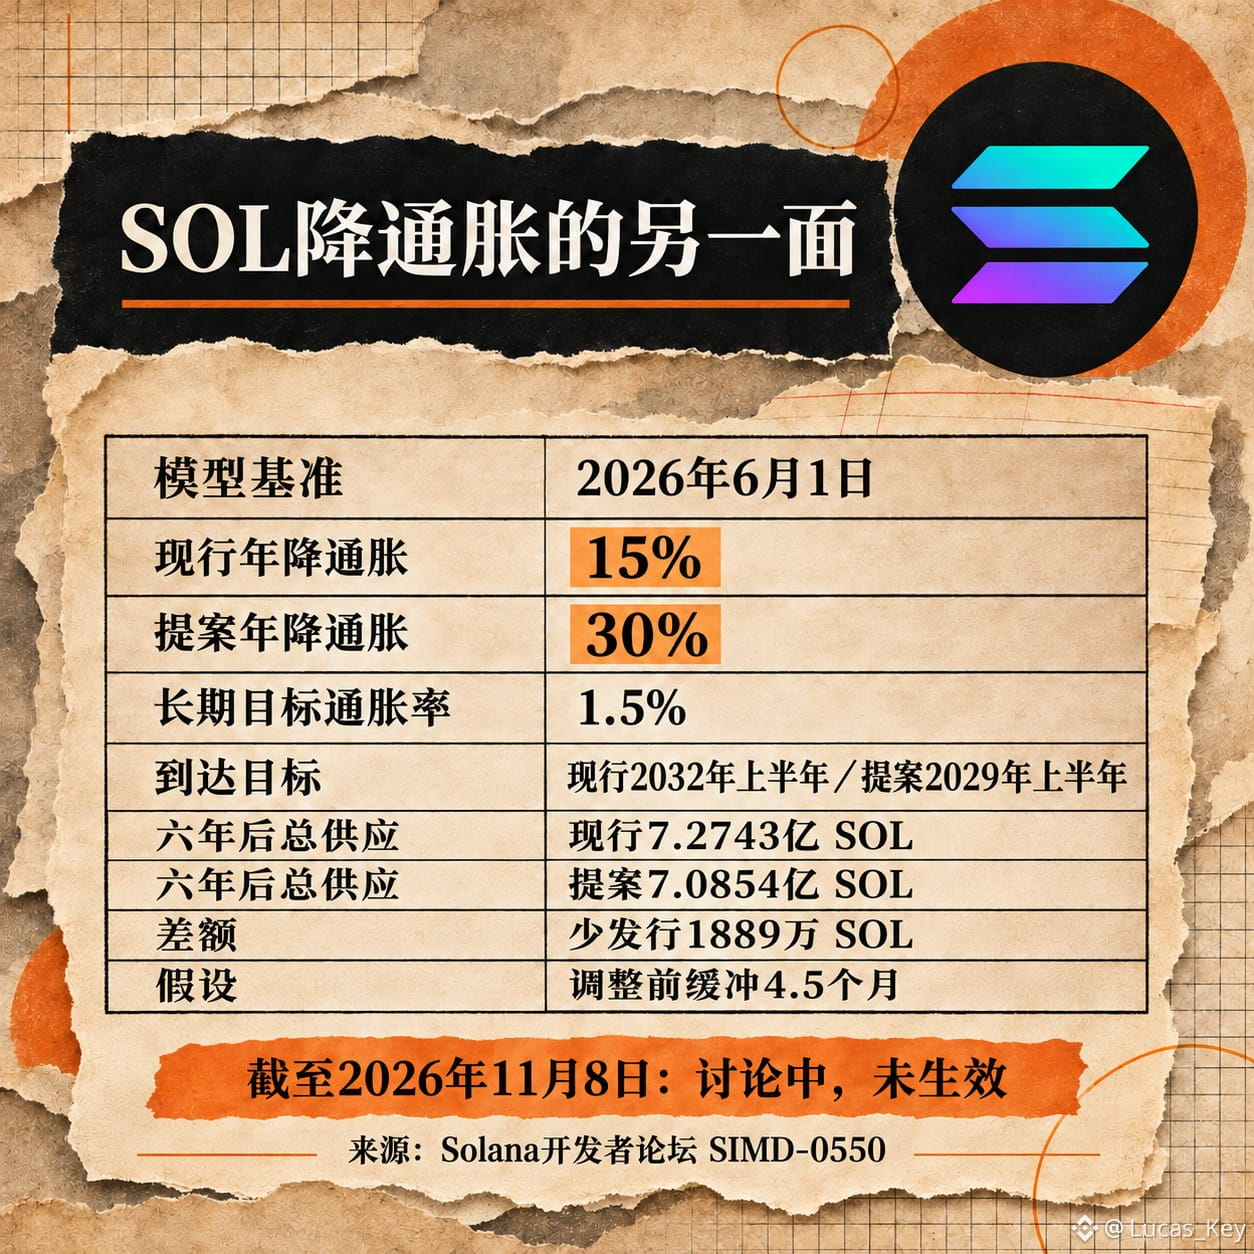
La SIMD-0550, propuesta en el foro de desarrolladores de Solana, plantea aumentar del 15 % al 30 % la reducción anual de la inflación, manteniendo la tasa de inflación objetivo a largo plazo en el 1,5 %. Según el modelo de los autores de la propuesta, que toma como referencia el 1 de junio de 2026 y supone un margen de 4,5 meses antes del ajuste, el suministro total dentro de seis años sería de unos 727,43 millones de SOL con la trayectoria actual y de unos 708,54 millones con la trayectoria propuesta: una diferencia de unos 18,89 millones de SOL. También se adelantaría el momento de alcanzar el 1,5 %, del primer semestre de 2032 al primer semestre de 2029. Son proyecciones de escenarios, no una reducción del suministro que ya haya ocurrido.
A sus partidarios les atraen la menor oferta nueva y la posibilidad de que, al bajar las recompensas por staking, los fondos se dirijan más al crédito y al trading en cadena. Quienes expresan dudas señalan que unos ingresos menores por staking también pueden reducir el margen operativo de los validadores pequeños; si esto provoca una concentración de validadores, los beneficios narrativos de la «escasez» podrían verse contrarrestados por los costes de seguridad de la red. El propio modelo de los autores de la propuesta también apunta a este riesgo.
Compararlo con $BTC y $ETH ayuda a entender mejor las diferencias: en BTC, la nueva emisión está limitada por las reducciones a la mitad por bloque; el suministro neto de ETH depende de la emisión por staking y de la quema de comisiones de transacción. Este caso de SOL modifica la velocidad a la que desciende la curva de inflación existente; no se puede ordenar a los tres usando únicamente el término «deflación». Lo que seguiré de cerca es el resultado de la votación formal, la tasa de staking y el número de validadores, así como si la demanda real en cadena puede absorber la caída de las recompensas por staking. Al 8 de noviembre, la propuesta aún no ha entrado en vigor. Fuentes: foro de desarrolladores de Solana, bitcoin.org y ethereum.org. Los precios y el staking conllevan riesgos; esto no es asesoramiento de inversión.
La SIMD-0550, propuesta en el foro de desarrolladores de Solana, plantea aumentar del 15 % al 30 % la reducción anual de la inflación, manteniendo la tasa de inflación objetivo a largo plazo en el 1,5 %. Según el modelo de los autores de la propuesta, que toma como referencia el 1 de junio de 2026 y supone un margen de 4,5 meses antes del ajuste, el suministro total dentro de seis años sería de unos 727,43 millones de SOL con la trayectoria actual y de unos 708,54 millones con la trayectoria propuesta: una diferencia de unos 18,89 millones de SOL. También se adelantaría el momento de alcanzar el 1,5 %, del primer semestre de 2032 al primer semestre de 2029. Son proyecciones de escenarios, no una reducción del suministro que ya haya ocurrido.
A sus partidarios les atraen la menor oferta nueva y la posibilidad de que, al bajar las recompensas por staking, los fondos se dirijan más al crédito y al trading en cadena. Quienes expresan dudas señalan que unos ingresos menores por staking también pueden reducir el margen operativo de los validadores pequeños; si esto provoca una concentración de validadores, los beneficios narrativos de la «escasez» podrían verse contrarrestados por los costes de seguridad de la red. El propio modelo de los autores de la propuesta también apunta a este riesgo.
Compararlo con $BTC y $ETH ayuda a entender mejor las diferencias: en BTC, la nueva emisión está limitada por las reducciones a la mitad por bloque; el suministro neto de ETH depende de la emisión por staking y de la quema de comisiones de transacción. Este caso de SOL modifica la velocidad a la que desciende la curva de inflación existente; no se puede ordenar a los tres usando únicamente el término «deflación». Lo que seguiré de cerca es el resultado de la votación formal, la tasa de staking y el número de validadores, así como si la demanda real en cadena puede absorber la caída de las recompensas por staking. Al 8 de noviembre, la propuesta aún no ha entrado en vigor. Fuentes: foro de desarrolladores de Solana, bitcoin.org y ethereum.org. Los precios y el staking conllevan riesgos; esto no es asesoramiento de inversión.