
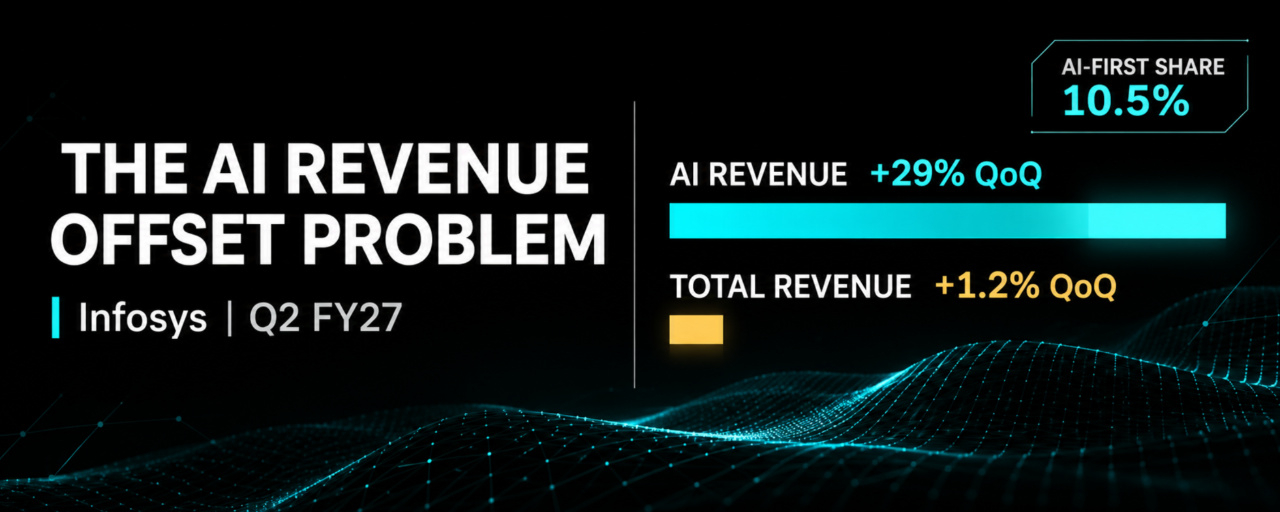

Infosys está expandiendo rápidamente su negocio de IA. El resto de la empresa presenta una historia más compleja.
Infosys informó de un crecimiento secuencial de más del 29% en los ingresos por IA en el segundo trimestre del año fiscal 2027. Su negocio centrado en la IA representa ahora el 10,5% de los ingresos totales, frente al 8,2% de apenas tres meses antes.
Sin embargo, los ingresos de toda la empresa crecieron solo un 1,2% de forma secuencial. El margen operativo se mantuvo prácticamente sin cambios, en el 21%, y la dirección redujo su previsión de crecimiento de los ingresos para todo el año, en moneda constante, al 1–2%.
El contraste merece un análisis más detenido.
La IA está generando nuevos negocios para las empresas de servicios de TI. También está cambiando la economía del trabajo que ya realizan. Los clientes pueden exigir mejoras de productividad, renegociar el alcance de los proyectos o reducir las horas que contratan.
La dificultad para los inversores es que las empresas revelan cada vez más el crecimiento generado por esta transición sin cuantificar cuánto de los ingresos existentes podría estar desplazando la IA.
Infosys ofrece una forma útil de examinar esa brecha.
123 millones de dólares de crecimiento de IA. 63 millones de dólares de crecimiento total.
En el primer trimestre del ejercicio fiscal 2027, Infosys generó 5.082 millones de dólares en ingresos, de los cuales el 8,2% correspondió a servicios centrados en la IA.
En el segundo trimestre, los ingresos alcanzaron los 5.145 millones de dólares y la proporción de servicios centrados en la IA subió al 10,5%.
Según esas cifras publicadas, los ingresos de los servicios centrados en la IA aumentaron de aproximadamente 417 millones a 540 millones de dólares.
Esto representa un crecimiento secuencial de aproximadamente 123 millones de dólares en la categoría de servicios centrados en la IA.
Sin embargo, los ingresos totales de la empresa aumentaron solo 63 millones de dólares.
La diferencia es reveladora. Los ingresos ajenos a la categoría declarada de servicios centrados en la IA disminuyeron aproximadamente 60 millones de dólares.
Se trata de una conciliación de ingresos, no de una medición de la canibalización causada por la IA.
El remanente incluye servicios que podrían utilizar IA. También puede verse afectado por el calendario de los proyectos, los presupuestos de los clientes, la composición del negocio y los cambios de clasificación. Los porcentajes de ingresos de IA están redondeados, por lo que los importes calculados son aproximados.
Hay otra complicación: las adquisiciones aportaron aproximadamente 0,4 puntos porcentuales al crecimiento secuencial de los ingresos del segundo trimestre.
Incluso con estas limitaciones, la comparación demuestra algo importante: la rápida expansión del negocio de IA declarado por una empresa no se traduce necesariamente en un crecimiento comparable en toda la compañía.
Es más difícil ver los ingresos que se están reduciendo
Infosys ha reconocido que las mejoras de productividad gracias a la IA pueden reducir los ingresos de los contratos existentes.
La dirección ha descrito cómo los clientes buscan beneficios de productividad mediante cambios en el alcance y las condiciones comerciales, incluso durante la vigencia de un contrato y no solo al renovarlo.
La empresa sigue este efecto internamente, pero no ha divulgado una cifra cuantificada.
Esto crea una asimetría informativa.
Los inversores pueden observar el aumento de la proporción de ingresos de servicios centrados en la IA. No pueden observar directamente cuántos ingresos habrían generado los servicios existentes sin los cambios de productividad impulsados por la IA.
Esa falta de un escenario contrafactual es importante.
Supongamos que un proveedor de servicios consigue un nuevo proyecto de implementación de IA, mientras que un contrato existente de mantenimiento de aplicaciones requiere menos horas facturables. El nuevo proyecto aparece en los ingresos declarados de IA. La reducción de ingresos puede quedar dispersa entre las líneas de servicios tradicionales.
Ambos cambios afectan a la economía de la empresa, pero solo uno se divulga de forma destacada.
No hay fundamento para suponer que ambos importes se compensen entre sí ni que el impacto resultante en los beneficios sea necesariamente negativo.
Un contrato a precio fijo puede permitir al proveedor conservar parte de los ahorros laborales. Un contrato por tiempo y materiales puede reducir los ingresos facturables. El nuevo trabajo de IA puede tener márgenes atractivos o implicar costos sustanciales de modelos, infraestructura e implementación.
El reemplazo de ingresos y el reemplazo de beneficios son pruebas diferentes.
Tres relojes comerciales
La transición también plantea un problema de calendario.
El primer reloj es la productividad. Las herramientas de IA pueden reducir con relativa rapidez el esfuerzo necesario para ciertas tareas.
El segundo es el reajuste de precios comerciales. Los clientes pueden solicitar concesiones durante un contrato vigente, al renovarlo o cuando se vuelve a licitar un proyecto.
El tercero es la creación de demanda. Un nuevo proyecto empresarial de IA puede requerir preparación de datos, integración, gobernanza y rediseño de flujos de trabajo antes de generar ingresos significativos.
Estos relojes no tienen por qué avanzar al mismo ritmo.
En algunos clientes, los ahorros de productividad pueden llegar antes que la demanda de reemplazo. En otros casos, la IA podría desbloquear proyectos que antes eran demasiado costosos, expandiendo el mercado más rápido de lo que se reajustan los precios del trabajo existente.
No se debe dar por sentado ninguno de estos resultados en todo el sector.
La cuestión de inversión es qué efecto predomina en una empresa concreta y cuánto beneficio incremental se conserva.
Infosys no ha suspendido la prueba de rentabilidad
Los últimos resultados no describen una empresa con dificultades financieras.
Infosys mantuvo un margen operativo del 21% y generó 928 millones de dólares de flujo de caja libre en el segundo trimestre.
También firmó grandes contratos por valor de 5.200 millones de dólares, de los cuales el 62% se clasificó como negocio netamente nuevo.
Se espera que un contrato completamente nuevo de servicios financieros, valorado en más de 2.000 millones de dólares a lo largo de siete años, contribuya con más de un punto porcentual al crecimiento de los ingresos de la empresa en el ejercicio fiscal 2028. Se prevé que la transición comience en la segunda mitad del cuarto trimestre del ejercicio fiscal 2027.
Es una fuente significativa de demanda futura, aunque el valor del contrato no equivale a ingresos reconocidos y la contribución proyectada sigue estando sujeta a la ejecución.
Por ahora, las pruebas apuntan a una conclusión más acotada.
Infosys cuenta con una categoría de ingresos de rápido crecimiento centrada en la IA, pero esa expansión aún no ha generado una aceleración equivalente de los ingresos totales ni del margen operativo.
La dirección atribuyó el desempeño trimestral más débil, en parte, a menores volúmenes, aumentos de precios inferiores a lo previsto y una intensa competencia.
No se pueden atribuir todas esas presiones a la IA.
La prueba para los accionistas
La siguiente etapa del análisis de los servicios de TI debería ir más allá del porcentaje de ingresos etiquetado como IA.
Cuatro avances reforzarían el argumento de inversión.
Primero, un crecimiento sostenido de los servicios centrados en la IA, acompañado de un mayor crecimiento orgánico de los ingresos de toda la empresa, tras ajustar por adquisiciones y otros efectos de composición.
Segundo, pruebas de que los nuevos proyectos de IA están creando demanda, en lugar de limitarse a reemplazar los ingresos de contratos existentes.
Tercero, un crecimiento del beneficio operativo que refleje una auténtica mejora del apalancamiento operativo tras contabilizar los costos de infraestructura de IA, software e implementación.
Cuarto, una generación continua de efectivo a medida que las nuevas contrataciones se convierten en trabajo realizado.
El patrón opuesto sería más preocupante: que los ingresos de IA representaran una proporción cada vez mayor del negocio mientras el crecimiento orgánico total siguiera siendo débil, los precios se deterioraran y el beneficio incremental no mejorara.
Infosys no ha divulgado suficiente información para calcular los ingresos netos desplazados por la IA, y mucho menos la contribución neta a las ganancias de su transición hacia la IA.
No obstante, sus últimos resultados ofrecen a los inversores un punto de partida útil.
El crecimiento de los ingresos de IA es visible. Aún está por demostrarse el valor económico que aporta a la empresa en su conjunto.
