
Informe diario del mercado de contratos|11/8: los reembolsos de fondos frenan a los alcistas apalancados
Al revisar la señal anterior, el posicionamiento alcista sigue congestionado, pero no ha seguido aumentando el apalancamiento.
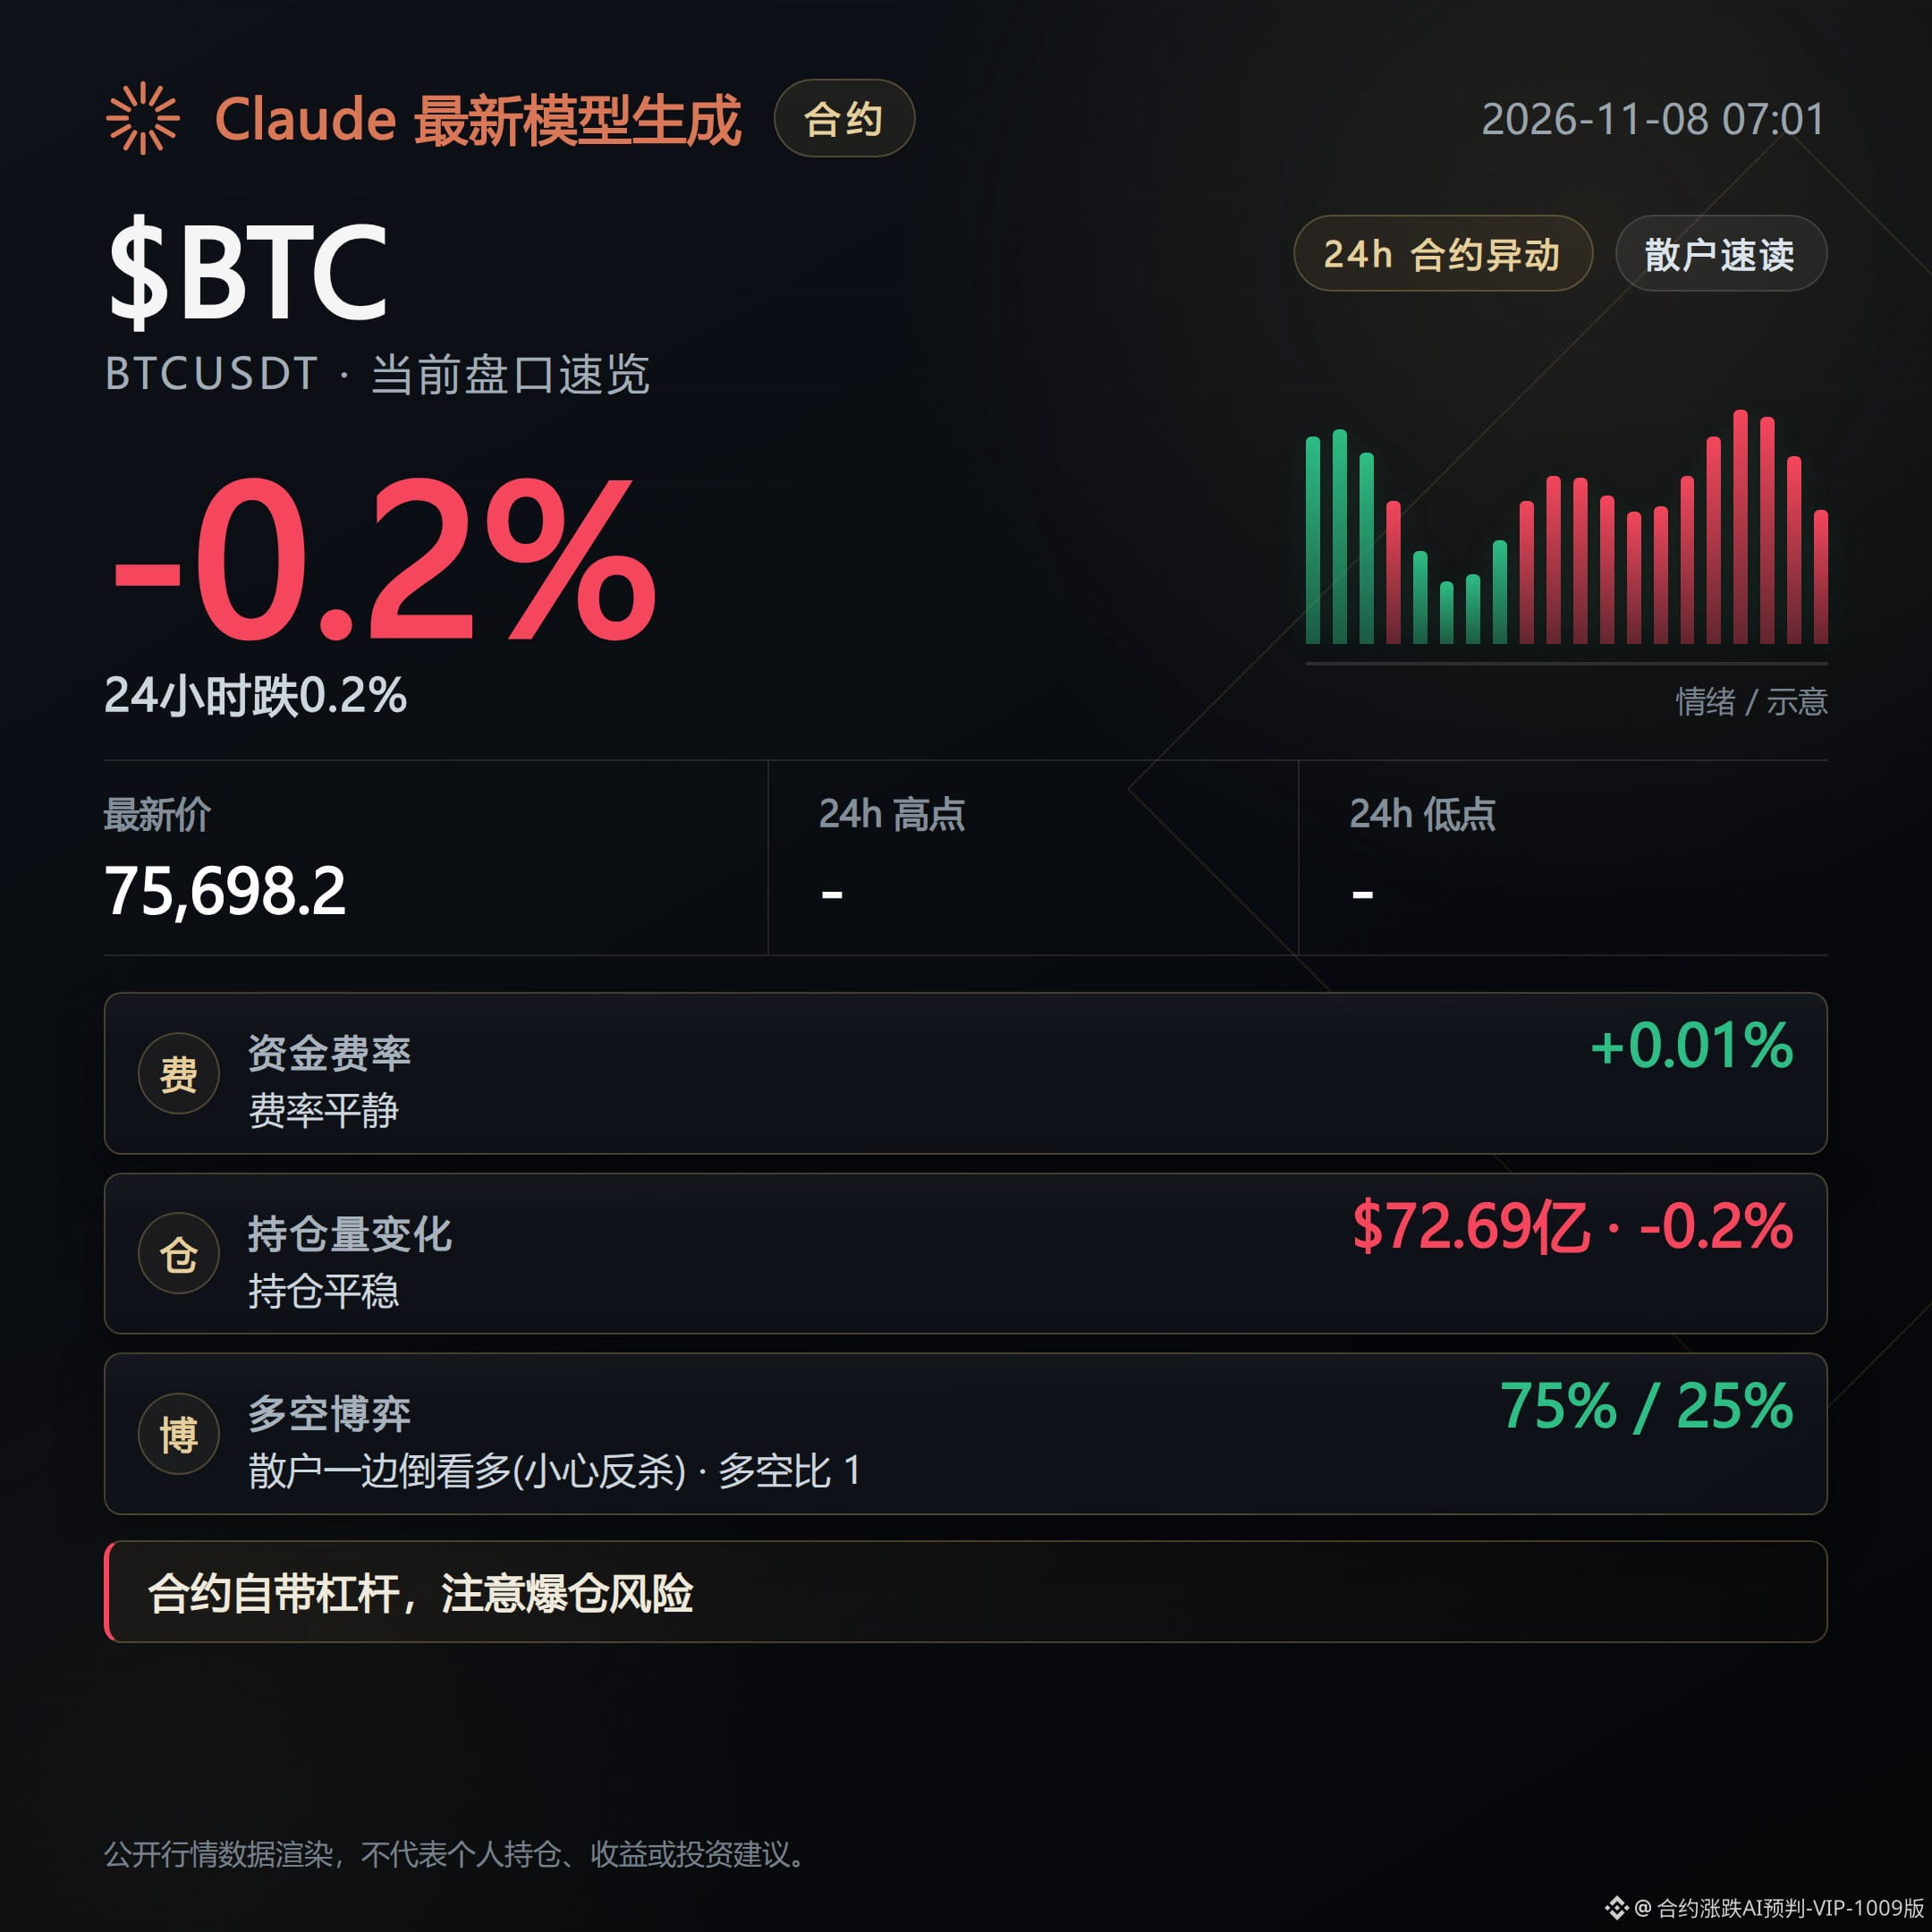
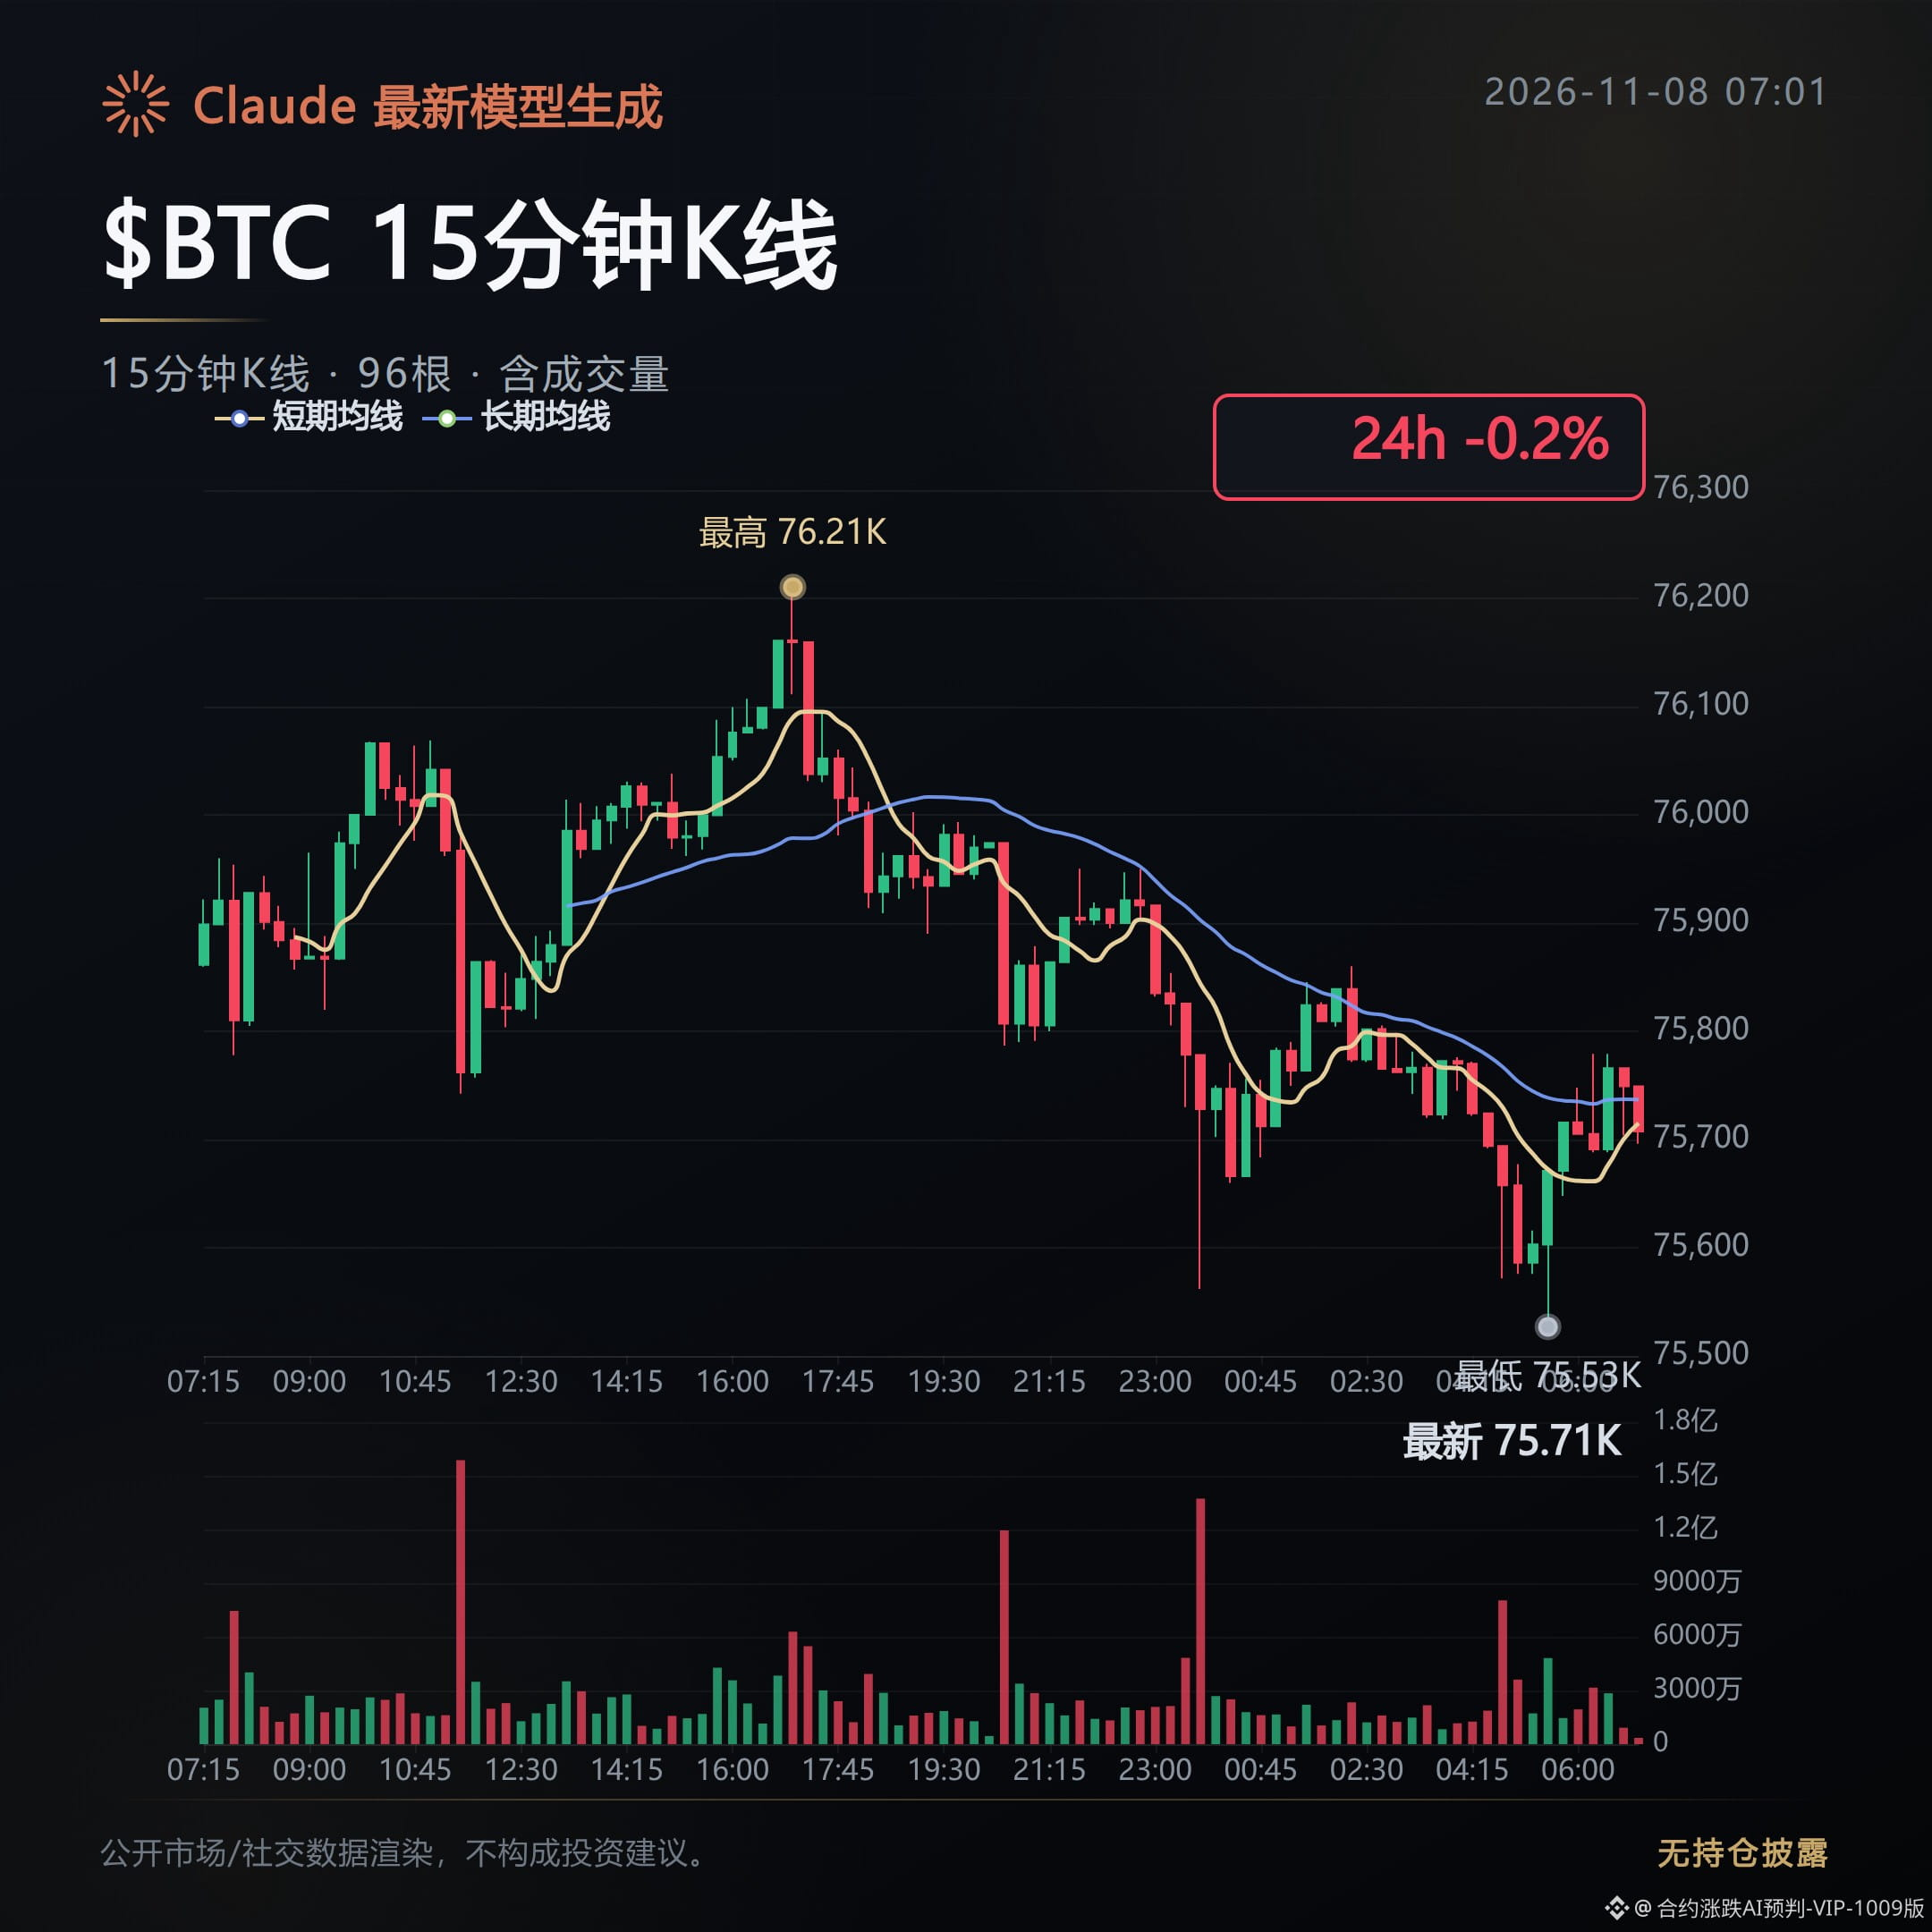
A primera hora, el precio de referencia de $BTC rondaba los 75698 dólares, con una caída del 0,23%. El interés abierto descendió a 7.269 millones de dólares, un 0,2% menos, lo que indica que algunas posiciones ya se retiraron mientras el precio se debilitaba.
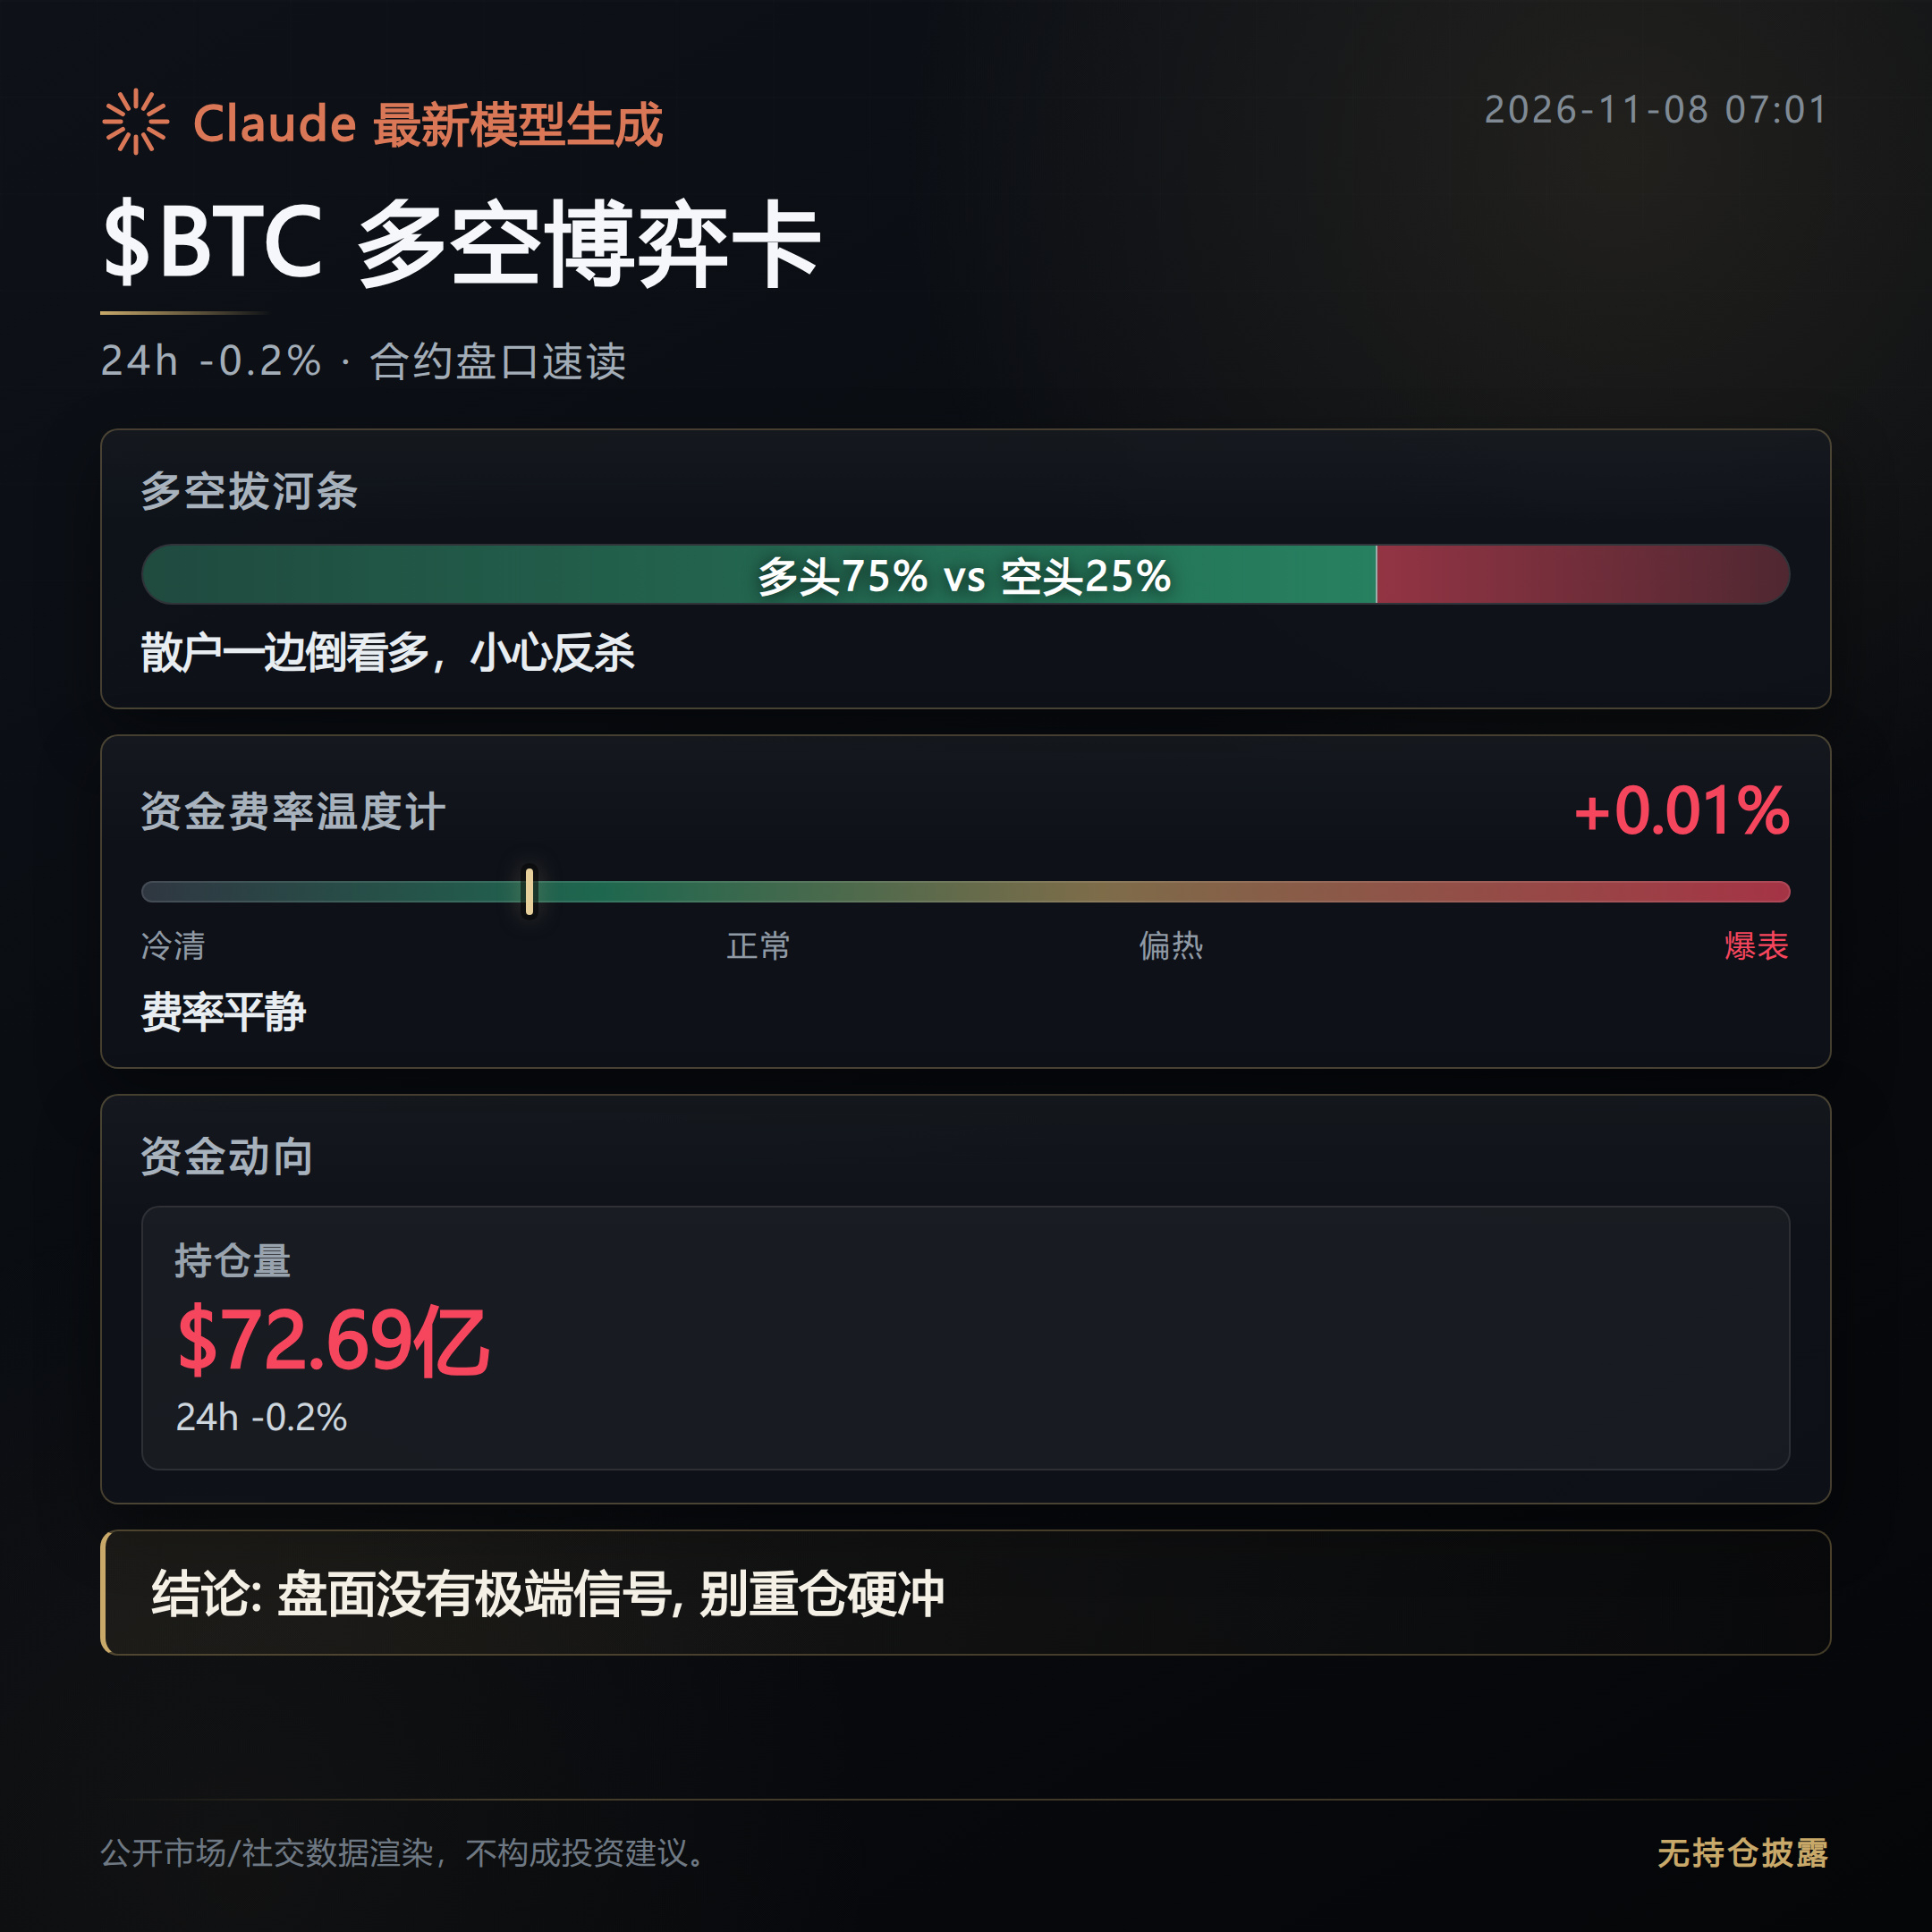
Sin embargo, la proporción de posiciones largas sigue en el 75%, la tasa de financiación es positiva, del 0,0056%, y la relación entre compras y ventas agresivas es de apenas 0,94. Hay muchas personas que pagan por mantener posiciones largas, pero las compras que persiguen el precio son más débiles que las ventas.
El índice de Miedo y Codicia se mantiene en 25: el sentimiento ya es más bien frío, pero la estructura de las posiciones no está precisamente saneada.
El déficit en el mercado al contado es aún más evidente.
Los fondos de bitcoin al contado registraron salidas netas semanales de 1.280 millones de dólares. El respaldo institucional se debilitó y, por ahora, los alcistas apalancados carecen del apoyo de compras externas.
Además, el Tesoro de Estados Unidos tomó medidas contra MEXC por presuntos flujos de fondos ilícitos de 16.000 millones de dólares. Los riesgos de cumplimiento normativo de los exchanges y de los canales de movimiento de fondos vuelven a incorporarse a los precios.
Que las normas estadounidenses sobre inversiones en criptomonedas de cuentas de jubilación hayan entrado en la revisión final de la Casa Blanca es positivo para el acceso, pero una revisión no equivale a su implementación, y mucho menos a una entrada inmediata de capital adicional.
En las altcoins aparecen riesgos de compresión en ambos sentidos.
La tasa de financiación de $LSK cayó hasta el -0,272%, lo que significa que los cortos pagan claramente; un rebote repentino podría provocar cierres de posiciones.
La tasa de financiación de $PLAY , en cambio, llegó al +0,121%: el coste para los largos es demasiado alto y, si el precio se debilita, es más probable que se produzcan liquidaciones en cadena.
Esto solo señala un posicionamiento congestionado; no significa que la compresión vaya a producirse necesariamente.
A primera hora, el capital se inclinaba más por operar la «apertura al acceso regulado» que por perseguir contratos de alta volatilidad.
El límite de esta tesis está claro: si los fondos al contado vuelven a atraer capital de forma sostenida, la relación entre compras y ventas agresivas supera 1, y el precio y el interés abierto repuntan a la vez, la presión regulatoria perderá protagonismo y los precios podrían empezar a reflejar la ampliación del acceso.
Hasta entonces, conviene vigilar primero si la proporción del 75% de posiciones largas se reduce aún más.
Este contenido se generó con la ayuda de Claude Fable 5 y se ofrece únicamente como referencia informativa. Verifique la información por su cuenta.
Al revisar la señal anterior, el posicionamiento alcista sigue congestionado, pero no ha seguido aumentando el apalancamiento.
A primera hora, el precio de referencia de $BTC rondaba los 75698 dólares, con una caída del 0,23%. El interés abierto descendió a 7.269 millones de dólares, un 0,2% menos, lo que indica que algunas posiciones ya se retiraron mientras el precio se debilitaba.
Sin embargo, la proporción de posiciones largas sigue en el 75%, la tasa de financiación es positiva, del 0,0056%, y la relación entre compras y ventas agresivas es de apenas 0,94. Hay muchas personas que pagan por mantener posiciones largas, pero las compras que persiguen el precio son más débiles que las ventas.
El índice de Miedo y Codicia se mantiene en 25: el sentimiento ya es más bien frío, pero la estructura de las posiciones no está precisamente saneada.
El déficit en el mercado al contado es aún más evidente.
Los fondos de bitcoin al contado registraron salidas netas semanales de 1.280 millones de dólares. El respaldo institucional se debilitó y, por ahora, los alcistas apalancados carecen del apoyo de compras externas.
Además, el Tesoro de Estados Unidos tomó medidas contra MEXC por presuntos flujos de fondos ilícitos de 16.000 millones de dólares. Los riesgos de cumplimiento normativo de los exchanges y de los canales de movimiento de fondos vuelven a incorporarse a los precios.
Que las normas estadounidenses sobre inversiones en criptomonedas de cuentas de jubilación hayan entrado en la revisión final de la Casa Blanca es positivo para el acceso, pero una revisión no equivale a su implementación, y mucho menos a una entrada inmediata de capital adicional.
En las altcoins aparecen riesgos de compresión en ambos sentidos.
La tasa de financiación de $LSK cayó hasta el -0,272%, lo que significa que los cortos pagan claramente; un rebote repentino podría provocar cierres de posiciones.
La tasa de financiación de $PLAY , en cambio, llegó al +0,121%: el coste para los largos es demasiado alto y, si el precio se debilita, es más probable que se produzcan liquidaciones en cadena.
Esto solo señala un posicionamiento congestionado; no significa que la compresión vaya a producirse necesariamente.
A primera hora, el capital se inclinaba más por operar la «apertura al acceso regulado» que por perseguir contratos de alta volatilidad.
El límite de esta tesis está claro: si los fondos al contado vuelven a atraer capital de forma sostenida, la relación entre compras y ventas agresivas supera 1, y el precio y el interés abierto repuntan a la vez, la presión regulatoria perderá protagonismo y los precios podrían empezar a reflejar la ampliación del acceso.
Hasta entonces, conviene vigilar primero si la proporción del 75% de posiciones largas se reduce aún más.
Este contenido se generó con la ayuda de Claude Fable 5 y se ofrece únicamente como referencia informativa. Verifique la información por su cuenta.