#美国拟收紧数据中心监管,ai扩张或面临新约束 🚨 ¡Se endurece la regulación de los centros de datos en Estados Unidos! Detrás del vertiginoso auge de la IA, aparece un nuevo cuello de botella para el crecimiento.
La industria de la IA está llegando a un punto de inflexión que merece atención.
A medida que se endurecen las regulaciones para los grandes centros de datos en distintas partes de Estados Unidos, el modelo que los gigantes tecnológicos han seguido hasta ahora —invertir enormes cantidades de capital y ampliar rápidamente la capacidad de cómputo— se enfrenta a nuevas limitaciones.
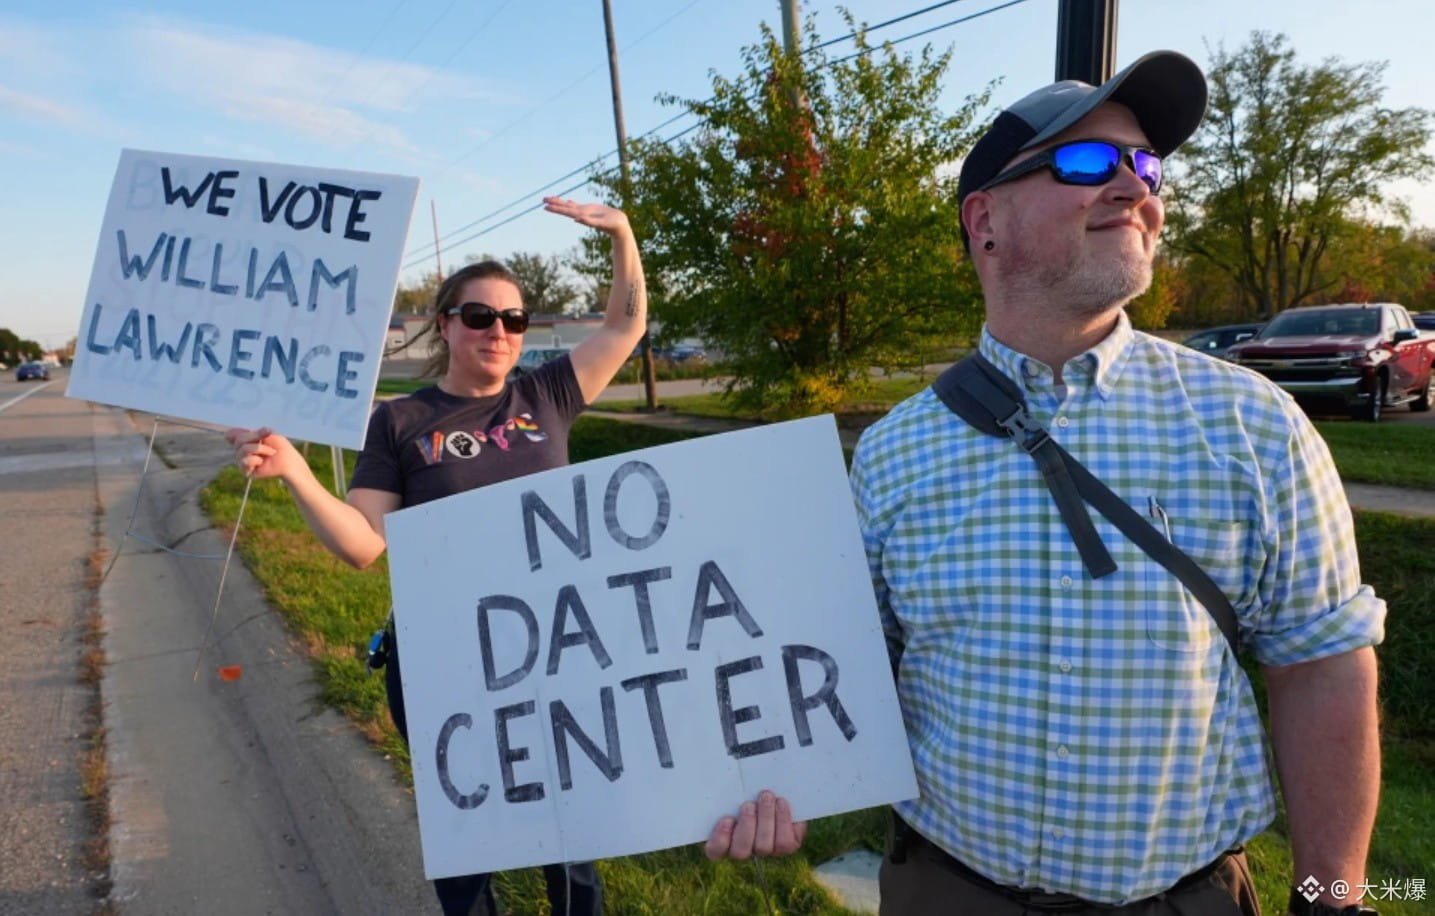
Recientemente, varias zonas de Estados Unidos han intensificado el escrutinio de la demanda eléctrica, el consumo de agua y los permisos de construcción de los centros de datos. Algunas incluso han suspendido la construcción de grandes proyectos.
Al mismo tiempo, OpenAI ha propuesto un nuevo marco normativo para los centros de datos y se ha comprometido a asumir los costos relacionados con el suministro eléctrico y a aumentar la transparencia en el uso de recursos.
Esto transmite una señal importante: la competencia en IA está pasando de ser una carrera por la capacidad de cómputo a una competencia más amplia que incluye la energía, los costos y la infraestructura.
Hasta ahora, el mercado se fijaba más en quién tenía más GPU y quién podía invertir más dinero.
Pero ahora, aunque una empresa cuente con fondos y chips suficientes, eso no significa que pueda construir rápidamente nuevos centros de datos.
Creo que esto podría traer tres cambios:
Primero, el costo de ampliar la infraestructura de IA podría seguir aumentando.
Unos permisos de construcción más estrictos, los requisitos para conectarse a la red eléctrica y el reparto de los costos energéticos podrían incrementar la inversión necesaria y alargar los plazos de construcción.
Segundo, la competencia entre los gigantes tecnológicos podría acentuarse aún más.
Las empresas con un suministro energético estable, una infraestructura consolidada y sólidos flujos de caja quizá puedan adaptarse mejor a los cambios regulatorios. En cambio, los proyectos de capacidad de cómputo que dependen demasiado de la financiación y aún no han establecido un modelo de rentabilidad estable podrían afrontar una mayor presión operativa.
Tercero, los activos vinculados al concepto de IA podrían ser objeto de una nueva valoración.
En el caso del sector tecnológico de la bolsa estadounidense, es posible que los inversores ya no se fijen únicamente en el crecimiento de la demanda de capacidad de cómputo, sino que presten más atención a si el gasto de capital puede traducirse en beneficios reales.
Los tokens relacionados con la IA y la capacidad de cómputo descentralizada en el mercado de las criptomonedas también podrían verse afectados por el cambio de sentimiento. La tendencia de desarrollo a largo plazo de la IA no ha cambiado, pero es necesario reconsiderar las expectativas de expansión ilimitada.
Lo que realmente merece atención no es solo qué proyectos están vinculados al concepto de IA, sino quién puede resolver las tensiones entre la capacidad de cómputo, la energía y los costos.
En el futuro, la competencia en la industria de la IA quizá no consista en quién se expande más rápido, sino en quién puede ofrecer capacidad de cómputo de forma sostenida y a menor costo.
La industria de la IA está llegando a un punto de inflexión que merece atención.
A medida que se endurecen las regulaciones para los grandes centros de datos en distintas partes de Estados Unidos, el modelo que los gigantes tecnológicos han seguido hasta ahora —invertir enormes cantidades de capital y ampliar rápidamente la capacidad de cómputo— se enfrenta a nuevas limitaciones.
Recientemente, varias zonas de Estados Unidos han intensificado el escrutinio de la demanda eléctrica, el consumo de agua y los permisos de construcción de los centros de datos. Algunas incluso han suspendido la construcción de grandes proyectos.
Al mismo tiempo, OpenAI ha propuesto un nuevo marco normativo para los centros de datos y se ha comprometido a asumir los costos relacionados con el suministro eléctrico y a aumentar la transparencia en el uso de recursos.
Esto transmite una señal importante: la competencia en IA está pasando de ser una carrera por la capacidad de cómputo a una competencia más amplia que incluye la energía, los costos y la infraestructura.
Hasta ahora, el mercado se fijaba más en quién tenía más GPU y quién podía invertir más dinero.
Pero ahora, aunque una empresa cuente con fondos y chips suficientes, eso no significa que pueda construir rápidamente nuevos centros de datos.
Creo que esto podría traer tres cambios:
Primero, el costo de ampliar la infraestructura de IA podría seguir aumentando.
Unos permisos de construcción más estrictos, los requisitos para conectarse a la red eléctrica y el reparto de los costos energéticos podrían incrementar la inversión necesaria y alargar los plazos de construcción.
Segundo, la competencia entre los gigantes tecnológicos podría acentuarse aún más.
Las empresas con un suministro energético estable, una infraestructura consolidada y sólidos flujos de caja quizá puedan adaptarse mejor a los cambios regulatorios. En cambio, los proyectos de capacidad de cómputo que dependen demasiado de la financiación y aún no han establecido un modelo de rentabilidad estable podrían afrontar una mayor presión operativa.
Tercero, los activos vinculados al concepto de IA podrían ser objeto de una nueva valoración.
En el caso del sector tecnológico de la bolsa estadounidense, es posible que los inversores ya no se fijen únicamente en el crecimiento de la demanda de capacidad de cómputo, sino que presten más atención a si el gasto de capital puede traducirse en beneficios reales.
Los tokens relacionados con la IA y la capacidad de cómputo descentralizada en el mercado de las criptomonedas también podrían verse afectados por el cambio de sentimiento. La tendencia de desarrollo a largo plazo de la IA no ha cambiado, pero es necesario reconsiderar las expectativas de expansión ilimitada.
Lo que realmente merece atención no es solo qué proyectos están vinculados al concepto de IA, sino quién puede resolver las tensiones entre la capacidad de cómputo, la energía y los costos.
En el futuro, la competencia en la industria de la IA quizá no consista en quién se expande más rápido, sino en quién puede ofrecer capacidad de cómputo de forma sostenida y a menor costo.