
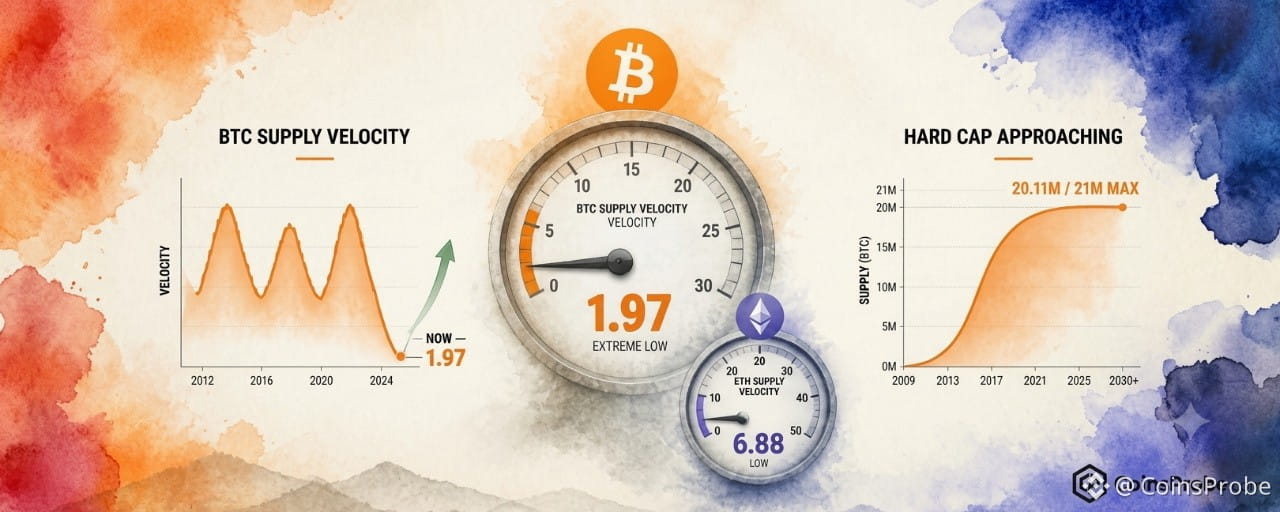


Aspectos destacados
La velocidad de circulación de la oferta de BTC se desploma a 1,97 —el nivel más bajo registrado en más de una década—, según un análisis de Alphractal fechado el 7 de noviembre de 2026
Ya se han minado 20,11 millones de BTC —el 95,76 % del límite máximo de 21 millones—, mientras la oferta circulante se acerca a su techo matemático
La velocidad de circulación de la oferta de ETH, de 6,88, sigue muy por encima del mínimo de BTC, pero muy por debajo de los máximos de ciclos anteriores, de aproximadamente 15,26, mientras que el crecimiento de la oferta se ha estancado estructuralmente tras la Fusión, en 122,19 millones de ETH
Los ETF de Bitcoin al contado registraron salidas diarias de 411,9 millones de dólares el 6 de noviembre, y salidas por 1.280 millones de dólares en 5 días, según SoSoValue: un obstáculo a corto plazo frente a la señal de acumulación estructural
Bitcoin cotiza a 76.004 $, un 0,12 % menos en las últimas 24 horas, con una capitalización de mercado de 1,53 billones de dólares. Bajo esos movimientos de precio subyace una señal estructural que ha precedido a todos los principales ciclos de apreciación del precio de Bitcoin: la velocidad de circulación del suministro ha caído a 1,97, su nivel más bajo registrado en más de una década. Esto significa que Bitcoin se mantiene en HODL a un ritmo históricamente extremo y, en la práctica, se está retirando de la circulación activa.
Los analistas de Alphractal publicaron un análisis comparativo de la dinámica del suministro y la circulación de BTC y ETH, y señalaron que la velocidad de circulación del suministro de BTC a un año ha caído a 1,97, una lectura que sitúa el comportamiento actual de HODL en la misma categoría que los mínimos de acumulación más profundos previos a los máximos de ciclos anteriores. Al mismo tiempo, ya se han minado 20,11 millones de BTC, lo que eleva el suministro en circulación al 95,76 % del límite máximo de 21 millones. En conjunto, estos dos datos —una emisión de suministro cercana al máximo y una velocidad de circulación próxima al mínimo— conforman un panorama estructural históricamente inusual.
Señal 1 — Velocidad de circulación del suministro de BTC a un año: 1,97, mínimo de varias décadas
La velocidad de circulación del suministro mide cuán activamente circula el suministro existente de un activo. En concreto, la velocidad de circulación del suministro a un año divide el volumen de monedas que se han movido en la cadena durante el último año por el suministro total actual, y produce una proporción que muestra qué fracción del suministro cambia de manos activamente frente a la que permanece inactiva en las billeteras de los titulares a largo plazo. Una velocidad decreciente significa que los titulares se niegan a vender. Una lectura cercana a cero significa que, a efectos prácticos, las monedas de la red están bloqueadas.
Con 1,97, la velocidad de circulación del suministro de Bitcoin ha alcanzado su nivel más bajo en más de una década. El gráfico de Alphractal, que abarca aproximadamente de 2010 a noviembre de 2026, muestra tres picos de velocidad claramente diferenciados, con forma de campana: uno alrededor de 2011, otro alrededor de 2017 y un tercero alrededor de 2021, cada uno de menor altura que el anterior. Después de cada pico aparece un valle profundo, y es en esos valles —cuando la velocidad está más deprimida— donde históricamente la apreciación del precio ha sido más pronunciada. La lectura actual de 1,97 se sitúa en el fondo del valle más profundo y prolongado de la historia registrada de Bitcoin.
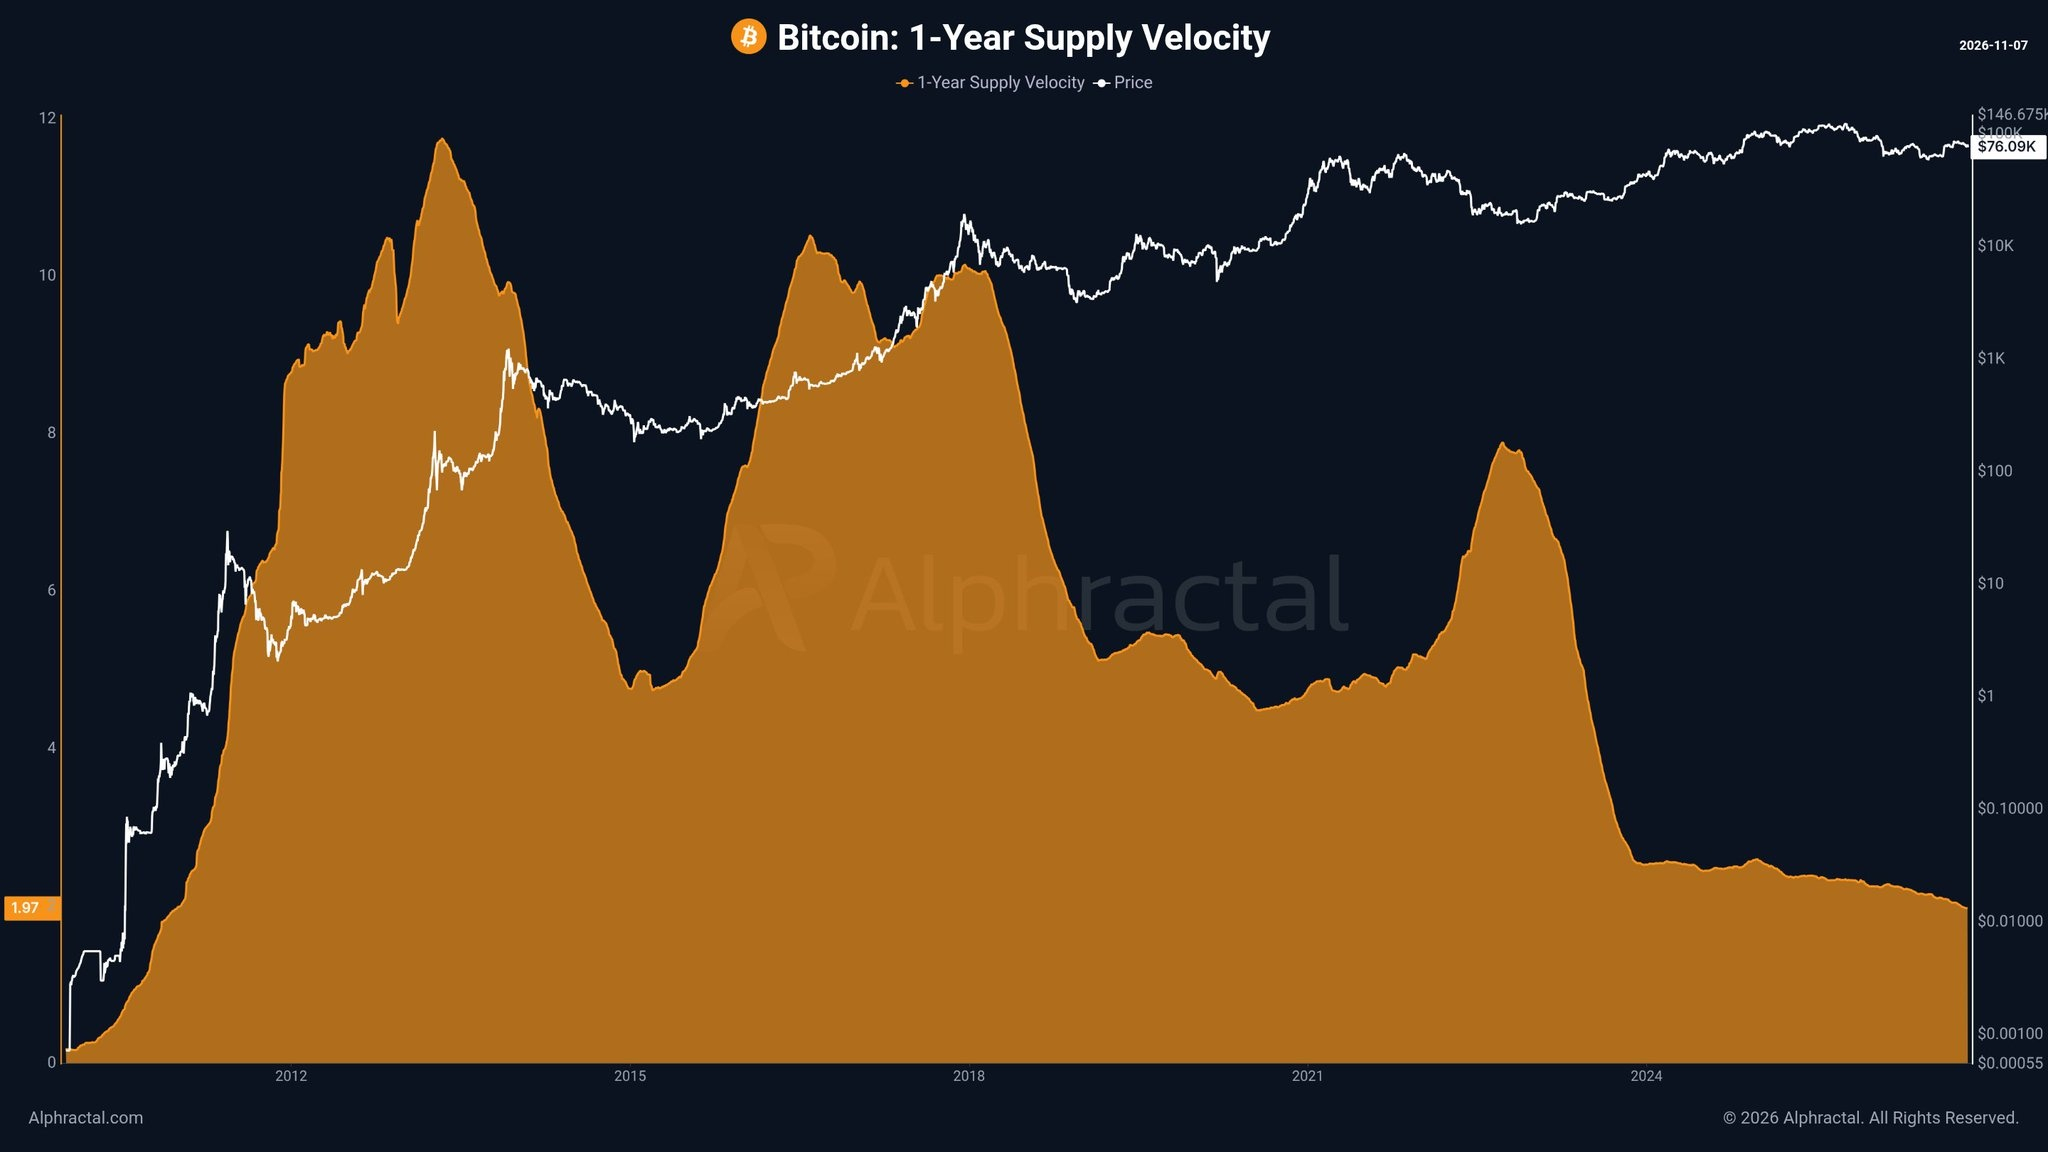
El mecanismo es sencillo: cuando los titulares a largo plazo no venden, se reduce la cantidad disponible para los compradores. Cualquier demanda —ya provenga de entradas en ETF al contado, compradores institucionales o acumulación minorista— debe ser absorbida por un grupo más reducido de vendedores dispuestos a vender. Esta restricción del suministro, cuando coincide con cualquier catalizador de demanda, provoca movimientos de precios desproporcionados. El gráfico de velocidad no predice cuándo llegará la demanda. Cuantifica cuánto se ha restringido la oferta.
Señal 2 — Velocidad de circulación del suministro de ETH: una dinámica estructuralmente distinta
La velocidad de circulación del suministro de Ethereum cuenta una historia diferente: no peor, sino estructuralmente distinta. El gráfico de velocidad de ETH, que abarca de 2017 a 2026, muestra una lectura actual de 6,88, muy por encima del 1,97 de Bitcoin, pero históricamente deprimida en comparación con los máximos de ciclos anteriores de ETH, de aproximadamente 15,26 (el máximo registrado), y con las lecturas de dos dígitos durante los picos de 2018 y 2021–2022. El patrón muestra dos grandes picos de velocidad, seguidos de un valle prolongado durante 2023–2024 y, después, una recuperación parcial moderada que forma una colina más pequeña y baja durante 2025–2026.
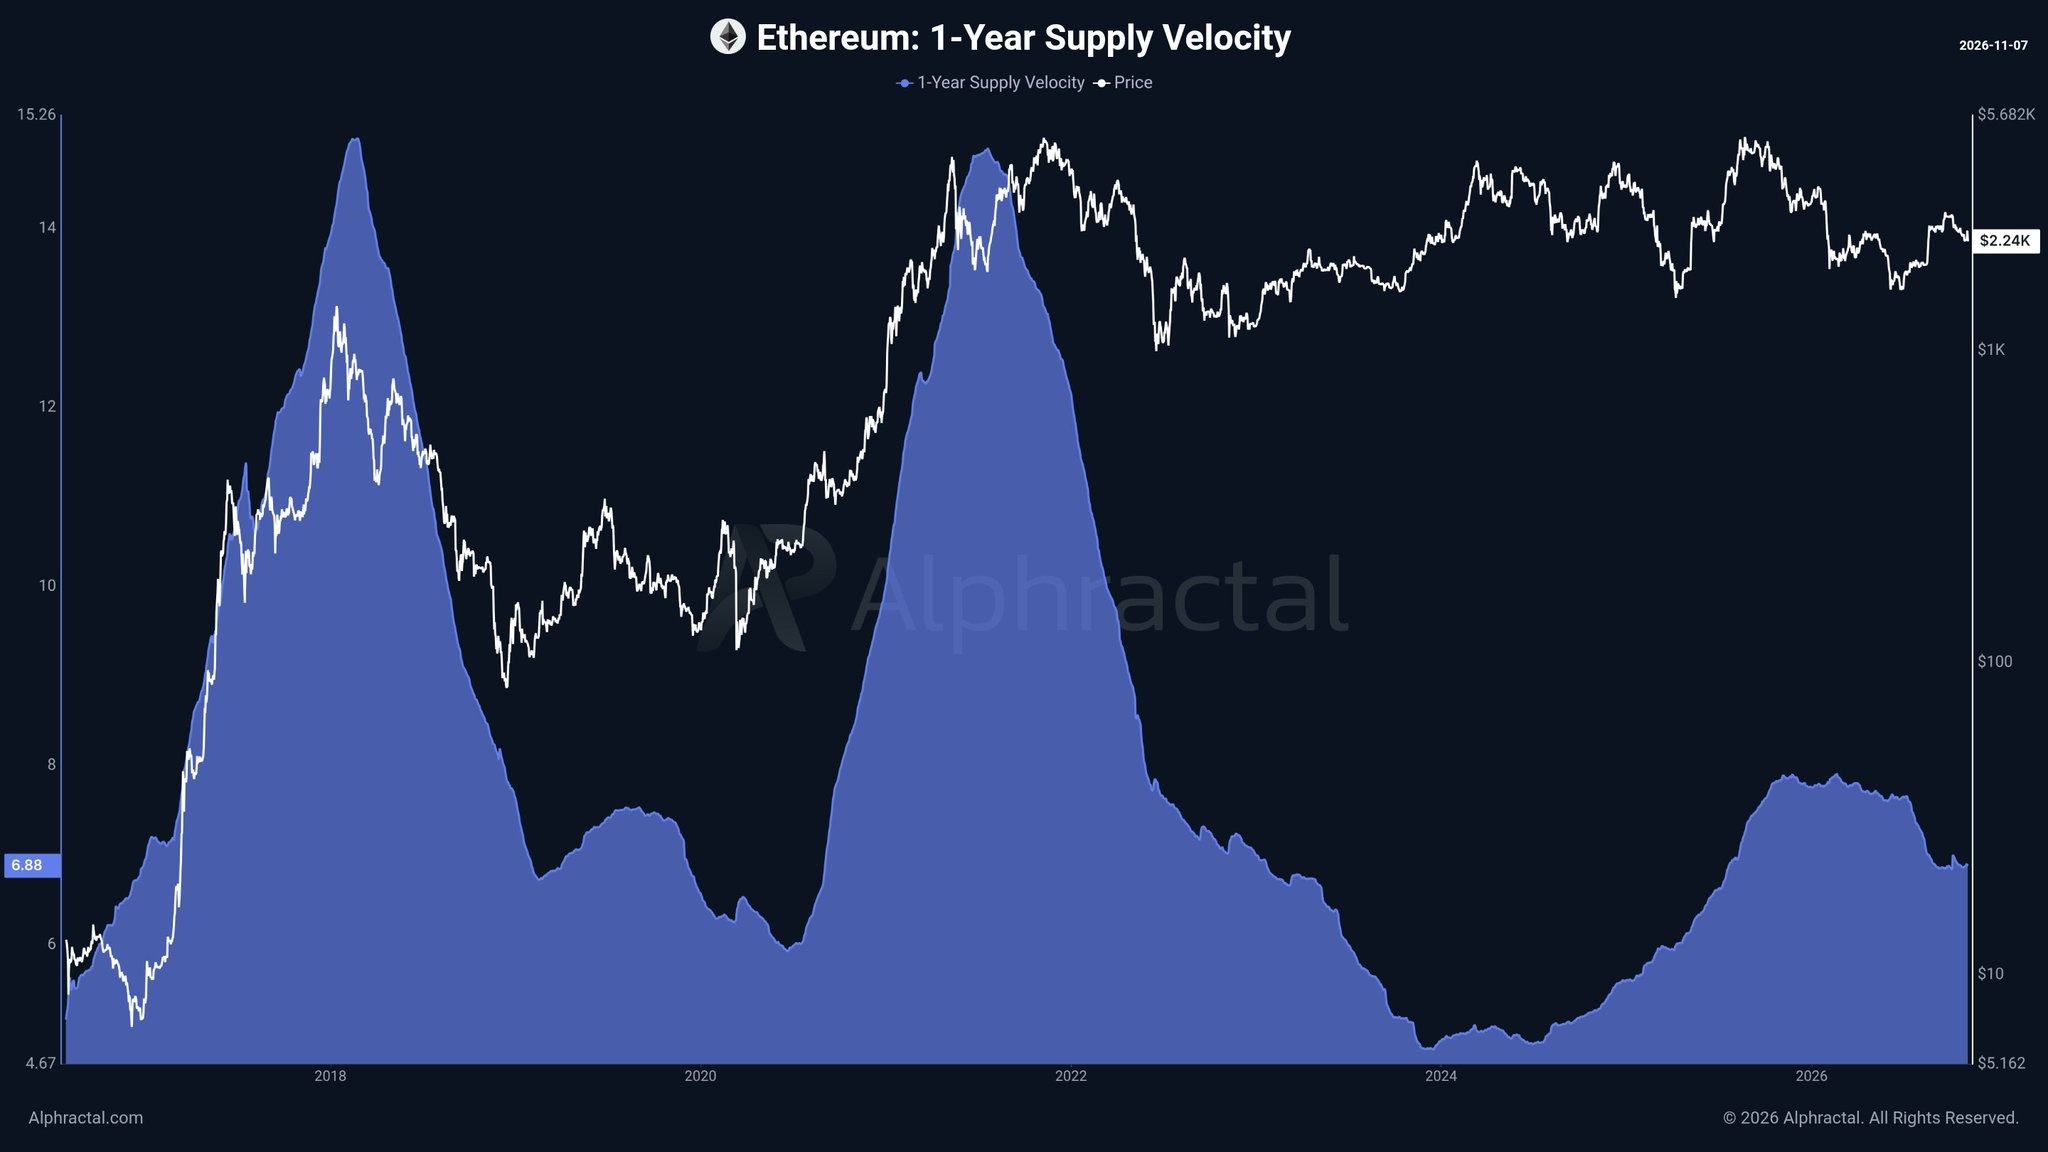
La divergencia entre los dos activos es el punto central del análisis. La velocidad de circulación de Bitcoin ha caído a mínimos de varias décadas, lo que sugiere una práctica de HODL agresiva y basada en una fuerte convicción. La velocidad de Ethereum, de 6,88, sigue en un rango históricamente deprimido, pero no ha alcanzado el mismo suelo extremo: el suministro en circulación continúa rotando a un ritmo significativamente mayor. Parte de esta divergencia refleja diferencias estructurales en el uso de ambas redes: el ecosistema DeFi y de contratos inteligentes de Ethereum requiere que ETH se mueva como gas y garantía, lo que crea un suelo natural de velocidad de circulación que Bitcoin —un activo utilizado principalmente como reserva de valor— no tiene.
Señal 3 — El suministro de BTC se acerca al límite máximo: se han minado 20,11 millones de los 21 millones
El tercer dato del análisis de Alphractal es la cifra absoluta de suministro: ya se han minado 20,11 millones de BTC, lo que representa el 95,76 % del límite máximo de 21 millones. El gráfico del suministro actual de BTC muestra la clásica curva en S de la emisión de Bitcoin: un pronunciado ascenso inicial de 2010 a aproximadamente 2017, seguido de una curva que se desacelera y se aplana de forma asintótica a medida que las recompensas por bloque se reducen a la mitad cada cuatro años. La curva se aproxima ahora a su techo matemático, y la nueva emisión de suministro se vuelve progresivamente insignificante en relación con la cantidad ya disponible.
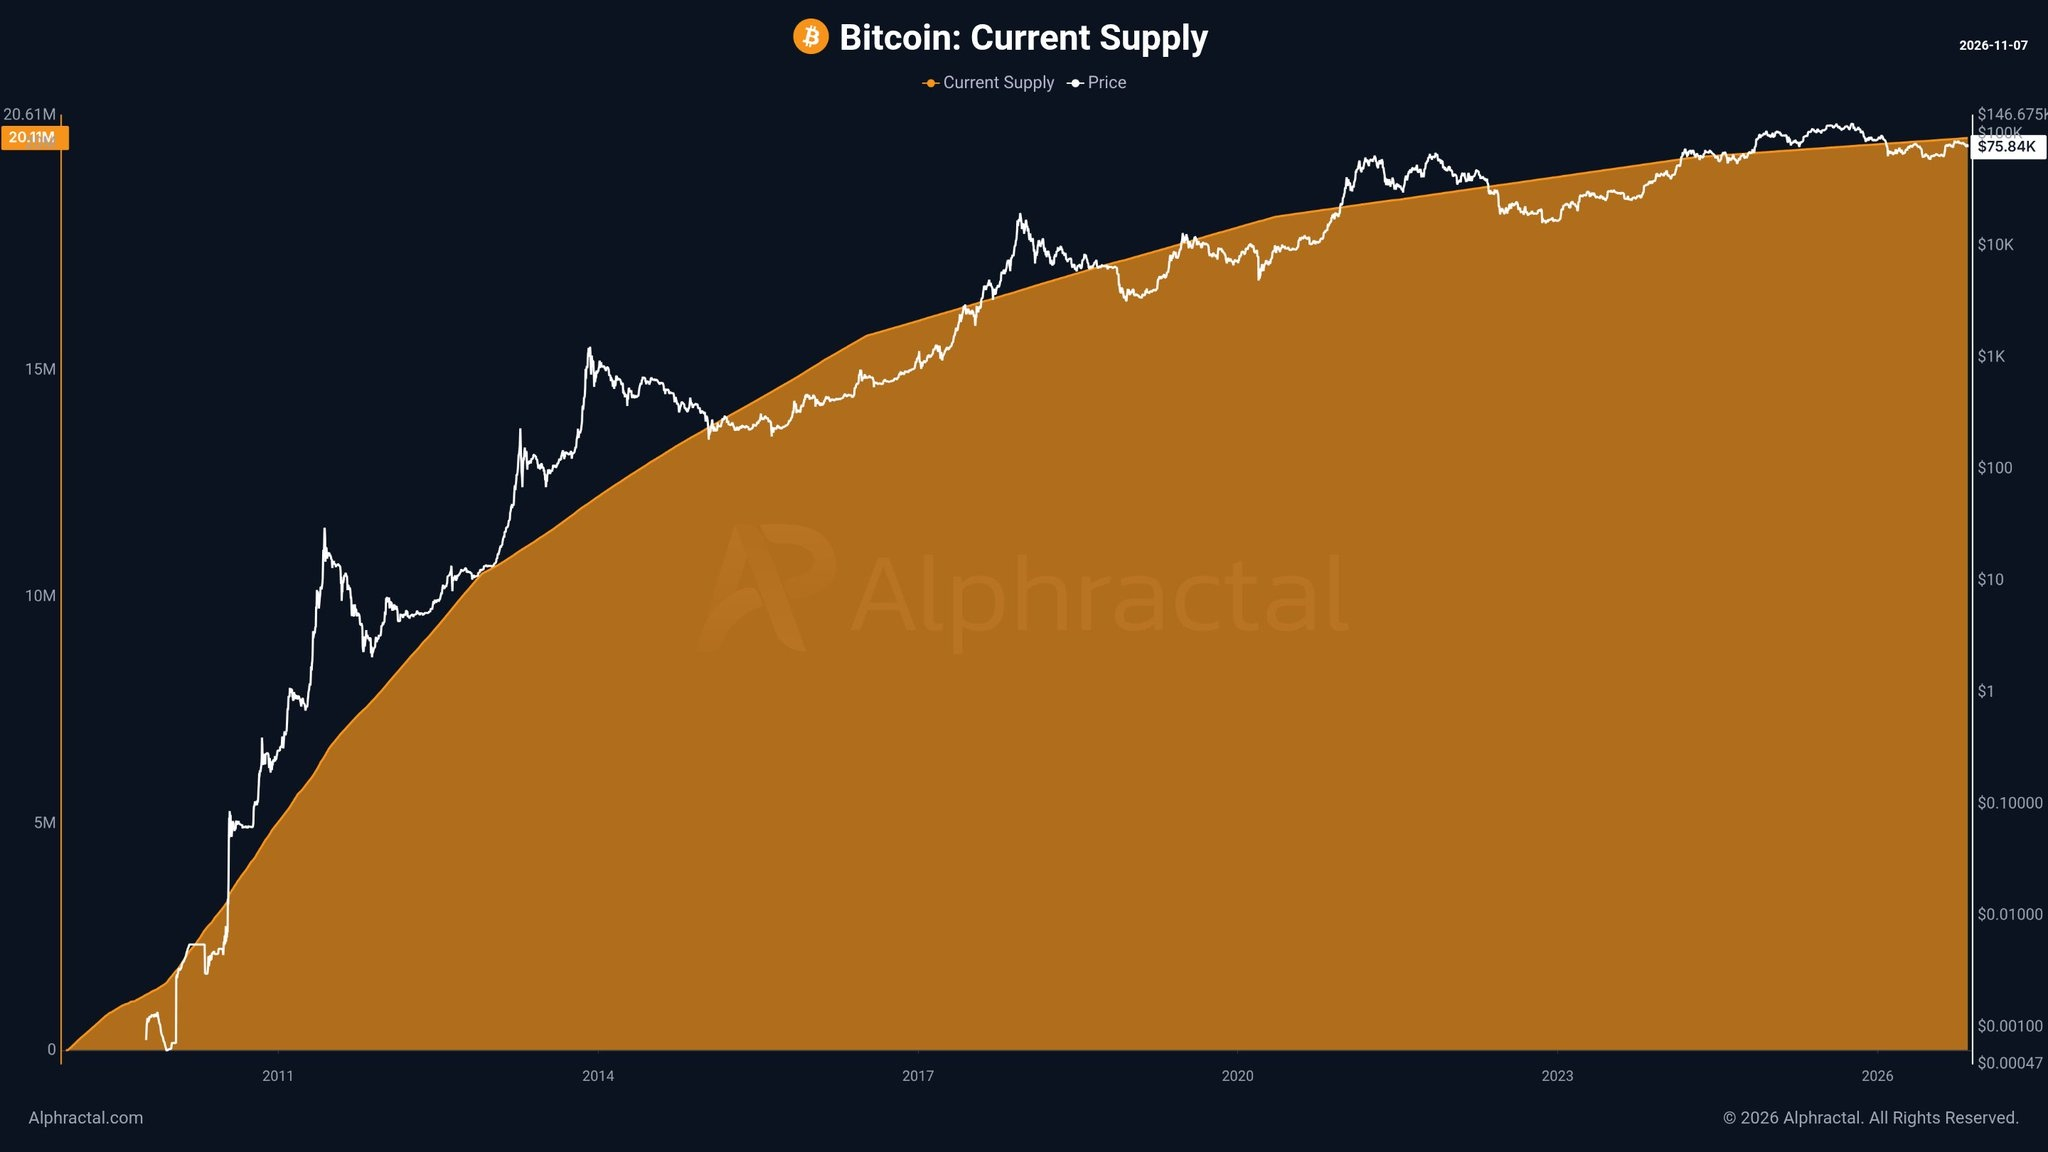
Esto es importante porque la restricción del suministro se acumula con el tiempo. Quedan 889.000 BTC por minar en varios halvings futuros y, según los datos de velocidad de circulación, los titulares actuales mantienen sus BTC en HODL a ritmos récord; por tanto, la oferta líquida disponible es un denominador cada vez menor. Cualquier aumento sostenido de la demanda por parte de instituciones, ETF al contado o compradores minoristas deberá ser absorbido por un mercado cada vez menos líquido. El contexto estructural completo de esta dinámica del suministro se ha documentado en análisis anteriores.
Señal 4 — Suministro de ETH tras la Fusión: crecimiento estructuralmente estancado
El gráfico del suministro de Ethereum, que abarca de 2016 a 2026, muestra un perfil de emisión muy distinto. El suministro aumentó rápidamente desde aproximadamente 71,3 millones de ETH en sus inicios hasta alcanzar un máximo antes de la Fusión, y luego se aplanó bruscamente después de 2022, cuando la transición a la prueba de participación introdujo presiones deflacionarias mediante la quema de comisiones de EIP-1559. El suministro actual de 122,19 millones de ETH refleja una situación cercana a una meseta: un cambio estructural sin equivalente en el modelo de límite máximo de Bitcoin, pero que genera su propia forma de restricción del suministro en entornos de comisiones elevadas.
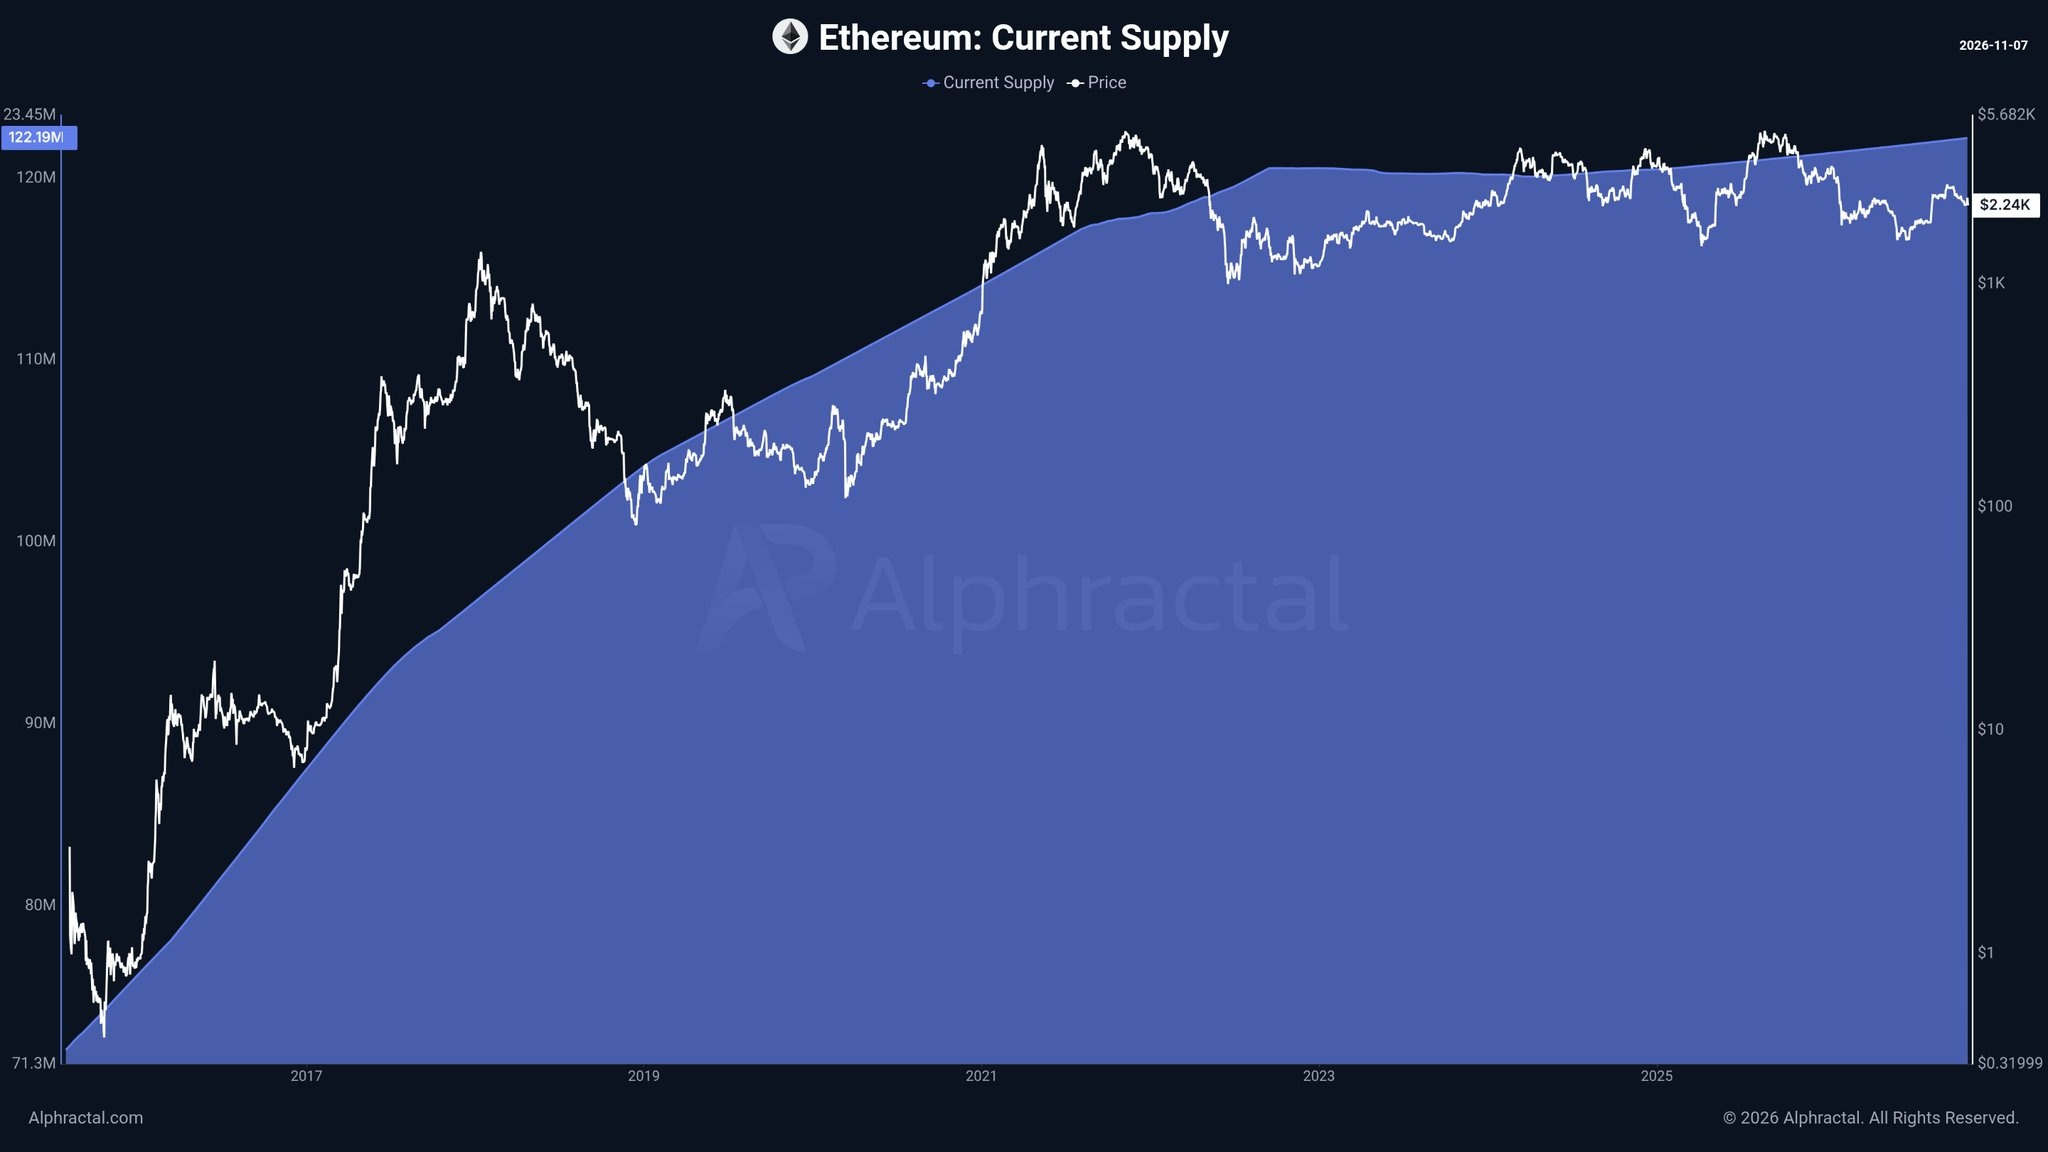
Al momento de redactar este artículo, el precio de ETH es de 2.240 $, muy por debajo de la zona del máximo histórico de 2021 que se observa en el gráfico del suministro. El mecanismo deflacionario de la Fusión aún no ha generado la apreciación sostenida del precio que muchos modelos preveían, pero la estructura del suministro ha cambiado fundamentalmente: a diferencia del calendario de emisión predecible de Bitcoin, el crecimiento neto del suministro de ETH ahora está directamente vinculado a la actividad de las comisiones de la red. Un uso elevado quema más ETH; un uso bajo permite una inflación moderada. Con los precios y las comisiones actuales, el crecimiento del suministro está prácticamente estancado.
Flujos de ETF y contexto macroeconómico
La señal de acumulación en cadena aparece en un contexto institucional de flujos a corto plazo complicado. Los datos de SoSoValue muestran que los ETF al contado de Bitcoin registraron una salida neta diaria de 411,9 millones de dólares el 6 de noviembre, con salidas netas de 1.280 millones de dólares en los últimos cinco días de negociación, cuatro de los cuales registraron ventas netas. IBIT encabezó las salidas ese día, con 403,0 millones de dólares, mientras que FBTC fue contra la tendencia y registró entradas de 42,8 millones. Los activos netos totales de los ETF siguen en 95.900 millones de dólares, y las entradas acumuladas desde su lanzamiento ascienden a 55.700 millones, lo que indica que las salidas representan una rotación o una toma de ganancias, no un cambio estructural en el posicionamiento institucional.
El contexto macroeconómico añade complejidad. Según los datos de SoSoValue, los mercados asignan una probabilidad del 76,3 % a una subida de los tipos de interés hasta el 4,00 %–4,25 % en la reunión del FOMC del 9 de diciembre; una tendencia restrictiva que históricamente presiona a los activos de riesgo. Los datos del IPC se publicarán el 9 de noviembre, seguidos por el IPP el 12 de noviembre y las ventas minoristas el 16 de noviembre. El entorno macroeconómico a corto plazo supone un obstáculo que la señal de velocidad —un indicador estructural y de evolución lenta— no resuelve en un horizonte semanal. Strategy (MSTR) ha seguido acumulando y añadió 811 BTC por valor de 65,5 millones de dólares en su compra más reciente, con lo que sus tenencias totales ascienden a 849.327 BTC. Esto refleja una convicción con un horizonte temporal diferente.
Para entender mejor dónde encuentra Bitcoin soportes de precio fundamentales en las condiciones actuales, el análisis de ¿Hasta dónde pueden caer BTC, ETH y XRP? Niveles clave que conviene observar ahora identifica los niveles estructuralmente importantes. Y, para conocer el contexto más reciente del lado de la demanda, el artículo La caída de Bitcoin hasta los 75.522 $ tras no conseguir la demanda al contado sostener la recuperación hasta los 80.000 $ ofrece el contexto inmediato de la acción del precio con el que deben interpretarse los datos de suministro de hoy.
Qué confirma la señal de velocidad de circulación y qué no
La lectura de 1,97 en la velocidad de circulación del suministro confirma una cosa con precisión: los titulares de Bitcoin no están vendiendo. Con el 95,76 % del suministro máximo ya emitido y una velocidad de circulación en cadena en mínimos de varias décadas, la restricción estructural del suministro es real y cuantificable. Lo que la señal no confirma es el momento. La velocidad de circulación del suministro es un indicador estructural y no direccional. No dice nada sobre cuándo llegará la demanda ni en qué nivel de precios cambiará la tendencia del ciclo. Los valles de velocidad anteriores han precedido a grandes apreciaciones del precio, pero el intervalo entre el valle y la ruptura del precio ha variado de un ciclo a otro. El indicador identifica el resorte comprimido. No indica cuándo se soltará.
Bitcoin, a 76.004 $, se sitúa un 48,1 % por debajo de la referencia de 146.675 $ de un ciclo anterior, señalada en el eje derecho del gráfico de velocidad de circulación del suministro. Esta cifra representa el límite superior anotado de la escala de precios del gráfico, no un objetivo de precio de un analista. La posición del precio actual figura en 76.090 $ en el gráfico de velocidad y en 75.840 $ en el gráfico del suministro; ambas anotaciones son coherentes con el precio en tiempo real al momento de redactar este artículo.
Aviso legal: Las opiniones y el análisis presentados en este artículo tienen únicamente fines informativos y reflejan la perspectiva del autor; no constituyen asesoramiento financiero. Los patrones e indicadores técnicos aquí tratados están sujetos a la volatilidad del mercado y pueden o no producir los resultados previstos. Se recomienda a los inversores actuar con cautela, realizar su propia investigación y tomar decisiones acordes con su tolerancia individual al riesgo.