
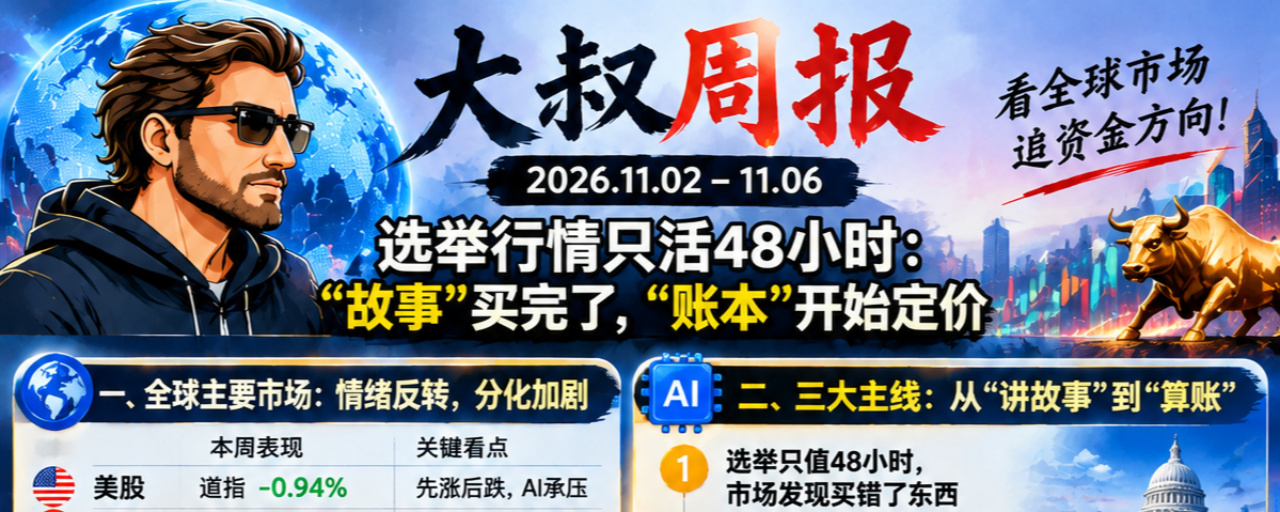
☀️ Boletín semanal del tío|2026.11.02—11.06
En una frase
Esta semana el mercado no cambió de rumbo, sino de método: pasó de «contar historias» a «calcular rendimientos».
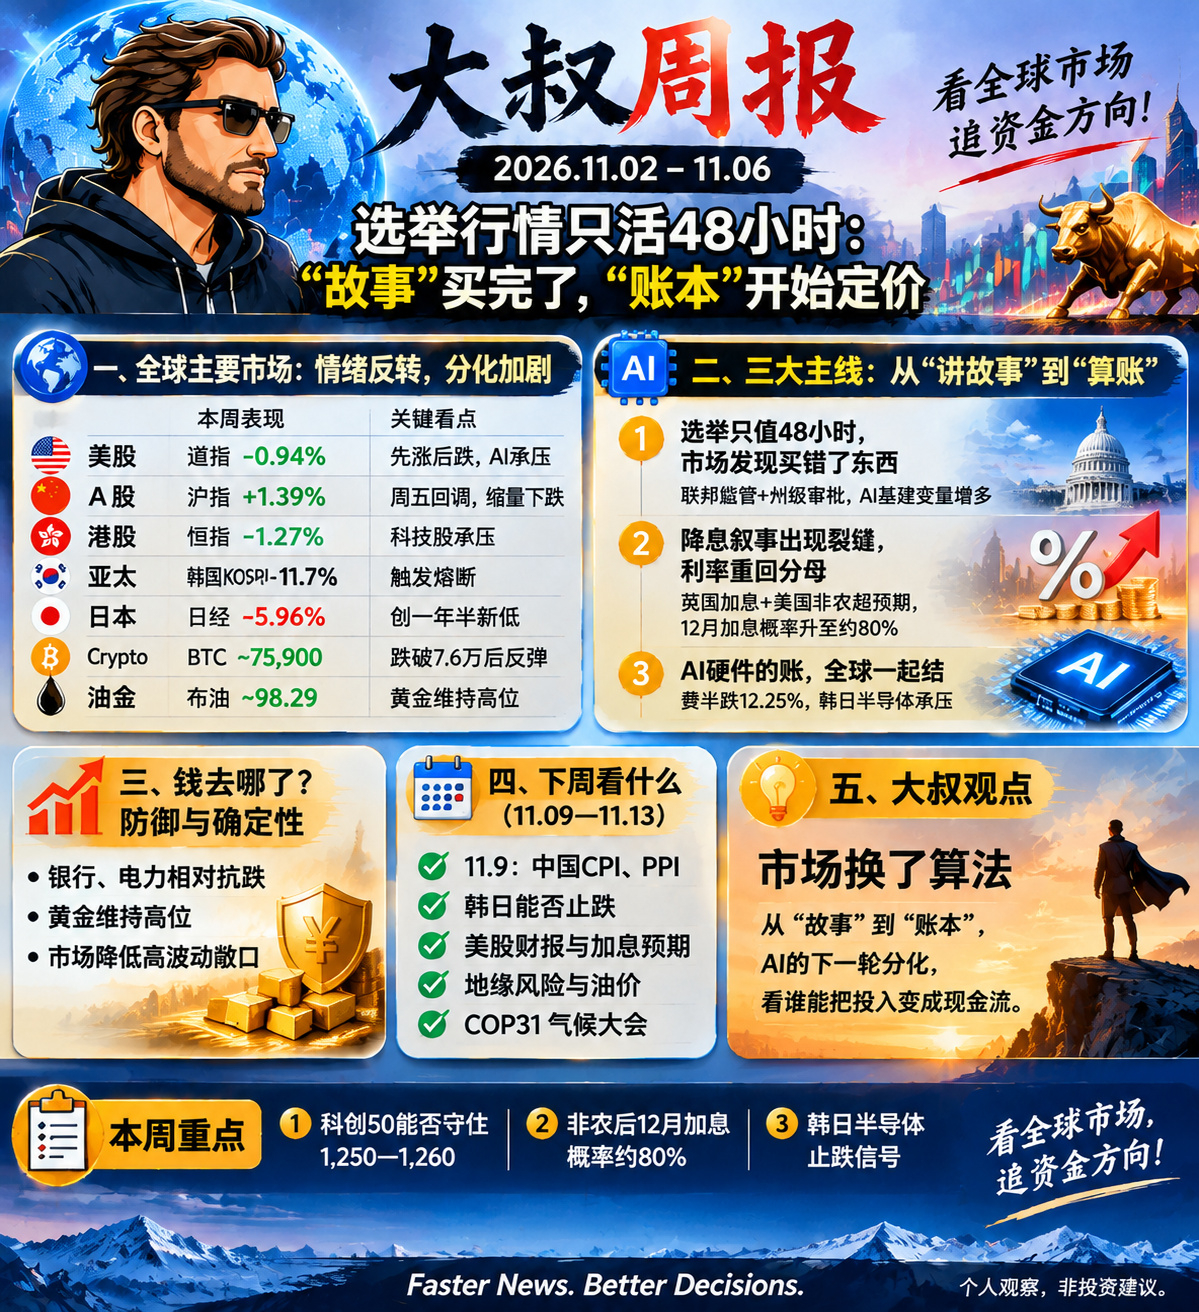
I. Mercado de la semana|Primero se compran los resultados, luego se vende el costo
La bolsa estadounidense vivió un giro completo en el sentimiento del mercado.
El 4 de noviembre, los demócratas obtuvieron una victoria aplastante en las elecciones de medio mandato. Al principio, el mercado compró la idea de que la «incertidumbre había desaparecido» como una buena noticia. El Dow Jones subió un 3,03 % en una sola sesión y cerró en 53.356 puntos; el Nasdaq avanzó un 1,44 % y el S&P 500, un 1,59 %.
Pero apenas un día después, el mercado empezó a recalcular el costo de las políticas y las inversiones. El 5 de noviembre, el Dow Jones cayó un 3,44 %, el Nasdaq un 5,52 % y el S&P 500 un 4,36 %. El índice de semiconductores de Filadelfia se desplomó alrededor de un 12,25 %, su segunda mayor caída diaria de la historia. El Nasdaq 100 perdió más de un 6 % y sus empresas integrantes perdieron en conjunto unos 2,5 billones de dólares de capitalización bursátil en un solo día.
El 6 de noviembre, las acciones tecnológicas protagonizaron un fuerte rebote: el Nasdaq subió un 1,09 % y el Philadelphia Semiconductor Index, un 4,21 %, aunque el Dow Jones todavía cayó cerca de un 0,5 %. El rebote no logró compensar las pérdidas de toda la semana: el Nasdaq cayó un 3,4 %, el S&P 500 un 2,7 % y el Dow Jones cerca de un 0,9 %.
La evolución semanal de los índices no parece tan mala, pero lo cierto es que hubo una fuerte reevaluación de las valoraciones.
Las acciones A cerraron la semana al alza, pero el viernes perdieron impulso.
El índice compuesto de Shanghái subió un 1,39 % en la semana y cerró en 3.649 puntos; el índice de Shenzhen ganó un 3,16 %, el ChiNext subió un 2,14 % y el índice compuesto STAR avanzó un 5,28 %.
Pero el viernes, el índice compuesto de Shanghái cayó un 1,10 %, el de Shenzhen un 2,57 % y el ChiNext un 3,96 %. El volumen negociado en ambas bolsas se redujo hasta unos 1,66 billones de yuanes, alrededor de 460.000 millones menos que en la sesión anterior. Los componentes electrónicos y las comunicaciones ópticas estuvieron bajo presión, mientras que sectores defensivos como la banca resistieron relativamente bien.
Esto significa que, aunque los índices subieron durante la semana, los sectores con mayor potencial alcista y volatilidad ya empiezan a sufrir el impacto de los riesgos externos.
La bolsa de Hong Kong subió primero y luego retrocedió. El 4 de noviembre, el Hang Seng avanzó un 3,67 % y el Hang Seng Tech, un 5,55 %; el 6 de noviembre, el Hang Seng cayó un 1,27 % y el Hang Seng Tech, un 1,83 %. La prima de optimismo generada por las elecciones empezó a quedar compensada por el ajuste de las acciones tecnológicas globales.
Los mercados de Asia-Pacífico fueron los más afectados por esta ronda de ventas.
El KOSPI de Corea llegó a caer más de un 8 % durante la sesión del viernes, lo que activó una suspensión de la negociación de 20 minutos. Finalmente cerró con una caída del 6,02 %, en 5.059,69 puntos. Samsung Electronics cayó un 6,35 % y SK Hynix, un 10,44 %. En el conjunto de la semana, el KOSPI acumuló una caída de alrededor del 11,7 %.
El Nikkei 225 cayó un 5,96 % el viernes, hasta los 57.434,77 puntos, su mayor descenso diario en un año y medio. El retroceso desde el máximo de junio supera ya el 20 %, lo que lo sitúa en territorio de mercado bajista técnico. La presión sobre el mercado japonés se concentra principalmente en las acciones de semiconductores y hardware de IA.
Las criptomonedas tampoco quedaron al margen.
El BTC cayó desde más de 80.000 dólares hasta por debajo de los 76.000 dólares, y llegó a tocar un mínimo de unos 74.888 dólares antes de fluctuar entre los 75.000 y los 76.000 dólares. Las liquidaciones en todo el mercado superaron los 1.200 millones de dólares en 24 horas, la gran mayoría de posiciones largas.
Esta caída no se debió tanto a una narrativa propia del sector cripto como a una contracción del apetito global por el riesgo, agravada por las liquidaciones de posiciones apalancadas. Cuando los activos tecnológicos estadounidenses empiezan a reducir su apalancamiento, es difícil que el BTC mantenga por sí solo una prima asociada al apetito por el riesgo.
El petróleo y el oro reflejaron riesgos distintos.
El 5 de noviembre, el WTI subió un 2,72 %, hasta los 90,52 dólares, y el Brent avanzó un 3,88 %, hasta los 98,29 dólares. El 6 de noviembre, el Brent retrocedió hasta unos 98 dólares. El oro siguió fluctuando en niveles elevados, con los precios condicionados tanto por los riesgos geopolíticos como por las expectativas de tipos de interés.
El petróleo refleja el riesgo de interrupciones del suministro, mientras que el oro refleja una incertidumbre más amplia. No existe entre ambos una relación inversa simple.
2. Tres temas principales
Tema principal 1: el efecto electoral solo duró 48 horas, porque el mercado se dio cuenta de que había comprado lo equivocado.
El 4 de noviembre se compró «la desaparición de la incertidumbre»; el 5 de noviembre se vendió «el coste de las políticas».
Los demócratas se hicieron con el Congreso y el mercado se preocupó por la orientación de la regulación federal y la legislación arancelaria. Lo de Texas es otro asunto: el gobernador electo propuso suspender las aprobaciones de centros de datos hasta que la legislatura estatal establezca primero medidas de protección. Uno ocurre en Washington y el otro a nivel estatal, pero ambos apuntan a lo mismo: aumentan las variables que condicionan la aprobación de la infraestructura de IA.
Al mismo tiempo, las ventas de chips para teléfonos móviles de Qualcomm quedaron por debajo de las expectativas, lo que llevó al mercado a reevaluar la estructura de la demanda de semiconductores.
Lo más importante aquí no es que una política concreta ya se haya puesto en marcha, sino que los inversores se dieron cuenta de repente de que el crecimiento de la infraestructura de IA ya no solo plantea una cuestión de demanda: también hay que responder a las preguntas sobre aprobaciones, financiación y plazos de recuperación de la inversión.
La historia no ha desaparecido, pero el mercado ya no está dispuesto a pagar el mismo precio elevado por todas las historias.
Tema principal 2: la narrativa de los recortes de tipos muestra fisuras y los tipos vuelven a ser el denominador de las valoraciones.
El 5 de noviembre, el Banco de Inglaterra subió el tipo de interés de referencia en 25 puntos básicos, hasta el 4 %. Fue la primera subida desde agosto de 2023. La votación quedó 8 a 1; el único voto en contra defendía una subida de 50 puntos básicos. La inflación del Reino Unido subió al 3,5 % en septiembre y el banco central prevé que podría acercarse al 5 % a mediados del año que viene.
El 6 de noviembre, el empleo no agrícola de Estados Unidos aumentó en 165.000 puestos en octubre, muy por encima de los 65.000 que esperaba el mercado. La tasa de desempleo cayó al 4,1 %, las cifras de empleo de agosto y septiembre se revisaron al alza en un total de 84.000 puestos y los salarios medios por hora crecieron un 3,1 % interanual.
Los sólidos datos de empleo impulsaron al alza el rendimiento de los bonos del Tesoro estadounidense y reforzaron las apuestas del mercado a una subida de tipos de la Reserva Federal en diciembre. Tras la publicación de los datos, la probabilidad de una subida en diciembre implícita en los futuros sobre tipos llegó a situarse cerca del 80 %.
Pero conviene tener presente que esto es solo lo que refleja la cotización del mercado, no una decisión que ya haya tomado la Reserva Federal.
El verdadero cambio es que el mercado empieza a considerar de nuevo que «los tipos podrían mantenerse más altos durante más tiempo», en lugar de dar por hecho que el siguiente paso será un recorte.
Tema principal 3: la factura del hardware de IA la paga el mundo entero.
Corea del Sur tiene memoria, Japón tiene equipos para semiconductores, las acciones A tienen módulos ópticos y capacidad de computación, y Hong Kong también tiene comunicaciones ópticas.
Las acciones tecnológicas de estos mercados sufrieron en la misma ronda de ajustes, por una misma pregunta: ¿durante cuánto tiempo podrá seguir creciendo el gasto de capital en IA? ¿Cuántos años harán falta para recuperar el dinero invertido?
Cuando aumentan las expectativas de tipos de interés, disminuye el valor descontado de los flujos de caja futuros. Las empresas con mayores gastos de capital, plazos de recuperación más largos y beneficios que tardan más en materializarse suelen sufrir una mayor presión sobre sus valoraciones.
Por eso, este ajuste no consiste simplemente en que hayan caído las acciones de semiconductores. El mercado empieza a distinguir entre quienes pueden convertir la demanda de IA en ingresos y beneficios y quienes siguen dependiendo de la historia de la expansión del gasto de capital.
3. ¿Adónde fue el dinero? | De buscar potencial alcista a buscar certidumbre
La sesión de esta semana mostró una clara inclinación defensiva.
La capacidad de computación, los componentes electrónicos y las comunicaciones ópticas de las acciones A estuvieron bajo presión, mientras que sectores defensivos como la banca resistieron relativamente bien. Las acciones tecnológicas estadounidenses rebotaron tras fuertes caídas, pero aun así cerraron la semana a la baja. El oro se mantuvo en niveles elevados y los rendimientos de los bonos subieron gracias a la fortaleza de los datos de empleo.
Esto no significa que el capital haya abandonado por completo la IA, ni que las subidas de los sectores defensivos deban interpretarse directamente como una apuesta alcista a largo plazo.
Más precisamente, el mercado está reduciendo su exposición al riesgo en activos muy volátiles y reevaluando el coste de mantenerlos y la certidumbre de sus rendimientos.
No es que todo el mundo tenga una visión bajista de la IA, sino que cada vez más personas se resisten a pagar por adelantado unos beneficios que aún están lejos.
4. Qué observar la próxima semana | 09.11–13.11
① 9 de noviembre: IPC e IPP de China de octubre
Se prevé que la Oficina Nacional de Estadística publique los datos a las 9:30. Lo importante no es limitarse a mirar si las cifras son altas o bajas, sino observar si los precios al consumo y los precios industriales pueden consolidar una recuperación más estable. Conviene prestar especial atención a la evolución del IPP, que afecta a los precios y los beneficios de las empresas de las etapas iniciales de la cadena y a las expectativas del mercado sobre los sectores cíclicos.
② La reacción del mercado cerca de los 5.000 puntos en Corea y los 57.000 puntos del Nikkei
El KOSPI de Corea cerró el viernes en 5.059 puntos y el Nikkei, en 57.434. Ambos niveles se han convertido en umbrales psicológicos a los que presta atención el mercado. La próxima semana habrá que observar si se modera la presión vendedora y si las acciones de gran capitalización del sector de semiconductores consiguen estabilizarse, en lugar de fijarse únicamente en si los índices rebotan durante la sesión.
③ ¿Podrán estabilizarse la capacidad de computación y las comunicaciones ópticas de las acciones A?
El viernes, los dos mercados cayeron con un menor volumen de negociación, pero la reducción del volumen no demuestra por sí sola que la presión vendedora haya terminado. Lo importante será ver si el volumen vuelve a aumentar, si las principales acciones de gran capitalización se estabilizan y si el rebote se extiende de unos pocos valores al conjunto del sector.
Si solo rebotan algunos valores líderes mientras el sector en su conjunto sigue débil, aún no se puede confirmar que el ajuste haya terminado.
④ Resultados empresariales en EE. UU.: atención a las previsiones de gasto de capital de las empresas vinculadas a la infraestructura de IA
La próxima semana varias empresas publicarán sus resultados, entre ellas Constellation Energy y KKR. Además de los beneficios y los ingresos, conviene prestar atención al suministro eléctrico para los centros de datos, los costes de financiación, los planes de inversión en infraestructura y la materialización de los pedidos.
Lo que el mercado necesita oír ahora no es «cuán grande es la demanda de IA», sino «cuándo se recuperará el dinero invertido».
⑤ Reserva Federal: tras el aumento de las expectativas de una subida en diciembre, ¿cómo responderán sus responsables?
Tras superar las expectativas los datos de empleo no agrícola, el mercado ha aumentado notablemente sus apuestas a una subida de tipos en diciembre. Ahora habrá que prestar atención a lo que digan los responsables de la Reserva Federal sobre la resiliencia del empleo, los riesgos de inflación y las condiciones financieras.
Si los responsables no se apresuran a corregir las expectativas del mercado, los rendimientos de los bonos del Tesoro estadounidense y las acciones tecnológicas con valoraciones elevadas podrían seguir bajo presión.
⑥ Situación en Oriente Medio y precio del petróleo
Los conflictos geopolíticos siguen siendo un factor importante para los precios de la energía. Conviene observar si los riesgos para el suministro siguen aumentando y si la subida del petróleo se transmite a las expectativas de inflación y de tipos de interés.
El precio del petróleo no solo afecta al sector energético; también puede influir en las valoraciones de los activos globales a través de las expectativas de inflación.
⑦ COP31: del 9 al 20 de noviembre
La Conferencia de las Naciones Unidas sobre el Cambio Climático se celebrará en Turquía. Habrá que estar atentos a posibles nuevas señales sobre las energías renovables, la transición energética y las políticas comerciales relacionadas, especialmente por sus efectos en las expectativas de inversión a largo plazo en la cadena de valor de las energías renovables.
💎 La opinión de Dàshū
La frase más valiosa de esta semana no es «la IA cayó», sino esta:
El mercado cambió su forma de hacer los cálculos.
La semana pasada se valoraban las historias: los resultados electorales, la demanda de IA y las expectativas de recortes de tipos.
Esta semana se valoraron las cuentas: si se aprobarán los permisos, cuántos años hacen falta para recuperar el gasto de capital y si los tipos seguirán subiendo.
Tres cifras pusieron las cuentas sobre la mesa:
El índice Philadelphia Semiconductor cayó un 12,25 % en una sola sesión, su segunda mayor caída diaria de la historia; la bolsa de Corea activó una suspensión temporal de la negociación durante la sesión; y, tras superar las expectativas los datos de empleo no agrícola, la probabilidad de una subida de tipos en diciembre ascendió a cerca del 80 %.
Todas apuntan a lo mismo: el mercado ya no está dispuesto a ignorar el coste del capital.
Por eso, la próxima semana no hay que apresurarse a comprar acciones de hardware de IA en su caída. Primero, hay que observar dos cosas: si la capacidad de computación y las comunicaciones ópticas encuentran un soporte sostenido y si las acciones de gran capitalización de semiconductores de Corea y Japón consiguen estabilizarse.
Si alguna de estas dos cosas tarda en mejorar, habrá que seguir tratando con cautela el rebote de las acciones tecnológicas.
Por otro lado, las acciones A cerraron la semana al alza, lo que demuestra que el mercado nacional no ha seguido por completo la valoración de los activos de riesgo extranjeros. Sin embargo, la presión de los tipos de interés externos y de las valoraciones de las acciones tecnológicas ya empieza a afectar a los sectores de mayor potencial alcista y volatilidad.
Cuando fuera empiezan a hacer cuentas, dentro tampoco basta con contar historias.
A partir de ahora, es muy posible que las empresas de un mismo sector que puedan explicar claramente sus pedidos, beneficios y plazos de recuperación de la inversión sigan una trayectoria muy distinta de aquellas que solo pueden hablar de su potencial a largo plazo.
Observa los mercados globales y sigue el rumbo del capital.
Noticias más rápidas. Mejores decisiones.
Opinión personal; no constituye asesoramiento de inversión.
#非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验
¿Piensas mantener tus posiciones en IA durante la «etapa de hacer cuentas» o prefieres refugiarte en un lugar donde puedas «dormir tranquilo esta noche»?