Acabo de ver los datos de empleo no agrícola de octubre y, la verdad, las cifras fueron más sólidas de lo esperado.
En octubre, Estados Unidos creó 165.000 empleos no agrícolas, frente a los apenas 65.000 que esperaba el mercado. La tasa de desempleo bajó del 4,2% al 4,1%. Además, el dato de septiembre se revisó al alza, de 29.000 a 60.000, y el de agosto, de 133.000 a 186.000: en total, se añadieron 84.000 empleos más entre ambos meses. El promedio de creación de empleo de los últimos tres meses subió a 137.000.
La distribución por sectores también fue bastante equilibrada. Los servicios profesionales y empresariales aportaron 70.000 empleos en un solo mes; la sanidad, el transporte y almacenamiento y la industria manufacturera también registraron un crecimiento positivo. No fue un resultado sostenido por solo uno o dos sectores. En cuanto a los salarios, el salario medio por hora subió un 0,4% mensual y un 3,1% interanual. No hay señales claras de que se esté descontrolando, pero tampoco de que se esté enfriando.
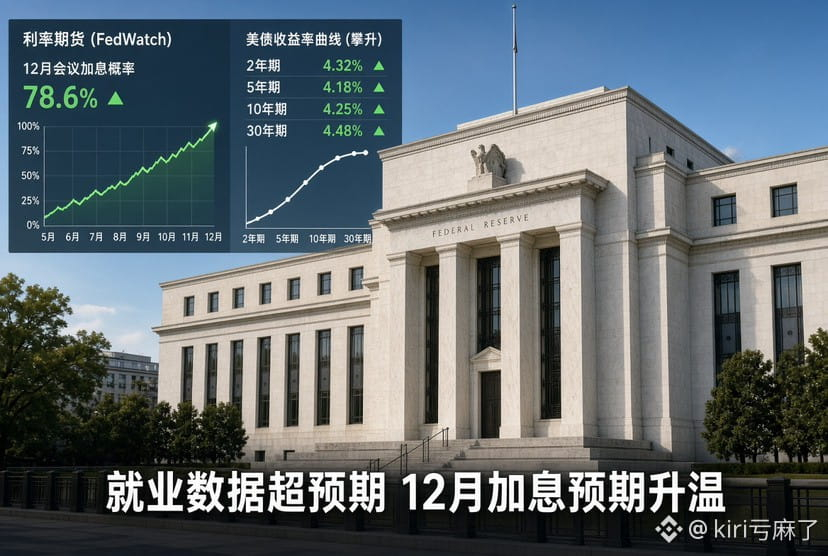
Tras la publicación de los datos, los futuros sobre los tipos de interés bajaron y los operadores aumentaron sus apuestas a una subida de tipos en diciembre. Antes de la publicación, CME FedWatch mostraba una probabilidad de alrededor del 72,8% de una subida de 25 puntos básicos en diciembre; ahora ya supera el 75%. En general, el mercado considera más probable que haya otra subida en diciembre.
Mi impresión es que estos datos le dan más margen de maniobra a la Reserva Federal. El empleo no muestra señales claras de debilidad, así que pueden centrarse más en la inflación sin preocuparse tanto por un deterioro repentino del mercado laboral. En octubre mantuvieron los tipos sin cambios y el mercado ya ha empezado a adelantar el calendario de la próxima subida.
También hay algunos aspectos estructurales que conviene vigilar: por ejemplo, la tasa de desempleo ampliada subió, aumentó el número de trabajadores a tiempo parcial y la proporción de desempleados de larga duración sigue siendo elevada. Esto indica que la resiliencia del mercado laboral y sus presiones internas coexisten. Pero, por ahora, el mercado prefiere creer que «la economía sigue creciendo y se siguen creando empleos», en vez de interpretar en exceso esos puntos débiles.
Para las operaciones, las implicaciones a corto plazo están bastante claras: el dólar y los rendimientos de los bonos del Tesoro estadounidense seguirán bajo presión, y volverá a aumentar la presión sobre las valoraciones de los activos de larga duración. Las expectativas de subidas de tipos, que se habían relajado un poco por las elecciones de mitad de mandato y el ajuste de las acciones tecnológicas, vuelven a endurecerse. Antes de la reunión de diciembre, el próximo IPC será un indicador aún más importante.
Unos datos de empleo sólidos indican que la economía no se encamina de inmediato a una recesión, pero también refuerzan aún más la perspectiva de que los tipos altos se mantengan durante más tiempo. Así que, ¿podría dejar de bajar ya? Quiero recuperar mi inversión 😭
#非农就业数据推升加息预期
En octubre, Estados Unidos creó 165.000 empleos no agrícolas, frente a los apenas 65.000 que esperaba el mercado. La tasa de desempleo bajó del 4,2% al 4,1%. Además, el dato de septiembre se revisó al alza, de 29.000 a 60.000, y el de agosto, de 133.000 a 186.000: en total, se añadieron 84.000 empleos más entre ambos meses. El promedio de creación de empleo de los últimos tres meses subió a 137.000.
La distribución por sectores también fue bastante equilibrada. Los servicios profesionales y empresariales aportaron 70.000 empleos en un solo mes; la sanidad, el transporte y almacenamiento y la industria manufacturera también registraron un crecimiento positivo. No fue un resultado sostenido por solo uno o dos sectores. En cuanto a los salarios, el salario medio por hora subió un 0,4% mensual y un 3,1% interanual. No hay señales claras de que se esté descontrolando, pero tampoco de que se esté enfriando.
Tras la publicación de los datos, los futuros sobre los tipos de interés bajaron y los operadores aumentaron sus apuestas a una subida de tipos en diciembre. Antes de la publicación, CME FedWatch mostraba una probabilidad de alrededor del 72,8% de una subida de 25 puntos básicos en diciembre; ahora ya supera el 75%. En general, el mercado considera más probable que haya otra subida en diciembre.
Mi impresión es que estos datos le dan más margen de maniobra a la Reserva Federal. El empleo no muestra señales claras de debilidad, así que pueden centrarse más en la inflación sin preocuparse tanto por un deterioro repentino del mercado laboral. En octubre mantuvieron los tipos sin cambios y el mercado ya ha empezado a adelantar el calendario de la próxima subida.
También hay algunos aspectos estructurales que conviene vigilar: por ejemplo, la tasa de desempleo ampliada subió, aumentó el número de trabajadores a tiempo parcial y la proporción de desempleados de larga duración sigue siendo elevada. Esto indica que la resiliencia del mercado laboral y sus presiones internas coexisten. Pero, por ahora, el mercado prefiere creer que «la economía sigue creciendo y se siguen creando empleos», en vez de interpretar en exceso esos puntos débiles.
Para las operaciones, las implicaciones a corto plazo están bastante claras: el dólar y los rendimientos de los bonos del Tesoro estadounidense seguirán bajo presión, y volverá a aumentar la presión sobre las valoraciones de los activos de larga duración. Las expectativas de subidas de tipos, que se habían relajado un poco por las elecciones de mitad de mandato y el ajuste de las acciones tecnológicas, vuelven a endurecerse. Antes de la reunión de diciembre, el próximo IPC será un indicador aún más importante.
Unos datos de empleo sólidos indican que la economía no se encamina de inmediato a una recesión, pero también refuerzan aún más la perspectiva de que los tipos altos se mantengan durante más tiempo. Así que, ¿podría dejar de bajar ya? Quiero recuperar mi inversión 😭
#非农就业数据推升加息预期